
Kitobni o'qish: «Управление затратами»
Введение
Главные цели деятельности любого хозяйствующего субъекта (предприятия, фирмы, организации) – удовлетворение общественных потребностей и получение прибыли. Реальные возможности реализации этих целей ограничены, с одной стороны, спросом на выпускаемую продукцию, а с другой – производственными затратами. В рыночных условиях предприятие самостоятельно решает, какую продукцию и в каком количестве ему производить, в каких целях и как использовать имеющиеся в его распоряжении ресурсы.
Под ресурсами следует понимать отдельные слагаемые производственно-экономического потенциала, то есть то, чем располагает конкретное предприятие определенной производственной мощности в соответствии со своей специализацией. В составе ресурсов выделяют: основные фонды, кадры, оборотные средства, финансы и прочие, которые могут быть сформированы по группам: технические, материальные, трудовые и финансовые.
Ресурсы предприятия не являются статичными величинами, происходит их постоянное движение (изменение) как по объективным причинам, не зависящим непосредственно от производственно-хозяйственной деятельности (макроэкономические условия), так и по субъективным причинам, связанным с особенностями деятельности организации и принятием соответствующих управленческих решений в конкретный период времени (микроэкономические условия). Все эти причины в той или иной степени сказываются как на абсолютной, так и на относительной величине затрат и других показателях.
Полноценное использование производственного потенциала любого предприятия зависит от эффективности целого комплекса принимаемых решений различными управленческими звеньями, которые тесно взаимосвязаны между собой и взаимодействие которых определяется как объективными экономическими законами, так и некоторыми специфическими закономерностями. Так как результаты деятельности любого предприятия наглядно можно выразить через прибыль, для расчета которой необходимо определить постоянные затраты, то в комплексе управленческих задач особенно важная роль отводится механизму управления затратами.
Для принятия оптимальных управленческих решений необходимо знать, как и какие расходы несет предприятие в процессе производства продукции. Создание дееспособной системы управления затратным механизмом позволит решить следующие задачи:
• определять рациональность и эффективность расходов, уточнять показатели хозяйственной деятельности;
• устанавливать цены на продукцию (товары, услуги);
• применять данные по затратам для выработки решений на ближайшее время и на перспективу;
• планировать реальный уровень прибыли;
• оптимизировать объемы производства продукции и структуру ассортимента и т. д.
В данном учебном пособии рассмотрены следующие вопросы: что входит в затраты, как формируется затратный механизм, как регулировать процесс снижения затрат и управлять ими и т. д.
1. Понятие управления затратами на предприятии
1.1. Сущность затрат
Автомобильный транспорт является в настоящее время одной из наиболее «рыночных» отраслей российской экономики, которая имеет уже достаточно богатые традиции коммерческой деятельности. Это связано с тем, что ситуация рынка начала складываться в автотранспортной отрасли России задолго до того, как в стране заговорили о радикальных рыночных реформах [53].
Одновременно с развитием производства экономическая наука и практика занимаются изучением затрат. В настоящее время выделяются следующие подходы к изучению затрат. Определение затрат, исходя из теории трудовой стоимости, согласно которой затраты народного хозяйства и хозяйственных субъектов – это труд и только труд. На практике же в составе затрат учитывается использование некоторых ограниченных ресурсов: природных богатств, основных и оборотных фондов, капиталовложений. С позиций логистической теории сущность затрат рассматривается как траты энергии и только энергии, в том числе физической и интеллектуальной энергии человека. На данный момент определение затрат с позиций теории трудовой стоимости является недостаточно глубоким и полным и его нельзя признать приемлемым, а с позиций логистической теории в практическом плане философско-теоретическое определение затрат недостаточно разработано.
Управление затратами предприятия является составляющей системы управления предприятием в целом. Управление затратами – это выполнение всего комплекса функций управленческого цикла, направленных на повышение эффективности использования ресурсов на предприятии.
Цель управления затратами – достижение запланированных результатов деятельности предприятия наиболее беззатратным способом. Понятие «затраты» следует рассматривать с общепризнанных практических позиций. Затраты в денежном выражении определяют объем ресурсов за конкретный период, использованных на производство и сбыт продукции, и трансформируются в себестоимость продукции, работ, услуг.
На практике и в экономической литературе наряду с термином «затраты» повсеместно применяются и такие, как «расходы» и «издержки». Многие авторы рассматривают их как синонимы и не делают различий между этими тремя понятиями. В действительности эти понятия имеют разное экономическое содержание.
Представление о затратах предприятия основывается на трех важных положениях:
• затраты определяются использованием ресурсов, отражая, сколько и каких ресурсов израсходовано при производстве и реализации продукции за определенный период;
• объем использованных ресурсов может быть представлен в натуральных и денежных единицах, однако в экономических расчетах прибегают к денежному выражению затрат;
• определение затрат всегда соотносится с конкретными целями, задачами, то есть объем использованных ресурсов в денежном выражении рассчитывают по основным функциям производства продукции и ее реализации в целом по предприятию или по производственным подразделениям предприятия.
В затраты на производство и реализацию продукции включаются предпроизводственные (единовременные) затраты; производственные затраты, напрямую связанные с выполнением технологических операций, обслуживанием и эксплуатацией производственного оборудования и машин, управлением производством; управленческие и коммерческие затраты, связанные с общим, административным управлением и сбытом продукции. Расходы показывают уменьшение платежных средств или иного имущества предприятия и отражаются в учете на момент платежа.
Понятие «расходы» часто принимают идентичным понятию «выплаты». Однако есть разница между этими терминами. Выплаты характеризуют фактический расход наличных денежных средств (например, покупка за наличные), а расходы – это как оплата наличными деньгами, так и покупка в кредит. Следовательно, понятие «расходы» шире понятия «выплаты».
Расходы предприятия в зависимости от их характера, направлений его деятельности и условий осуществления делятся на [58]:
• расходы по обычным видам деятельности;
• операционные расходы;
• внереализационные расходы;
• чрезвычайные расходы.
Различия есть во временной соотнесенности расходов и затрат. Затраты, в отличие от расходов, отражаются в учете предприятия на момент потребления в производственном процессе. В конечном счете все расходы по обычным видам деятельности предприятия за определенный период обязательно должны трансформироваться в затраты. Расходы, не отнесенные к затратам по каким-то причинам, характеризуют ошибки учета затрат на производство и сбыт продукции.
В стоимостной оценке по периодам работы предприятия расходы отличаются от затрат. Расходы за определенный период работы предприятия могут превышать затраты, быть равными затратам или быть меньше затрат.
Издержки представляют собой реальные или предположительные затраты финансовых ресурсов предприятия. Не случайно на практике не приняты выражения «издержки труда», «материальные издержки» – ни труд, ни материальные ресурсы не относятся к финансам. Издержки в буквальном смысле этого слова представляют собой совокупность перемещений финансовых средств и относятся или к активам, если способны принести доход в будущем, или к пассивам, если этого не произойдет и уменьшится нераспределенная прибыль предприятия за отчетный период. Издержки упущенных возможностей выступают как потери дохода при выборе одного из способов осуществления хозяйственной деятельности. Издержки оказывают влияние на конечный финансовый результат работы предприятия – прибыль.
Затраты и издержки могут совпадать, а могут отличаться друг от друга. Различия обусловлены тремя основными причинами:
• затраты и издержки различаются сущностной экономической природой оценки (затраты имеют расчетную (калькуляционную) природу оценки и находят отражение во внутреннем учете, зависят от применяемой системы учета затрат, полных или частичных затрат, не обязательно связаны с потоками платежей на предприятии, а издержки имеют платежную природу и отражаются во внешнем (финансовом) учете предприятия);
• у затрат могут отсутствовать признаки издержек: ряд затрат в производственном учете не имеет аналогов среди издержек (например, расчетные риски, расчетная заработная плата предпринимателя в индивидуальных частных предприятиях, расчетная арендная плата за пользование помещениями, находящимися в частной собственности у предпринимателя, расчетные проценты на собственный капитал, расчетные амортизационные отчисления и др.);
• издержки в отчетном периоде не всегда связаны с изготовлением продукции, хотя и возникают в рамках производственного процесса.
Так, пожертвования, ремонт объекта, не включенного в необходимое для производственной деятельности имущество предприятия; издержки, не относящиеся к данному периоду и не являющиеся затратами этого периода (например, доплата земельного и имущественного налогов), а также издержки, связанные с чрезвычайными ситуациями, не относящиеся в отчетном периоде к затратам на производство продукции (например, восстановление ущерба, нанесенного стихийным бедствием).
Некоторые целевые издержки имеют одинаковую оценку с величиной затрат за определенный период при расчете прибылей и убытков во внешнем (финансовом) отчете предприятия (например, оплата труда персоналу, материальные затраты, амортизационные отчисления и прочие затраты).
Расходы и издержки могут отличаться от затрат по источникам их выплаты. Расходы и издержки в пределах сумм, нормируемых государством, включаются в затраты на производство продукции, работ и услуг. Если расходы и издержки превышают нормативную величину, установленную государством, то их величина, превышающая нормативную, возмещается за счет прибыли предприятия или за счет работника, допустившего это превышение.
Первой отличительной чертой затрат как предмета управления выступает их динамизм. Они находятся в постоянном изменении, движении. Обновляется продукция, пересматриваются нормы расхода трудовых и материальных затрат, что отражается на себестоимости продукции. Поэтому рассмотрение затрат в статике весьма условно и не отражает их уровня в реальной жизни.
Вторая отличительная черта затрат заключается в их многообразии, требующем применения обширного спектра методов и приемов в управлении ими. Многообразие затрат обнаруживается при их классификации, которая позволяет, во-первых, выявить степень влияния отдельных затрат на экономические результаты деятельности предприятия, во-вторых, оценить возможность воздействия на уровень тех или иных видов затрат и, наконец, относить на изделие только те затраты, которые необходимы для его изготовления и реализации. Не менее сложная и важная задача – правильное отнесение затрат на производственные подразделения и отдельные виды деятельности предприятия.
Третья отличительная черта затрат состоит в трудности их учета, измерения и оценки. Абсолютно точных методов измерения и учета затрат нет.
Четвертая особенность – это сложность и противоречивость влияния затрат на экономический результат. Например, повысить прибыль предприятия можно за счет снижения текущих затрат на производство, которое, тем не менее, обеспечивается повышением капитальных затрат на НИОКР, технику и технологию. Высокая прибыль от производства продукции нередко значительно сокращается вследствие высоких затрат на ее утилизацию и т. п. [34].
Управление затратами на предприятии направлено на решение следующих основных задач:
• выявление роли управления затратами как фактора повышения экономических результатов деятельности;
• определение затрат по основным этапам экономического жизненного цикла продукта, функциям управления на предприятии;
• расчет затрат по операционным и географическим сегментам, производственным подразделениям предприятия;
• расчет необходимых затрат на единицу продукции (работ, услуг);
• подготовка информационной базы, позволяющей оценивать затраты при выборе и принятии хозяйственных решений;
• определение технических способов и средств снижения, измерения и контроля затрат;
• выявление резервов снижения затрат на всех этапах производственного процесса и во всех производственных подразделениях предприятия;
• выбор способов нормирования затрат;
• выбор системы управления затратами, соответствующей условиям работы предприятия.
1.2. Функции управления затратами
Управление затратами на предприятии подразумевает выполнение всех функций, присущих управлению любым объектом, т. е. разработку (принятие) и реализацию решений, а также контроль за их выполнением. Через элементы управленческого цикла реализуются функции управления затратами: прогнозирование и планирование, организация, координация и регулирование, активизация и стимулирование, анализ и учет.
Выполнение функций управления в полном объеме по всем элементам составляет цикл воздействия управляющей подсистемы (субъект управления) на управляемую подсистему (объект управления).
Управление затратами – это выполнение всего комплекса функций управленческого цикла, направленных на повышение эффективности использования производственных ресурсов на предприятии. Причем управление затратами шире, глубже и многообразнее, а поэтому и сложнее управления эффективностью использования отдельных производственных ресурсов, так как учитывает их комплексное использование, возможную перестановочность и различия в величине и сроках влияния на результаты работы предприятия.
Субъектами управления затратами выступают руководители и специалисты предприятия и производственных подразделений (производств, цехов, отделов, участков и т.п.). Отдельные элементы и функции управления затратами выполняются служащими предприятия непосредственно или при их активном участии. Например, диспетчер влияет на координацию и регулирование производственного процесса, а значит, на производственные затраты; бухгалтер выполняет учет затрат и т. п.
Объектами управления являются затраты на разработку, производство, реализацию, использование (эксплуатацию) и утилизацию продукции (работ, услуг).
Управление затратами не является самоцелью, но является необходимым для достижения предприятием определенного экономического результата, повышения эффективности работы.
Функции управления затратами первичны по отношению к производству, то есть для достижения определенного экономического, производственного, технического или другого результата сначала нужно произвести затраты. Следовательно, цель управления затратами состоит в достижении запланированных результатов деятельности предприятия наиболее беззатратным способом.
Так как в условиях рыночной экономики основным результатом деятельности предприятия является прибыль, то критерием оценки эффективности и управления затратами на предприятии является ее отношение к сумме затрат на производство и реализацию продукции, работ и услуг.
Координация и стимулирование затрат предполагают сравнение фактических затрат с намеченными, выявление отклонений и принятие эффективных мер по их ликвидации. Своевременная координация и регулирование затрат позволяют предприятию избежать серьезного срыва в выполнении намеченного экономического результата деятельности.
Активизация и стимулирование подразумевают изыскание таких способов воздействия на участников производства, которые побуждали бы соблюдать установленные планом затраты и находить возможности их снижения. Подобный образ действия может мотивироваться как материальными, так и моральными факторами. Нельзя стимулы к соблюдению и экономии затрат заменять наказанием за перерасход. В этом случае работники будут прикладывать основные усилия к тому, чтобы оспорить уровень планируемых затрат, завысить его. Тогда достижение основной цели предприятия, то есть получение максимально возможной прибыли за счет снижения затрат, станет трудновыполнимой задачей.
Учет как элемент управления затратами необходим для подготовки информации в целях принятия правильных хозяйственных решений. Например, при оценке стоимости материальных производственных запасов произведенные затраты устанавливают путем производственного учета, а информацию о фактических результатах деятельности предприятия и всех его расходах на производство поставляет бухгалтерский учет. Производственный учет входит в систему управленческого учета, который позволяет контролировать затраты и принимать решения об их целесообразности.
Анализ затрат, который составляет элемент функции контроля, способствует оценке эффективности использования всех ресурсов предприятия, выявлению резервов снижения затрат на производстве, сбору информации для подготовки планов и принятию рациональных управленческих решений в области затрат.
Функция контроля (мониторинга) в системе управления затратами обеспечивает обратную связь – сравнение намеченных и фактических затрат. Эффективность контроля обуславливается корректирующими управленческими действиями, которые направлены на приведение фактических затрат в соответствие с намеченными или на уточнение планов, если они не могут быть выполнены вследствие объективного изменения производственных условий.
Управление затратами представляет собой динамический процесс, который включает управленческие действия, целью которых является достижение высокого экономического результата деятельности предприятия.
1.3. Принципы управления затратами
Главные принципы управления затратами сформированы практикой и сводятся к следующему:
• системный подход к управлению затратами;
• единство методов, практикуемых на разных уровнях управления затратами;
• управление затратами на всех стадиях жизненного цикла изделия – от создания до утилизации;
• органичное сочетание снижения затрат с высоким качеством продукции (работ, услуг);
• недопущение излишних затрат;
• широкое использование эффективных методов снижения затрат;
• улучшение информационного обеспечения об уровне затрат;
• повышение заинтересованности производственных подразделений предприятия в снижении затрат.
Системный подход находит свое выражение в том, что эффективность управления затратами определяют по эффективности самого слабого звена системы. Что бы то ни было: недостаточный по объему и неудовлетворительный по качеству анализ, низкий уровень нормирования затрат, система учета затрат, не обеспечивающая потребности руководства, посредственная мотивация и стимулирование персонала на их снижение – все это неизбежно скажется на функционировании системы. Именно слабое звено определяет эффективность (надежность) работы всей производственной системы, какой является предприятие. Недостаточное внимание к одной функции управления затратами может свести к нолю всю работу.
Методическое единство управления затратами на разных уровнях предполагает единые требования к планированию, информационному обеспечению, анализу, учету затрат на предприятии.
Выполнение всех принципов управления затратами создает базу экономической конкурентоспособности предприятия, завоевания им передовых позиций на рынке.
Контрольные вопросы и задания
1. В чем заключается цель управления затратами?
2. В чем сущность и различие понятий «затраты», «расходы» и «издержки»?
3. На каких важных положениях основывается представление о затратах?
4. В чем состоят особенности затрат как предмета управления?
5. На решение каких основных задач направлено управление затратами на предприятии?
6. Через какие элементы управленческого цикла реализуются функции управления затратами?
7. Назовите объекты и субъекты управления затратами на предприятии.
8. Что является критерием оценки эффективности управления затратами?
9. В чем сущность производственного и бухгалтерского учета?
10. Каковы принципы управления затратами на предприятии?
2. Классификация текущих затрат на производство
2.1. Задачи и основные признаки классификации затрат на производство
Классификация производственных затрат показывает объективно существующие группы затрат, процессы их формирования и взаимоотношения между их отдельными частями. Невозможно решить задачи управления затратами на предприятии без их классификации. Многообразие процессов формирования затрат и сложность структуры предполагает их подразделение по ряду признаков. В зависимости от целей и методических подходов выделяют несколько классификаций затрат.
Классификация затрат для целей управления должна соответствовать главному требованию – базироваться на признаках, позволяющих дифференцировать затраты в различных аспектах. Она создает предпосылки для нахождения уровня затрат по объектам управления ими, организации планирования, анализа, учета и контроля. Классификация затрат по основным признакам приведена в табл. 1.
Таблица 1
Классификация затрат по основным признакам


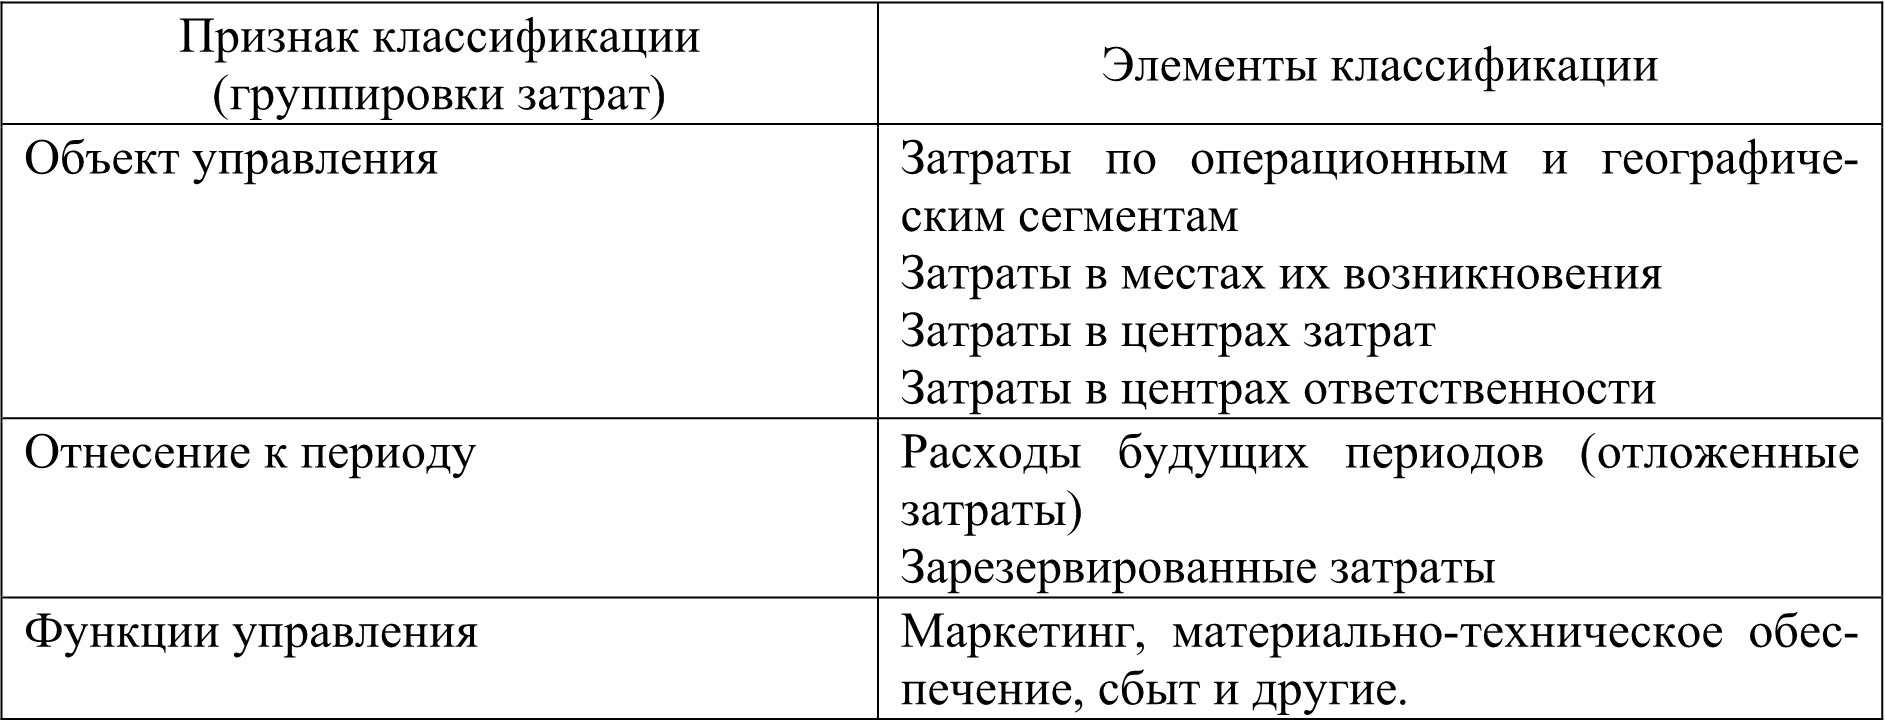
Кроме классификации, приведенной в табл. 1, известно подразделение затрат по эффективности на производительные и непроизводительные. Их снижению уделяют особое внимание.
В целях анализа выделяют затраты прошлого, текущего и будущего периодов, кроме этого, различают их по носителям, отделяя затраты на конкретное изделие от затрат на отдельные группы изделий (работ, услуг) и затрат, которые относятся ко всем изделиям (работам и услугам).
В целях повышения качества учета и контроля практикуют, кроме того, выделение нормируемых и ненормируемых, контролируемых и неконтролируемых затрат. Возможны и другие группировки в зависимости от потребностей конкретного предприятия, например, по экономическим видам деятельности предприятия. Руководство предприятия самостоятельно принимает решение, в каких разрезах классифицировать затраты при организации производственного (управленческого) учета.
2.2. Классификация затрат на производство
Группировка затрат на производство проводится прежде всего по видам экономической деятельности:
• транспортная,
• промышленная,
• коммерческая и т. п.
В затратах на основную деятельность различают затраты на основное и вспомогательное производство, в составе которых выделяют цехи, участки и другие структурные подразделения.
Управлять затратами на производство лучше всего в местах потребления ресурсов, то есть там, где происходит производственный процесс или его обслуживание. В связи с этим решающее значение при группировке затрат приобретают такие объекты управления ими, как географические и операционные сегменты, места возникновения затрат, центры затрат, центры ответственности.
Каждый вид экономической деятельности предполагает группировку затрат по экономическим элементам – экономически однородным затратам. Внутренним делом предприятия является отнесение тех или иных многообразных затрат предприятия к конкретному экономическому элементу.
Методическими рекомендациями по реформе предприятий (организаций) (Приложение к Приказу Минэкономики России от 1 октября 1997 г. № 118) рекомендуется ввести бюджетирование затрат для производственных подразделений предприятия, при котором использовать следующие элементы и статьи затрат: материальные затраты, фонд оплаты труда, амортизация, потребление энергии, погашение кредитов, налоги и платежи во внебюджетные фонды, прочие расходы. Формирование бюджетов производственных подразделений по статьям затрат широко используется в практике экономической и финансовой работы зарубежных фирм.
Зарубежная практика дает различные методы классификации затрат, используемые в системах учета затрат и управления ими. Вариант классификации затрат, принятый фирмами США, представлен в табл. 2.
Таблица 2
Вариант классификации затрат, принятый фирмами США
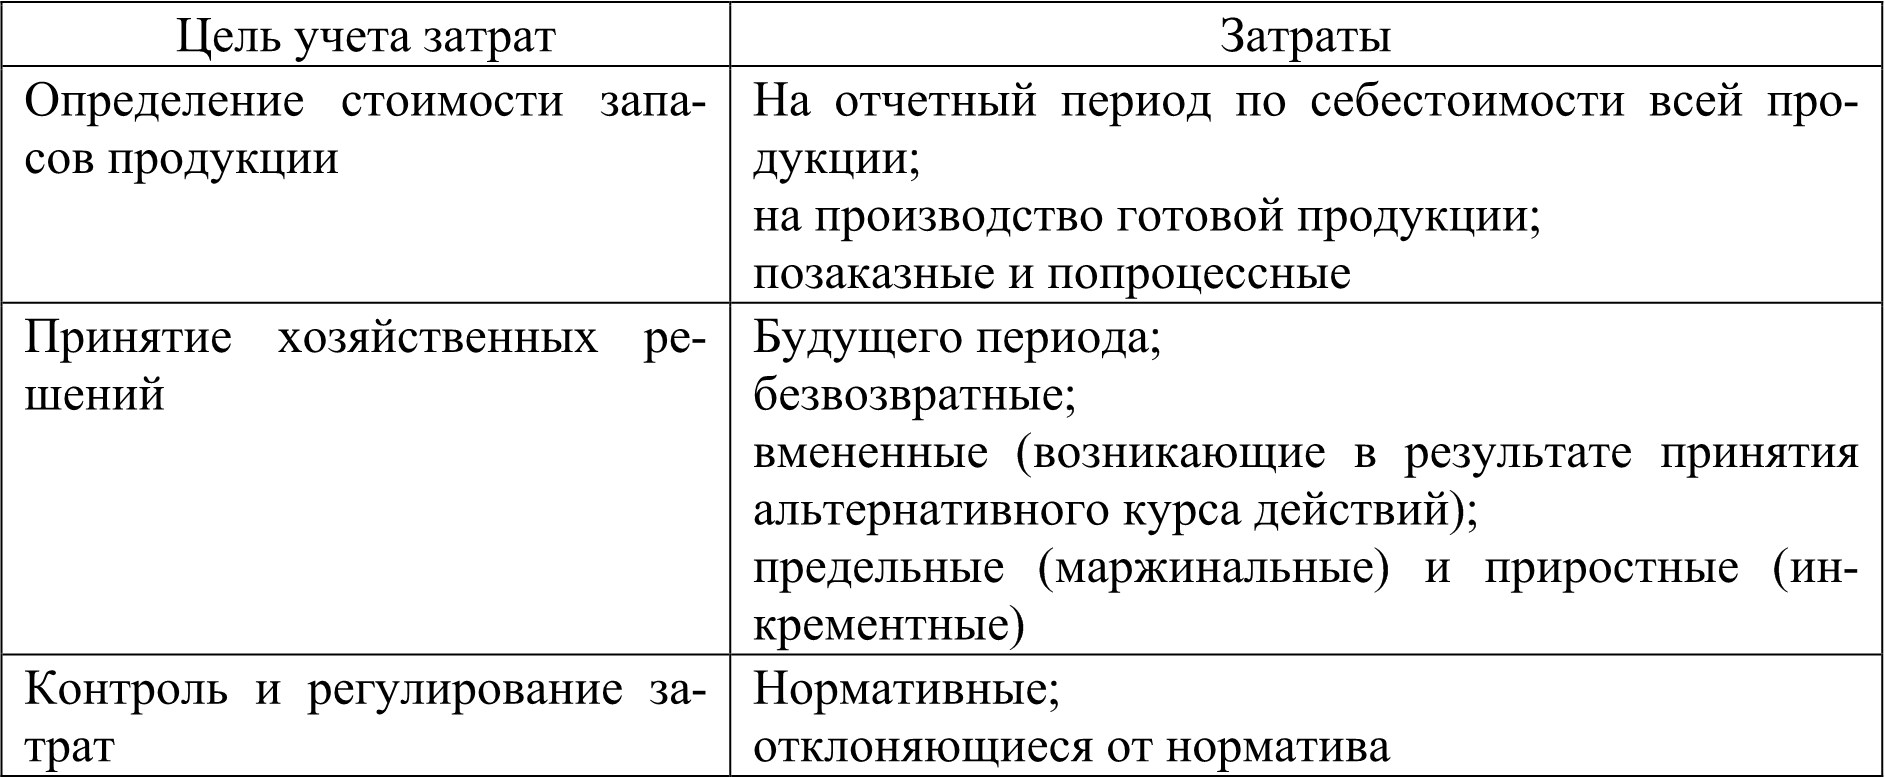
Представленная в табл. 2 классификация используется для организации производственного учета на предприятии.
Классификация – это не формальный элемент анализа деятельности предприятия, а важный инструмент для построения системы управления затратами и принятия хозяйственных решений.
Для целей управления затраты на предприятии преимущественно группируют по двум признакам:
• экономическим элементам;
• калькуляционным статьям себестоимости.
Группировка по экономическим элементам используется при формировании себестоимости в целом на предприятии и включает пять основных групп расходов:
• материальные затраты;
• затраты на оплату труда;
• отчисления на социальные нужды;
• амортизация основных фондов;
• прочие затраты.
Материальные затраты представляют собой наиболее крупный элемент затрат на производство и их доля в общей сумме затрат составляет 60–90 %.
Материальные затраты можно подразделить по конкретным видам основных и вспомогательных материалов [59].
Материальные затраты по составу неоднородны и включают расходы на сырье и материалы (за вычетом стоимости возвратных отходов по цене их возможного использования или реализации, принимая во внимание, что отходы одного производства могут служить полноценным сырьем для другого). В стоимость сырья и материалов включаются оплата брокерских и иных посреднических услуг, комиссионные вознаграждения. Стоимость сырья и материалов включается в себестоимость продукции без налога на добавленную стоимость (НДС). Но существуют и исключения из этого правила. Если продукция предприятия освобождена от НДС, то у него нет возможности вычесть сумму уплаченного НДС из суммы налога, полученного при реализации продукции. В аналогичных случаях предприятию разрешается отнести уплаченный НДС на себестоимость продукции (то есть в конечном счете НДС оплачивает не изготовитель продукции, а ее покупатель). К материальным затратам также относятся:
• топливо и энергия, расходуемые на хозяйственные нужды и технологические цели;
• покупные комплектующие изделия и полуфабрикаты, подвергающиеся в дальнейшем монтажу, сборке или дополнительной обработке на данном предприятии;
• затраты на приобретение тары и упаковки, тарных материалов (если стоимость тары не включена в стоимость материалов, поставляемых в этой таре), за исключением стоимости тары по цене ее возможного использования;
• запасные части для ремонта машин и оборудования;
• производственные услуги сторонних предприятий и организаций, а также подразделений (состоящих на балансе предприятия), не относящихся к его основной деятельности;
• износ быстроизнашивающихся и малоценных предметов труда со сроком службы менее года или стоимостью менее 100-кратного размера (для бюджетных организаций 50-кратного размера) минимальной месячной оплаты труда за единицу инвентаря, инструментов, спецодежды, лабораторного оборудования и др.;
• отчисления, налоги и сборы, которые связаны с использованием природного сырья: отчисления на воспроизводство минерально-сырьевой базы, плата за воду, забираемую из водохозяйственных систем в пределах установленных лимитов, за недра, оплата работ или отчисления по рекультивации земель, плата за древесину, отпускаемую на корню, и др.;
• потери от брака и простоев по внутрипроизводственным и другим причинам.
Затраты на оплату труда являются вторым по удельному весу элементом затрат на производство. Это затраты на оплату труда основного и производственного персонала предприятия, включая стимулирующие и компенсирующие выплаты, в том числе в связи с повышением цен и индексацией доходов в пределах норм, предусмотренных законодательством, премии за производственные результаты, а также затраты на оплату труда не состоящих в штате предприятия работников, которые заняты в основной деятельности. В этот элемент затрат включаются:
• выплаты заработной платы за фактически выполненную работу в соответствии с должностными окладами, тарифными ставками и др.;
• стоимость продукции, выдаваемой в порядке натуральной оплаты работникам;
• надбавки, премии к окладам за производственные результаты;
• стоимость бесплатно предоставляемых работникам отдельных отраслей в соответствии с законодательством коммунальных услуг, форменной одежды, питания, жилья и др.;
• оплата ежегодных (очередных) и учебных отпусков;
• выплаты работникам, высвобождаемым с предприятий в связи с сокращением штатов, реорганизацией и др.
В себестоимость продукции не включаются выплаты, которые не связаны непосредственно с оплатой труда: материальная помощь и подарки работникам, ссуды на улучшение жилищных условий, оплата отдыха (если она производится не из средств фонда социального страхования) и др. Заработная плата работников детских учреждений, столовых, жилищно-коммунального хозяйства не включается в себестоимость, а покрывается из специальных источников (чистой прибыли и др.).
Третьим элементом затрат являются отчисления на социальные нужды или отчисления во внебюджетные социальные фонды (пенсионный, государственный фонд занятости, фонд социального страхования, фонды обязательного медицинского страхования). Предприятия отчисляют в пенсионный фонд 28 % от начисленной суммы оплаты труда, в фонд социального страхования – 5,4 %, в фонды обязательного медицинского страхования – 3,6 %, в государственный фонд занятости – 1,5 %.
Следующим крупным элементом затрат является износ основных производственных фондов, равный сумме амортизационных отчислений. В элементе «Амортизация основных фондов» отражается сумма амортизационных отчислений на полное восстановление основных производственных фондов, исчисленная исходя из балансовой стоимости и утвержденных в установленном порядке норм, включая и ускоренную амортизацию их активной части, производимую в соответствии с законодательством.
Предприятия, которые осуществляют свою деятельность на условиях аренды, по элементу «Амортизация основных фондов» отражают амортизационные отчисления на полное восстановление как по собственным, так и по арендованным основным фондам.
Кроме того, в данном элементе затрат отражаются амортизационные отчисления от стоимости основных фондов (помещений), предоставляемых бесплатно предприятиям общественного питания, обслуживающим трудовые коллективы, а также от стоимости помещений и инвентаря, которые предоставляются предприятиями медицинским учреждениям для организации медпунктов на территории предприятий.
Предприятия, которые производят в установленном законодательством порядке индексацию начисленных по действующим нормам амортизационных отчислений на полное восстановление основных фондов, отражают по элементу «Амортизация основных фондов» сумму прироста амортизационных отчислений в результате их индексации.
Прочие затраты в составе себестоимости продукции (работ, услуг) – это налоги, отчисления в специальные внебюджетные фонды, сборы, производимые в соответствии с установленным законодательством порядком, обязательное страхование имущества предприятия, учитываемого в составе производственных фондов, платежи за предельно допустимые выбросы (сбросы загрязняющих веществ), выплаты отдельным категориям работников, которые заняты в производстве соответствующих видов продукции (работ, услуг), вознаграждения за рационализаторские предложения и изобретения, оплата работ по сертификации продукции, платежи по кредитам в пределах ставок, установленных законодательством, затраты на командировки по установленным законодательством нормам и подъемные, затраты на организованный набор работников, плата сторонним предприятиям за пожарную и сторожевую охрану, подготовка и переподготовка кадров, оплата услуг связи, гарантийный ремонт и обслуживание, плата за аренду основных производственных фондов, вычислительных центров, банков, износ по нематериальным активам и др.
Все виды расходов по поддержанию основных производственных фондов в рабочем состоянии относятся к затратам на производство – на капитальный, средний и текущий ремонт, уход, содержание и эксплуатацию машин и оборудования и др. В случае неравномерности затрат на проведение особо сложных видов ремонта основных производственных фондов предприятия могут (но не обязаны) формировать за счет себестоимости продукции резервный фонд затрат на ремонт. Это особенно касается предприятий, на которых принято один раз в несколько лет приостанавливать на период ремонта функционирование преобладающей части оборудования и предоставлять очередной отпуск всему персоналу, кроме ремонтников и лиц, поддерживающих условия жизнеобеспечения предприятия (энергетики и др.). В таких случаях резкое возрастание затрат на ремонт вызывает определенные трудности, которых можно избежать усреднением затрат, включаемых в себестоимость продукции, в частности путем формирования с начала года резервного фонда.
Затраты в иностранной валюте отражаются в рублях по курсу Центрального банка Российской Федерации на дату совершения операций.
При составлении смет затрат группировка по экономически однородным элементам показывает, сколько и каких расходов по элементам будет или фактически произведено по объекту управления или по предприятию в целом. Для целей управления затратами на уровне подразделений и предприятия важно знать не только общую сумму затрат по тому или иному экономическому элементу, но и величину расходов на изготовление отдельных видов продукции, место возникновения и конкретное назначение этих расходов. На основе поэлементного подхода практически невозможно определить себестоимость отдельных видов продукции, поскольку при выпуске в цехе или на предприятии нескольких видов продукции сложно распределить затраты по элементам на отдельные виды продукции. К тому же группировка по элементам не включает затраты, которые связаны с реализацией продукции.
В группировку затрат по калькуляционным статьям расходов положен принцип единства цели и места расходования ресурсов. В первую очередь, такая группировка должна обеспечивать выделение затрат, связанных с производством конкретных видов продукции, которые прямо или косвенно должны быть включены в себестоимость этой продукции.
Группировка затрат по статьям расходов применяется для исчисления себестоимости отдельных видов продукции (единицы и всего выпуска за конкретный период: месяц, квартал, год), что имеет важное значение для анализа и оперативного руководства деятельностью отдельных участков производства, цехов и предприятия в целом и изыскания резервов снижения себестоимости конкретной продукции.
В качестве типовой группировки используется следующая номенклатура статей калькуляции [14]:
• сырье и материалы;
• комплектующие изделия, покупные полуфабрикаты, услуги кооперированных предприятий;
• возвратные отходы (вычитаются);
• топливо и энергия на технологические цели;
• основная заработная плата производственных рабочих;
• дополнительная заработная плата производственных рабочих;
• отчисления на социальное страхование;
• расходы на подготовку и освоение производства;
• износ приспособлений и инструментов целевого назначения и прочие расходы;
• расходы на содержание и эксплуатацию оборудования;
• цеховые расходы;
• общезаводские расходы;
• потери от брака;
• прочие производственные расходы;
• непроизводственные расходы.
Особое значение для предприятия имеет проблема отнесения различных затрат на себестоимость продукции (работ, услуг). Например, в себестоимость перевозок (работ, услуг) автомобильного транспорта включаются текущие затраты трудовых и материальных ресурсов; затраты по воспроизводству основных производственных фондов; затраты, связанные с необходимым кадровым обеспечением, включая расходы на управление; обеспечение сохранности имущества; соблюдение необходимых требований по охране окружающей среды; выполнение обязательств перед банком по предоставленным кредитам; налоги и сборы. Себестоимость перевозок является одним из основных показателей работы автотранспортного предприятия [33].
С помощью механизма формирования себестоимости продукции (работ, услуг) можно побуждать или, наоборот, «подавлять», делать невыгодными для предприятий различные виды затрат. В комплексе с налоговыми льготами этот механизм является мощным рычагом воздействия на финансово-хозяйственную деятельность предприятий.
По статьям расходов затраты группируются в зависимости от места и цели (назначения) их возникновения и относятся на каждый вид изделия прямым или косвенным методом. Эта классификация «по месту возникновения» специфична для каждой отрасли промышленности, поэтому состав расходов в каждой отрасли различен. Существуют разные виды себестоимости по месту возникновения затрат:
• технологическая – это сумма затрат на осуществление техпроцесса изготовления продукции, кроме затрат на покупные детали и узлы (она включает зарплату основных производственных рабочих с отчислениями на социальное страхование, электроэнергию на технологические нужды, материалы, техническое обслуживание, ремонт и амортизацию оборудования, стоимость приспособлений и инструмента);
• цеховая себестоимость, включающая в себя затраты на производство продукции в пределах цеха, в частности прямые материальные затраты на производство продукции, заработную плату основных производственных рабочих цеха, амортизацию цехового оборудования, социальные отчисления, общецеховые расходы, расходы по содержанию и эксплуатации цехового оборудования;
• производственная себестоимость (себестоимость готовой продукции), кроме цеховой себестоимости, включает в себя общезаводские расходы (общехозяйственные и административно-управленческие затраты) и затраты вспомогательного производства;
• полная себестоимость, или себестоимость реализованной (отгруженной) продукции – показатель, объединяющий производственную себестоимость продукции (работ, услуг) и расходы по ее реализации (коммерческие затраты, внепроизводственные затраты).
При классификации расходов по их роли в производственном процессе все затраты, которые составляют себестоимость продукции, подразделяются на основные и накладные. Это необходимо для выделения затрат, зависящих от изменения объема производства.
К основным относятся технологически неизбежные расходы, без которых вообще не может быть изготовлена продукция (затраты на сырье, материалы, на полуфабрикаты, заработную плату основных рабочих с отчислениями на социальные нужды, топливо и энергию, износ приспособлений целевого назначения, расходы на подготовку и освоение производства).
К накладным относятся расходы, которые связаны с управлением и обслуживанием производства. По месту возникновения они подразделяются на общепроизводственные расходы цеха (в котором выделяются расходы на содержание и эксплуатацию оборудования и общецеховые расходы) и общехозяйственные расходы, прочие производственные и коммерческие расходы предприятия.
Затраты по степени зависимости от объема производства делятся на условно-переменные (пропорциональные) и условно-постоянные (непропорциональные). При росте объема выпуска в натуральном выражении условно-переменные расходы возрастают пропорционально, не меняясь при этом в расчете на каждое изделие. Условно-постоянные наоборот – при росте объема выпуска в натуральном выражении не изменяются (то есть не зависят от роста объема), но уменьшаются при расчете на одно изделие.
Условно-постоянные расходы (аренда помещений, амортизация, налог на имущество, зарплата и страхование административно-хозяйственного аппарата, повременная оплата труда рабочих) остаются неизменными при изменении объема производства, а условно-переменные (сдельная зарплата производственных рабочих, материалы, сырье, технологическое топливо, электроэнергия) изменяются пропорционально объему производства продукции.
Линия затрат при наличии постоянных и переменных расходов представляет собой уравнение первой степени

где Y – сумма затрат на производство продукции;
а – абсолютная сумма постоянных расходов;
b – ставка переменных расходов на единицу продукции (услуг);
x – объем производства продукции (услуг).
Данные зависимости являются условными, поскольку действуют лишь при незначительном росте объема выпуска, пока не произошло качественных изменений в нормах расхода на изделие и структуре управления предприятием (существенным образом зависящие от объемов производства), соответственно качественных изменений в структуре затрат на производство продукции в целом. Поэтому и затраты называются условно-постоянными и условно-переменными.
Такая классификация затрат используется при планировании производства, а также при анализе финансово-хозяйственной деятельности предприятия.
По способу отнесения расходов на себестоимость конкретных видов продукции затраты подразделяются на прямые и косвенные. Прямыми считаются затраты, которые связаны с производством отдельных видов услуг и могут быть отнесены на себестоимость непосредственно по данным первичных документов. Например, к таким затратам на автотранспортном предприятии относятся заработная плата водителей автомобилей и кондукторов автобусов, отчисления на социальные нужды, затраты на автомобильное топливо, смазочные и прочие эксплуатационные материалы, износ и ремонт автомобильной резины, техническое обслуживание и эксплуатационный ремонт автомобилей, амортизация подвижного состава [33].
К косвенным относятся расходы, которые связаны с производством нескольких видов продукции и распределяются между ними с помощью специальных (косвенных) методов. Это все накладные расходы, кроме тех случаев, когда в цехе выпускается один вид продукции и «общепроизводственные расходы» становятся прямыми. В производствах с комплексной переработкой сырья все расходы, как правило, распределяются косвенными методами.
Классификация затрат на прямые и косвенные необходима для организации раздельного учета полных и частичных затрат на производство.
Контрольные вопросы и задания
1. По каким видам экономической деятельности проводится группировка затрат на производство?
2. Какие объекты управления приобретают решающее значение при группировке затрат в производственном процессе?
3. По каким признакам группируются затраты на предприятии для целей управления?
4. Какие группы расходов включает в себя группировка затрат по экономическим элементам?
5. Для какой цели применяется группировка затрат по статьям расходов?
6. Перечислите виды себестоимости по месту возникновения затрат.
7. Какова классификация расходов по их роли в производственном процессе?
3. Планирование затрат
3.1. Необходимость планирования затрат
В экономической литературе используются такие понятия, как «издержки», «затраты», «расходы». Это затраты предприятия, связанные с выполнением определенных операций.
Термин «издержки» используется чаще всего в экономической теории. Это суммарные жертвы предприятия, связанные с выполнением конкретных операций. Они включают в себя как явные (бухгалтерские, расчетные), так и вмененные (альтернативные) издержки.
Явные (расчетные) издержки – это выраженные в денежной форме фактические затраты, вызванные приобретением и расходованием разных видов экономических ресурсов в процессе производства и обращения продукции, товаров или услуг [38].
Данные издержки, выраженные в денежной форме, называются себестоимостью и являются частью стоимости продукта. В нее включают стоимость материалов, сырья, электроэнергии, топлива и других предметов труда, заработную плату производственного персонала, амортизационные отчисления и прочие денежные расходы.
Альтернативные (вмененные) издержки выражают упущенную выгоду, которую получило бы предприятие при выборе производства альтернативного товара по альтернативной цене на альтернативном рынке.
Затраты представляют собой явные (фактические, расчетные) издержки предприятия, а расходы – уменьшение средств предприятия или увеличение его долговых обязательств в процессе хозяйственной деятельности.
Расходы означают факт использования материалов, сырья, услуг. Только в момент реализации предприятие признает свои доходы и связанную с ним часть затрат – расходы.
В процессе своей деятельности предприятие совершает материальные и денежные затраты на простое и расширенное воспроизводство основных фондов и оборотных средств, производство и реализацию продукции, социальное развитие трудового коллектива и др. Основной удельный вес во всех расходах предприятий занимают затраты на производство продукции.
Совокупность производственных затрат показывает, во что обходится предприятию изготовление выпускаемой продукции, т. е. составляет производственную себестоимость продукции. Предприятия производят также затраты по реализации (сбыту) продукции, т. е. осуществляют внепроизводственные, или коммерческие, расходы (на упаковку, транспортировку, хранение, рекламу и др.).
Производственная себестоимость и коммерческие расходы составляют полную, или коммерческую, себестоимость продукции. Ее определение на предприятии необходимо для:
• маркетинговых исследований и принятия на их основе решений о начале производства нового изделия (оказания нового вида услуг) с наименьшими затратами;
• определения степени влияния отдельных статей затрат на себестоимость продукции (работ, услуг);
• ценообразования;
• правильного определения финансовых результатов работы, а соответственно, и налогообложения прибыли.
Процесс управления затратами и себестоимостью продукции предприятия носит комплексный характер и предполагает решение вопросов формирования издержек производства и себестоимости как отдельных видов продукции, так и всей их совокупности, определение рентабельности, установление продажных цен по каждому изделию, осуществление контроля за состоянием и характером изменений фактической себестоимости и величины затрат по сравнению с плановыми показателями, утвержденными предприятием, и в динамике, выявление и практическое использование резервов экономии затрат и снижения себестоимости.
Прогнозирование и планирование, нормирование затрат, организация их учета и калькулирование себестоимости продаж, анализ, контроль и регулирование деятельности по ходу ее осуществления являются основными элементами управления затратами и себестоимостью продукции промышленного предприятия.
Трудно переоценить то значение, которое имеет наличие информации об издержках для деятельности предприятия и результатов этой деятельности. Собственники и управляющие предприятием, акционеры, органы исполнительной власти, кредиторы являются пользователями такой информации.
Непосредственно в процессе управления себестоимостью продукции и издержками решают, где, когда и в каких объемах должны расходоваться ресурсы предприятия, где, для чего и в каких объемах нужны дополнительные финансовые ресурсы и как достичь максимально высокого уровня отдачи от использования ресурсов. Поэтому обеспечение экономного использования ресурсов и максимизация отдачи от них является целью управления издержками и себестоимостью продукции.
Любому предприятию необходимо использовать разнообразную информацию о деятельности предприятия в системе управления затратами и себестоимостью продукции:
• при прогнозировании, установлении показателей себестоимости продукции, оценке ожидаемой величины затрат с целью нахождения путей развития предприятия и ожидаемой прибыли и рентабельности на период более двух лет;
• в процессе планирования, то есть обоснования величины затрат и себестоимости продукции на предстоящие один или два года с учетом организационного уровня производства и влияния всех факторов, поддающихся количественной оценке, так как большое значение при текущем планировании затрат и себестоимости продукции имеет экономическое обоснование решений о производстве новых изделий и снятии с производства устаревших, об учете эффективности использования всех видов ресурсов, организационно-технических мероприятий, новой техники, внедрения новой технологии и т. д.;
• при нормировании, определении оптимального размера затрат материальных, финансовых и трудовых ресурсов при производстве запланированной к выпуску продукции;
• в процессе обоснования калькуляции себестоимости продукции, улучшения учета фактических затрат;
• при анализе затрат и себестоимости продукции путем сравнения фактических показателей с плановыми, с предприятиями-конкурентами, в динамике и расчете факторов, влияющих на эти изменения;
• в процессе контроля и регулирования показателей по ходу хозяйственно-финансовой деятельности, возможностей по снижению величины и уровня себестоимости продукции и выявления резервов экономии издержек производства (за счет устранения имеющихся недостатков в деятельности предприятия, совершенствования управления и организации производства и др.)
Для обеспечения эффективного управления издержками и формированием себестоимости выпускаемой продукции предприятие должно:
• увеличивать производство конкурентоспособной продукции за счет более низких издержек и, следовательно, цен;
• обеспечивать руководство качественной и объективной информацией о себестоимости отдельных видов продукции и учитывать позиции своей продукции на рынке по сравнению с продуктами предприятий-конкурентов;
• применять возможности гибкого ценообразования;
• предоставлять достоверные данные для составления финансового отчета и бюджета предприятия;
• использовать возможность оценки деятельности каждого структурного подразделения с финансовой точки зрения;
• принимать рациональные и результативные решения.
Предприятие должно учитывать две составляющие в деле управления издержками – внутреннюю и внешнюю. Первая составляющая в основном влияет на величину производственной себестоимости, а внешняя – на себестоимость реализованной продукции.
Руководство предприятия постоянно находится перед необходимостью выбора оптимальных решений, которые касаются цены реализации, ассортимента и объема выпускаемой продукции, номенклатуры, инвестиционной и кредитной политики и другое. С помощью экономически обоснованных решений рассчитывают и анализируют альтернативные варианты поведения предприятия.
Недостаточно, чтобы отдельные решения были экономически целесообразными сами по себе. Нужно добиваться того, чтобы вся деятельность предприятия в комплексе стала рентабельна и была способна обеспечивать денежные поступления в объеме, удовлетворяющем заинтересованные в финансовых результатах производства лица (владельцев, руководителей, кредиторов, работников). Определение экономических результатов деятельности предприятия, ожидаемых в будущем, является основной задачей планирования затрат.
Планирование представляет собой один из элементов управления, включающий выбор цели предприятия и средств для ее достижения.
Планирование на автомобильном транспорте является важнейшей функцией процесса управления. Планирование позволяет [33]:
• предвидеть перспективу развития транспортного предприятия;
• рационально распределять и использовать ресурсы;
• обеспечивать устойчивое развитие предприятия и избегать риска банкротства;
• эффективно проводить научно-техническую политику на предприятии;
• повышать качество транспортных услуг в соответствии с требованиями рынка;
• повышать эффективность производства и стабилизировать финансовое состояние предприятия;
• эффективно осуществлять контроль за производственно-хозяйственной деятельностью.
Планирование создает мост между существующим положением и тем, которого мы хотим достичь в будущем. Основной задачей планирования является сведение к минимуму риска предпринимательства.
Планирование подразделяется на краткосрочное и долгосрочное. Краткосрочные планы составляются на месяц, квартал, год; долгосрочные (перспективные) составляются на 3–5 лет (для крупных фирм – и на более длительный период).
Задача долгосрочного планирования – на основании анализа шансов и рисков, порождаемых внешней, макроэкономической средой, сильных и слабых сторон предприятия выбрать адекватный вариант его деятельности. Составляется прогноз ожидаемой конъюнктуры и изменения внешней экономической среды (на основании расчета вероятности спада производства, повышения уровня инфляции, усиления конкуренции и т. п.). Любое предприятие направлено на развитие, то есть необходимо разрабатывать новую продукцию, или совершенствовать выпускаемую, или сочетать оба направления. Для развития необходимо вложение средств в разработку новых изделий, создание соответствующего технического и кадрового потенциала, формирование рынков сбыта, поиск поставщиков материальных ресурсов и т. п.
Избирая то или иное направление деятельности, предусматривающее вовлечение ресурсов в производство на длительный период, руководству предприятия необходимо иметь четкое представление о величине затрат, связанных с принимаемым решением.
Каждому рассматриваемому варианту действий соответствуют определенные затраты, уровень которых необходимо просчитать на стадии планирования.
Планирование затрат – это определение целей предприятия и его подразделений в форме производственных задач и выбора средств, направленных на их выполнение. Планы детализируются в сметах, которые отражают затраты в денежном выражении. Поэтому планирование затрат заключается в выявлении состава затрат и их количественной оценке.
Планирование затрат используется для определения общей стоимости потребляемых в процессе производства ресурсов (денежных, материальных, трудовых) и расчета ожидаемой прибыли. Оно служит базой для контроля за рациональным использованием ресурсов.
При планировании решаются следующие задачи:
• расчет стоимости ресурсов, необходимых для производства продукции;
• определение общего объема затрат на производство;
• исчисление себестоимости производства каждого вида продукции.
Предполагаемый объем затрат рассчитывают исходя из намечаемой структуры (номенклатуры и ассортимента) продукции и объема ее производства.
Задачи планирования решаются путем технико-экономических расчетов. При этом используют материальные технические нормы, нормативы труда и иные параметры производственного процесса, фиксируемые технической документацией, а также учитывают экономические условия производственной деятельности: цену ресурсов, систему оплаты труда, нормативы платежей и другие, устанавливаемые законами и нормативными актами.
Определение состава и объема затрат не столько экономическая, сколько технико-экономическая задача. Уровень затрат на предприятии зависит от профессионализма и творческого потенциала организаторов производства и инженерных кадров, а корректность отнесения затрат на виды деятельности предприятия, производственные подразделения, единицы продукции и другие объекты зависит от квалификации экономистов.
Прогнозирование и планирование затрат подразделяют на перспективное (на стадии долгосрочного планирования) и текущее (на стадии краткосрочного планирования).
Задача долгосрочного планирования – это подготовка информации о планируемых затратах при освоении новых рынков сбыта, увеличении мощности предприятия, организации разработки и выпуска новой продукции (работ, услуг). Это могут быть затраты на НИОКР и маркетинговые исследования, капитальные вложения.
Текущие планы детализируют реализацию долгосрочных целей предприятия.
Если точность долгосрочного планирования затрат невелика и поддается влиянию инфляционного процесса, политики государства в области экономического управления предприятиями, поведения конкурентов, а также и форс-мажорных обстоятельств, то краткосрочное планирование затрат, отражающее нужды ближайшего будущего, более точно, поскольку обосновывается квартальными, годовыми расчетами.
Организация является важнейшим элементом эффективного управления затратами. Она определяет, каким образом на предприятии управляют затратами, то есть кто это делает, с использованием какой информации и документов, в какие сроки, какими способами. Определяются места возникновения затрат, центры затрат и центры ответственности за их соблюдение. Разрабатывается иерархическая система линейных и функциональных связей руководителей и специалистов, которые участвуют в управлении затратами, эта система должна быть совместима с организационно-производственной структурой предприятия.
Еще классики менеджмента указали на то, что отсутствие планов на предприятии сопровождается колебаниями, несвоевременной переменой ориентации, ошибочными маневрами, что является причиной плохого состояния дел, если не краха.
Как показала практика, планирование создает следующие важные преимущества:
• делает возможной подготовку к использованию будущих благоприятных условий;
• проясняет возникающие проблемы;
• подталкивает менеджеров к реализации своих решений в дальнейшей работе;
• улучшает координацию действий в организации;
• создает предпосылки для повышения образовательной подготовки менеджеров;
• повышает возможности в обеспечении фирмы необходимой информацией;
• способствует более рациональному распределению ресурсов;
• улучшает контроль в организации.
Заманчиво было бы предположить, что планирование ведет к достижению фирмой такого финансового успеха, который может быть выражен во впечатляющих экономических показателях. Многие специалисты по планированию ищут такие конкретные примеры, которые могли бы показать такую взаимозависимость. Однако дальше отдельных предположений дело не идет. Как показывает опыт, значительный рост и большой успех фирмы очень часто связаны не с формальным планированием, а скорее являются следствием предпринимательского таланта, решительного и энергичного руководства фирмой. Кроме того, многие предприятия, в том числе и российские, начинают применять планирование в тот период своего развития, когда уже прошел этап бурного роста, когда появляются проблемы в обеспечении стабильности, закреплении достигнутого успеха.
3.2. Определение допустимой величины затрат
Разница между целевой ценой и целевой прибылью дает допустимые затраты, гарантирующие рыночный успех продукта в долгосрочной перспективе, то есть такие затраты, которые теоретически нельзя превышать при производстве продукции.
Столь узко заданные допустимые затраты, как правило, достижимы лишь со значительным усилием, и на практике они обычно большие, чем целевые.
В процессе долгосрочного планирования для выбора рационального решения очень важна информация о составе и структуре продукции, об уровне затрат в целом и в отдельные периоды, о предполагаемых затратах на производство того или иного продукта, о потребности в капитальных вложениях. На основании данной информации решаются вопросы о том, какие товары продавать на тех или иных рынках, по каким ценам, как осуществлять финансирование (в какие сроки, из каких источников), где лучше размещать производство.
Предварительная оценка допустимой величины затрат может предотвратить производство убыточной продукции. Эту оценку следует производить на основе четко определенных объемов производства (желательно предусмотреть многовариантные задания и расчеты соответствующих затрат); вариантов замены материалов; технологии производства изделий;
разбивки затрат и качественных показателей на составляющие для сравнения их с затратами и показателями, достигнутыми конкурирующими предприятиями; цен на материалы и тарифы на услуги других предприятий. Предварительная оценка призвана выявить необходимость дальнейшей модернизации изделия. При разработке перспективных (долгосрочных) планов оценка предполагаемых затрат учитывает издержки на новое оборудование и другие элементы основного капитала.
К расчету предварительных затрат следует приступать при маркетинговых исследованиях и на стадии разработки изделия, так как именно в ходе конструирования, разработки технологии, определения емкости рынка закладывается уровень затрат, начинается планирование доходов и контроль за затратами производства.
После подсчета фактических и нормативных затрат можно определить разницу между ними и установить, чем она вызвана: различным объемом прямых затрат, накладных расходов; затратами на обеспечение качества, изменениями стандартных норм; выбором между производством и приобретением полуфабрикатов; влиянием спроса, цены или других факторов; количеством выпускаемой продукции.
При предварительной оценке необходимо постоянно уделять внимание учету прямых затрат, которые воздействуют на общие затраты производства, например, почасовых затрат на различные операции, а также сравнительному анализу затрат при использовании различных материалов и др.
Квалифицированная предварительная оценка позволяет исключить дорогостоящие, нерентабельные элементы из производственного процесса.
При оценке конечных затрат нужно учесть все возможные расходы на изготовление универсального изделия (аналога). Поскольку выпуск нового изделия часто требует больших трудовых и материальных затрат и накладных расходов, необходимо выявить эти отклонения от затрат на идентичные виды уже освоенной продукции.
На этапе текущего планирования в условиях рыночной экономики объем допустимых затрат на продукцию (его коммерческую себестоимость) диктует рыночная цена, в основе которой лежат затраты предприятий-конкурентов, производящих идентичную продукцию.
В случае, когда предприятие принимает решение о производстве продукции без получения прибыли от ее реализации (например для сохранения рабочих кадров), ri = 0. В данном случае рыночная цена изделия является верхним пределом общего объема допустимых затрат для предприятия по продукции.
Величину прямых материальных затрат Змi по i-му изделию определяют по конструкторско-технологическим документам i-гo изделия, исходя из норм расхода и рыночных цен материалов, сырья, покупных изделий, полуфабрикатов и услуг производственного характера сторонних организаций, топлива и энергии на технологические цели:

где Змi – величина прямых материальных затрат;
Sqj – норма расхода на i-e изделие j-гo сырья, материала, покупных изделий, полуфабрикатов и услуг производственного характера сторонних организаций, топлива и энергии на технологические цели;
Цj – рыночная цена j-гo сырья, материала, покупных изделий, полуфабрикатов и услуг производственного характера сторонних организаций, топлива и энергии на технологические цели.
Расчет допустимой величины затрат при производстве новой продукции на стадии текущего планирования не является для предприятия самоцелью, так как он не отвечает на главный вопрос – сможет ли предприятие при его организационно-техническом уровне производства изготавливать продукцию. Нужно рассчитать величину допустимых затрат на заработную плату основных производственных рабочих.
Допустимую величину затрат на заработную плату основных производственных рабочих рассчитывают с учетом установленных текущим планом коэффициента расходов на продажу, а при реализации идентичной продукции, коэффициента отчислений на социальные нужды к заработной плате основных производственных рабочих и коэффициента накладных косвенных расходов к заработной плате основных производственных рабочих.
Учитывая сложившуюся на предприятии среднечасовую оплату труда основных производственных рабочих по профессиям и квалификации, которая предусмотрена технологией изготовления нового продукта, рассчитывается допустимая для предприятия максимально возможная трудоемкость его изготовления.
Если объем рассчитанных допустимых затрат при планировании производства нового продукта таков, что угрожает убытками предприятию и невозможностью уложиться в расчетную, допустимую трудоемкость его изготовления, это сигнал, который оповещает, что новое изделие экономически неконкурентоспособно и надо принимать немедленные меры для повышения эффективности производства.
Причины превышения экономически целесообразного уровня затрат следует искать в устаревшей технологии производства, несовершенной конструкции изделия, методах учета и контроля затрат, которые не способны компенсировать возрастающие расходы на отдельные виды ресурсов (например, энергоносители и др.). Предварительная оценка допустимых конечных затрат является основой повышения конкурентоспособности предприятия.
3.3. Взаимосвязь капитальных вложений, текущих затрат и доходности предприятия
Выделяют три периода в развитии теории и практики оценки экономической эффективности инвестиций:
• первый (до 1917 г.) – период капиталистических отношений в России;
• второй (с 1917 по 1990 г.) – период централизованной плановой экономики;
• третий (с 1990 г. по настоящее время) – период перехода к рыночным отношениям в условиях смешанной экономики.
Сущность капитальных вложений. Капитальные вложения являются составной частью капиталообразующих инвестиций. Они представляют собой затраты, которые направлены на создание и воспроизводство основных фондов. Капитальные вложения являются необходимым условием существования предприятия. Не обращая внимания на них, фирма может увеличить свои прибыли в краткосрочном периоде, однако в долгосрочном периоде это приведет к потере прибыли, неспособности фирмы конкурировать на рынке.
В состав капитальных вложений входят:
• затраты на строительно-монтажные работы;
• затраты на приобретение основных фондов (машины, станки, оборудование);
• затраты на проектно-изыскательские работы, НИОКР и т. д.;
• инвестиции в трудовые ресурсы;
• прочие затраты.
К важнейшим направлениям использования капитальных вложений относят:
• новое строительство, т. е. строительство новых предприятий на вновь осваиваемых площадях;
• расширение действующих предприятий путем сооружения их вторых и последующих очередей, расширение уже функционирующих основных и вспомогательных цехов, введение в строй дополнительных цехов и производств;
• реконструкция, т. е. осуществляемое в процессе деятельности предприятия частичное или полное переустройство производства без строительства новых или расширения действующих основных цехов (кроме этого, к реконструкции относится расширение существующих и сооруженных новых объектов вспомогательного назначения, а также возведение новых цехов взамен ликвидированных);
• техническое перевооружение действующего предприятия, т. е. повышение технического уровня отдельных участков производства и агрегатов путем внедрения новых технологий и техники, автоматизации и механизации, модернизации изношенного оборудования.
Выбор фирмой того или иного направления капитальных вложений зависит от целей, которые она преследует при осуществлении инвестиций. Тем не менее чаще эффективнее осуществлять капитальные вложения на реконструкцию и техническое перевооружение действующего производства, что позволяет значительно уменьшить сроки ввода в действие производственных мощностей (как правило, отпадает необходимость сооружения вспомогательных цехов, линий электропередачи, коммуникаций, систем водоснабжения) с относительно меньшими капитальными вложениями, чем при строительстве новых или расширении действующих предприятий. Такие затраты окупаются в среднем в три раза быстрее.
Потребность капитальных вложений обусловлена долгосрочными прогнозами сбыта, определяющими мощность и форму производственных процессов, в отдельных случаях на много лет. К примеру, сталелитейная и химическая отрасли содержат сложные, капиталоемкие производственные процессы, поэтому существенное повышение их основных производственных мощностей может быть осуществлено только за счет переоборудования существующих предприятий или строительства новых. Безусловно, решение о капитальных вложениях такого масштаба принимаются не часто.
Помимо капитальных вложений в средства производства фирма может также их инвестировать в трудовые ресурсы. Инвестиции в человеческий капитал представляет собой любое действие, повышающее квалификацию и способности или производительность труда рабочих. Эти затраты можно рассматривать как инвестиции, поскольку текущие расходы (издержки) осуществляются с тем расчетом, что эти затраты будут многократно компенсированы возросшим потоком доходов в будущем.
Планируемые, реализуемые и осуществленные инвестиции принимают форму капитальных (инвестиционных) проектов. Однако эти проекты необходимо оценить на основе сопоставления затрат на проект и результатов его реализации. Для этого осуществляют анализ проектов (анализ инвестиционных проектов).
Проектный анализ – анализ доходности капитального проекта на основе сопоставления затрат на проект и выгод, которые будут от него получены в будущем.
Рассматривая доходность инвестиционного проекта, целесообразно сравнивать две будущие альтернативные ситуации: фирма осуществила свой проект; фирма не осуществила свой проект. В модифицированном виде этот прием можно представить формулой

где Pинв – доходность инвестиционного проекта;
Pпр – изменения в выгодах (доходах) благодаря проекту;
Спр – изменения затрат вследствие внедрения проекта.
На практике встречаются случаи, когда выгоды заранее заданы, но их трудно оценить в денежном выражении. Тогда используют метод (прием) наименьших затрат. Предположим, что руководство предприятия поставило задачу: обеспечить за счет фирмы содержание детей в детских садах. Для решения данной задачи и получения тем самым выгоды (хотя ее очень трудно перевести в рубли) разрабатывают несколько альтернативных проектов.
В чем же сущность капитальных вложений? Опираясь на экономическую теорию, можно сказать, что понятие «капитальное вложение» является по своей сути разновидностью реальных инвестиций. Напомним, что помимо объективных (реальных), существуют еще и финансовые инвестиции (вложения в ценные бумаги и валюту). Поэтому в зависимости от предмета вложения средств инвестиции делятся на реальные и финансовые.
К реальным инвестициям также относят вклады в основной капитал, в материально-производственные и нематериальные активы. В этом аспекте сущность капитальных вложений является частью инвестиций в основной капитал. Кроме того, к инвестициям в основной капитал относятся вклады в недвижимость.
Получается, что любое вложение финансовых и технических ресурсов в формирование и регенерацию основных фондов является по своей сущности капитальным вложением. Если вы решаете вложить средства в переоснащение, строительство новых объектов или реконструкцию уже имеющихся, поддержку производства – все это относится к капитальным вложениям.
Зачастую именно под понятием «капитальные вложения» подразумеваются реальные инвестиции, поскольку основная часть реальных инвестиций осуществляется в форме капитальных вложений. Поэтому более детальное исследование целей капитальных вложений, контроль за тенденциями и динамикой использования капитальных вложений позволит наиболее грамотно и эффективно построить инвестиционную политику и иметь возможность динамично влиять на нее и корректировать ее реализацию. Данный подход позволит модернизировать производство, внедрить новые технологии, увеличить рентабельность производства, а все это способствует нахождению новых рынков сбыта производимой продукции, а значит, увеличению прибыли и совокупной стоимости фирмы.
В зависимости от формы собственности капитальные вложения разделяются на государственные вложения (их направление зависит от политики государства в конкретной отрасли) и вложения собственников (зависит от желаний и воли собственников предприятия).
В свою очередь государственные капитальные вложения подразделяются на централизованные и нецентрализованные. Нецентрализованные – это прежде всего вложения государственными предприятиями собственных средств исходя из собственных соображений целесообразности инвестирования в ту или иную область. Централизованные осуществляются напрямую из государственного бюджета различного уровня, при этом как правило цели инвестиций заранее определены и утверждены каким-либо постановлением или иным нормативным документом. Подобные вложения могут носить как возвратный, так и безвозвратный характер.
В зависимости от характера затрат в понятие «капитальные вложения» входят затраты на монтажные и строительные работы, затраты на покупку различного оборудования и инвентаря, прочие расходы. Под расходами на монтажные и строительные работы подразумевается постройка новых зданий и конструкций, ремонт и переоснащение имеющихся конструкций и сооружений, возведение различных технических сетей (отопление и водоснабжение, электричество и т. п.). Под затратами на оборудование понимается не только его покупка, но и монтаж, наладка (если оно того требует). К категории «оборудование» также относятся различные транспортные средства. В «прочие капитальные вложения» можно отнести различные сопутствующие расходы.
Различаются капитальные вложения в объекты производственного и непроизводственного назначения. Затраты на основные фонды, то есть расходы на здания, агрегаты, машины, оборудование, различные технические конструкции, являются производственными капитальными вложениями. А затраты на цели, которые не имеют непосредственного отношения к производству (в основном это объекты социального характера), являются, соответственно, вложениями непроизводственного назначения – детские сады, спортивные площадки, библиотеки и т. п.
Оценка эффективности капитальных вложений. Взаимосвязь капитальных вложений и текущих издержек можно проконтролировать, анализируя показатели эффективности капитальных вложений.
Определение абсолютной (общей) эффективности капитальных вложений (отношение эффекта к затратам) имеет важное значение для планирования производства продукции, работ и услуг и их анализа, особенно в связи с задачей повышения эффективности производства в условиях полной занятости рабочей силы и максимального использования природных ресурсов. По отраслям и предприятиям используются показатели фондоемкости, или фондоотдачи, которые сопоставляются с показателями себестоимости продукции. Рост фондоемкости (или снижение фондоотдачи) может покрываться снижением текущих затрат и возмещаться в течение нормативного срока. В этом и заключается проблема окупаемости капитальных вложений.
Экономическая эффективность капитальных вложений, как производственных, так и непроизводственных, в большой мере находится в зависимости от снижения фактических затрат на строительство, увеличения его качества, сокращения степени освоения производственных мощностей, сроков строительства и достижения проектных экономических показателей.
Различаются плановая и фактическая эффективность капитальных вложений. Плановая – задается планом исходя из возможностей использования внутренних ресурсов производства, снижения материалоемкости и фондоемкости продукции, повышения производительности труда, а также увеличения масштабов производства и учета достижений научно-технического прогресса. Величина плановой эффективности рассчитывается из соотношения планового эффекта и затрат. Фактическая – рассчитывается сопоставлением отчетных данных о затратах с данными об эффекте в целом, по отраслям и предприятиям.
Сравнительная экономическая эффективность капитальных вложений используется для выбора оптимального из возможных плановых и проектных вариантов капитальных вложений, имеющих целью осуществление поставленной задачи по производству продукта для удовлетворения данной потребности. Для этого капитальные вложения и текущие затраты сопоставляются по вариантам и выбирается вариант, наилучший по срокам окупаемости или по приведенным затратам. Для расчетов сравнительной эффективности существенное значение имеет правильное определение нормативного коэффициента эффективности (величина, обратная нормативному сроку окупаемости). Норматив сравнительной эффективности применяется для приведения капитальных вложений к годовой размерности и суммирования с текущими затратами. Он устанавливается на уровне той минимально допустимой экономии текущих затрат или прибыли по отношению к вложениям, при которой данное вложение считается целесообразным для реализации.
3.4. Влияние инфляции на принятие решений
Инфляция ставит предприятие в тяжелое финансовое положение, побуждая необходимость приобретения материалов, сырья, оборудования по все возрастающим ценам. Чтобы покрыть убытки, прибегают к повышению рентабельности в основном за счет увеличения цен на продукцию, что в условиях низкой платежеспособности покупателей приводит к снижению объема реализации или к новому инфляционному витку. Требования увеличить заработную плату, индексировать доходы способствуют закреплению инфляции на достаточно высоком уровне.
Высокая инфляция не может долго находиться в соответствии с высокими темпами роста, она ухудшает конкурентоспособность и отрицательно воздействует на инвестиции.
Инфляция изменяет систему оплаты труда и, как следствие, приводит к снижению его производительности. Более того, делает нерентабельными сбережения, ограничивает возможность экономического роста в будущем.
Высокие темпы инфляции затрудняют перспективное планирование, поскольку невозможность объективного прогнозирования препятствует расчету запланированных затрат и доходов.
Инфляционные ожидания затрудняют и планирование реализации, поскольку нарушаются закономерности спроса, которые характерны для стабильных условий хозяйствования.
Нерентабельность инвестиций при высоких темпах инфляции подталкивает предприятие в погоню за сиюминутной выгодой, что снижает их конкурентоспособность и возможность длительного успешного существования.
Неупорядоченный инфляционный процесс негативно сказывается на эффективности всей системы управления затратами, так как подверженность расходов инфляции подрывает дисциплину соблюдения запланированного уровня затрат.
На качество расчетов уровня затрат и принятие хозяйственных решений влияет не столько сам уровень инфляции, сколько степень его предсказуемости. Бесспорно, если инфляция в течение большого периода времени остается хоть и высокой, но относительно стабильной, ее удается спрогнозировать в расчетах затрат и финансовых результатов, обеспечить их достаточную точность.
Если фактический уровень инфляции превосходит значение, которое было заложено в плановых расчетах, то фактические затраты на производство и реализацию продукции превышают планируемые. Необходимо оперативно повышать цены на продукцию, чтобы избежать убытков, но не всегда это удается сделать. Как уже было отмечено, рост цен сокращает спрос и ведет к снижению объема продаж, что, несомненно, вызывает сокращение прибыли и рентабельности производства.
При снижении фактического уровня инфляции против заложенного в экономические расчеты фактический уровень затрат на предприятии будет ниже планируемого, что приведет к искусственному росту рентабельности производства, необоснованному повышению цен. Все экономические расчеты и в данном случае нужно срочно выполнить заново.
Таким образом, нестабильный уровень инфляции требует резкого повышения объема и оперативности экономических расчетов, что делает эту работу очень дорогой и трудоемкой.
Контрольные вопросы и задания
1. Какие задачи решаются в процессе планирования затрат?
2. Каков порядок определения допустимых затрат на продукцию?
3. Раскройте сущность сметы затрат и назовите виды смет.
4. Как сказываются капитальные и текущие затраты на доходности продукции?
5. Охарактеризуйте влияние инфляции на уровень затрат.
6. Объясните роль использования разнообразной информации о деятельности предприятия в системе управления затратами и себестоимостью продукции.
7. Каким образом рассчитывается плановый объем затрат?
8. Объясните необходимость планирования в экономической организации.
9. Раскройте сущность капитальных вложений.
4. Определение затрат на стадиях экономического жизненного цикла продукта
4.1. Связь параметров и стадий экономического цикла продукта
Жизненный цикл товара (ЖЦТ) представляет собой модель, которая описывает изменения спроса на продукт с момента его первоначального появления на рынке до полного прекращения его продаж. Считается, что эти изменения носят именно циклический характер, поэтому с помощью модели ЖЦТ маркетинг может строить реальные стратегические планы.
Жизненный цикл товара (продукта) на рынке содержит следующие стадии [19]:
• разработка продукта;
• рождение (или внедрение на рынок);
• рост (также может отдельно выделяться стадия развертывания, находящаяся между ростом и зрелостью, которая характеризуется резким снижением темпов роста рынка);
• зрелость;
• насыщение (или cпад).
Для определения стадии жизненного цикла продукта в качестве отличительных паpаметpов могут быть использованы следующие 6 переменных:
• темпы роста рынка;
• изменения темпов роста рынка;
• темпы технологических изменений продукта;
• темпы технологических изменений процесса;
• сегментация рынка;
• основная функциональная проблема.
Связь параметров и стадий экономического цикла продукции представлена на рис. 4.1.
Число сегментов рынка. При высокой степени сегментации рынка каждый сегмент потребителей с различными запросами является весьма привлекательным, поскольку позволяет конкурентам получить такие преимущества, как диффеpенциpованное ценообразование, и предложить множество разновидностей одного и того же продукта. Это заманчиво как для крупных конкурентов, которые имеют возможность выбрать много сегментов, так и для мелких, которые предпочитают одну нишу.

Рис. 4.1. Связь параметров и стадий экономического цикла продукции
Технологические изменения в конструкции товара. Роль и значение технологии, которая заключена в характеристике продукта, и темпы ее изменения являются функциями общего темпа технологических изменений в отрасли. В новых отраслях продукция видоизменяется довольно быстро, поскольку запросы потребителя еще недостаточно известны. В стабильных отраслях темп изменений в технологии продукта замедляется.
Темпы технологических изменений в конструкции товара. Роль и значение технологии, которая используется в процессе производства, и темпы ее изменения очень важны. Сохранит или нет свое положение бизнес, если не модернизирует технологию своего процесса производства, зависит от стадии жизненного цикла отрасли. На стадиях вытеснения и зрелости улучшение технологического процесса просто необходимо для сохранения конкурентного преимущества. В связи с этим большая часть изменений происходит на этих стадиях.
Основная функциональная проблема. От решения вопросов функциональной области в первую очередь будет зависеть экономический успех. К таким областям отнесены: исследования и разработки, производство, техническое обеспечение, маркетинг и pаспpеделение, финансы.
4.2. Затраты по стадиям экономического жизненного цикла продукта
Структура жизненного цикла изделия представлена на рис. 4.2.
К основным составляющим жизненного цикла любого изделия относятся:
• маркетинговые исследования потребностей рынка;
• пробный маркетинг;
• генерация идей и их фильтрация;
• техническая и экономическая экспертиза проекта;
• научно-исследовательские работы по тематике изделия;
• опытно-конструкторская работа;
• подготовка производства изделия на заводе-изготовителе серийной продукции;
• собственно производство и сбыт;
• эксплуатация изделий;
• утилизация изделий.
Составляющие жизненного цикла (4–7) являются предпроизводственными, и их можно рассматривать как комплекс научно-технической подготовки производства.
Границы стадий жизненного цикла изделия приведены в табл. 3.

Рис. 4.2. Структура жизненного цикла изделия
Таблица 3
Границы стадий жизненного цикла изделия


Основным содержанием целевых исследований в процессе управления жизненным циклом продукции являются: определение ожидаемых и фактических результатов, анализ прогнозируемого состояния объектов, выявление предпочтительных направлений использования ресурсов, оценка приоритетности в решении локальных задач. Как уже отмечалось, при таком анализе возникают следующие вопросы [22]:
• какие факторы, условия и на каких стадиях следует подвергать оценке?
• какой должна быть система критериев оценок?
• какие методологические подходы и приемы следует использовать в ходе оценки?
В ходе управления жизненным циклом изделия рационально опираться на систему контрольных точек (КТ) цикла. На всех контрольных точках рассчитывают отклонения качественных и количественных параметров продукции от проектных значений по техническим и экономическим критериям и вырабатывают соответствующие решения по критерию «эффект – затраты». Количество контрольных точек зависит от характера продукции. Можно рекомендовать следующие КТ в жизненном цикле продукции:
КТ-1 – решение о начале проекта;
КТ-2 – окончание технического проекта (решение о разработке рабочей документации и изготовлении опытного образца);
КТ-3 – окончание ОКР (решение об изготовлении опытного образца);
КТ-4 – окончание пробного маркетинга (принятие решения о начале серийного производства и коммерческой реализации изделия);
КТ-5 – оценка качества серийно выпускаемой продукции (решение о повышении качества и надежности);
КТ-6 – оценка необходимости обновления или модернизации продукции;
КТ-7 – оценка оптимальности методов сбыта продукции;
КТ-8 – оценка целесообразности и методов капитального ремонта изделий в процессе эксплуатации;
КТ-9 – оценка целесообразности снятия изделия с производства;
КТ-10 – снятие изделия с эксплуатации и передача его на утилизацию.
На стадии реализации, где расчет затрат ведется укрупненно, на партию продукции (договорное количество поставки), используются методы 2-й и 3-й групп.
Кривая жизненного цикла товара.
Жизненный цикл товара и его стадии можно изобразить графически.
Для этого на оси X отложим время, а на оси Y – объем продажи товара в настоящее время. Кривая жизненного цикла товара представлена на рис. 4.3.

Рис. 4.3. Кривая жизненного цикла товара
Представленная традиционная кривая жизненного цикла товара показывает периоды внедрения, роста, зрелости, насыщения и спада.
Расчет затрат осложняется неопределенностью показателей сохраняемости, надежности, ремонтопригодности. Затруднено определение прямых эксплуатационных затрат, которые исчисляют, как правило, укрупненно с использованием методов 4-й группы. Широко используют нормативно-справочные материалы по нормам потребления энергии в единицу времени, укрупненные нормативы затрат на выполнение работ и оказание услуг по поддержанию и восстановлению эксплуатационных характеристик продукции, нормативы затрат на ремонт.
Наименее изучен вопрос определения затрат на утилизацию. Точные методы нормирования на стадии утилизации не используют, ограничиваясь укрупненным расчетом затрат.
Расчет и нормирование на всех стадиях жизненного цикла продукта необходимы для управления затратами, их стабилизации и систематического снижения. Из-за отсутствия расчета и нормирования затраты носят неконтролируемый характер, не поддаются управлению и имеют тенденцию к увеличению, что приводит к снижению конкурентоспособности продукции. Нормативная база используется при прогнозировании и планировании затрат, организации и регулировании производственного процесса, учете и анализе затрат, оплате и стимулировании труда. Постоянное сравнение фактических затрат с нормативными определяет резервы их снижения.
Bepul matn qismi tugad.

