Kitobni o'qish: «Технический анализ: Полный курс»

Перевод с английского А. Куницын – гл. 1–12, 14; Б. Зуев – гл. 13, 15–24
Редактор А. Дзюра
Технический редактор Н. Лисицына
Корректор Е. Чудинова
Верстальщики А. Фоминов, К. Лунь
© Jack D. Schwager, 1996
© John Wiley & Sons, Inc., 1996
© Издание на русском языке, перевод, оформление. ООО «Альпина Паблишер», 2017
Все права защищены. Произведение предназначено исключительно для частного использования. Никакая часть электронного экземпляра данной книги не может быть воспроизведена в какой бы то ни было форме и какими бы то ни было средствами, включая размещение в сети Интернет и в корпоративных сетях, для публичного или коллективного использования без письменного разрешения владельца авторских прав. За нарушение авторских прав законодательством предусмотрена выплата компенсации правообладателя в размере до 5 млн. рублей (ст. 49 ЗОАП), а также уголовная ответственность в виде лишения свободы на срок до 6 лет (ст. 146 УК РФ).
* * *
С любовью – моему сыну Захару, чья привязанность меня трогает, творческие способности впечатляют, а чувство юмора восхищает
Проблемы возникают для того, чтобы заставить нас расти.
Если бы в жизни не было проблем, мы все стали бы посредственностями.
Волли («Знаменитый») Эймос
Предисловие
Несмотря на заявления бесчисленного количества книг, рекламных объявлений и брошюр, биржевой успех не может быть заключен в каком-либо индикаторе, формуле или системе. Эта книга написана трейдером, с точки зрения трейдера и является не собранием аналитических приемов, индикаторов или систем, использующих идеализированные иллюстрации, а пособием, основанным на реальной практике.
При объяснении разнообразных аналитических приемов и методов я старался сохранить на переднем плане ключевые вопросы, которые часто игнорируются авторами книг по техническому анализу. Как применять описываемые методы в реальной торговле? Что подходит, а что не подходит для работы на рынке? Какие признаки говорят о непригодности метода? Как сконструировать и протестировать торговую систему, чтобы максимизировать ее будущую, а не ретроспективную результативность?
Это книга основана на практическом опыте. Я сам использовал многие из описанных в этом томе методов для построения очень прибыльных торговых систем, на основе которых управлял многомиллионными активами. Тогда почему я готов поделиться этой информацией? Потому что, образно выражаясь, я даю инструменты, но не архитектурный проект – создание последнего предоставляется читателю. Я верю, что читатели, стремящиеся использовать технический анализ как средство достижения успеха в торговле на финансовых рынках и осознающие необходимость самостоятельной работы на этом поприще, найдут в данной книге много полезного.
Джек Д. ШвагерНью-Йорк, октябрь 1995 г.
Слова благодарности
В первые годы моей работы на фьючерсных рынках я был чистым «фундаменталистом» и относился к техническому анализу с полным пренебрежением – мнение, я должен заметить, основанное скорее на предубеждениях, чем на знании или опыте. В то время я был директором по исследованиям в крупной брокерской фирме. В моем отделе был технический аналитик, и я начал подмечать нечто странное: он часто оказывался прав в своих суждениях по поводу поведения рынка. Мы стали добрыми друзьями, и он объяснил мне основы графического анализа. По мере того как я приобретал опыт в применении технического анализа, мое отношение к нему сменилось на диаметрально противоположное. Технического аналитика, который впервые познакомил меня с методологией и оказал такое большое влияние на мою карьеру, зовут Стив Кроновиц. Без Стива эта книга, вероятно, никогда бы не появилась.
На протяжении последних семи лет я работал в очень тесном сотрудничестве с Луисом Льюкаком, он мой партнер по фирме, предоставляющей консультации в области торговли фьючерсами. Луис не только прекрасный программист, он, кроме того, обладает выдающимися знаниями в области построения и тестирования систем. Луис написал программы для множества разработанных мною за эти годы систем и работал со мной над объединением этих систем в крайне сложную компьютеризированную методологию торговли. Если бы не Луис, мне бы никогда не удалось увидеть, как мои идеи работают (и зарабатывают) в реальном мире.
Было несколько предметных областей, которые я хотел включить в эту книгу, но в которых, как я чувствовал, мне не доставало опыта. Поэтому для написания этих глав я выбрал и пригласил нескольких соавторов. Вот мои соавторы и темы, которым они посвятили свою работу: Томас Бировиц написал про осцилляторы, Ричард Моги – про циклический анализ, а Стив Нисон – про графики «японские свечи». Все предшествующее было важным, однако более всего я благодарен своей жене Джо Энн. Джо Энн понимала мое желание, может быть, даже внутреннюю необходимость, написать серию книг, частью которой является данный том, – вверить бумаге то, что было у меня внутри. Я благодарю ее за то, что она поддерживала меня в работе над этим проектом, несмотря на ее полное осознание того, что эти усилия существенно посягают на время, которое мы проводим вместе, и на наш семейный уклад. И вслед за этим я благодарю своих детей Дэниела, Захара и Саманту за то, как они отнеслись к уменьшению моего присутствия в их жизни.
Если не указано другое, графики в этой книге воспроизведены с любезного позволения Prudential Securities Inc.
Джек Д. Швагер
Часть I
Анализ графиков
1. Графики: инструмент прогнозирования или народное творчество?
Здравый смысл присущ отнюдь не всем.
Вольтер
Существует притча о биржевом игроке, чье страстное стремление выиграть только подстегивалось очередным проигрышем. Вначале он пытался основывать свои торговые решения на фундаментальном анализе. Он строил сложные модели, прогнозировавшие курс акций исходя из подробнейшей статистики спроса и предложения. Однако эти прогнозы неизменно опрокидывались каким-нибудь непредвиденным событием, будь то засуха или неожиданная экспортная сделка.
В конце концов, выведенный из себя, он отказался от фундаментального подхода и обратился к графическому анализу. Он тщательно отслеживал графики цен в поисках повторяющихся моделей, которые выявили бы секреты успешной биржевой торговли. Он первым открыл такие необычные образования, как дневные минимумы «акульи зубы» и максимумы «вершины Гималаев». Но увы, модели всегда казались надежными только до того момента, как он начинал основывать на них свои сделки. Когда он открывал короткую позицию, очертания максимумов оказывались всего лишь паузами в набирающем силу «бычьем» рынке. Столь же разорительным образом после каждой его покупки устойчивые тенденции роста цен внезапно обращались вспять.
«Проблема заключается в том, – размышлял он, – что графический анализ слишком груб. Мне нужна компьютеризованная торговая система». Поэтому он стал тестировать различные схемы, чтобы посмотреть, была бы какая-нибудь из них прибыльной в качестве торговой системы в прошлом. После исчерпывающего исследования он обнаружил, что покупка соевых бобов, какао и евродолларов в первый вторник месяцев с нечетным числом дней и последующее закрытие этих позиций в третий четверг того же месяца приносили значительную прибыль на протяжении последних пяти лет. Невероятно, но эта всесторонне изученная модель перестала действовать после того, как он начал торговать. Еще одно невезение.
Биржевик пробовал многие другие методы (волны Эллиотта, числа Фибоначчи, квадраты Ганна, фазы Луны), но все они оказались столь же неэффективными. Как раз тогда он услышал про знаменитого гуру, который жил на далекой горе в Гималаях и отвечал на вопросы всех паломников, сумевших его разыскать. Трейдер сел на самолет до Непала, нанял проводников и отправился в двухмесячное странствие. В конце концов на исходе сил он добрался до знаменитого гуру.
«О, мудрейший, – сказал он, – я отчаявшийся человек. Многие годы я искал ключ к успешной биржевой игре, но все, что я пробовал, оказалось тщетным. В чем секрет?»
Гуру задумался только на миг и, пристально глядя на посетителя, ответил: «ПОДЕПРОДО». Больше он не сказал ничего.
«ПОДЕПРОДО?» – трейдер не понял ответа. Это слово одолевало его каждую свободную минуту, но он все не мог постичь его смысл. Биржевик рассказывал эту историю многим людям, пока, наконец, один из слушателей не расшифровал ответ гуру.
«Это достаточно просто, – сказал он. – Покупай дешево, продавай дорого».
Послание гуру вполне может разочаровать читателей, ищущих глубокомысленный ключ к биржевой мудрости. ПОДЕПРОДО не отвечает нашей концепции проницательности, поскольку оно естественно вытекает из здравого смысла. Однако если, как предполагал Вольтер, «здравый смысл присущ отнюдь не всем», то и данное послание не является очевидным. Рассмотрим, например, следующий вопрос: «Каковы рекомендации трейдерам при рынке, демонстрирующем новые максимумы?» Теория «здравого смысла» ПОДЕПРОДО недвусмысленно указала бы, что последующая торговая деятельность должна быть сведена к открытию короткой позиции.
Весьма вероятно, что значительная часть биржевых игроков удовлетворилась бы такой интерпретацией. Притягательность подхода ПОДЕПРОДО, возможно, связана со стремлением большинства трейдеров продемонстрировать свое мастерство. В конце концов, любой дурак может купить по рынку после длительного роста цен, но нужно быть гением, чтобы уловить угасание этой тенденции и продать по максимуму. Во всяком случае, лишь немногие торговые стратегии так же близки к «бытовой» интуиции, как склонность покупать, когда цены низки, и продавать, когда цены высоки.
В результате многие биржевые игроки имеют сильную склонность открывать короткие позиции, когда рынок входит в новый, более высокий диапазон цен. В этом подходе есть только одна ошибка: он не работает. Правдоподобное объяснение всегда под рукой. Способность рынка выйти и закрепиться на новых высотах обычно свидетельствует о мощных силах поддержки, которые часто толкают цены слишком высоко. Здравый смысл? Конечно. Однако заметьте, что выводы для торговли являются диаметрально противоположными тем, которые вытекают из подхода, основанного на «здравом смысле» ПОДЕПРОДО.
Дело в том, что наша «бытовая» интуиция и здравый смысл в отношении поведения рынка часто являются ошибочными. Графический анализ позволяет применять здравый смысл к биржевой торговле – цель, значительно более неуловимая, чем кажется. Например, если прежде, чем приступить к игре на бирже, кто-то всесторонне изучил бы исторические графики цен с целью определить последствия достижения рынком новых высот, он имел бы значительно больше шансов не попасть в одну из типичных ловушек, которые подстерегают начинающих трейдеров. Внимательно изучая исторические модели движения цен, можно постичь и другие рыночные истины.
Следует, однако, признать, что полезность графиков в качестве индикатора будущего направления цен яростно оспаривается. Вместо перечисления всех «за» и «против» в этом споре, мы заметим, что недавний эпизод популярной телепрограммы о финансовых рынках сжато высветил некоторые ключевые проблемы указанной полемики. Ниже представлена запись этой программы:
ВЕДУЩИЙ Здравствуйте! Я – Луис Панизер из еженедельника «Улица Кошелька». Сегодня мы отступим от нашей обычной формы интервью, чтобы дать простор дебатам о полезности графиков цен биржевых товаров. Могут ли все эти скачущие линии и очертания действительно предсказывать будущее? Или шекспировское описание жизни столь же применимо и к графическому анализу: «Сказка идиота, полная шума и ярости, но без всякого смысла»? Сегодня нашими гостями являются Вера Н. Тенденция, известный технический аналитик фирмы «Чарнум и Барнум» с Уолл-стрит, и Любомир А. Монета, профессор Университета Башни из Слоновьей Кости и автор книги «Единственный способ победить рынок – стать брокером». Мистер Монета, вы принадлежите к группе экспертов, которую называют «Странствующие Наугад» (Random Walkers). Это своего рода клуб путешественников, определяющих место назначения путем метания дротиков в схему дорог? (Самодовольно смеется в камеру.)
ПРОФЕССОР МОНЕТА Нет, г-н Панизер. «Странствующие Наугад» – это группа экономистов, которые считают, что движение рыночных цен имеет случайный характер. То есть невозможно разработать систему предсказания рыночных цен, так же как невозможно построить систему прогнозирования цветов, последовательно выпадающих при игре в «рулетку». И то и другое – исключительно дело случая. У цен нет памяти: то, что происходило вчера, не имеет никакого отношения к тому, что произойдет завтра. Иными словами, графики могут рассказать вам только о том, что было в прошлом; они беспомощны в предсказании будущего.
МИСС ТЕНДЕНЦИЯ Профессор, вы упускаете один очень важный факт: дневные цены не извлекаются из лотерейного барабана, а скорее являются следствием коллективных действий всех участников рынка. Поведение людей, возможно, не столь предсказуемо, как движение планет, управляемое физическими законами, но оно и не является совершенно стихийным. Если это не так, то ваша профессия – экономика – обречена на ту же участь, что и алхимия. (При этих словах профессор Монета заерзал на стуле.) Графики выявляют основные модели поведения. До тех пор пока одинаковые взаимодействия между покупателями и продавцами будут приводить к одинаковым ценовым моделям, прошлый опыт, действительно, может быть использован как индикатор будущего.
ПРОФЕССОР МОНЕТА Если прошлые цены можно использовать для предсказания будущих, то почему несметное количество академических исследований пришло к выводу, что тестируемые технические модели не смогли превзойти простую схему «купи и держи» с учетом брокерских комиссионных?
МИСС ТЕНДЕНЦИЯ Методики, тестируемые в ходе подобных исследований, являются обычно слишком упрощенными. Исследования показывают лишь, что данные конкретные схемы не работают. Но они не доказывают, что более обширный синтез ценовой информации, такой как графический анализ или более сложная техническая система, не может быть с успехом использован при принятии торговых решений.
ПРОФЕССОР МОНЕТА Тогда почему нет исследований, убедительно демонстрирующих дееспособность графического анализа в качестве инструмента прогнозирования?
МИСС ТЕНДЕНЦИЯ Ваш аргумент отражает всего лишь трудности количественного выражения графических теорий, а не недостатки самого графического метода. То, что один считает изображением вершины, другому представляется областью консолидации. Попытка математически описать любую графическую модель, кроме самых простых, неизбежно приведет к спорным результатам. Проблема становится еще запутаннее, когда осознают, что в любой данный момент времени рисунок графика может выражать противоречащие друг другу модели. Таким образом, в известном смысле действительно невозможно объективно проверить многие графические теории.
ПРОФЕССОР МОНЕТА Что довольно удобно для вас, не так ли? Если эти теории нельзя всесторонне проверить, какая от них польза? Откуда вы знаете, что торговля на основе графиков приведет к лучшему результату, чем просто 50/50 (разумеется, без учета комиссионных)?
МИСС ТЕНДЕНЦИЯ Если вы имеете в виду, что слепое следование за каждым сигналом графика сделает богатым только вашего брокера, то я не спорю. Однако моя точка зрения состоит в том, что графический анализ – это искусство, а не наука. Знакомство с основными графическими теориями является лишь исходным пунктом. Истинная полезность графиков зависит от способности трейдера успешно синтезировать стандартные концепции и свой собственный опыт. В умелых руках графики могут быть исключительно ценными в предсказании значительных рыночных тенденций. Существует много успешных трейдеров, принимающих свои решения главным образом с помощью графиков. Чем вы объяснили бы их успех – полосой удач?
ПРОФЕССОР МОНЕТА Да. Именно так – полоса удач. При достаточном количестве трейдеров некоторые из них будут в выигрыше независимо от того, как они принимают свои решения – изучая графики или бросая дротики в страницу с биржевыми котировками. Это не метод, а всего лишь закон вероятности. Даже в казино некоторый процент игроков остается в выигрыше. Вы ведь не скажете, что своим успехом они обязаны какой-то проницательности или системе.
МИСС ТЕНДЕНЦИЯ Это доказывает только то, что более высокие результаты некоторых приверженцев графического анализа могли быть достигнуты благодаря случаю. Это не опровергает утверждения о том, что опытный графист знает нечто такое, что дает ему преимущество.
ВЕДУЩИЙ Я чувствую здесь большое сопротивление и думаю, что нам не помешало бы опереться на какую-нибудь поддержку. Господа, есть ли у вас свидетельства, подтверждающие правоту ваших позиций?
ПРОФЕССОР МОНЕТА Да! (При этом профессор Монета вытаскивает из портфеля пухлый манускрипт и сует его в руки г-на Панизера. Ведущий бегло просматривает отдельные страницы и качает головой, заметив обилие забавных греческих буковок.)
ВЕДУЩИЙ Я имел в виду нечто менее математическое. Даже учебное телевидение еще не готово к такому.
ПРОФЕССОР МОНЕТА Ну что же, у меня есть еще кое-что. (Он извлекает лист бумаги и протягивает его мисс Тенденции.) Как бы вы интерпретировали этот график, мисс Тенденция? (Он безуспешно пытается скрыть самодовольную улыбку.)
МИСС ТЕНДЕНЦИЯ Я бы сказала, что это похоже на график, основанный на сериях подбрасывания монеты. Ну, вы знаете: орел – одна клеточка вверх, решка – одна клеточка вниз.
ПРОФЕССОР МОНЕТА (Чья ухмылка превратилась в весьма явную гримасу.) Как вы узнали?
МИСС ТЕНДЕНЦИЯ Счастливая догадка.
ПРОФЕССОР МОНЕТА Все равно, это не подрывает мой аргумент. Посмотрите на этот график. Здесь есть тенденция. И вот здесь – ваши коллеги кажется называют это моделью «голова и плечи»?
ВЕДУЩИЙ Кстати, раз уж зашла речь о головах и плечах, не прокомментирует ли каждый из вас ситуацию с акциями Проктер энд Гэмбл?
ПРОФЕССОР МОНЕТА (Продолжает.) Те же графические модели, которые вы так быстро обнаруживаете на графиках цен, проявляются также и на явно случайных сериях.
МИСС ТЕНДЕНЦИЯ Да, однако такая цепь аргументов может привести к несколько странным выводам. Например, согласились бы вы с тем, что факт наличия у работающих экономистов ученых степеней не является случайным событием?
ПРОФЕССОР МОНЕТА Конечно.
МИСС ТЕНДЕНЦИЯ Хорошо, случайная выборка населения тоже вероятно будет включать некоторое количество людей с ученой степенью. Сделаете ли вы из этого вывод, что наличие ученой степени у экономиста является случайным совпадением?
ПРОФЕССОР МОНЕТА Я все еще не вижу какой-либо разницы между графиками цен и моим графиком случайных событий.
МИСС ТЕНДЕНЦИЯ Вы не видите? Это похоже на график случайных событий? (Мисс Тенденция показывает график цен на серебро, июльские фьючерсы 1980 г. (рис. 1.1).)
ПРОФЕССОР МОНЕТА Ну не совсем, но…
МИСС ТЕНДЕНЦИЯ (Переходит в атаку.) Или это. (Показывает график декабрьских 1994 г. контрактов на кофе (рис. 1.2).) Я могла бы продолжить.


ВЕДУЩИЙ (Обращается к профессору Монете.) Мисс Тенденция, кажется, действительно наступает. Есть ли какие-нибудь основания, чтобы отклонить ее примеры?
ПРОФЕССОР МОНЕТА Что ж, я признаю, что эти примеры являются довольно экстремальными, но они еще не доказывают, что прошлые цены могут предсказывать будущие цены.
ВЕДУЩИЙ Прежде чем наше время достигнет, так сказать, «верхней границы», я хотел бы несколько изменить маршрут. Мне интересно узнать ваше мнение о фундаментальных аналитиках?
ПРОФЕССОР МОНЕТА Они лучше графистов, поскольку могут по крайней мере объяснить движение цен. Но я боюсь, что их попытки прогнозировать цены являются столь же тщетными. Видите ли, в любой момент времени рынок уже принимает в расчет всю известную информацию, поэтому не существует способа, позволяющего им предсказывать цены, если, конечно, они не наделены даром предвидеть непредсказуемые события будущего, такие как засухи или экспортные эмбарго.
МИСС ТЕНДЕНЦИЯ Прежде всего, я хотела бы коснуться намека на то, что графические аналитики игнорируют фундаментальные данные. На самом деле мы считаем, что график цен дает недвусмысленное и мгновенное отражение чистого влияния всех фундаментальных и психологических факторов. Напротив, точные фундаментальные модели, если их вообще можно построить, были бы чересчур сложными. Более того, фундаментальные данные для прогнозируемого периода неизбежно были бы оценочными, что делает ценовые проектировки крайне чувствительными к ошибке.
ВЕДУЩИЙ Следовательно, вы оба согласны с утверждением, что фундаменталисты скоро будут стоять на паперти с протянутой рукой.
МИСС ТЕНДЕНЦИЯ Да.
ПРОФЕССОР МОНЕТА Да.
ВЕДУЩИЙ Прекрасно, на этом всплеске согласия мы и закончим сегодняшнюю программу.
В некотором смысле спор между «Странствующими Наугад» и графистами никогда не может быть разрешен. Нужно понимать, что невозможно доказать случайность; все, что может быть доказано, так это то, что данная графическая модель не существует. Поскольку нет консенсуса относительно точного математического определения многих графических моделей, их жизнеспособность в качестве индикаторов цен нельзя ни доказать, ни опровергнуть.
Например, если бы кто-то захотел проверить точку зрения, будто пробои из торговых диапазонов представляют собой реальные биржевые сигналы, то, прежде всего, потребовалось бы сформулировать точное определение торгового диапазона и пробоя. Допустим, приняты следующие определения: (1) торговый диапазон – это ценовая полоса, которая включает все дневные изменения цены за последние шесть недель и которая не шире 5 % средней цены за этот период1; и (2) пробой – это цена закрытия, превышающая верхнюю границу шестинедельного торгового диапазона. Хотя пригодность пробоев в качестве торговых сигналов вполне можно проверить исходя из данных определений, сами эти определения многими будут оспорены. Вот некоторые из возможных возражений.
1. Ценовая полоса является слишком узкой.
2. Ценовая полоса является слишком широкой.
3. Шестинедельный период является слишком длинным.
4. Шестинедельный период является слишком коротким.
5. Не делается поправка на отдельные дни, цены которых выходят за границы диапазона, – случай, который по мнению большинства графистов не нарушает базисную схему.
6. Не учитывается направление тенденции до торгового диапазона – фактор, который многие графисты рассматривают как критически важный в интерпретации надежности пробоя.
7. Для того чтобы пробой мог считаться реальным, он должен выходить за границы торгового диапазона не менее чем на установленный минимум (например, 1 % от уровня цен).
8. Пробой можно квалифицировать только при наличии нескольких закрытий выше торгового диапазона.
9. Для проверки подлинности пробоя следует использовать временной лаг: например, будут ли цены все еще находиться за пределами торгового диапазона спустя неделю после первоначального выхода из него?
Данный список представляет собой лишь частичное перечисление возможных возражений в отношении наших гипотетических определений торгового диапазона и пробоя, причем все это – для одной из самых простых графических моделей. Вообразите, сколько двусмысленности и сложностей возникнет при попытке точного определения более сложных моделей, например таких, как подтвержденные голова и плечи.
Со своей стороны, графисты также не могут победить в этом споре. Хотя графический анализ основан на общих принципах, его применение зависит от индивидуальной интерпретации. Успешный трейдер, ориентирующийся по графикам, возможно, не обременен сомнениями относительно действенности графического анализа, однако «странствующие наугад» теоретики развенчали бы его успех как простое следствие законов вероятности, поскольку даже при проведении серии совершенно случайных сделок трейдер, согласно теории вероятностей, некоторое время может быть в плюсе. Короче говоря, дебаты отнюдь не близятся к завершению.
Важно также понимать, что даже если бы достоверное тестирование было возможно, конфликтующие выводы «Странствующих Наугад» и графистов не обязательно стали бы противоречить друг другу. Одна из точек зрения на ситуацию состоит в том, что рынки могут являться свидетелями продолжительных периодов произвольных колебаний, перемежающихся более короткими периодами неслучайного поведения. Таким образом, даже если ценовые серии в целом выглядят произвольными, вполне возможно, что в рамках данного интервала существуют периоды, демонстрирующие определенные модели. Цель графического аналитика заключается в том, чтобы выявить эти периоды (т. е. крупные тенденции).
Пришло время признать мои собственные пристрастия. Личный опыт убедил меня в том, что графики являются ценным, если не жизненно важным инструментом биржевой торговли. Однако подобные представления ничего не доказывают. «Странствующие Наугад» стали бы спорить, что мои выводы могут базироваться на селективном свойстве памяти, т. е. склонности помнить успехи графического анализа и забывать неудачи, либо, вообще, на простой удаче. И они правы. Такие объяснения действительно могут быть правильными.
Основополагающим является то, что каждый трейдер должен оценивать графический материал самостоятельно и делать собственные выводы. Однако следует особо подчеркнуть, что многие успешные трейдеры считают графики исключительно ценным инструментом биржевой торговли, и поэтому начинающему трейдеру нужно быть осмотрительным и не отвергать этот подход просто из интуитивного скептицизма. Некоторые из главных потенциальных выгод использования графиков перечислены ниже. Заметьте, что ряд этих применений остается действенным даже тогда, когда кто-то полностью отвергает возможность использования графиков в целях прогнозирования цен.
1. Графики дают сжатую историю цен – важнейший элемент информации для любого трейдера.
2. Графики могут дать трейдеру хорошее ощущение волатильности рынка – важное соображение в оценке риска.
3. Графики являются очень полезным инструментом для фундаментального аналитика. Долгосрочные графики цен позволяют фундаменталистам быстро выделить периоды крупных ценовых колебаний. Определив основные условия или события этих периодов, фундаменталист может идентифицировать ключевые факторы, влияющие на цены. Эту информацию затем можно использовать для построения модели поведения цен.
4. Графики могут быть использованы для определения момента открытия и закрытия позиций, причем даже теми трейдерами, которые принимают решения на основе другой информации (например, фундаментальной).
5. Графики могут быть использованы как инструмент управления денежными средствами, помогающий устанавливать продуманные и реалистичные защитные остановки.
6. Графики отражают поведение рынка, обусловленное определенными повторяющимися схемами. При наличии достаточного опыта некоторые трейдеры раскроют в себе способность успешно использовать графики как метод предвидения движения цен.
7. Понимание графических концепций, вероятно, является одной из важнейших предпосылок создания прибыльных технических торговых систем.
8. Скептикам на заметку: при определенных обстоятельствах подход, противоположный диктуемому классическими графическими сигналами, может привести к очень прибыльным торговым возможностям. Специфика этого метода подробно описана в гл. 11.
Короче говоря, графики могут быть полезны всем – от скептиков до верующих. Главы этого раздела представляют и оценивают ключевые концепции классической теории графиков, а также затрагивают наиважнейший вопрос использования графиков в качестве эффективного инструмента биржевой торговли.
2. Виды графиков
Вам не нужен метеоролог, чтобы знать, куда дует ветер.
Боб Дилан
Штриховые графики
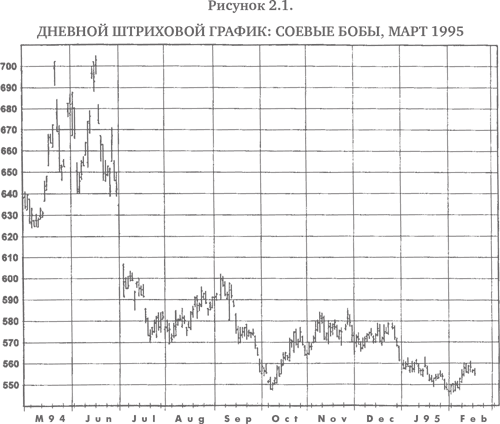
Штриховые графики являются самым распространенным видом графиков цен. В штриховом графике каждый день представлен вертикальным отрезком, проведенным от дневного минимума до дневного максимума. Цена закрытия показана горизонтальным выступом. На рис. 2.1 представлен дневной штриховой график фьючерсных контрактов на сою с поставкой в марте 1995 г.
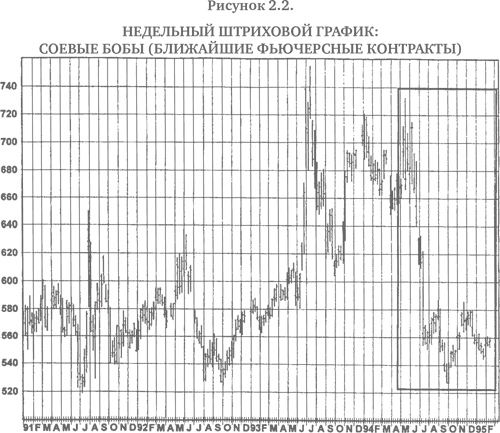
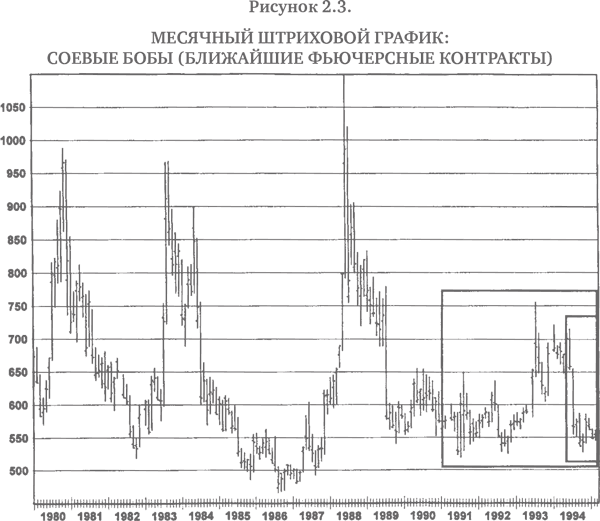
Дневные штриховые графики наиболее подходят для целей биржевой игры, однако графики за более продолжительные периоды времени показывают исключительно важную перспективу. Эти долгосрочные графики (например, недельные, месячные) полностью аналогичны дневным, но здесь вертикальная черта и выступ отражают ценовую амплитуду и конечный уровень цены за соответствующий период. На рис. 2.2 показан недельный штриховой график соевых фьючерсов. Сегмент в прямоугольнике соответствует периоду, изображенному на рис. 2.1. А рис. 2.3 является месячным штриховым графиком соевых фьючерсов. Большой и маленький прямоугольники охватывают периоды, изображенные соответственно на рис. 2.2 и 2.1.
Работа с месячными, недельными и дневными штриховыми графиками сходна с деятельностью ученого, рассматривающего некий объект в микроскоп с разной степенью увеличения. Месячные и недельные графики показывают широкую историческую панораму рынка, на основе которой формулируется техническое заключение о возможном наличии долговременной тенденции. Затем анализируют дневной график, чтобы определить наилучший момент входа в рынок.
Если долговременная техническая панорама является достаточно определенной, то к тому времени, когда трейдер берет в руки дневные графики, он, возможно, уже имеет твердое мнение о рынке. Например, если он считает, что месячные и недельные графики свидетельствуют о вероятности того, что рынок уже продемонстрировал долгосрочный максимум, то он будет искать в дневных графиках только сигналы к продаже.
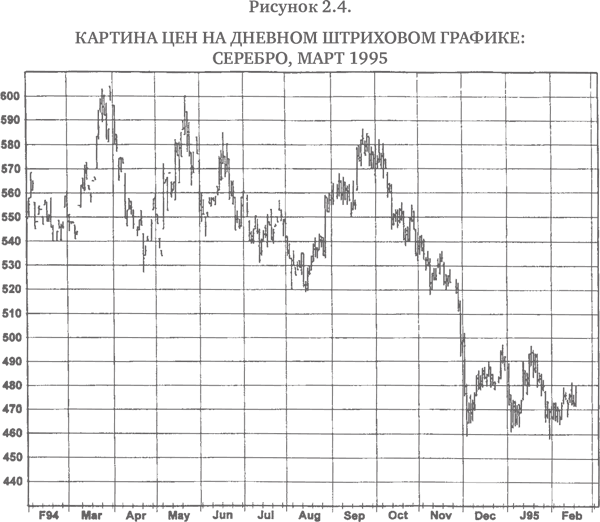
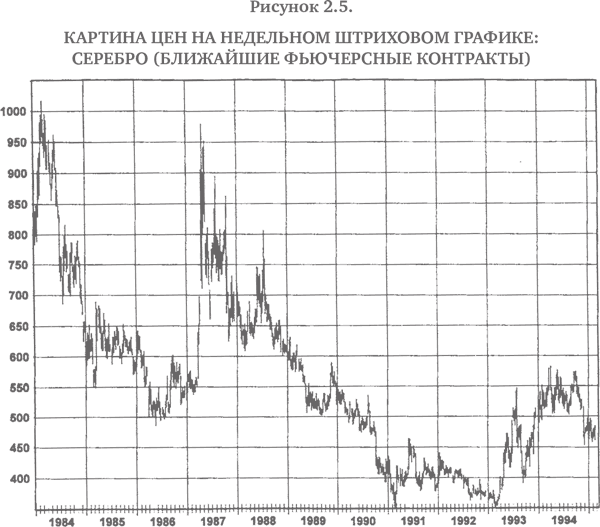
Различие в изображении рыночных тенденций дневными и недельными графиками может быть поразительным. Например, на дневном штриховом графике контрактов на серебро с поставкой в марте 1995 г. (рис. 2.4) доминирует явная понижательная тенденция после завершения мощной разворотной формации «бычьего» рынка. Однако недельный график серебра (рис. 2.5) показывает совсем иную картину. Хотя на этом графике конец 1993 г. и 1994 г. и похожи на разворот «бычьего» рынка и начало падения цен, тем не менее видно, что цены близки к нижней границе за длительный исторический срок и что в период с 1991 г. по начало 1993 г., по-видимому, сформировалась мощная ценовая поддержка. Таким образом, хотя оба графика предполагают понижательную тенденцию в ближайшей перспективе, недельный график дает серьезные основания рассматривать следующее колебание цен вниз как потенциально благоприятную возможность для покупки. На дневном графике нет даже намека на подобное заключение. Основной вывод состоит в том, что долговременные графики могут предполагать весьма отличную интерпретацию ценовых моделей по сравнению с той, на которую указывают дневные графики; следовательно, следует анализировать оба вида графиков.
Графики цен фьючерсов: ближайшие фьючерсные контракты в сравнении с «непрерывными» фьючерсами
Длительность периода, охватываемого типичным недельным или месячным штриховым графиком, как правило, превышает срок обращения одного фьючерсного контракта и предполагает при построении графика использование серии контрактов. Обычно эти контракты соединяются методом ближайших фьючерсных контрактов: цена контракта наносится на график вплоть до истечения его срока, затем наносится следующий контракт до истечения его срока и т. д. Однако трейдер должен понимать, что график ближайших контрактов может давать значительные искажения вследствие разрывов цен между месяцем поставки и следующим контрактом.
На рис. 2.6 представлен яркий пример искажений такого типа. Обратите внимание на периоды консолидации, перемежающиеся резкими, однонедельными подскоками цен, происходящими каждые три месяца с регулярностью часового механизма. Была ли евромарка в этот период подвержена влиянию некоего события, случавшегося каждые три месяца? В действительности эти всегда значительные однонедельные «взлеты» были отнюдь не реальными подъемами цен, а скорее визуальным отражением перехода от истекающего фьючерса к следующему контракту, который в изображаемые периоды неизменно торговался со значительной премией к предыдущему месяцу.
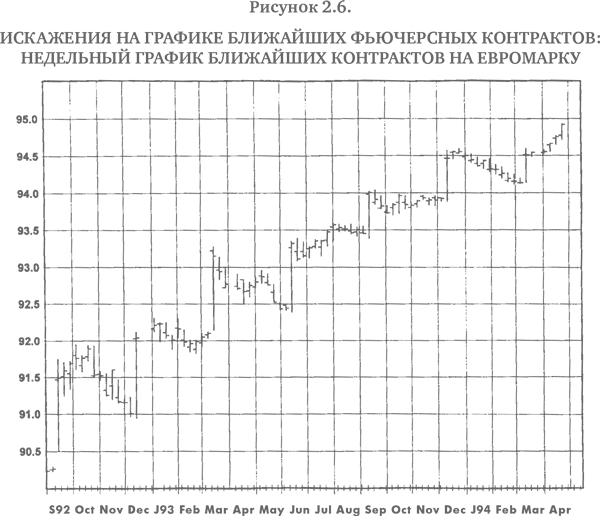
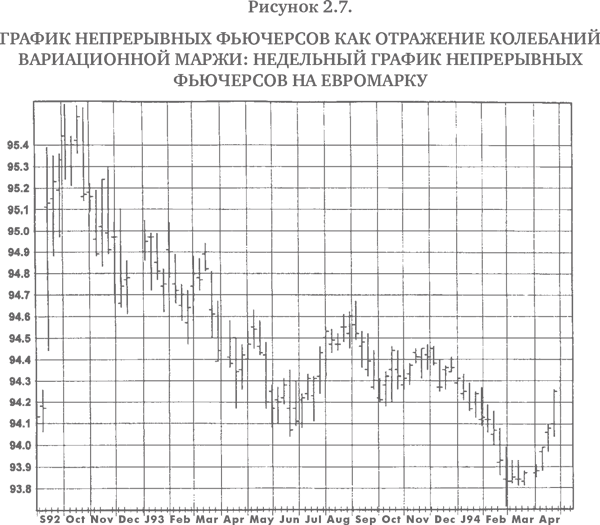
На самом деле, на протяжении почти всего периода, представленного на рис. 2.6, цены реально понижались в том смысле, что непрерывно сохраняемая длинная позиция, перекладываемая в очередной контракт при каждом истечении предыдущего, означала бы убытки! Этот вывод иллюстрируется рис. 2.7, изображающим график непрерывных фьючерсов за тот же период. (Колебания цен на графике «непрерывных» фьючерсов, определение которых дается ниже, будут в точности параллельны колебаниям вариационной маржи в случае непрерывного сохранения длинной позиции.) Огромные прибыли, соответствующие скачкам цен на рис. 2.6, не могли быть реализованы трейдером, поскольку ему пришлось бы закрыть позицию в ближайшем контракте и восстановить ее в следующем, торговля по которому началась сразу на более высоких ценовых уровнях. Фактически именно разница в ценах между контрактами обусловила иллюзорные движения цен, проявляющиеся каждые три месяца на графике, построенном методом ближайших фьючерсных контрактов.
Тот факт, что графики ближайших фьючерсных контрактов подвержены влиянию значительных искажений в том смысле, что движения цен, изображенные на них, могут резко отличаться от результатов, полученных реальным трейдером (как это было в только что представленном случае с евромаркой), делает необходимым альтернативное изображение серии последовательных фьючерсных контрактов, которое не страдало бы указанным недостатком. График непрерывных фьючерсов обеспечивает такую альтернативу.
Непрерывные фьючерсы – это ценовой ряд, в котором цены на сменяющие друг друга фьючерсные контракты соединены таким образом, что ценовые разрывы в точках возобновления позиций устраняются. Хотя непрерывные фьючерсы в точности отражают ценовые колебания, абсолютные значения их ценовых уровней не соответствуют фактическим историческим уровням. (Напротив, графики цены ближайших фьючерсных контрактов точно отражают фактические исторические уровни, но не ценовые колебания.) Выбор подходящего способа построения графика зависит от преследуемой цели. График ближайших контрактов следует использовать для показа фактических уровней цен, существовавших на рынке в прошлом, а непрерывные фьючерсы применяются для иллюстрации результатов, которые могли быть получены трейдером. Более подробное объяснение см. в гл. 12.
Графики закрытий
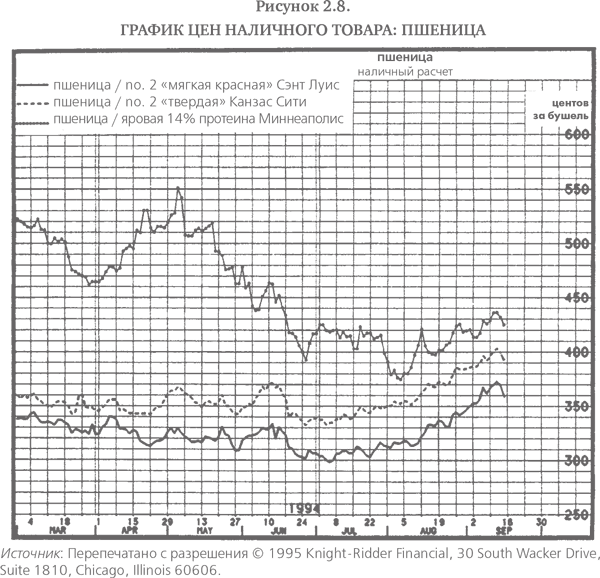
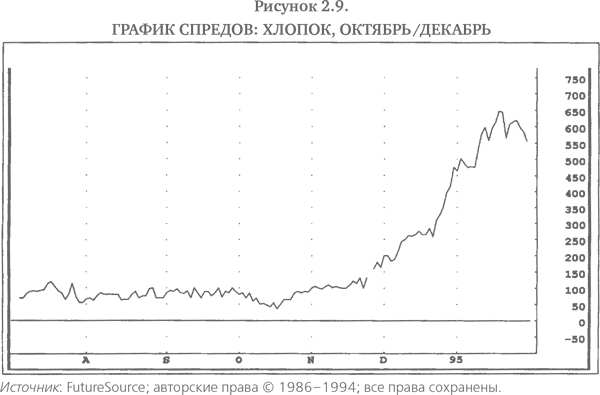
Как следует из названия, графики закрытий строятся на основе цен закрытия и игнорируют информацию о максимумах и минимумах. Некоторые ценовые серии могут быть показаны только в формате закрытий, поскольку не всегда имеются в наличии внутридневные показатели. Двумя примерами являются (1) график цены наличного товара (т. е. спот-рынок, а не фьючерсы, рис. 2.8) и (2) спреды (рис. 2.9). (График спредов изображает разницу цен двух контрактов.)
Некоторые трейдеры-графисты порой предпочитают графики закрытий даже тогда, когда информация о дневных максимумах/минимумах/ценах закрытия доступна, поскольку они считают, что, используя только закрытия, можно получить более ясную картину цен. По их мнению, включение информации о максимумах и минимумах только затуманивает график. Многое можно сказать в защиту акцента на уровнях закрытия как воплощения наиболее существенной ценовой информации торговой сессии. Тем не менее многие важные графические модели зависят от наличия информации о максимумах и минимумах, и следует дважды подумать, прежде чем игнорировать эту информацию. Кроме того, в практическом плане штриховые графики распространены гораздо шире графиков закрытий.
«Крестики-нолики»
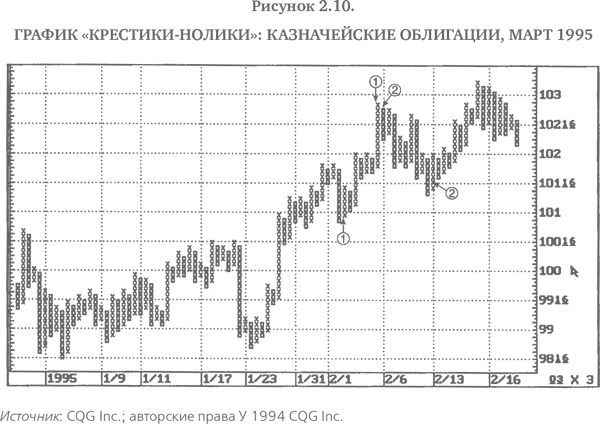
Важнейшей характеристикой графика «крестики-нолики» является то, что он рассматривает все сделки как один непрерывный поток и поэтому игнорирует фактор времени. График «крестики-нолики» показан на рис. 2.10. Как видим, он состоит из серий столбцов Х и 0. Каждый Х отражает движение цены на определенную величину, называемую масштабом клетки (the box size). До тех пор пока цены продолжают расти, крестики добавляют в столбик при каждом увеличении, равном масштабу клетки. Однако если цены понижаются на величину, равную или большую, чем установленный порог разворота обычно кратный масштабу клетки, то начинают новую колонку ноликов, наносимых сверху вниз. Количество ноликов будет зависеть от амплитуды обратного движения цен, но по определению должно быть по меньшей мере равно размеру порога разворота. Общепринято, что первый нолик в столбце всегда наносится на одну клетку ниже последнего Х предыдущего столбца. Аналогичная процедура применяется в отношении снижения цен и разворота вверх. Выбор масштаба клетки и порога разворота является произвольным.
На рис. 2.10 показан график «крестиков-ноликов» с масштабом клетки в 3 пункта и порогом разворота в 3 клетки, или 9 пунктов. Иными словами, до тех пор пока не произойдет падение цены на 9 или более пунктов, крестики продолжают добавлять в одну колонку. Когда цена снижается на 9 или более пунктов, начинают новый столбик ноликов, причем первый 0 помещают на одну клетку ниже последнего Х.
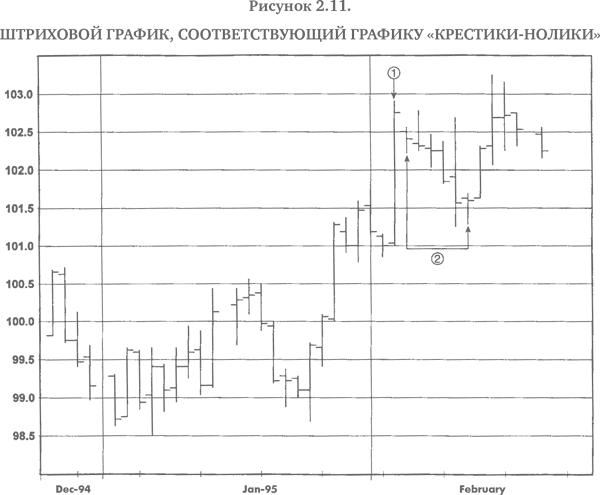
Как было отмечено ранее, график «крестиков-ноликов» не отражает время. Один столбик может представлять и один день, и два месяца. Например, рис. 2.11 показывает штриховой график, соответствующий графику «крестики-нолики» на рис. 2.10. Один день на штриховом графике, обозначенный символом 1, и следующий непосредственно за ним шестидневный период, взятый в скобки под символом 2, соответствуют помеченным теми же цифрами интервалам на графике «крестиков-ноликов». Заметьте, что единственный день занимает на последнем семь колонок, тогда как шестидневный период соответствует 9 столбцам, что лишь немногим больше.
«Японские свечи»
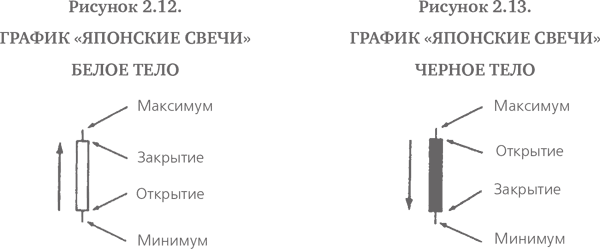
«Японские свечи» добавляют новое измерение и цвет в простой штриховой график. Сегмент штриха, который показывает диапазон между ценами открытия и закрытия, представлен двухмерным «телом», а его продолжения к максимуму и минимуму изображены в виде линий или «теней». День, когда цены открытия и закрытия находятся вблизи дневного максимума или минимума, будет иметь протяженное тело, тогда как день с незначительной разницей между ценами открытия и закрытия будет иметь короткое тело. Цвет тела указывает, была цена закрытия выше цены открытия (белый – рис. 2.12) или ниже ее (черный – рис. 2.13). Графики-«свечи» подробно рассматриваются в гл. 13.
3. Тенденции
Тенденция – твой друг, но не в конце, когда она идет на круг.
Эд Сейкота
Определение тенденции с помощью максимумов и минимумов
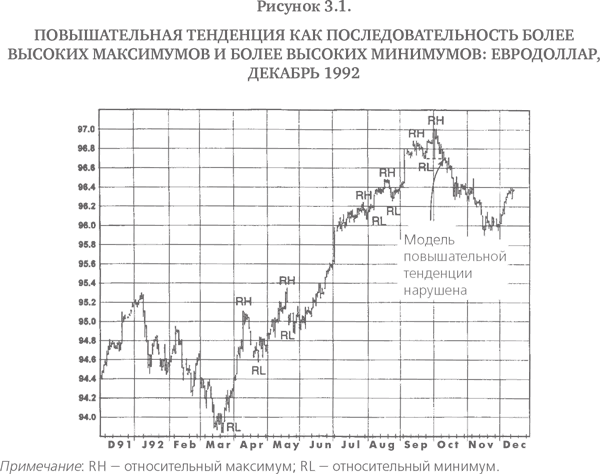
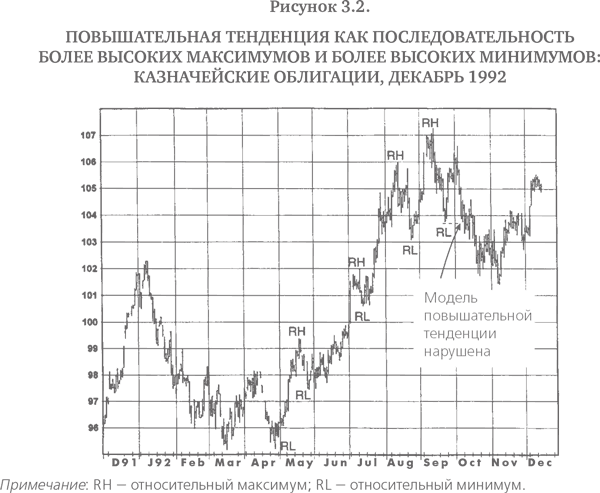
Одним из стандартных определений повышательной тенденции является следующее: последовательность более высоких максимумов и более высоких минимумов. Например, на рис. 3.1 в период с марта по сентябрь каждый относительный максимум (relative high – RH) выше предыдущего максимума и каждый относительный минимум (relative low – RL) выше предыдущего минимума. По существу, повышательная тенденция может рассматриваться как ненарушенная до тех пор, пока не пробит предыдущий относительный минимум. Нарушение этого условия служит предупреждением о том, что тенденция, возможно, закончилась. Например, на рис. 3.1 октябрьский пробой сентябрьского относительного минимума оказывается предвестником последующего падения цен. Следует, однако, подчеркнуть, что прерывание череды более высоких максимумов и более высоких минимумов (или более низких максимумов и более низких минимумов) нужно рассматривать всего лишь как один из возможных признаков, а не бесспорный индикатор разворота долговременной тенденции. На рис. 3.2 представлен еще один пример повышательной тенденции, определяемой как последовательно возрастающие максимумы и минимумы.
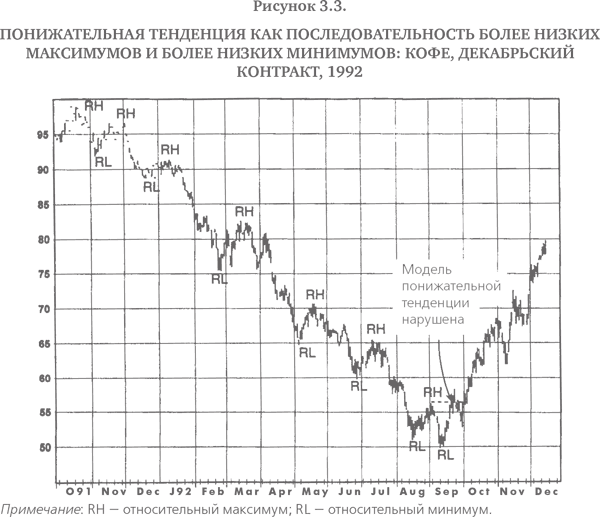
Аналогичным образом, понижательная тенденция может быть определена как последовательность более низких минимумов и более низких максимумов (рис. 3.3). Понижательная тенденция может рассматриваться как ненарушенная до тех пор, пока не пробит предыдущий относительный максимум.
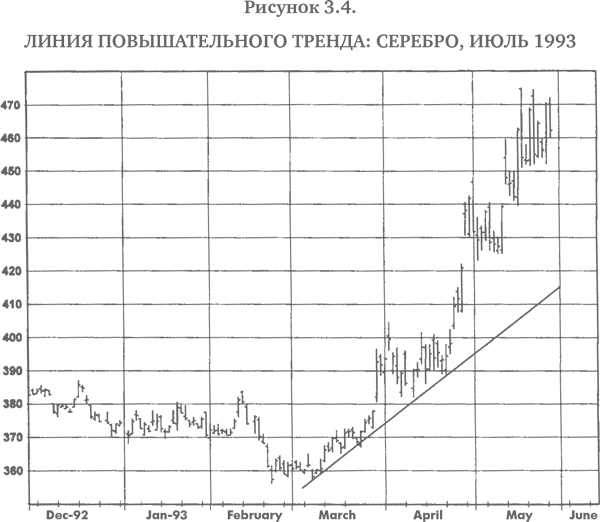
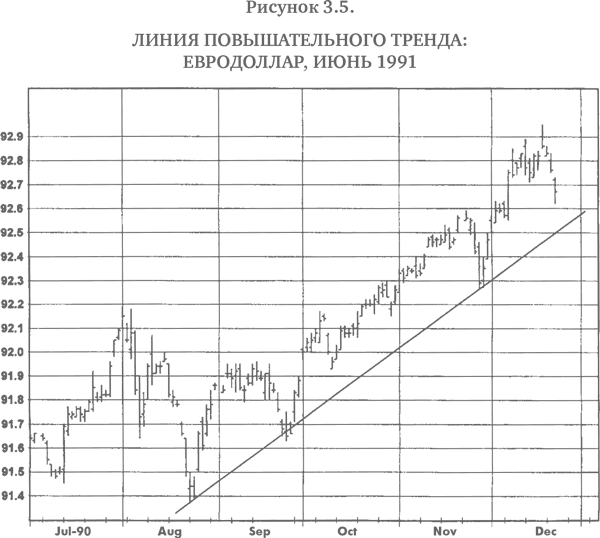
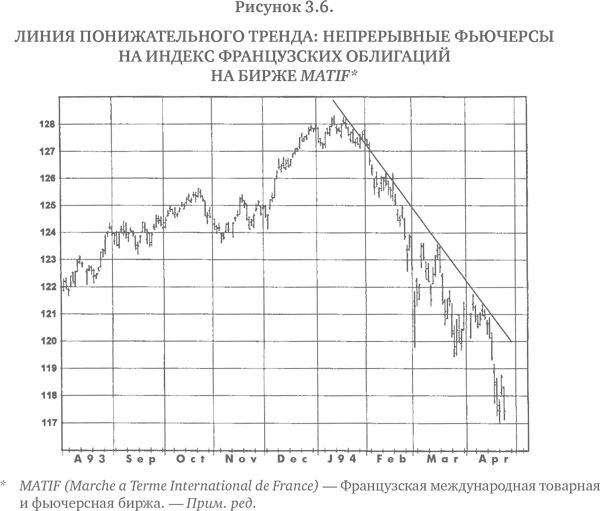
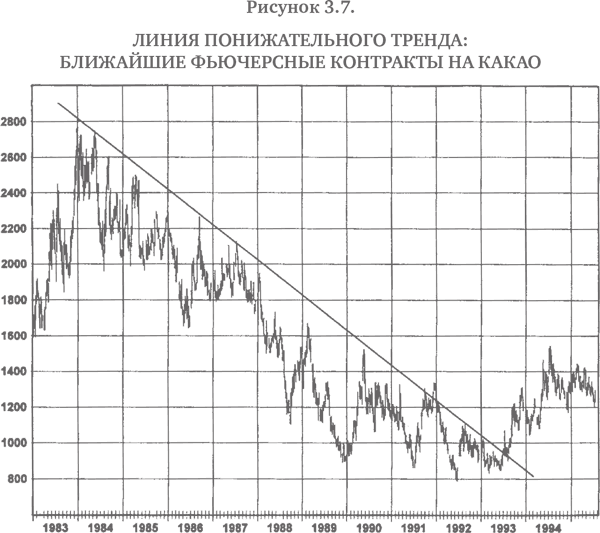
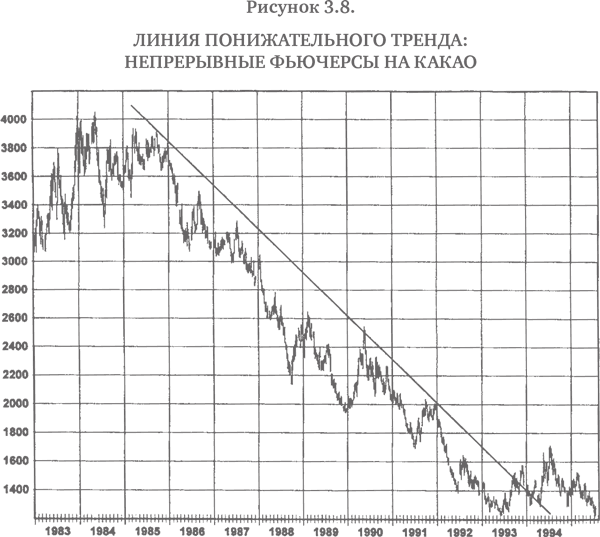
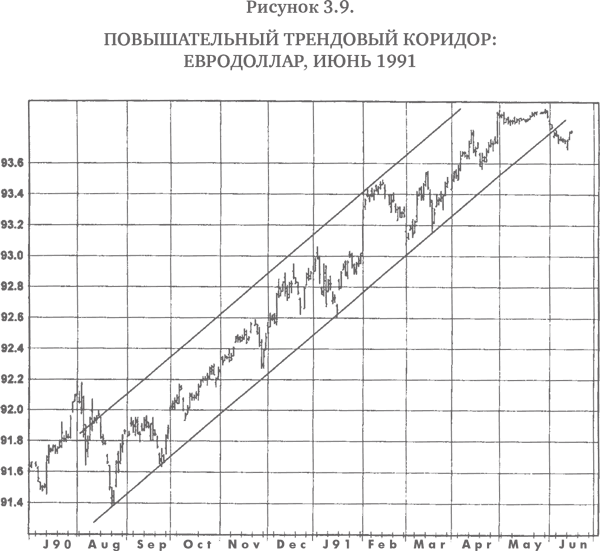
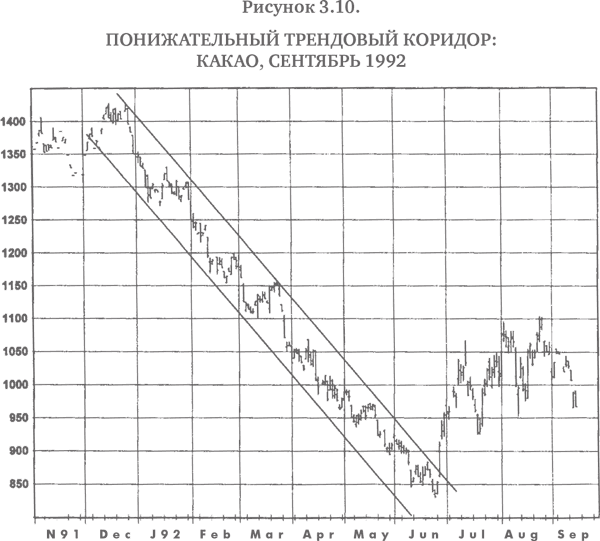
Повышательные и понижательные тенденции (или тренды, что то же самое) часто на графиках выделяют прямыми линиями (линиями тренда). Линия повышательного тренда соединяет последовательность минимумов (рис. 3.4 и 3.5); линия понижательного тренда соединяет последовательность максимумов (рис. 3.6). Линии тренда могут иногда продолжаться многие годы. Например, на рис. 3.7 (график ближайшего контракта) и 3.8 (непрерывные фьючерсы) показаны длившиеся почти десятилетие понижательные тренды цен на какао. Нередко реакция против ценовой тенденции начинается вблизи линии, параллельной линии тренда. Параллельные линии, ограничивающие ценовой тренд, называются трендовыми коридорами (trend channels). На рис. 3.9 и 3.10 показаны долговременные повышательные и понижательные трендовые коридоры.
К трендовым линиям и коридорам обычно применимы следующие правила.
1. Понижения цен, приближающиеся к линии повышательного тренда, и подъемы цен, приближающиеся к линии понижательного тренда, часто являются хорошей возможностью для открытия позиций в направлении основной тенденции.
2. Пробой линии повышательного тренда (особенно если он подтвержден ценой закрытия дня) является сигналом к продаже; пробой линии понижательного тренда – сигналом к покупке. Для подтверждения пробоя обычно устанавливается минимальный процент изменения цены или минимальное число дневных закрытий за трендовой линией.
3. Нижняя линия понижательного и верхняя линия повышательного трендового коридора представляют собой потенциальные зоны фиксации прибыли для краткосрочных трейдеров.
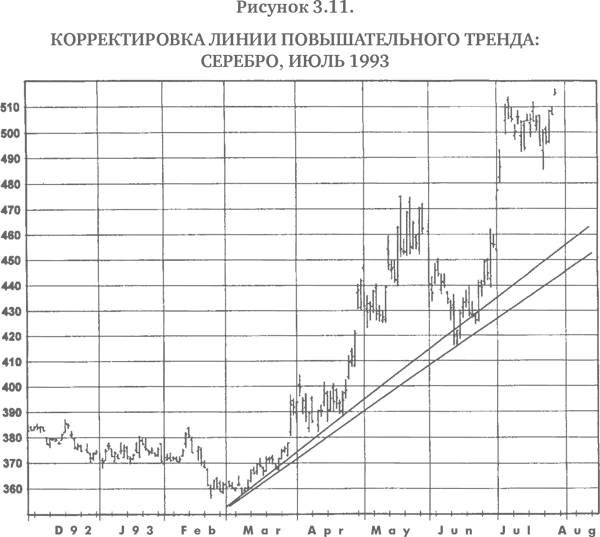
Линии тренда и коридоры являются полезными, однако их значение часто преувеличивают. Легко переоценить надежность трендовых линий, когда они наносятся на графики задним числом. При этом нередко упускают из виду, что по мере развития «бычьего» или «медвежьего» рынка линии тренда зачастую нуждаются в корректировке. Таким образом, хотя пробой линии тренда будет иногда служить сигналом раннего предупреждения о развороте тенденции, однако с равным успехом подобное развитие событий может привести всего лишь к простой коррекции линии тренда. Например, рис. 3.11 содержит продолжение графика на рис. 3.4 еще на два месяца. Нижняя линия на рис. 3.11 представляет линию тренда, которую можно было бы провести, опираясь на все имеющиеся данные. Верхняя линия является продолжением трендовой линии на рис. 3.4, построенной по ценовым данным, имевшемся до июня. Июньский пробой этой линии не привел к развороту тенденции, а просто сделал необходимой корректировку трендовой линии. Стоит заметить, что модель более высоких минимумов и более высоких максимумов осталась ненарушенной даже после июньского пробоя линии тренда.
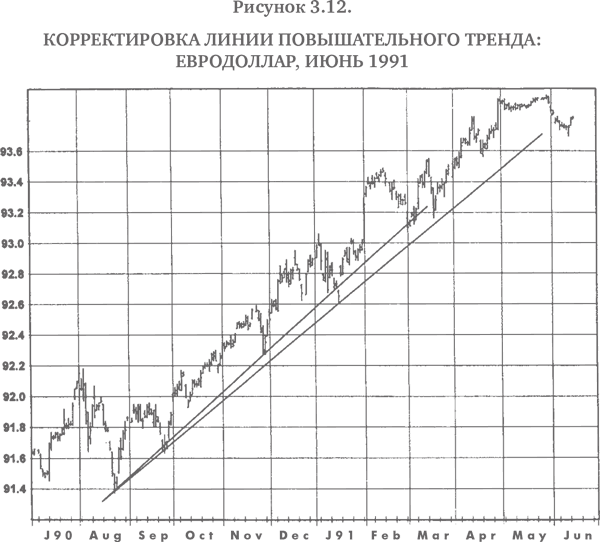
Аналогичным образом, рис. 3.12 идентичен рис. 3.5 с той лишь разницей, что изображаемый период продолжен на пять месяцев. Нижняя линия на рис. 3.12 представляет линию повышательного тренда, которую можно было бы нанести, опираясь на новые данные. Верхняя линия воспроизводит трендовую линию рис. 3.5, построенную на информации, имевшейся до января. Январский пробой этой линии не привел к развороту тенденции, а просто сделал необходимой корректировку трендовой линии.
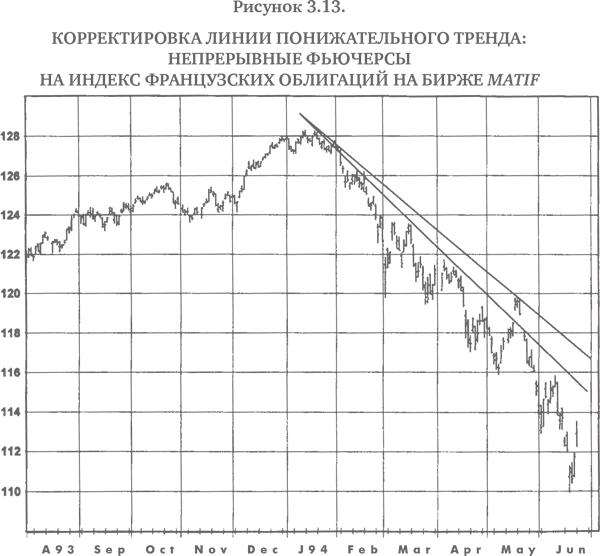
На рис. 3.13 представлен аналогичный пример для понижательной линии тренда. Этот рисунок идентичен рис. 3.6 за исключением того, что изображаемый период продолжен на два месяца. Верхняя линия на рис. 3.13 представляет понижательную линию тренда, которую можно было бы нанести, опираясь на новые данные. Нижняя линия воспроизводит трендовую линию рис. 3.6, построенную на информации, имевшейся до мая. Майский пробой этой линии не привел к развороту тенденции, а просто сделал необходимой корректировку трендовой линии. Аналогичным образом, рис. 3.14 идентичен рис. 3.6 и 3.13 с той лишь разницей, что изображаемый период продолжен еще на четыре месяца (относительно рис. 3.13). Нижние линии перенесены с рис. 3.6 и 3.13 и представляют собой линии тренда по состоянию до мая и июля соответственно. Пробой этих линий не привел к развороту тенденции, а просто сделал необходимой корректировку трендовой линии. Этот пример показывает, что линию тренда иногда приходится корректировать несколько раз.
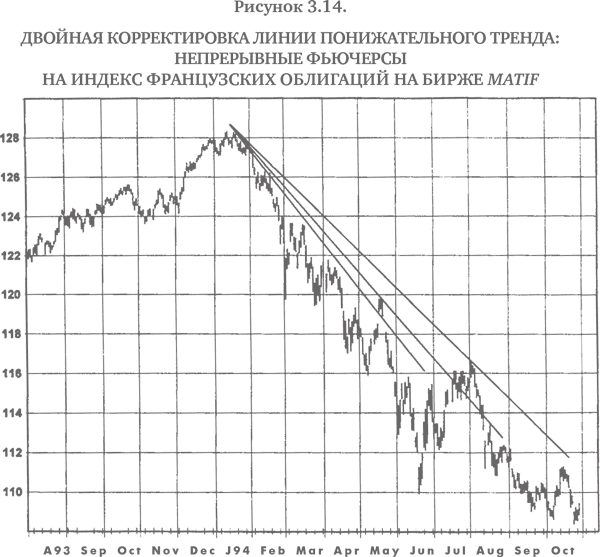
Приведенные примеры свидетельствуют о том, что пробой трендовой линии является скорее правилом, чем исключением. Неоспоримым фактом является то обстоятельство, что линии тренда должны быть пробиты, иногда неоднократно, в ходе их эволюции, что равнозначно словам о том, что линии тренда часто корректируются по мере их продления. Важные выводы из этого наблюдения заключаются в следующем: линии тренда намного лучше работают задним числом, чем в режиме реального времени, и пробои трендовых линий нередко оказываются ложными сигналами. К последнему соображению мы еще вернемся в гл. 11.
Линии ТД (Томаса ДеМарка)
В книге «Новая наука технического анализа»2 Томас ДеМарк верно замечает, что проведение трендовых линий является весьма произвольным процессом. На одном и том же графике разные люди проведут линии тренда по-разному. Более того, даже один и тот же человек, взяв в руки тот же самый график, но в другое время, вполне может нарисовать трендовую линию иначе.
Легко увидеть причину такой неоднозначности. Линия тренда обычно предполагает соединение нескольких относительных максимумов или относительных минимумов. Если имеются только две подобные точки, то линию тренда можно провести точно. Однако если нужно соединить три или более точки, как часто бывает в действительности, точная линия будет возможна только в том редком случае, когда взаимосвязь между ними – строго линейная. В реальности же нанесенная линия тренда будет точно проходить в лучшем случае через один-два относительных максимума (или минимума), при этом минуя другие. «Самая правильная» линия тренда существует только в воображении того, кто смотрит на график.
ДеМарк признает, что для того, чтобы линия тренда была определена точно и недвусмысленно, она должна базироваться строго на двух точках. ДеМарк также отмечает, что вопреки обыкновению линии тренда следует проводить справа налево, поскольку «недавняя ценовая активность важнее, чем прошлое движение». Эти концепции лежат в основе его подхода к построению трендовых линий. Следующие определения раскрывают методологию ДеМарка в отношении трендовых линий3:
Относительный максимум. Дневной максимум, который выше максимума за N предшествующих и N последующих дней, где N – параметр, значение которого задается. Например, если N = 5, то относительный максимум определяется как максимум, превышающий любой максимум в предыдущие пять дней и последующие пять дней. (Аналогичное определение применимо к любому временному интервалу. Например, на 60-минутном штриховом графике относительным максимумом был бы максимум, который выше, чем максимумы предшествующих и последующих N 60-минутных штрихов.)
Относительный минимум. Дневной минимум, который ниже минимумов за N предшествующих и N последующих дней.
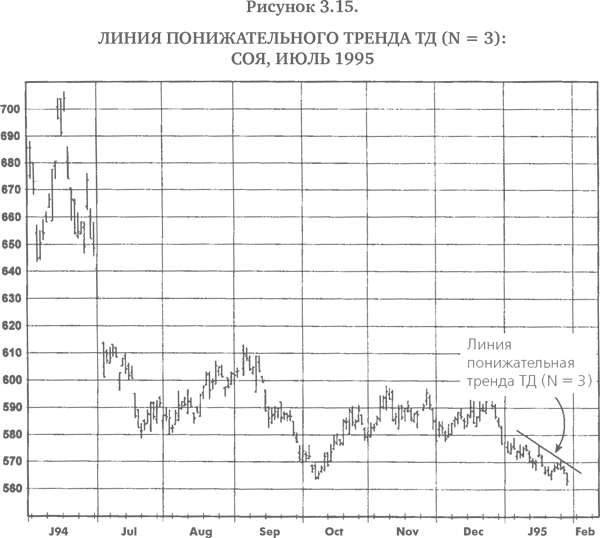
Линия понижательного тренда ТД. Текущая линия понижательного тренда определяется как линия, связывающая самый последний относительный максимум и предыдущий относительный максимум, который должен быть выше самого последнего относительного максимума. Последнее условие является важным, поскольку обеспечивает то, что линия тренда, связывающая два относительных максимума, действительно направлена вниз. На рис. 3.15 показана понижательная линия тренда ТД, где для определения относительных максимумов использовалось значение параметра N = 3.
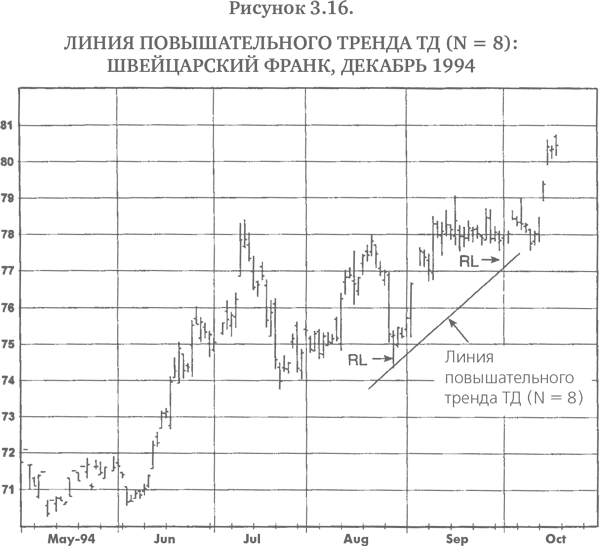
Повышательная линия тренда ТД. Текущая повышательная линия тренда определяется как линия, связывающая самый последний относительный минимум и предыдущий относительный минимум, который должен быть ниже самого последнего относительного минимума. На рис. 3.16 показана повышательная линия тренда ТД, где для определения относительных минимумов использовалось значение параметра N = 8.
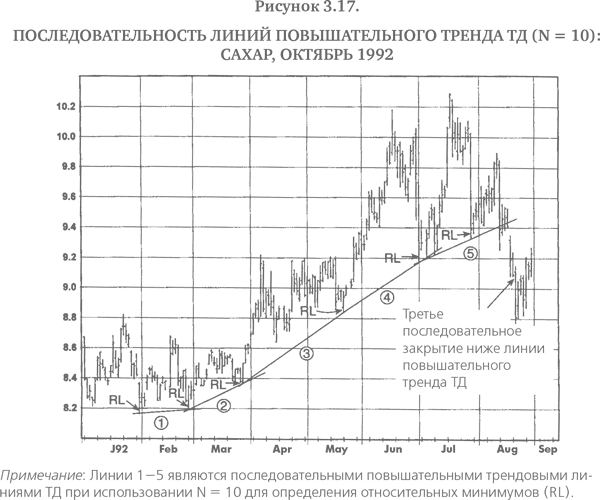
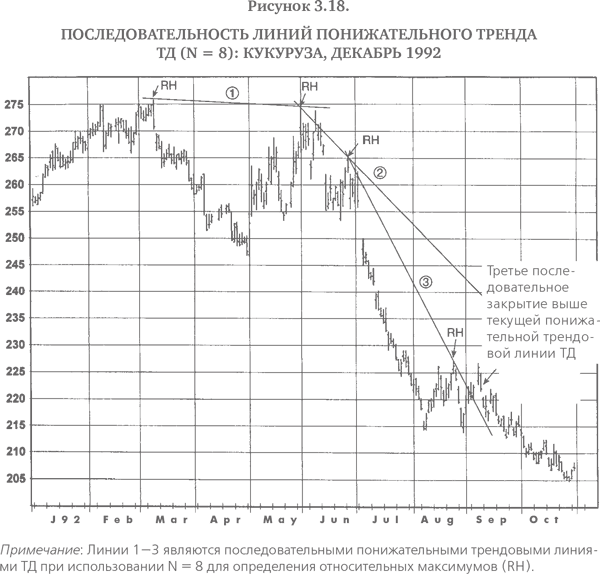
Определение трендовых линий исходя из самых последних относительных максимумов и минимумов позволяет постоянно корректировать линии тренда по мере появления новых относительных максимумов и относительных минимумов. Например, рис. 3.17 демонстрирует последовательность повышательных трендовых линий ТД, которые были построены вслед за появлением новых относительных минимумов (при N = 10) вплоть до получения сигнала о развороте тренда. На этом графике сигнал разворота тренда определяется как три последовательных закрытия ниже действующей повышательной трендовой линии. Аналогичным образом рис. 3.18 иллюстрирует последовательность понижательных трендовых линий ТД, построенных по относительным максимумам (при N = 8) вплоть до получения сигнала о развороте тенденции (также определяемого как три последовательных закрытия за пределами линии тренда).
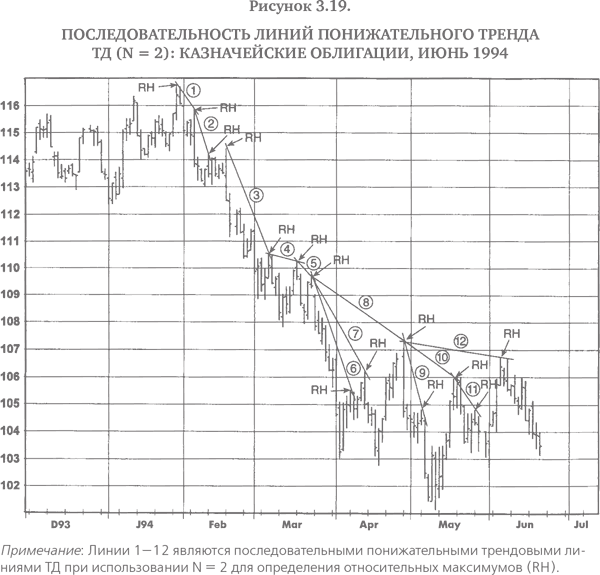
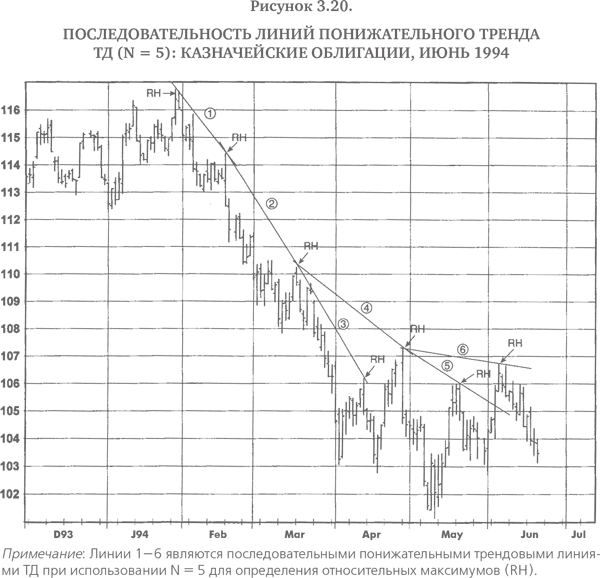
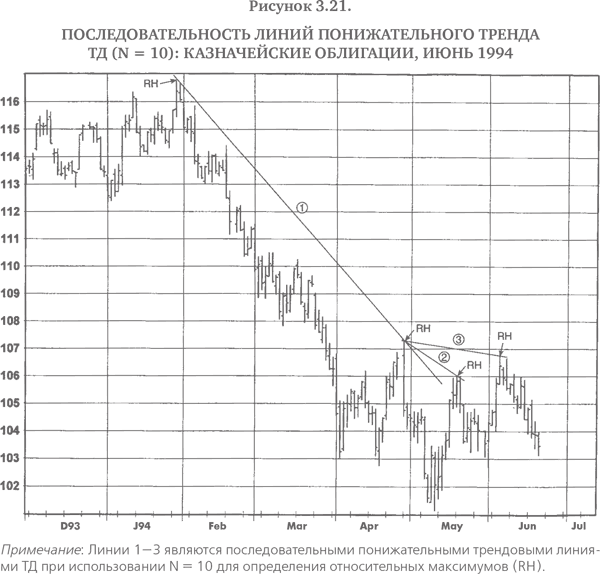
Различные значения N приводят к весьма разным трендовым линиям. Например, на рис. 3.19–3.21 представлены различные понижательные линии тренда ТД, полученные на одном и том же графике при использовании трех разных значений N. Чем ниже значение N, тем чаще корректируется понижательная линия тренда и тем она более чувствительна к пробою. Сравните, например, дюжину трендовых линий, полученных при N = 2, и всего лишь три линии, когда использовалось значение N = 10.
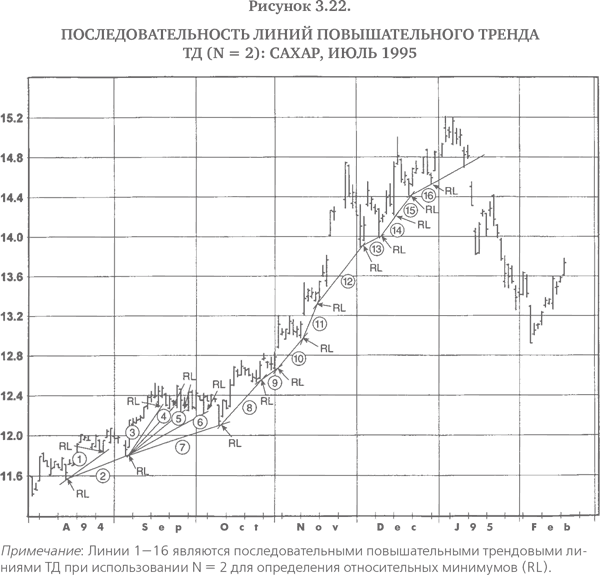
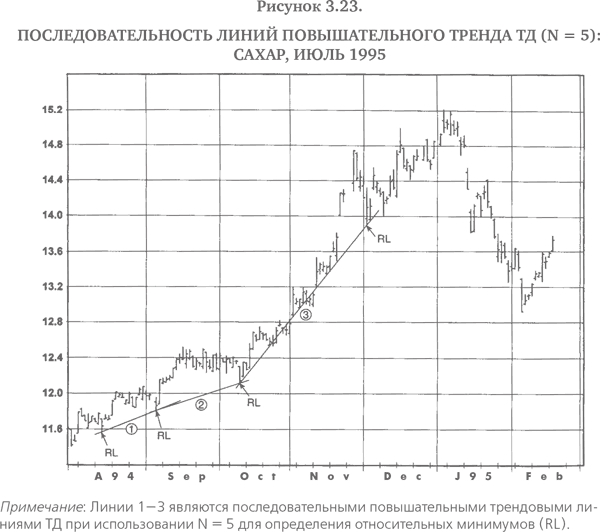
Аналогичным образом, на рис. 3.22–3.24 сопоставлены повышательные линии тренда ТД, полученные на одном и том же графике при использовании трех разных значений N. Как можно видеть на рис. 3.22, когда значение N является низким (например, N = 2), линия тренда чувствительна к быстрым изменениям цены и корректируется очень часто. Действительно, за период роста цен (август – декабрь) проведено 16 различных трендовых линий. При N = 5 число повышательных трендовых линий сокращается за тот же период до трех, а при N = 10 имеется лишь одна линия тренда. Как показывают эти примеры, выбор значения N оказывает огромное значение на построение линий тренда и принимаемые на их основе торговые решения.
Определение трендовых линий, данное ДеМарком в его книге, эквивалентно вышеприведенным определениям при N = 1. Хотя он признает, что линии тренда могут строиться с использованием более высоких значений N – «линии ТД большего масштаба», согласно его терминологии, – сам он говорит о своем предпочтении трендовых линий, построенных на основе базисного определения. Мое личное предпочтение является почти противоположным. Хотя вполне очевидно, что использование N = 1 для построения трендовых линий позволит получить более ранние сигналы о реальных пробоях, критическим противовесом этому является то, что подобный подход порождает очень короткие линии тренда, подающие много ложных сигналов о пробоях. В качестве основного принципа, я думаю, стоит руководствоваться следующим: намного важнее избежать плохих сигналов, чем успеть отреагировать на хорошие. Поэтому при построении трендовых линий я предпочитаю использовать более высокие значения N (например, от 3 до 12).
Однако не существует «правильного» или «ошибочного» выбора значения N; это сугубо вопрос личных предпочтений. Мы приглашаем читателя поэкспериментировать с построением трендовых линий, используя различные значения N. Каждому трейдеру будет удобно работать с определенными величинами N и неудобно с другими. В целом краткосрочные трейдеры тяготеют к низким значениям N, а долгосрочные – к высоким.
Для более точной настройки, которая становится особенно важной, когда линии тренда строятся при значении N = 1, относительные максимумы и относительные минимумы лучше определять на базе истинных максимумов и истинных минимумов, которые определяются следующим образом:
Истинный максимум. Максимум или предыдущая цена закрытия – большее из значений.
Истинный минимум. Минимум или предыдущая цена закрытия – меньшее из значений.
Для большинства торговых сессий истинный максимум будет совпадать с дневным максимумом, а истинный минимум – с дневным минимумом. Различия появляются в дни нижних разрывов (когда весь торговый диапазон находится ниже цены закрытия предыдущего дня) и дни верхних разрывов (когда весь торговый диапазон находится выше цены закрытия предыдущего дня). Использование истинных максимумов и истинных минимумов позволяет получить относительные максимумы и минимумы, которые лучше соответствуют нашим интуитивным представлениям о том, что должны отражать эти точки.
Например, на рис. 3.25, где использовано значение N = 1, точку А можно было бы определить как относительный минимум, основанный на номинальном дневном минимуме. Однако эта точка характеризуется как относительный минимум только потому, что в предыдущий день был резкий верхний разрыв, и она вряд ли отвечает нашему интуитивному представлению об относительном минимуме. Аналогичным образом, точку В можно было бы определить как относительный максимум, основанный на номинальном, а не истинном максимуме (поскольку в предыдущий день, когда случился нижний разрыв, был отмечен более высокий истинный максимум). В обоих случаях использование истинных максимумов и минимумов вместо номинальных дневных максимумов и минимумов позволяет получить интуитивно более правильные координаты относительных максимумов и минимумов.
Внутренние линии тренда
Стандартные линии тренда обычно проводятся через ценовые экстремумы (т. е. максимумы или минимумы). Однако существует мнение, что экстремальные цены соответствуют кратковременным движениям рынка, связанным с избытком эмоций у участников торгов, и что поэтому данные точки могут не соответствовать реальной тенденции рынка. Внутренние линии тренда позволяют обойти молчаливо подразумеваемое требование о проведении трендовых линий через экстремальные точки графика. Внутренняя линия тренда проводится максимально близко к большинству относительных максимумов или относительных минимумов и при этом игнорирует экстремальные точки. Иначе говоря, внутреннюю линию тренда можно представить как линейную аппроксимацию точек относительных максимумов или относительных минимумов. На рис. 3.26–3.37 представлен широкий спектр примеров внутренних повышательных и понижательных трендовых линий, охватывающих графики отдельных контрактов, дневные графики непрерывных фьючерсов и недельные графики ближайших фьючерсных контрактов. Для сравнения на этих графиках показаны также обычные линии тренда4, изображенные в виде пунктирных линий.


Одним из недостатков внутренних трендовых линий является их неизбежная произвольность, возможно, даже большая, чем у обычных трендовых линий, которые по крайней мере фиксируются крайними максимумами или минимумами. В действительности нередко имеется несколько вариантов проведения внутренней линии тренда на графике (рис. 3.38–3.40). Тем не менее мой опыт свидетельствует, что внутренние линии тренда гораздо полезнее обычных трендовых линий в нахождении потенциальных зон поддержки и сопротивления. Анализ рис. 3.26–3.37 показывает, что внутренние линии тренда, изображенные на этих графиках, в целом лучше указывают, где рынок удержался бы при падениях и остановился бы при взлетах цен, чем это делают обычные линии тренда. Конечно, данный ряд примеров не доказывает превосходства внутренних трендовых линий над обычными, поскольку всегда можно найти графики, которые внешне могут подкрепить практически любую точку зрения, и подобное доказательство здесь, разумеется, не предполагается и не подразумевается. Сравнения, приведенные на этих графиках, направлены скорее на то, чтобы дать читателю почувствовать, что внутренние линии тренда могут лучше указывать на потенциальные области поддержки и сопротивления.


Тот факт, что лично я считаю внутренние линии тренда намного более полезными, чем обычные линии тренда, ничего не доказывает – любопытные наблюдения отдельного индивидуума вряд ли могут служить научным доказательством. На самом деле, принимая во внимание субъективный характер внутренних трендовых линий, было бы очень трудно провести научное тестирование их надежности. Тем не менее моя точка зрения состоит в том, что внутренние линии тренда – это то, что серьезному графическому аналитику, безусловно, следовало бы использовать в работе. Я уверен, что, занимаясь этим, многие читатели также придут к выводу, что внутренние линии тренда намного эффективнее обычных трендовых линий или по крайней мере служат полезным дополнением к инструментарию графического аналитика.
Скользящие средние
Скользящие средние являются очень простым инструментом сглаживания ценовых рядов, что делает любые тренды более наглядными. Простая скользящая средняя определяется как средняя цена закрытия за последние N дней, заканчивая текущим днем. Например, 40-дневная скользящая средняя будет равна среднему значению последних 40 закрытий5 (включая текущий день). Термин скользящая средняя означает, что набор усредняемых значений непрерывно движется во времени. На рис. 3.41 показана 40-дневная скользящая средняя, наложенная на ценовой ряд. Заметьте, что скользящая средняя четко отражает тенденцию изменения цен и сглаживает их несущественные колебания. На рынках, где ярко выраженная ценовая тенденция отсутствует, скользящая средняя, как правило, изменяется в некотором горизонтальном диапазоне (см., например, период с октября 1993 г. по май 1994 г. на рис. 3.42).

Один очень простой метод использования скользящих средних для распознавания трендов основан на направлении движения скользящей средней. Например, скользящая средняя (и, как подразумевается, тренд) считается повышающейся, если сегодняшнее ее значение выше вчерашнего, и понижающейся, если сегодняшнее ее значение ниже.

Заметьте, что данное определение повышающейся скользящей средней равнозначно простому условию, что сегодняшняя цена закрытия выше цены закрытия торговой сессии N дней тому назад. Почему? Потому, что вчерашняя скользящая средняя отличается от сегодняшней скользящей средней только в том, что она включает цену закрытия N дней тому назад и не включает сегодняшнюю цену закрытия. Следовательно, если сегодняшняя цена закрытия выше цены закрытия N дней тому назад, то сегодняшняя скользящая средняя будет выше вчерашней скользящей средней. Аналогичным образом понижающаяся скользящая средняя эквивалентна условию, что сегодняшняя цена закрытия ниже цены закрытия N дней тому назад.
Сглаживающие свойства скользящей средней достигаются за счет появления лага в информации. Поскольку скользящая средняя по определению равна среднему значению прошлых цен, развороты графиков скользящих средних всегда будут отставать от соответствующих изменений в исходных ценовых рядах. Это свойство наглядно просматривается на рис. 3.41 и 3.42.

На рынках с выраженной тенденцией скользящие средние являются очень простым и эффективным методом ее выявления. Рис. 3.43 воспроизводит рис. 3.41, обозначая сигналы к покупке в точках, где скользящая средняя поворачивает вверх по крайней мере на 10 тиков, и сигналы к продаже в точках, где скользящая средняя поворачивает вниз на такое же минимальное значение. (Причиной установления порогового значения разворота при определении поворотов скользящей средней является необходимость удержать трендовые сигналы от повторяющихся скачков вверх и вниз в периоды, когда изменения скользящей средней близки к нулю.) Как видно на рис. 3.43, эта предельно простая методика дала превосходные торговые сигналы. На протяжении изображенного 17-месячного периода этот метод подал только три сигнала: первый охватил большую часть спада в августе – декабре; результатом второго стал лишь незначительный убыток и третий покрыл фактически все значительное падение цен в 1994 г. Большего невозможно и желать.

Проблема заключается в том, что если на рынках с выраженной тенденцией скользящие средние работают хорошо, то на колеблющихся рынках, где выраженного тренда нет, скользящие средние подают много ложных сигналов. Например, рис. 3.44 воспроизводит рис. 3.42, показывая сигналы к покупке в точках, где скользящая средняя поворачивает вверх по крайней мере на 10 тиков, и сигналы к продаже в точках, фиксирующих такие же повороты вниз. Тот же самый метод, который превосходно работал на рис. 3.43, – покупка при поворотах скользящей средней вверх и продажа при ее поворотах вниз – оказывается провальной стратегией на этом рынке, приводя к шести последовательным убыткам и одной бесприбыльной сделке.
Существует много других способов расчета скользящей средней, помимо описанного в данном разделе. Некоторые из этих методов, а также использование скользящих средних в торговых системах, рассматриваются в гл. 17.
4. Торговые диапазоны
Есть обычный дурак, который все и всегда делает не так, и есть уолл-стритовский дурак, который думает, что все время должен торговать.
Эдвин Лефевр
Торговые диапазоны: важнейшие соображения
Торговый диапазон – это горизонтальный коридор, охватывающий колебания цен за продолжительный период. В целом, рынки большую часть времени проводят в торговых диапазонах. Однако в них, к сожалению, очень трудно вести прибыльную торговлю. На деле большинство технический трейдеров, вероятно, обнаружат, что наилучшая стратегия, которую они могут применить к торговым диапазонам, – это свести к минимуму свое участие на подобных рынках, что легче сказать, чем сделать.
Хотя существуют методики, которые могут быть прибыльными в торговых диапазонах – например, осцилляторы (см. гл. 15), проблема заключается в том, что их использование на трендовых рынках приводит к катастрофе, и хотя торговые диапазоны легко увидеть в прошлом, их почти невозможно прогнозировать. Следует также отметить, что большинство графических моделей (например, разрывы, флаги и т. п.) теряют свое значение, если они возникают внутри торгового диапазона. (Графические модели рассматриваются в гл. 6.)
Торговые диапазоны часто могут длиться годами. Например, ко времени написания этой книги рынок серебра находился в торговом диапазоне уже четыре года (рис. 4.1). На рис. 4.2 изображен четырехлетний торговый диапазон на рынке соевой муки. Рис. 4.3 и 4.4 показывают многолетние торговые диапазоны на рынке пиломатериалов. Заметьте, что на двух последних иллюстрациях длительность торговых диапазонов различна для ближайших и непрерывных фьючерсов, хотя обычно они ведут себя почти синхронно.


Если установился торговый диапазон, то его верхняя и нижняя границы, как правило, служат уровнями поддержки и сопротивления. Эта тема более подробно рассматривается в следующей главе. Пробития границ торгового диапазона могут быть важными сигналами для торговли – это наблюдение является предметом следующего параграфа.
Пробой торгового диапазона
Пробой за пределы торгового диапазона (рис. 4.5 и 4.6) предполагает грядущее движение цен в направлении пробоя. Значимость и надежность пробоя часто повышают следующие факторы:
1. Продолжительность торгового диапазона. Чем больше продолжительность торгового диапазона, тем потенциально более значительны масштабы будущего пробоя. Этот тезис иллюстрируется на примере недельного (рис. 4.7) и дневного (рис. 4.8) графиков.
2. Узость диапазона. Пробои из узких диапазонов дают, как правило, особенно надежные сигналы к торговле (рис. 4.9 и 4.10). Более того, такая торговля может быть исключительно привлекательной, поскольку обоснованные защитные остановки предполагают сравнительно низкий денежный риск.
3. Подтверждение пробоя. Довольно обычной является ситуация, когда цены вырываются из торгового диапазона всего лишь на небольшую величину или только на несколько дней, а затем возвращаются обратно в диапазон. Одной из причин этого является то, что участники рынка, желая застраховаться от сильного движения цен после пробоя торгового диапазона, выставляют защитные стоп-приказы в области, находящейся недалеко за пределами торгового диапазона. Вследствие этого незначительное движение цен наружу может иногда спровоцировать исполнение значительного числа защитных приказов. Как только этот первоначальный наплыв приказов удовлетворен, пробой иссякает, если под ним нет прочных фундаментальных причин и поддерживающих покупок (или мощных продаж в случае пробоя нижней границы), которые бы закрепляли тенденцию.
Принимая во внимание эти особенности поведения цен, надежность пробоя торгового диапазона в качестве сигнала о начале тенденции значительно повышается, если цены все еще остаются вне диапазона спустя несколько дней (например, пять). Могут использоваться и другие виды подтверждений – минимальное процентное изменение цены после пробоя, заданное число дней быстрого движения цены (описываются в гл. 6) и т. д. Ожидая подтверждения пробоя, мы можем упустить часть прибыли за несколько дней в начале тенденции. Тем не менее это поможет нам избежать многих «ложных» сигналов. Чистый результат этого компромисса будет зависеть от принятых условий подтверждения и должен оцениваться каждым трейдером самостоятельно. Ключевым моментом, однако, является то, что трейдеру следует экспериментировать с различными условиями подтверждения, а не слепо следовать за всеми пробоями. Возможно, этот совет еще более справедлив сейчас (1995 г.), чем десятилетие назад, поскольку возросшее использование технического анализа, по-видимому, привело к более частым случаям ложных пробоев.


5. Поддержка и сопротивление
На узком рынке, где ценам негде «разгуляться», кроме как в небольшом диапазоне, нет смысла пытаться предугадать, куда направится очередное масштабное движение цен – вверх или вниз.
Эдвин Лефевр
Торговые диапазоны
В установившемся торговом диапазоне (т. е. существующем один-два месяца), рынок будет встречать сопротивление на верхней границе диапазона и поддержку на его нижней границе. Хотя графический анализ лучше всего использовать в условиях сильного тренда, некоторые проворные трейдеры умудряются зарабатывать в торговых диапазонах, продавая при подъемах цен и покупая при их снижении. В целом, подобную торговую тактику трудно реализовать с успехом. Более того, следует подчеркнуть, что мелкие второстепенные тенденции внутри торгового диапазона могут обернуться катастрофой, если не лимитировать убытки (например, ликвидировать позицию, когда цены выходят из диапазона на заданное минимальное значение, или рынок торгует за пределами диапазона в течение определенного количества дней, либо то и другое вместе).
После того как цены вырываются из торгового диапазона, уровень, служивший ранее сопротивлением, становится поддержкой, и наоборот. В частности, когда цены демонстрируют выход вверх из торгового диапазона, верхняя граница этого диапазона становится зоной ценовой поддержки. Линии на рис. 5.1 и 5.2 являются уровнями поддержки, которые ранее были верхними границами предшествующих торговых диапазонов. В случае выхода цен вниз из торгового диапазона нижняя граница этого диапазона становится зоной ценового сопротивления. Продолженные линии на рис. 5.3 и 5.4 указывают на уровни сопротивления, служившие нижними границами предыдущих торговых диапазонов.


Предыдущие важные максимумы и минимумы
Обычно сопротивление возникает на уровне предыдущих важных максимумов, а поддержка – на уровне важных минимумов. Каждый из рис. 5.5–5.7 иллюстрирует обе модели поведения. Например, на рис. 5.5 обратите внимание на то, что крупный пик 1988 г. образовался как раз под максимумом 1985 г., тогда как минимум 1989 г. заложил уровень поддержки для минимумов 1991 и 1992 гг. На рис. 5.6 минимум в конце 1990 г. установился как раз под уровнем дна 1986 г., тогда как разворот 1992 г. сформировался над уровнем пика начала 1989 г. Хотя концепция сопротивления вблизи уровня прошлых вершин и поддержки вблизи уровня прошлых минимумов, возможно, особенно важна для недельных графиков, таких как на рис. 5.5 и 5.6, этот принцип применим и к дневным графикам (рис. 5.7). Обратите внимание, что на этом графике развороты цен в мае и декабре 1994 г. произошли как раз над уровнем пика в январе того же года, а минимум в октябре находился чуть выше июльского минимума.
Следует подчеркнуть, что прошлый максимум отнюдь не подразумевает, что последующие подъемы цен иссякнут на этом уровне или под ним, а скорее указывает на то, что сопротивление можно предвидеть вблизи этого уровня. Аналогичным образом, прошлый минимум отнюдь не означает, что последующие понижения завершатся на или над этим уровнем, а скорее, указывает на то, что поддержку можно предсказывать в целом вблизи этого уровня. Некоторые технические аналитики относятся к предыдущим максимумам и минимумам, как к точкам, наделенным священной значимостью. Если прошлый максимум равнялся 1078, то они считают 1078 уровнем мощного сопротивления, и когда рынок поднимается, например, до 1085, полагают, что сопротивление сломано. Это не верно. Поддержку и сопротивление нужно рассматривать как приблизительные области, а не точные уровни. Заметьте, что, хотя предыдущие крупные максимумы и минимумы оказались очень важными индикаторами сопротивления и поддержки на всех трех графиках (рис. 5.5–5.7), только на рис. 5.5 последующие подъемы и падения цен, действительно, разворачивались при достижении этих уровней или ранее. Тип поведения цен, представленный на указанных графиках, является довольно распространенным.
Пробой вверх предыдущего максимума может рассматриваться как сигнал к покупке, а пробой вниз предыдущего минимума – как сигнал к продаже. Однако так же, как и в случае пробоя границ торговых диапазонов, для того чтобы использовать пробития максимумов и минимумов в качестве сигналов к торговле, они должны отвечать некоторым минимальным требованиям (по глубине пробоя в ценовом выражении или по временной продолжительности). Так, например, из предыдущего комментария относительно графиков на рис. 5.6 и 5.7 должно быть понятно, что незначительный, в рамках одного периода (одного дня для дневных графиков, одной недели для недельных графиков) пробой предшествующего максимума или минимума еще ничего не доказывает. Необходимо более веское подтверждение, нежели простой пробой предыдущего максимума или минимума, чтобы допустить, что подобное развитие событий является сигналом к покупке или продаже. Примерами возможных условий подтверждения могут служить минимальное число закрытий за пределами предыдущего максимума или минимума, минимальное процентное изменение цены после пробоя или оба условия.

Рис. 5.8 и 5.9 иллюстрируют пробои предыдущих максимумов как сигналы к покупке, принимая за условие подтверждения три закрытия над максимумом. Аналогичным образом рис. 5.10 и 5.11 являются примерами пробоев предыдущих минимумов как сигналов к продаже при тех же условиях подтверждения. Обратите внимание на то, что рис. 5.8 дает также хороший пример того, как предыдущий максимум выступает в роли сопротивления (до его фактического пробоя), а предыдущий минимум обеспечивает поддержку, в то время как на рис. 5.11 представлен классический пример предыдущего максимума, выступающего в роли мощного сопротивления.


После подтверждения пробоя предыдущего максимума или минимума уровень, ранее служивший сопротивлением, становится поддержкой, и наоборот. Иными словами, область предыдущего максимума становится поддержкой, а область предыдущего минимума становится сопротивлением. Например, на рис. 5.12, который повторяет рис. 5.9, февральский максимум 1991 г., пробитый в июле 1992 г., успешно работает как область поддержки в сентябре 1992 г. Сентябрьский минимум, который впоследствии был пробит в октябре, затем оказался областью сопротивления, остановившей рост рынка в конце ноября – начале декабря. На рис. 5.13, повторяющем рис. 5.10, минимум 1987 г., пробитый в 1989 г., оказывается потенциальной областью сопротивления, которая преградила путь неоднократным попыткам подъема цен в 1990 и 1991 гг. (Обратите внимание на то, что этот график также является превосходным примером сопротивления на уровне предыдущего максимума, когда мощный рост 1994 г. развернулся чуть ниже пика начала 1986 г.) Наконец, на рис. 5.14, который повторяет рис. 5.11, апрельский минимум 1994 г., пробитый в июне, оказывается мощной областью сопротивления, которая обусловила разворот цен в сентябре.


Концентрация относительных максимумов и относительных минимумов
В предыдущем параграфе шла речь о поддержке и сопротивлении на уровне предшествующих отдельных максимумов и минимумов. В данном параграфе анализируются поддержка и сопротивление в ценовых зонах с концентрацией относительных максимумов и относительных минимумов, а не с наличием абсолютных вершин и впадин. В частности, относительные максимумы и минимумы нередко приходятся на сравнительно узкую ценовую зону. Эти зоны являются потенциальной областью поддержки, если текущие котировки находятся выше, и сопротивления, если текущие котировки ниже. Указанный метод особенно полезен при прогнозировании областей поддержки и сопротивления на долговременных графиках. На рис. 5.15–5.19 показаны недельные графики с примерами поддержки на уровне предыдущих концентраций относительных максимумов и минимумов. На рис. 5.20–5.21 зоны концентраций относительных максимумов и минимумов являются ценовыми сопротивлениями.
Метод, опирающийся на концентрацию предыдущих относительных максимумов и минимумов с целью определения поддержки и сопротивления, может быть применен также и к дневным графикам непрерывных фьючерсов достаточной продолжительности (например, два года). (Жизненный цикл большинства графиков индивидуальных контрактов является слишком коротким для эффективного использования данного метода.) Например, рис. 5.22–5.24 показывают дневные графики непрерывных фьючерсов с зонами сопротивления, определяемыми по предыдущим относительным максимумам и минимумам.
Трендовые линии, коридоры и внутренние трендовые линии
Мысль о том, что трендовые линии, коридоры и внутренние трендовые линии указывают на области потенциальной поддержки и сопротивления, уже была детализирована в гл. 3. Как и тогда, опираясь на личный опыт, я считаю внутренние трендовые линии более надежными в этом отношении, чем обычные трендовые линии. Однако вопрос о том, какой вид трендовой линии является лучшим индикатором, имеет весьма субъективный характер, и некоторые читатели вполне могут прийти к противоположному выводу. Действительно, нет даже математически точного определения трендовой линии или внутренней трендовой линии, и то, как эти линии проводятся, зависит от личного вкуса или опыта аналитика.


Огибающие ценовые полосы
Огибающая ценовая полоса (price envelope band) может быть получена из скользящей средней. Верхняя линия огибающей полосы определяется как скользящяя средняя плюс определенный процент от скользящей средней. Аналогичным образом нижняя линия огибающей полосы определяется как скользящяя средняя минус заданный процент от скользящей средней. Например, если текущее значение скользящей средней равно 600 и отклонение установлено на уровне 3 %, то верхнее значение полосы составит 618, а нижнее – 582. Выбирая соответствующее процентное отклонение для данной скользящей средней, можно так определить огибающую полосу, что она будет охватывать подавляющую часть ценовой активности, причем верхняя граница будет примерно совпадать с относительными максимумами, а нижняя – с относительными минимумами.
Рис. 5.25 иллюстрирует огибающую ценовую полосу для фьючерсных контрактов на казначейские векселя с поставкой в марте 1995 г., причем используется 20-дневная скользящая средняя и 2,5 %-ное отклонение. Как легко убедиться, ценовая огибающая полоса является хорошим индикатором уровней поддержки и сопротивления. Иначе говоря, ценовая огибающая полоса указывает границы зон перекупленности и перепроданности. Например, рис. 5.26 иллюстрирует 1,2 %-ную огибающую ценовую полосу, наложенную на 90-минутный штриховой график того же рынка, что и на рис. 5.25 (но, конечно, за более короткий период).
Следует отметить, однако, что огибающая ценовая полоса – это отнюдь не столь эффективный инструмент, как может показаться. Хотя он является достаточно хорошим индикатором возможного приближения к точке разворота тренда, тем не менее цены могут долго оставаться рядом с одной из границ огибающей полосы. Такое поведение, например, легко увидеть на рис. 5.25 в период с февраля по апрель 1994 г. В течение этого времени огибающая полоса неоднократно указывала на перепроданность актива, тогда как цены продолжали упрямо опускаться. Таким образом, несмотря на то, что скачки цен за пределы огибающей ценовой полосы чаще всего бывают ограниченными и временными, факт нахождения цены у границ полосы совсем не обязательно означает неизбежность разворота рынка. В целом, метод огибающей полосы дает возможность определить потенциальные области поддержки и сопротивления, но его, к сожалению, нельзя считать непогрешимым.


6. Графические модели
Никогда не путай мастерство с «бычьим» рынком.
Пол Рабин
Однодневные модели
Разрывы (Gaps)
Днем разрыва называется день, минимум которого превышает максимум предыдущего дня либо максимум которого находится ниже минимума предыдущего дня. Существует четыре основных вида разрывов:
1. Обычный разрыв (Common Gap). Этот вид разрыва происходит в пределах торгового диапазона и не особенно важен. На рис. 6.1–6.3 показаны несколько обычных разрывов, произошедших на этих графиках.
2. Разрыв при пробое уровня (Breakaway Gap). Этот вид разрыва наблюдается, когда цены «вылетают» за пределы торгового диапазона, уходя из области, где велась активная торговля (рис. 6.1 и 6.2). Разрыв при пробое уровня, остающийся незаполненным в течение нескольких дней, является одним из самых важных и надежных графических сигналов.
3. Разрыв ускорения (Runaway Gap). Этот вид разрыва имеет место, когда тенденция ускоряется. Он является характерной чертой сильного «бычьего» и «медвежьего» рынков. На особенно мощных рынках «быков» и «медведей» разрывы ускорения могут происходить изо дня в день (рис. 6.1–6.3).
4. Разрыв истощения (Exhaustion Gap). Этот вид разрыва наблюдается после значительного движения цен, и за ним вскоре следует разворот тенденции (рис. 6.1 и 6.2). Разрыв истощения может показаться особенно полезным техническим сигналом, пока не поймешь, что различие между ним и разрывом ускорения можно обнаружить только задним числом. Однако в некоторых случаях разрыв истощения можно распознать на очень ранней стадии разворота тенденции (см. обсуждение островных разворотов в параграфе «Разворотные формации»).
Шипы (Spikes)
Шип вверх – это дневной максимум, резко возвышающийся над максимумами предыдущих и последующих дней. Часто цена закрытия в этот день находится вблизи нижней границы торгового диапазона этого дня. Шип вверх имеет значение только тогда, когда он образуется после повышения цен, и в этом случае он часто знаменует по крайней мере временную кульминацию покупательского спроса и, следовательно, может рассматриваться как потенциальный относительный максимум. Иногда шипы вверх оказываются крупными пиками.
В целом, значимость шипа вверх усиливают следующие факторы.
1. Большая разница в уровнях между шипом вверх и максимумами предыдущих и последующих дней.
2. Закрытие вблизи нижней границы дневного диапазона.
3. Серьезное повышение цен, предшествовавшее образованию шипа.
Каждый из этих факторов увеличивает вероятность того, что шип вверх окажется важным относительным максимумом или даже крупным пиком.
Аналогичным образом, шип вниз – это дневной минимум, уходящий намного глубже минимумов предыдущих и последующих дней. Часто цена закрытия в день нижнего шипа находится вблизи верхней границы торгового диапазона этого дня. Шип вниз имеет значение только тогда, когда он образуется после понижения цен, и в этом случае он часто знаменует временную кульминацию активности продавцов и, следовательно, может рассматриваться как потенциальный относительный минимум. Иногда шипы вниз оказываются крупными впадинами.
В целом, значимость шипа вниз усиливают следующие факторы.
1. Большая разница в уровнях минимумов предыдущих и последующих дней и шипа вниз.
2. Закрытие вблизи верхней границы дневного диапазона.
3. Серьезное понижение цен, предшествовавшее образованию шипа.

Каждый из этих факторов увеличивает вероятность того, что шип вниз окажется важным относительным минимумом или даже крупной впадиной.
На рис. 6.4–6.6 представлено несколько иллюстраций шипов вверх и вниз. Рис. 6.4 является примером трех шипов вверх, возникших на протяжении примерно двух месяцев, причем первый стал относительным максимумом, а два других возникли по соседству с почти равновысокими максимумами и вместе образовали крупную вершину. На рис. 6.5 и 6.6 можно увидеть примеры относительных максимумов и относительных минимумов, образованных шипами.
Предыдущее описание шипов вверх и вниз содержало три важнейшие характеристики, присущие таким дням. Однако определение этих условий было не вполне точным. В частности, насколько большой должна быть разность между максимумом (минимумом) этого дня и максимумами (минимумами) предшествующих и последующих дней, чтобы его можно было квалифицировать как шип вверх (вниз)? Насколько близко цена закрытия должна быть к дневному минимуму (максимуму), чтобы считать этот день шипом вверх (вниз)? Насколько значительным должно быть предыдущее повышение цен, чтобы рассматривать этот день как возможный шип вверх? Ответ на эти вопросы состоит в том, что не существует точных правил; в каждом случае выбор параметров является субъективным. Рис. 6.4–6.6 помогут сформировать интуитивное ощущение подобных «шипообразных» торговых дней.

Тем не менее представляется возможным дать математически точное определение дней-шипов. Примером такого определения для шипа вверх мог бы быть день, удовлетворяющий всем нижеперечисленным условиям (определение для шипа вниз будет аналогичным):
1. Ht − Max(Ht − 1, Ht + 1) > k × ADTR,

где Ht – максимум данного дня;
Ht − 1 – максимум предыдущего дня;
Ht + 1 – максимум последующего дня;
k – устанавливаемый коэффициент (например, k = 0,75);
ADTR – средний дневной истинный диапазон в течение последних 10 дней6.
2. Ht − Ct > 3 × (Ct − Lt),
где Ct – цена закрытия данного дня;
Lt – минимум данного дня.

3. Ht > самого высокого максимума за N предшествующих дней,
где N – заданная константа (например, N = 50).
Первое из указанных условий гарантирует нам, что шип вверх будет возвышаться над соседними вершинами по крайней мере на три четверти среднего истинного диапазона за последние 10 дней (при значении k = 0,75). Согласно второму условию, закрытие дня будет находиться в нижней четверти дневного диапазона цен (от максимума до минимума). Третье условие, требующее, чтобы максимум данного дня превышал наивысший максимум за последние 50 дней, гарантирует, что данному дню предшествовало повышательное движение цен. (В целом, более высокое значение N будет требовать большего предыдущего роста.)
Данное определение шипа приведено для того, чтобы показать возможность построения математически точного описания графической модели. Возможны и другие определения.

Дни разворота (Reversal Days)
Стандартное определение дня верхнего разворота (reversal high day) следующее: это день, когда достигается новый максимум в повышательном движении цен, затем происходит разворот и рынок закрывается ниже цены закрытия предыдущего дня. Аналогичным образом, день нижнего разворота (reversal low day) – это день, когда достигнут новый минимум в понижательном движении цен, затем происходит разворот и рынок закрывается выше цены закрытия предыдущего дня. Последующие объяснения относятся к дням верхнего разворота, но их зеркальное отражение применимо к дням нижнего разворота.
Подобно шипам вверх день верхнего разворота интерпретируется в целом как день, предполагающий кульминацию покупок и, следовательно, относительный максимум. Однако квалификационное условие, установленное выше для дней верхнего разворота, является сравнительно слабым, делая такие дни весьма заурядным событием. Как следствие, возникает проблема: хотя многие рыночные максимумы и оказываются днями разворота, большинство дней верхнего разворота максимумами не являются. График на рис. 6.7, иллюстрирующий этот момент, является довольно типичным. Обратите внимание, что день верхнего разворота произошел почти в точности на пике массивного «бычьего» рынка и мог быть превосходным сигналом к продаже. Однако заметьте и то, что этому дню разворота предшествовали шесть других, которые подавали крайне преждевременные, хотя и в разной степени, сигналы к продаже. На рис. 6.8 показан еще один пример множества преждевременных сигналов, подаваемых днями разворота. В этом примере день разворота в действительности произошел на точном пике мощного «бычьего» рынка. Однако этому прекрасному сигналу к продаже также предшествовали пять других дней разворота, которые произошли задолго перед этим. Всякий, кто торговал на данном рынке, опираясь на сигналы разворота, вероятно, выбросил бы полотенце на ринг задолго до возникновения истинного сигнала.

В приведенных примерах по крайней мере один разворотный день был отмечен вблизи фактического максимума. Однако часто в ходе повышательной тенденции происходит несколько верхних разворотов, которые дают ложные сигналы и не наблюдается дня верхнего разворота вблизи фактической вершины. Можно сказать, что дни верхнего разворота дают 100 сигналов на каждые 10 максимумов. Иными словами, дни разворота иногда подают превосходные сигналы, но гораздо чаще ложные.

На мой взгляд, стандартное определение дня разворота настолько склонно генерировать ложные сигналы, что делает его бесполезным в качестве индикатора рынка. Проблема стандартного определения заключается в том, что простое требование, чтобы цена закрытия была ниже закрытия предыдущего дня, является слишком слабым условием. Вместо этого я предлагаю определять день разворота как день, когда регистрируется новый максимум в повышательном движении цен и затем происходит разворот до уровня закрытия ниже минимума предыдущего дня. (При желании, это условие можно сделать даже еще более жестким, установив, чтобы закрытие было ниже минимума двух предыдущих дней.) Это более строгое определение значительно сократит число ложных сигналов разворота, но оно также отфильтрует некоторые истинные сигналы. Например, это переделанное определение устранило бы все шесть ложных сигналов на рис. 6.7. К сожалению, оно также исключило бы и единственный верный сигнал. Однако на рис. 6.8 более строгое определение дня разворота позволило бы избежать всех пяти преждевременных сигналов, но при этом оставило бы в неприкосновенности единственный верный сигнал.

День разворота может показаться весьма похожим на день шипа, однако эти две модели неравноценны. День шипа не обязательно будет днем разворота, а последний – днем шипа. Например, день шипа вверх может не иметь цену закрытия ниже минимума предыдущего дня (или ниже цены закрытия предыдущего дня, как требует стандартное определение разворотного дня), даже если цена закрытия самого «шипообразного» дня совпадает с минимумом. Что касается разворота, то максимум дня верхнего разворота может превышать максимум предыдущего дня незначительно, что не отвечает определению шипа вверх, а также может быть ниже максимума последующего дня, поскольку в определении дня разворота цены последующего дня вообще не учитываются. Кроме того, возможно, что цена закрытия дня разворота не будет находиться вблизи дневного минимума, как требует определение шипа, даже если она ниже цены закрытия предыдущего дня.

Иногда день разворота и день шипа совпадают. Такие дни гораздо важнее, нежели простые дни разворота. Альтернативой более жесткому определению дня разворота является использование стандартного определения, но с условием, чтобы этот день был одновременно и шипом. (Дни, удовлетворяющие жесткому определению дня разворота и определению шипа, случаются довольно редко.) На рис. 6.9 представлен пример мощного «бычьего» рынка. Обратите внимание на два дня, соответствующие определениям дня шипа и дня верхнего разворота. Первый из этих дней был относительным максимумом, который дал весьма преждевременный сигнал. Однако второй день отметил точный пик неистового подъема цен.
Дни разгона (Thrust Days)
Днем верхнего разгона называется день, когда рынок закрывается выше максимума предыдущего дня. День нижнего разгона – это день, когда цена закрытия устанавливается ниже минимума предыдущего дня. Значимость дней разгона связана с представлением о важности цены закрытия дня. Единственный разгонный день не имеет особого значения, поскольку дни разгона являются довольно обычными. Однако несколько дней верхнего разгона (необязательно следующих один за другим) отражает явную силу рынка. Аналогичным образом, серия дней нижнего разгона отражает явную слабость рынка.
В периоды «бычьего» рынка дней верхнего разгона значительно больше, чем дней нижнего разгона (см. период с марта по июль на рис. 6.10). Напротив, в периоды преобладания «медведей» дней нижнего разгона значительно больше, чем дней верхнего разгона (период с февраля по март на рис. 6.11). И, как и следовало ожидать, на боковых рынках количество дней верхнего и нижнего разгона, как правило, примерно одинаково (период апрель-май на рис. 6.11).
Дни ускорения (Run Days)
День ускорения – это день с ярко выраженным трендом. По существу, день ускорения является более сильной версией разгонного дня (хотя день ускорения может и не удовлетворять критерию дня разгона). Дни ускорения определяются следующим образом.
День верхнего ускорения. Это день, который удовлетворяет следующим двум условиям.
1. Истинный максимум дня ускорения выше наивысшего истинного максимума за N предшествующих дней (например, N = 5)7.
2. Истинный минимум дня ускорения ниже самого низкого истинного минимума за N последующих дней8.

День нижнего ускорения. Это день, который удовлетворяет следующим двум условиям.
1. Истинный минимум дня ускорения ниже самого низкого истинного минимума за N предшествующих дней
2. Истинный максимум дня ускорения выше наивысшего истинного максимума за N последующих дней.
Как вытекает из этих определений, дни ускорения невозможно распознать, пока не пройдет N дней после их появления. Заметьте также, что хотя большинство дней ускорения являются и днями разгона, но не исключено, что критериям дня ускорения будет отвечать день, который не является разгонным днем. Например, вполне возможно, чтобы дневной минимум ниже минимума за последние пять дней, дневной максимум выше максимума последующих пяти дней, и цена закрытия была выше минимума предыдущего дня.


Рис. 6.12 и 6.13 показывают примеры дней ускорения (при значении N = 5). Как можно видеть, дни ускорения чаще всего возникают при ускорении тренда – отсюда и название. Появление дней верхнего ускорения, особенно группами, может рассматриваться как свидетельство того, что рынок находится в «бычьей» фазе (рис. 6.12). Аналогичным образом, преобладание дней нижнего ускорения является подтверждением того, что рынок в «медвежьем» состоянии (рис. 6.13). В гл. 18 мы используем концепцию дней ускорения для конструирования торговых систем.
Широкодиапазонные дни (Wide-Ranging Days)
Широкодиапазонным называется день, волатильность которого значительно превышает среднюю волатильность последних торговых дней. Определение широкодиапазонных дней следующее.
Широкодиапазонный день. День, когда коэффициент волатильности (volatility ratio – VR) больше k (например, k = 2,0). VR равняется истинному диапазону текущего дня, деленному на истинный диапазон предшествующего N-дневного периода (например, N = 15).
Широкодиапазонные дни могут иметь особое значение. Например, широкодиапазонный день с высоким закрытием, который случается после продолжительного снижения цен, часто является сигналом разворота тенденции вверх. Рис. 6.14–6.16 показывают примеры широкодиапазонных дней, которые произошли после длительного снижения и дали сигналы к началу сильного роста цен. На рис. 6.16 фактически имеются два соседних широкодиапазонных дня, которые образовались как раз над минимумом предшествующего «медвежьего» рынка.


Аналогичным образом широкодиапазонный день с низким закрытием, который появляется после продолжительного подъема цен, часто может сигнализировать о развороте тренда вниз. На рис. 6.17 и 6.18 показаны дни-катастрофы, возникшие вблизи пиков предшествующих повышательных тенденций, причем каждый из них стоил недельных продвижений цен вверх. Подобные гигантские широкодиапазонные дни следует рассматривать как серьезное предупреждение о том, что предыдущая крупная тенденция развернулась. Рис. 6.19 демонстрирует невероятную последовательность четырех широкодиапазонных дней, которая стерла четыре месяца предыдущего роста цен. Первый из этих дней появился довольно близко от уровня, который, на самом деле, оказался вершиной семилетнего рынка «быков». Понятие широкодиапазонных дней используется в гл.18 в качестве основного элемента построения возможной торговой системы.


Модели продолжения (Continuation patterns)
Модели продолжения – это различные типы фаз консолидации цен, которые происходят внутри долговременных тенденций. Как вытекает из названия, ожидается, что модель продолжения завершится движением цен в том же направлении, которое предшествовало ее формированию.
Треугольники (Triangles)
Существуют три основных типа треугольных моделей: симметричные (рис. 6.20 и 6.21), восходящие (рис. 6.22 и 6.23) и нисходящие (рис. 6.24 и 6.25). Симметричный треугольник обычно заканчивается продолжением той тенденции, которая ему предшествовала. Традиционная графическая мудрость предполагает, что несимметричные треугольники будут уступать место тенденции в направлении наклона гипотенузы. Однако направление пробоя треугольной формации является более важным, чем ее тип. Например, на рис. 6.26, несмотря на то что консолидация в апреле-августе 1994 г. является восходящим треугольником, пробой произошел вниз, и за ним последовало резкое снижение.


Флаги и вымпелы (Flags and Pennants)
Флагами и вымпелами называются узкие и краткосрочные (например, от одной до трех недель) фазы консолидации внутри трендов. Фигура называется флагом, когда она ограничена параллельными линиями, и вымпелом, когда линии сходятся. Рис. 6.27 и 6.28 иллюстрируют оба вида моделей. Вымпелы могут показаться похожими на треугольники, но они отличаются во временном измерении: треугольник формируется значительно дольше.
Флаги и вымпелы обычно отражают паузы в сильном тренде. Иначе говоря, за этими моделями, как правило, следует движение цен в том же направлении, которое предшествовало их формированию.


Пробой границы флага или вымпела может рассматриваться как подтверждение того, что тренд продолжается, и как сигнал к торговле в направлении тренда. Однако, поскольку пробои происходят обычно в направлении основного тренда, я предпочитаю открывать позиции в ходе формирования флага или вымпела, не дожидаясь его пробоя. Такой подход обеспечивает более выгодные условия вхождения в рынок, причем без значительного ухудшения процента прибыльных сделок, поскольку развороты после пробоев флагов и вымпелов происходят почти столь же часто, как и пробои в направлении, противоположном ожидаемому. После пробоя из флага или вымпела нижнюю точку модели (для случая растущего тренда) можно использовать как ориентировочную защитную остановку.
Значительный пробой за пределы флага или вымпела в направлении, противоположном ожидаемому, т. е. против основной тенденции, может рассматриваться как сигнал потенциального разворота тенденции. Например, на рис. 6.28 обратите внимание на то, что после длинной череды флагов и вымпелов, заканчивавшихся прорывами в направлении основной тенденции, выход из флага в июне в противоположном направлении привел к резкому подъему цен.
Флаги и вымпелы обычно направлены в сторону, противоположную основной тенденции. Эта черта проявляется в большинстве флагов и вымпелов, показанных на рис. 6.27 и 6.28, где изображены довольно типичные графики. Однако направление, в котором смотрят флаги и вымпелы, не является важным фактором. Я не нашел каких-либо существенных различий в надежности флагов и вымпелов, смотрящих по ходу основной тенденции, и более типичными фигурами с противоположным уклоном. Флаги или вымпелы, которые формируются вблизи верхней границы торгового диапазона, могут быть особенно важными «бычьими» сигналами. В случае, когда флаг или вымпел формируется под верхней границей торгового диапазона, он указывает на то, что рынок не отступает, хотя и достиг области мощного сопротивления – вершины диапазона. Подобное поведение цен имеет повышательные последствия и предполагает, что рынок набирает силу для окончательного рывка вверх. В случае, когда флаг или вымпел формируется над торговым диапазоном, он указывает на то, что цены держатся выше уровня пробоя и таким образом дают ему сильное подтверждение. В целом, чем продолжительнее торговый диапазон, тем больше потенциальная значимость флага или вымпела, формирующегося вблизи его верхней границы. На рис. 6.29–6.32 показаны четыре примера флагов или вымпелов, образовавшихся вблизи верхней границы торговых диапазонов и оказавшихся предвестниками бурных подъемов цен.


По тем же причинам флаги или вымпелы, которые формируются вблизи нижней границы торгового диапазона, являются важными «медвежьими» моделями. На рис. 6.33–6.36 показаны четыре примера флагов или вымпелов, образовавшихся вблизи нижней границы торговых диапазонов или под ней. Как видно из графиков, за ними последовало резкое падение цен.


Разворотные формации
V-образные вершины и впадины
V-образными называют крупные симметричные вершины (рис. 6.37) или впадины (рис. 6.38). Одной из проблем здесь является то, что такую вершину или впадину порой трудно отличить от резкой коррекции цен, если она не сопровождается другими техническими индикаторами (например, отчетливый шип, явный день разворота, широкий разрыв, день с широким диапазоном). V-образная впадина на рис. 6.38, действительно, имела подобную подсказку – огромный шип, тогда как V-образная вершина на рис. 6.37 не сопровождалась какими-либо иными свидетельствами разворота тенденции.


Двойные вершины и впадины
Двойные вершины и впадины являются именно тем, о чем говорит их название. Разумеется, две вершины (или впадины), образующие модель, не должны быть совершенно одинаковыми, скорее они будут близки по ценам.
Двойные вершины и впадины, образующиеся после мощного движения цен, следует рассматривать как явные индикаторы крупного разворота тенденции. Рис. 6.39 иллюстрирует масштабные двойные вершины на графике немецкой марки. (На всех графиках, иллюстрирующих двойные вершины и впадины, используются непрерывные фьючерсы, поскольку период ликвидной торговли большинства отдельных контрактов недостаточно длителен, чтобы охватить период времени, вмещающий эти модели вместе с предшествующими и последующими тенденциями.)

Двойная вершина (впадина) считается завершенной, когда цены уходят ниже (выше) локального минимума (максимума), находящегося между двумя вершинами (впадинами) модели. Если этот локальный минимум располагается очень глубоко, как, например, на рис. 6.39, ждать подобного «официального» подтверждения не имеет смысла, и трейдеру, возможно, придется прогнозировать завершение модели, опираясь на другие признаки. Например, на рис. 6.39 подтверждения двойной вершины не наступало до тех пор, пока рынок не отдал почти половину всего роста цен в апреле-августе. Однако шип вверх, образовавшийся на второй вершине, и флаг, возникший вслед за ним, давали основания предположить, что следующий рывок цен будет направлен вниз. Опираясь на эти подсказки, трейдер мог принять решение о продаже несмотря на то, что согласно стандартному определению модель еще не завершилась.

На рис. 6.40 изображена двойная вершина, которая накрыла впечатляющий «бычий» рынок австралийских 10-летних облигаций, наблюдавшийся в начале 1990-х гг. Заметьте, что использован недельный график, чтобы показать всю протяженность длительного подъема, предшествовавшего этой модели. Этот график дает великолепный пример двойной вершины (или впадины) в качестве важной модели изменения тенденции. В данном случае, в отличие от примера на рис. 6.39, глубина локального минимума между двумя вершинами относительно невелика, и завершение фигуры подтверждается совсем близко от фактического пика.
Рис. 6.41 и 6.42 иллюстрируют модели двойных впадин. На рис. 6.43 представлен график, имеющий как двойную вершину, так и двойную впадину. Образование разворотных формаций с большим числом вершин или впадин (например, тройная вершина или впадина) происходит довольно редко, но могло бы интерпретироваться в том же духе. Рис. 6.44 показывает редкую, классическую тройную впадину, где все три минимума почти одинаковы. Рис. 6.45 дает пример тройной вершины.


«Голова и плечи»
«Голова и плечи» – одна из самых известных графических моделей. Формация «голова и плечи» представляет собой конфигурацию из трех вершин, причем средняя из них выше двух – предшествующей и последующей (рис. 6.46). Аналогичным образом, перевернутая «голова и плечи» представляет собой конфигурацию из трех впадин, причем средняя впадина ниже соседних (рис. 6.47). Возможно, самой распространенной ошибкой начинающих графистов является принятие торговых решений на оснований данной формации до того, как она окончательно сформируется. «Голова и плечи» не считается завершенной, пока не пробита линия «шеи» (рис. 6.46 и 6.47). Более того, подлинная «голова и плечи» формируется только после того, как после пробоя «линии шеи» произошло значительное движение цен. Модели, которые похожи на «голову и плечи», но не удовлетворяют последнему требованию, могут оказаться ложными.


Круглые вершины и впадины
Круглые вершины и впадины (называемые также блюдцами) случаются довольно редко, но являются одной из самых надежных моделей. Рис. 6.48 показывает пример круглой вершины на графике непрерывных фьючерсов. Как видно из графика, эта формация послужила сигналом перехода от сильной повышательной тенденции к еще более впечатляющей понижательной.

В идеале эта модель не должна иметь тех острых выступов, которые есть на указанном графике; однако я считаю главным критерием круглое очертание внешнего периметра, что здесь и наблюдается. Рис. 6.49 изображает модель закругляющейся вершины на графике отдельного фьючерсного контракта. На рис. 6.50 представлен график другого контракта, демонстрирующего модель круглой вершины с интересным феноменом: после первой вершины возникает второй относительный максимум также в форме круглой вершины. Рис. 6.51 показывает круглую вершину, которая сама является частью двойной вершины. Эта модель предшествовала резкой смене тренда. (Между прочим, рис. 6.51 содержит также отличные примеры симметричных треугольников в качестве моделей продолжения, о которых было рассказано выше.) Наконец, на рис. 6.52 и 6.53 показаны примеры формирования круглых впадин.


Треугольники (Triangles)
Треугольники, являющиеся одной из наиболее распространенных моделей продолжения, могут быть также формациями разворота. Рис. 6.54 и 6.55 иллюстрируют треугольные вершины. Как и в случае модели продолжения, ключевым фактором является направление пробоя треугольника.


Клин (Wedge)
В восходящем клине цены демонстрируют замедляющийся рост в рамках сужающейся модели (рис. 6.56 и 6.57). Неспособность цен ускорить рост, несмотря на продолжающееся зондирование новых высот, предполагает существование сильного и нарастающего давления продавцов. Сигнал к продаже возникает, когда цены пробивают нижнюю линию клина. Рис. 6.58 дает пример нисходящего клина. Данные модели иногда формируются в течение нескольких лет. Рис. 6.59 и 6.60 изображают многолетний нисходящий клин на рынке золота, показанный на графиках непрерывных фьючерсов и ближайших контрактов. Хотя эти графики имеют значительные различия, оба они демонстрируют модели нисходящего клина.


Островной разворот (Island Reversal)
Островной разворот формируется, когда после продолжительного роста возникает верхний разрыв цен, затем один или несколько дней находятся выше разрыва и наконец происходит разрыв вниз.


На рис. 6.61 и 6.62 показаны примеры островных вершин, у которых «островная» часть модели представлена одним-единственным днем, тогда как рис. 6.63 иллюстрирует островную вершину, на которой рынок торговался выше первоначального разрыва в течение нескольких дней, прежде чем произошел разрыв к более низкому уровню. Рис. 6.64 изображает островную впадину. Иногда может пройти несколько недель торгов, прежде чем второй разрыв в противоположном направлении завершит данную конфигурацию (рис. 6.65).


Последовательность, состоящая из критического разрыва вверх (вниз) без какого-либо продолжения движения в том же направлении и последующего разрыва вниз (вверх), является важной комбинацией. Островные развороты часто могут сигнализировать о перемене крупных тенденций, и им следует придавать большое значение, если только разрыв в конечном счете не заполняется.
Сигнал островного разворота остается в силе до тех пор, пока последний разрыв в модели не заполнен. Следует отметить, что ложные сигналы островного разворота являются обычным делом, т. е. островные развороты часто заполняются в первые несколько дней после их образования. Следовательно, хорошей идеей обычно бывает подождать по крайней мере 3–5 дней после первоначального формирования «острова», прежде чем делать вывод о том, что это действительно сигнал разворота. Однако компромисс здесь состоит в том, что ожидание подтверждения, как правило, приведет к худшему уровню входа в рынок в случаях, когда сигнал островного разворота оказывается достоверным.
Шипы и дни разворота
Эти однодневные модели, которые часто обозначают относительные максимумы и относительные минимумы, а иногда и крупные пики и впадины, рассматривались выше в настоящей главе.
7. Эффективен ли еще графический анализ?
Я всегда смеюсь над людьми, которые говорят: «Я никогда не встречал богатого графиста». Мне это нравится! Это очень чванливая и невежественная позиция. Я пользовался фундаментальным анализом девять лет, а разбогател как технический аналитик.
Марти Швартц
Многие трейдеры, которые никогда не пользовались графическим анализом (и даже некоторые из тех, кто пользовался), относятся к нему весьма скептически. Обычно возражения звучат примерно так: «Как может быть эффективным столь простой метод?»; «Поскольку ключевые точки графиков отнюдь не являются секретом, то разве не могут трейдеры в “яме” иногда чуть-чуть подтолкнуть рынок, чтобы спровоцировать исполнение защитных приказов, привязанных к графику?»; «Даже если графический анализ хорошо работал до того, как его детально описали во множестве книг, не стал ли этот метод слишком известным, чтобы все еще оставаться эффективным?»
Хотя аргументы, содержащиеся в упомянутых вопросах, являются в целом обоснованными, ряд факторов объясняет, почему графический анализ остается эффективным методом биржевой торговли.
1. Если вы своевременно закрываете убыточные позиции и не фиксируете прибыль слишком рано, то успех вашей торговли не зависит от того, прибыльна ли большая часть ваших сделок или нет. По сути, вы можете проигрывать чаще, чем выигрывать, и при этом увеличивать баланс вашего счета. Рассмотрим, например, действия трейдера, который в марте 1991 г. предположил, что евродолларовые контракты с поставкой в сентябре 1992 г. вошли в очередной торговый диапазон (рис. 7.1), и решил торговать в направлении любого окончательного пробоя, который последует. На рис. 7.2 показаны первоначальные сигналы к торговле и точки закрытия позиций, которые вытекали бы из данной стратегии. Подразумевается, что защитные остановки размещены на осевой линии торгового диапазона. (Соображения относительно выбора защитной остановки детально обсуждаются в гл. 9.) Как видно на рис. 7.2, первые две сделки сразу закончились бы убытками. Однако рис. 7.3 показывает, что третий сигнал оказался действительно стоящим, вовремя предложив покупку и позволив извлечь выгоду из крупного повышения цен. Прибыль, полученная в последней сделке, намного превзошла убытки по двум предыдущим сделках с неблагоприятным исходом. (Обратите внимание, что торговый диапазон был скорректирован, т. е. расширен после каждого ложного прорыва.)
Стоит отметить, что хотя две из трех сделок были проигрышными, в целом трейдер получил значительную чистую прибыль. Следовательно, дисциплинированное применение принципов управления капиталом является не менее важной составной частью успешного применения графического анализа в торговле, чем сама система принятия торговых решений.
2. Графический анализ можно сделать гораздо более эффективным, введя некоторые дополнительные условия подтверждения торговых сигналов. Существует естественный компромисс в выборе правил подтверждения: чем жестче условия, тем больше потенциальной прибыли будет потеряно из-за позднего входа в рынок; чем мягче условия, тем больше будет ложных сигналов. Вот некоторые из основных методов, которые можно использовать для подтверждения сигналов: ожидание в течение определенного времени после получения сигнала, минимальный процент пробоя уровня и появление конкретных графических моделей (например, сигнал должен быть подтвержден двумя последующими днями разгона в направлении сигнала).
Не существует такой вещи, как наилучший набор условий подтверждения. При любом списке испытанных альтернатив искомая оптимальная стратегия будет меняться во времени, а также при переходе от рынка к рынку. Таким образом, окончательный выбор правил подтверждения будет зависеть от анализа и опыта трейдера. На самом деле, конкретный выбор условий подтверждения является одним из основных направлений, по которым происходит индивидуализация графического анализа.
В качестве иллюстрации условий подтверждения рассмотрим следующий набор правил:
а. Подождать три дня после получения сигнала.
б. При сигнале к покупке открывать позицию, когда после получения сигнала цена закрытия выше дневного максимума или в первый день после дня, удовлетворяющего этому условию. Аналогичное требование применимо к сигналам о продаже.
Как видно на рис. 7.2, эти правила отфильтровали бы проигрышные сигналы в марте и мае и при этом лишь незначительно отодвинули бы точку открытия позиции при последующем высокоприбыльном сигнале к покупке. Конечно, можно привести примеры, где использование условий подтверждения ведет к разрушительным результатам в торговле. Ключевой пункт, однако, в том, что использование правил подтверждения является одним из главных средств преобразования классических графических концепций в более эффективную методику торговли.
3. Графический анализ – это нечто большее, нежели простое распознавание и толкование отдельных моделей. Одним из отличительных качеств успешного графического трейдера является способность сводить воедино различные компоненты всей картины. Например, трейдер, который распознал лишь торговый диапазон на рынке евродолларовых контрактов с поставкой в сентябре 1992 г. (рис. 7.1), одинаково относился бы к прорывам вверх и вниз. Однако более опытный графист взглянул бы на картину в целом. Так, изучая на долгосрочном недельном графике непрерывных фьючерсов период начала 1991 г. (рис. 7.4), аналитик мог бы заметить, что на рынке сформировалась модель флага, причем как раз вблизи верхней границы пятилетнего торгового диапазона. Эта сильная повышательная модель недельного графика очень серьезно предупреждала бы против реагирования на сигналы к продаже, подаваемые дневным графиком. Следовательно, такой более полный графический анализ помог бы аналитику уклониться от ложного сигнала к продаже в марте (рис. 7.2) и занять намного более агрессивную торговую позицию при покупке, чем это было бы оправданно при рассмотрении ситуации только с точки зрения текущего торгового диапазона.
Конечно, приведенный пример опирается на преимущества анализа «задним числом». Однако суть не в том, чтобы доказать, что применение графического анализа к рынку евродолларов начала 1991 г. непременно указало бы на вероятность продолжения долгосрочной повышательной тенденции, а скорее – проиллюстрировать многогранность аналитического мышления опытного графического трейдера. Должно быть понятно, что навыки и субъективное восприятие в таком подходе переносят графический анализ в область искусства, которому невозможно подражать, просто опираясь на набор правил из учебника. Поэтому графические методы остаются эффективными, несмотря на широкую известность.
4. При наличии некоторых навыков фундаментального прогнозирования (когда точность прогноза выше чем 50 %), графический анализ может использоваться вместе с фундаментальным, что обеспечило бы более эффективный подход. В частности, если долгосрочный фундаментальный прогноз указывает на вероятность значительно более высоких (низких) цен, то следует реагировать только на повышательные (понижательные) графические сигналы. Если фундаментальный прогноз нейтрален, то будут учитываться и те, и другие сигналы. Таким образом, графический аналитик, разбирающийся и в фундаментальном анализе, имел бы решающее преимущество над большинством трейдеров, основывающих свои решения только на графических данных.
5. Нежелание рынка следовать в направлении ключевого графического сигнала является важнейшим источником информации, которую начинающие графисты часто просматривают. Понимание таких ситуаций и использование их в торговле может значительно повысить эффективность графического анализа. Эта тема детально обсуждается в гл. 11 «Самое важное правило графического анализа».
В заключение отметим, что скептики, вероятно, правы, когда утверждают, что бездумная реакция на графические сигналы, подобная рефлексам животных в опытах академика Павлова, не приведет к успеху на бирже. Однако это никоим образом не противоречит тому, что умелое использование графиков, о котором говорилось выше, действительно, может стержнем эффективного торгового плана. В любом случае графический анализ остается в высшей степени индивидуальным методом, где успехи или неудачи зависят прежде всего от мастерства и опыта трейдера. Нет оснований ждать хорошей игры на скрипке без некоторой практики и врожденного таланта. То же самое справедливо в отношении графического анализа, несмотря на едкие замечания начинающих практиков.


8. Открытие позиций в середине тренда и построение пирамиды
Никто не может поймать все колебания цен.
Эдвин Лефевр
По разным причинам трейдер может оказаться перед выбором: открывать или нет новую позицию в условиях, когда на рынке уже произошло существенное движение цен. Вот несколько примеров: (1) до этого он не следил за данным рынком; (2) стремясь получить лучшую цену, он тщетно ожидал ценовую коррекцию, которая так и не произошла; (3) прежде он скептически относился к надежности данной тенденции, но теперь изменил свое мнение. Столкнувшись с подобной ситуацией, многие трейдеры будут крайне неохотно торговать «по рынку». Эта позиция легко объяснима в психологическом плане. Акт открытия новой позиции после того, как тенденция уже прочно утвердилась, в определенном смысле представляет собой частичное признание собственной неудачи. Даже если сделка прибыльная, спекулянт знает, что ее выгоды были бы намного большими, начни он действовать раньше. Поэтому, даже когда трейдер интуитивно может предвидеть дальнейшее развитие событий, он может подумать: «Раз я уже упустил такой рывок цен, то стоит ли теперь суетиться?»
В качестве примера возьмем ориентированного на графики трейдера, изучающего рынок кофе в середине мая 1994 г. (рис. 8.1), после того, как он пропустил резкий подъем цен накануне. Наш трейдер заметил бы, что рынок пробил верхнюю границу предшествовавшего торгового диапазона, продолжавшегося целый год, причем цены оставались на новой высоте в течение двух недель – весьма «бычья» графическая конфигурация. Кроме того, он увидел бы сформированную модель флага, указывающую на еще одно неминуемое повышение цен. Однако, обнаружив, что меньше чем за месяц цены уже поднялись на 35 % против апрельского минимума, трейдер отказаться открыть новую длинную позицию, считая рынок перегретым.


Рис. 8.2 наглядно демонстрирует ошибочность выводов трейдера. Невероятно, но к середине мая 1994 г. цены на кофе прошли лишь одну пятую часть общего подъема. Более того, остальные четыре пятых были пройдены всего за два месяца. Мораль этой истории мы найдем в наблюдении Эдвина Лефевра, взятом из его книги «Воспоминания биржевого игрока»: «[Цены] никогда не бывают слишком высокими, чтобы начать покупать, или слишком низкими, чтобы начать продавать».
Ключевой вопрос состоит в том, как войти в рынок в разгар крупной тенденции. На самом деле, цели, преследуемые при открытии позиции в середине тренда, те же, что и при открытии любой иной позиции: благоприятное время входа в рынок и контроль риска. Ниже представлены основные стратегии, которые можно использовать для решения данных задач.
1. Процент коррекции. Этот метод основан на стремлении извлечь выгоду из естественной склонности рынка частично отыгрывать назад (или корректировать) предыдущее изменение цен. Вообще говоря, позицию можно открывать всякий раз, когда рынок отыграет назад некоторую часть (выраженную в процентах) последнего движения цен, начавшегося на уровне относительного минимума или максимума. Открывать позицию следует, когда глубина такого отката составит от 35 до 65 % предыдущего движения цен. Уровень, близкий к относительному минимуму или относительному максимуму, может рассматриваться как защитная остановка для данной позиции. На рис. 8.3 показаны точки открытия позиций, базирующиеся на таком подходе, при норме коррекции в 50 %. Главное преимущество этого метода в том, что он может указывать великолепные пункты вхождения в рынок (как это было на представленном графике). Однако ему свойственен и крупный недостаток: часто установленный порог коррекции вообще не достигает до завершения или разворота тренда.

2. Окончание коррекции. Этот метод основан на ожидании завершения промежуточной коррекции цен с последующим открытием позиций при первых признаках возобновления главной тенденции. Разумеется, конкретные действия трейдера будут зависеть от того, как он определяет коррекцию цен и возобновление тенденции. Количество вариантов здесь практически безгранично. Для иллюстрации представим один из возможных наборов определений.
Коррекция считается выявленной всякий раз, когда счетчик коррекции достигнет значения 4. Первоначально счетчик коррекции установлен на 0. На растущем рынке счет коррекции будет увеличен на 1 в любой день, максимум и минимум которого равны или ниже максимума и минимума того дня, который принят за пик подъема цен. Счет будет увеличиваться на 1 каждый день, максимум и минимум которого равны или ниже, чем максимум и минимум самого последнего дня, когда счет был увеличен. Счетчик вновь будет поставлен на 0 всякий раз, когда рынок поднимется на новый максимум. Аналогичные правила применимы к нисходящему рынку.
Возобновление основной тенденции считается установленным всякий раз, когда счетчик разгона достигнет значения 3. Первоначально счетчик разгона устанавливается на 0 и начинает отслеживаться после выявления коррекции. В случае коррекции на растущем рынке счет разгона будет увеличен на 1 при каждом разгонном дне и вновь поставлен на 0 всякий раз, когда минимум коррекции будет прорван. При появлении сигнала низшая точка коррекции может использоваться как ориентировочная защитная остановка. Например, позиция ликвидируется, если рынок закроется ниже минимума коррекции. Опять же, аналогичный набор условий может применяться к определению возобновления тенденции на нисходящем рынке.

Рис. 8.4 иллюстрирует метод разворота коррекции с использованием приведенных определений. Точки выявления коррекции обозначены символом RD (reaction defined), а цифры перед ними показывают счет коррекции. Сигналы покупки проставлены в точках, где счет разгона равняется 3, а латинские буквы перед ними показывают счет разгона. Для любой точки вхождения в рынок защитная остановка обусловлена закрытием ниже самого последнего «уровня остановки», которое в данном примере произошло в январе 1995 г. Обратите внимание, что за последней точкой RD так и не последовал сигнал покупки, поскольку рынок закрылся ниже самого последнего уровня остановки прежде, чем включился счетчик разгона.
3. Пробои моделей продолжения и торговых диапазонов. Использование моделей продолжения и торговых диапазонов в качестве сигналов открытия позиций рассматривалось в гл. 6. Поскольку графические модели в известном смысле существуют лишь в сознании аналитика, этому методу присущ некоторый субъективизм. На рис. 8.5 представлена одна из интерпретаций моделей продолжения (предполагается, что для формирования такой модели требуется по крайней мере пять торговых дней) и показаны соответствующие точки покупки, определяемые исходя из закрытия над указанными образованиями. Следует, однако, отметить, что после того, как наличие тенденции и ее направление установлены, нет необходимости ждать прорыва моделей продолжения для подтверждения сигналов к открытию позиций. Эти модели по определению должны завершиться движением цен в направлении, предшествовавшем их формированию. Поэтому при повышательной тенденции длинные позиции можно открывать в пределах самих моделей в ожидании последующего верхнего прорыва. Нижние границы цен в моделях, изображенных на рис. 8.5, могут использоваться как ориентировочные уровни размещения защитных остановок.

4. Коррекция к линии долгосрочной скользящей средней. Если при коррекции цена приближается к скользящей средней, то это может свидетельствовать о том, что коррекция основной тенденции близка к завершению. В частности, если трейдер считает, что имеет место повышательная тенденция, длинные позиции можно открывать всякий раз, когда цены опускаются ниже уровня используемой скользящей средней. Точно так же, когда считают, что налицо понижательная тенденция, короткие позиции можно инициировать при подъемах цен выше уровня скользящей средней. Иллюстрацией данного метода является рис. 8.6, где 40-дневная скользящая средняя наложена на контракты по немецкой марке с поставкой в сентябре 1994 г. Допустим, трейдер решил, что по немецкой марке развивается растущий тренд. Тогда откаты котировок ниже 40-дневной скользящей средней можно использовать в качестве сигналов открытия длинных позиций. Стрелки на рис. 8.6 указывают потенциальные уровни покупки, основанные на таком подходе.

В гл. 17 мы увидим, каким образом пересечение линии скользящей средней может быть использовано в качестве сигнала разворота тенденции. В только что описанном методе мы использовали точки пересечения скользящей средней для подачи сигналов к вхождению в рынок в моменты противотрендового движения цен. Здесь нет противоречия. Когда пересечения линии скользящей средней применяются для генерирования сигналов о развороте тенденции, то обычно используют две скользящие средние, чтобы сглаживание обоих ценовых рядов уменьшило число ложных сигналов разворота. В том методе, который был детально изложен выше, мы сознательно берем одну скользящую среднюю и используем ее точки пересечения с самим графиком цены, поскольку он является более чувствительным, чем скользящая средняя вследствие отсутствия сглаживания данных. Иными словами, для того, чтобы воспользоваться противотрендовым движением цены, мы используем более чувствительные виды пересечений со скользящей средней, чем для целей выявления разворота тенденции.
Следует заметить, что проблема открытия позиций в средней части тенденции идентична проблеме построения пирамиды9. Обе транзакции предполагают работу с позицией после того, как на рынке уже произошло существенное изменение цен в данном направлении. Вследствие этого методы вхождения в рынок в разгар тенденции, описанные в настоящей главе, могут применяться и к выбору времени увеличения позиции. Вот еще несколько советов, которые пригодятся при строительстве пирамиды. Во-первых, не следует наращивать существующую позицию, если предыдущее наращивание не показывает прибыль. Во-вторых, не следует наращивать существующую позицию, если предполагаемая защитная остановка будет означать чистый убыток по всей позиции. В-третьих, добавочные позиции не должны превышать размер базовой (первоначальной) позиции.
9. Выбор защитных остановок (stop-loss points)
У всех это происходило одинаково. Вначале они не пошли на небольшой убыток, а решили сохранить позицию в надежде на восстановление цен, которое позволило бы им «остаться при своих». Но цены все снижались и снижались, пока убыток не стал настолько велик, что единственным разумным решением казалось только дальнейшее сохранение позиции, пусть даже целый год, ведь рано или поздно, но цены должны вернуться на прежний уровень. Однако дальнейший обвал цен выбросил их из рынка, причем цены опустились так низко лишь потому, что очень многие должны были продавать, хотели они этого или нет.
Эдвин Лефевр
Успех торговли, основанной на графическом анализе, в решающей степени зависит от эффективного контроля убытков. Точный момент остановки убытков (stop-loss liquidation point) следует определять до открытия позиции. Наиболее дисциплинированным подходом было бы поставить защитный приказ GTC (good till canceled), действующий до тех пор, пока не будет отозван, одновременно с открытием позиции. Однако если трейдер уверен в своих действиях, то он может заранее определить защитную остановку и затем отдавать приказ, действительный только в течение торгового дня, если цена приближается к уровню остановки на расстояние максимального разрешенного дневного изменения цен.
Как должны определяться точки остановки? Основной принцип состоит в том, что позицию следует ликвидировать вблизи или перед точкой, пересечение которой графиком цены означает изменение существующей картины графика. Предположим, трейдер решил продать контракты на казначейские векселя с поставкой в декабре 1994 г. после того, как пробой нижней границы диапазона в конце февраля оставался незакрытым в течение пяти дней (рис. 9.1). В этом случае защитную покупку следует ставить не выше верхней границы торгового диапазона, сложившегося в ноябре-феврале, поскольку выход котировок за эту границу в корне изменил бы картину графика. Ниже представлены некоторые из стандартных графических приемов, которые обычно используются для размещения защитных остановок.

1. Трендовые линии. Защитная продажа может размещаться под повышательной трендовой линией; защитная покупка – над понижательной линией тренда. Одно из преимуществ этого метода состоит в том, что пробой трендовой линии обычно является одним из первых графических сигналов разворота тенденции. Таким образом, защитная остановка данного типа будет значительно ограничивать масштабы убытка или потери прибыли. Однако это преимущество оплачивается достаточно дорого: пробои линий тренда часто подают ложные сигналы. Как указывалось в гл. 3, по мере развития рынка «быков» или «медведей» трендовые линии часто подвергаются корректировке.
2. Торговый диапазон. В предыдущем примере с декабрьскими казначейскими векселями было показано, как противоположная граница торгового диапазона может служить защитной остановкой. Часто остановку можно размещать ближе (особенно в случае широких торговых диапазонов), поскольку, если пробой подлинный, цены не должны вернуться слишком глубоко внутрь диапазона. Таким образом, остановку можно размещать где-то между осевой линией и дальней границей диапазона. Ближнюю часть торгового диапазона не следует считать правильной зоной остановки. В действительности откаты цен в эту область происходят столь часто, что многие трейдеры предпочитают дождаться подобной коррекции и уж затем открывают позицию. (Использование такой стратегии оттягиваемого входа вслед за пробоем является делом личного выбора: во многих случаях это дает лучшую цену при открытии позиции, но одновременно является причиной того, что трейдер пропускает некоторые крупные движения рынка.)
3. Флаги и вымпелы. После пробоя модели флага или вымпела в одном направлении возвращение к противоположной границе (или какой-то точке за ней) можно рассматривать как сигнал разворота цен и, следовательно, как место размещения остановок. Например, на рис. 9.2 за резким нижним прорывом модели флага в начале июля последовал откат цен выше этой модели. Такое движение цен оказалось предвестником крупного подъема котировок.

4. Широкодиапазонные дни. Аналогично флагам и вымпелам, после пробоя в одном направлении возвращение к противоположному ценовому экстремуму можно рассматривать как сигнал разворота цен и, следовательно, как место размещения остановок. Например, обратите внимание, как на рис. 9.3 возврат цен ниже истинного минимума дня с широким верхним диапазоном, который имел место в середине сентября (после того, как торговля вначале шла выше этой модели), привел к резкому падению на рынке.

5. Относительные максимумы и относительные минимумы10. Если предполагаемый риск не слишком велик, то в качестве защитной остановки можно использовать уровень последних относительного максимума и относительного минимума. Предположим, например, что трейдер открыл длинную позицию по мартовским контрактам на хлопок вслед за подтверждением двойной впадины в начале ноября (рис. 9.4). В этом случае защитная остановка могла бы ставиться либо под августовским, либо под октябрьским минимумом.

Иногда защитные остановки, выставленные вблизи границ графических моделей согласно изложенным в данной главе методам, предполагают чрезмерно высокий риск. В таком случае трейдер может воспользоваться денежной остановкой, т. е. остановкой, которая определяется исходя из приемлемого уровня денежного риска и не связана с графиком цены. Например, рассмотрим ситуацию, в которой оказался трейдер в начале апреля 1993 г., когда после быстрого и крутого перелома цен в марте он пришел к выводу, что рынок пиломатериалов развернулся вниз (рис. 9.5). Трейдер собирается открыть короткую позицию и ищет уровень для размещения защитного приказа на покупку. Ближайшая графически обоснованная защитная остановка – абсолютный максимум (являющийся ближайшим относительным максимумом) – означала бы риск в размере почти $15 000 на один контракт (при открытии позиций в средней части апрельского торгового диапазона)! Риск может быть несколько уменьшен, если для открытия позиции трейдер ждет отскока цен наверх, однако, ожидая подобной коррекции, можно пропустить значительное падение цен и, следовательно, потерять большую часть прибыли. Поэтому в ситуации, когда ближайшая графически обоснованная остановка предполагает очень большой риск, самой разумной торговой стратегией может оказаться рыночный приказ, основанный на денежной остановке.

Остановки следует использовать не только для ограничения убытков, но и для защиты прибыли. При длинной позиции остановку следует периодически поднимать вслед за ростом котировок. Аналогичным образом на нисходящем рынке остановку следует снижать по мере падения цен. Такой вид остановки называется следящей остановкой (trailing stop).

Рис. 9.6 демонстрирует использование следящей остановки. Предположим, трейдер открывает позицию по фьючерсам на свинину в конце марта в нижнем разрыве под торговым диапазоном декабря-марта, причем размещение стоп-приказов привязано к относительным максимумам. В частности, трейдер планирует ликвидировать короткую позицию, если произойдет закрытие выше самого последнего относительного максимума, при этом предполагается корректировать защитную остановку после достижения рынком каждого нового минимума. (Конечно, условия остановки порой бывают более жесткими. Например, трейдеру может потребоваться несколько закрытий выше предыдущего максимума или превышение этого максимума на определенную величину, прежде чем он решит ликвидировать позицию.) Таким образом, первоначальная защитная остановка оказалась бы на уровне январского максимума (остановка 1). После снижения котировок до новых минимумов в конце июня уровень защитной остановки снизился бы до майского максимума (остановка 2). Аналогичным образом уровень защитной остановки был бы последовательно понижен до уровней, обозначенных как остановка 3 и остановка 4. Позиция была бы ликвидирована в декабре при подъеме котировок выше остановки 4.
Основное правило: остановки следует корректировать только с целью уменьшения риска. Некоторые трейдеры, для которых невыносима сама мысль о ликвидации позиции на дне графика (или на его вершине, если это короткая позиция), возможно, проявляют благоразумие, заранее помещая защитный приказ типа GTC, который действует до тех пор, пока трейдер не отменит его. Пересмотр остановки с целью повышения риска подрывает саму суть защитной остановки.
10. Постановка целей и другие критерии закрытия позиций
Свое состояние я заработал отнюдь не своим умом. Все мои деньги принесло мне мое терпение. Ухватили? Мое железное терпение! Угадывать будущее направление движения цен вовсе не самое главное на рынке.
Эдвин Лефевр
Торговля похожа на войну – в нее гораздо проще ввязаться, чем выйти из нее. Если трейдер придерживается принципов управления капиталом, то проигрышная позиция не таит особой неопределенности, ибо ее закрытие предопределено заранее установленной защитной остановкой. Однако выигрышная позиция создает проблему (хотя и желанную). Как определить момент фиксации прибыли? Существует множество решений данной проблемы. Приводимые ниже параграфы описывают некоторые из основных методов.
Определение целей ценовых движений на основе графиков
Считается, что многие графические модели дают представление о размахе возможного изменения цен. Например, классическая графическая мудрость гласит: если котировки пробили линию «шеи» модели «голова и плечи», то последующее изменение цен составит по крайней мере половину расстояния от вершины (впадины) до линии «шеи». Другой пример – многие приверженцы «крестиков-ноликов» утверждают, что число столбиков, характеризующих торговый диапазон, дает представление о потенциальном количестве клеток в последующей тенденции. (Пояснения относительно графиков «крестики-нолики» см. в гл. 2.) В целом, графические модели, вероятно, значительно менее надежны в предсказании целей ценовых движений, чем в роли торговых сигналов.
Измеренное движение (Measured move)
Этот метод – наиболее простой. В его основе лежит логическая посылка, что изменение на рынках будет примерно таким же, как и предыдущее колебание цен в том же направлении. Иными словами, если рынок поднялся на 30 центов, и затем происходит коррекция, то вывод таков: рост цен от низшей точки коррекции составит примерно 30 центов. Хотя концепция измеренного движения столь проста, что в нее трудно поверить, она дает хорошие прогнозы чаще, чем можно предположить. Кроме того, когда два или более подобных ориентира, построенных независимо друг от друга, указывают на одну и ту же ценовую область, надежность прогноза резко возрастает.

Рис. 10.1 дает прекрасный пример использования метода измеренного движения. Обратите внимание на то, что на одном графике данный метод несколько раз достаточно точно указывал цели ценовых движений. Прогноз ценового движения, полученный из предположения, что снижение котировок после январского максимума 1994 г. будет равняться падению цен с октябрьского пика 1993 г. до относительного минимума в ноябре того же года, указал на уровень 107-26 (ММ1). Эта цель для котировок оказалась совсем близко к фактическому относительному минимуму в 106-16 в марте. Прогноз измеренного движения, основанный на предположении, что снижение котировок с мартовского относительного максимума 1994 г. будет равняться падению цен с январского максимума 1994 г. до относительного минимума в марте того же года, указал на уровень 99-27 (ММ2). Это целеуказание попало «в яблочко», если сравнить его с фактическим майским минимумом в 99-24. Наконец, прогноз измеренного движения, основанный на предположении, что снижение котировок с июньского максимума 1994 г. будет равняться падению цен с мартовского относительного максимума 1994 г. до минимума в мае того же года, указал на уровень 96-08 (ММ3). И вновь прогноз цены почти в точности совпал с фактическим минимумом рынка в 96-01, достигнутым в ноябре.
Поскольку значительные движения цен часто затрагивают длительный период времени, за который успевают смениться несколько фьючерсных контрактов, анализ измеренного движения полезно проводить на более долговременных графиках, связывающих несколько контрактов. В целом, графики непрерывных фьючерсов больше подходят для метода измеренного движения, чем графики ближайших фьючерсных контрактов, поскольку, как было отмечено в гл. 2 и более подробно рассматривается в гл. 12, непрерывные фьючерсы точно отображают изменения цен, а ближайшие контракты – нет.

Рис. 10.2 показывает цель измеренного движения, рассчитанную исходя из масштабного роста цен с сентябрьского минимума 1993 г. до январского пика 1994 г. Ориентировочная цель измеренного движения (ММ1) основана на предположении, что рост котировок с уровня июльского минимума 1994 г. будет равняться предыдущему подъему цен. Как можно видеть, эта цель точно указала на фактическую вершину рынка в 1994 г.

Рис. 10.3 демонстрирует применение метода измеренного движения к графику непрерывных фьючерсов на кукурузу. Этот график показывает множество удивительно точных целей, полученных данным способом. Цель измеренного движения (ММ1), определенная на основе первоначального падения котировок с вершины рынка, достигнутой в январе 1994 г., почти точно совпала с фактическим относительным минимумом в марте того же года. Хотя цель ММ2, базирующаяся на падении котировок в феврале – начале марта, оказалась несколько выше фактического минимума в мае, однако цель измеренного движения ММ3, полученная исходя из общего снижения цен с уровня январской вершины до относительного минимума в марте, почти абсолютно точно предсказала фактический майский минимум. Особенно поразителен тот факт, что цель самого крупного измеренного движения ММ4, основанная на всем снижении цен с январской вершины до майского минимума, почти точно совпала с ноябрьским дном 1994 г. Более того, движение цен вниз в сентябре – начале октября дало аналогичную цель ММ5, которая усилила предыдущую цель ММ4. Вместе эти два цели стали явным свидетельством того, что рынок находится вблизи крупной впадины, после которой может начаться рост цен.
Как видно из предыдущего примера с кукурузой, часто появляются две или более цели измеренного движения для одного и того же предполагаемого минимума или максимума. Это происходит тогда, когда имеется несколько соответствующих колебаний цен, которые служат базой определения целей измеренных движений. Когда два или более таких ориентира почти совпадают, это обычно повышает надежность ценовых прогнозов, являющихся для рынка важными целевыми зонами.

Рис. 10.4 дает превосходный пример нескольких, почти совпадающих ценовых целей измеренного движения. Как можно видеть, цели, полученные исходя из подъема цен с конца марта по середину мая (ММ1), июньского роста (ММ2) и повышения с конца июня по середину июля (ММ3), примерно совпали, причем как раз над фактической вершиной рынка, сформировавшейся в августе. На рис. 10.5 представлен еще один пример. Цели измеренных движений, рассчитанные исходя из падения цен с конца января по начало марта (ММ1) и снижения с середины марта по середину апреля (ММ2) примерно совпадают вблизи фактического майского дна рынка.

«Правило семи»
Это интересный и простой в использовании метод, который был детально описан в книге Артура Склэрью «Методы профессионального графического аналитика». «Правилом семи» называется набор множителей, используемых для определения ценовых целей, а сами множители получены путем деления 7 соответственно на 5, 4, 3 и 2. Таким образом, множители равны: 7: 5 = 1,4; 7: 4 = 1,75; 7: 3 = 2,33 и 7: 2 = 3,5. Произведения каждого из множителей на величину первого скачка цен на «бычьем» рынке прибавляют к значению минимума и получают набор возможных целей движения цены. (На «медвежьем» рынке произведения вычитают из максимума.)
Склэрью предлагает использовать последние три множителя (1,75; 2,33 и 3,5) для расчета целей «бычьего» рынка и первые три множителя (1,4; 1,75 и 2,33) для расчета целей «медвежьего» рынка. Кроме того, он указывает, что цели, основанные на низких значениях множителей, являются более надежными, если целевое изменение цен (скачок цен умноженный на множители) имеет достаточную продолжительность (несколько месяцев), а цели, основанные на высоких значениях множителей, являются более значимыми, если расчеты ведутся для краткосрочных колебаний цен. Конечно, этому методу присуща некоторая субъективность, поскольку представление о том, что является первым скачком цен в тенденции, может меняться от трейдера к трейдеру.

«Правило семи» показано на рис. 10.6. (Обратите внимание, что это тот же график, который использовался на рис. 10.4 для иллюстрации метода измеренного движения. Вы можете сравнить результаты этих двух методов.) Длина первой волны «бычьего» рынка, начавшейся в конце марта, равнялась 162 пунктам. Руководствуясь указаниями Склэрью, мы используем множители со второго по четвертый (1,75; 2,33 и 3,5), поскольку это растущий рынок. Мартовский минимум, который используется для расчета всех целей, находится на уровне 1465. Вторая цель равняется 1749 (1465 + (1,75 × 162) = 1749). (Мы пропустили первый множитель, поскольку это «бычий» рынок.) Третья цель находится на уровне 1843 (1465 + (2,33 × 162)). Четвертая цель равна 2032 (1465 + (3,5 × 162)). Все цели обозначены стрелками на рис. 10.6. Обратите внимание, что цель 2 была немного ниже майского максимума 1787, цель 3 несколько ниже июньского максимума 1904 и цель 4 немного не дотянула до августовского максимума 2052. Хотя цели не совпали точно ни с одним из этих максимумов, они вполне правильно указали уровни фиксации прибыли по длинным позициям.

Рис. 10.7 иллюстрирует «правило семи» на нисходящем рынке. Длина первой волны падения равнялась 2-23 пункта. Руководствуясь указаниями Склэрью, мы используем множители с первого по третий (1,4; 1,75 и 2,33), поскольку это «медвежий» рынок. Произведения этих трех множителей и длины первой волны падения вычитаем из максимума и получаем ценовые цели. Они обозначены стрелками на рис. 10.7. Как можно видеть, первая цель была лишь немногим выше относительного минимума в марте 1994 г. (Цель 2 не совпадает с каким-либо относительным минимумом.)
Нужно отметить, что рис. 10.6 и 10.7, иллюстрирующие «правило семи», отбирались задним числом. В большинстве случаев соответствие прогнозных и фактических максимумов и минимумов не будет столь близким, как в этих двух примерах. Тем не менее, «правило семи» – это вполне приемлемый подход к определению целей ценовых движений, и некоторое экспериментирование с ним может повысить эффективность ваших торговых методов.
Уровни поддержки и сопротивления
Ценовая область вблизи уровня поддержки является обоснованным уровнем фиксации прибыли по коротким позициям. Например, зона, выделенная на рис. 10.8, основана на поддержке, ожидаемой на уровне двух предшествующих относительных максимумов. Аналогичным образом, длинные позиции можно закрывать вблизи уровня сопротивления. Например, зона, показанная на рис. 10.9, расположена около нижней границы предшествующего продолжительного торгового диапазона, которая является важным уровнем сопротивления.


В целом, уровни поддержки и сопротивления обычно являются всего лишь временными, а не окончательными целями движения рынка. Поэтому при использовании этого метода следует стремиться к возобновлению позиции при более выгодной цене, возникающей в процессе коррекции.
Индикаторы перекупленности/Перепроданности (Overbought/Oversold)
Индикаторами перекупленности/перепроданности называются различные инструменты технического анализа, призванные сигнализировать о том, что рынок поднялся или упал слишком резко и, таким образом, стал уязвим для коррекции. На рис. 10.10 изображен график индекса относительной силы (RSI – relative strength index) – типичного индикатора перекупленности/перепроданности11. RSI имеет диапазон значений от 0 до 100. Согласно стандартной интерпретации, уровни выше 70 означают состояние перекупленности, а ниже 30 – состояние перепроданности.

Выбор конкретных границ перекупленности/перепроданности определяется субъективными предпочтениями. Например, вместо 70 и 30 можно использовать 75 и 25 или 80 и 20. Чем более экстремальны установленные пороги, тем ближе сигналы перекупленности/перепроданности к поворотным точкам рынка, но тем больше таких точек будет пропущено.
Стрелки «покупай» на рис. 10.10 обозначают точки, в которых индекс относительной силы опускается ниже 30, т. е. достигает состояния перепроданности, которое можно рассматривать как сигнал к закрытию коротких позиций. Стрелки «продавай» обозначают точки, в которых RSI поднимается выше 70, т. е. достигает состояния перекупленности, которое можно рассматривать как сигнал к ликвидации длинных позиций.
В целом, сигналы перекупленности/перепроданности на рис. 10.10 обеспечивают достаточно точную подсказку момента закрытия позиций. Первый сигнал перекупленности и первый сигнал перепроданости появились чуть преждевременно, но, тем не менее, находились в верхней и нижней четвертях соответствующих ценовых колебаний. Следующая пара сигналов перекупленности/перепроданности была вполне своевременной, особенно сигнал перепроданности, который попал точно в минимум. Однако последний индикатор оказался ужасным: сигнал перепроданности, поданный 8 ноября 1994 г., появился на семь недель и 250 пунктов раньше, чем следовало. Этот пример демонстрирует и положительные качества, и недостатки индикаторов перекупленности/перепроданности как сигналов к закрытию позиций. Обычно этот метод хорошо работает, когда рынок находится в торговом диапазоне, но совершенно беспомощен в периоды сильных трендов.
На рис. 10.10 сигналы перекупленности/перепроданности в целом работают удовлетворительно, поскольку изображенный рынок оставался преимущественно в рамках торгового диапазона. Рис. 10.11 иллюстрирует поведение сигналов перекупленности/перепроданности на рынке с выраженной тенденцией. Первоначальный сигнал перепроданности является великолепным, попадая в самый минимум. Первый сигнал перекупленности также появляется своевременно и довольно точно указывает на последующий относительный максимум, хотя последующая коррекция оказалась скромной. Однако два следующих сигнала (оба свидетельствуют о перекупленности), возникают чрезвычайно рано как по времени, так и в ценовом отношении.
Вычисление, интерпретация и применение индикаторов перекупленности/перепроданности детально рассматриваются в гл. 15.

Последовательность Демарка
Все популярные индикаторы перекупленности/перепроданности (например, RSI, схождение-расхождение скользящих средних, стохастические индикаторы) очень похожи друг на друга. Последовательность Тома ДеМарка, призванная указывать пункты, где тренд потерял силу и рынок готов к развороту, является совершенно иным и весьма оригинальным индикатором перекупленности/перепроданности. Методологию последовательности ДеМарка можно отнести к области распознавания моделей. Полное описание последовательности изложено в одной из глав книги Тома ДеМарка12. Приводимое ниже краткое изложение методики даст читателю лишь общее представление об этом подходе. Читателей, интересующихся детальным объяснением последовательности, включающим несколько дополнительных квалифицирующих условий и обсуждение различных альтернативных правил вхождения в рынок и выхода из него, мы отсылаем к тексту ДеМарка.
Выполнение условий покупки состоит из трех основных этапов.
1. Начальная стадия (Setup). Начальная стадия предполагает наличие последовательности из девяти или более дней, цена закрытия каждого из которых ниже, чем цена закрытия торговой сессии на четыре дня раньше.
2. Точка пересечения (Intersection). Это условие требует, чтобы максимум любого дня, начиная с восьмого дня начальной стадии и далее, превышал ценовой минимум, отмеченный на рынке три дня назад или ранее. По существу, это минимально необходимое условие, обеспечивающее, что начальная стадия покупки не будет рассматриваться как завершенная в ситуации обвального падения цен.
3. Запуск счетчика (Countdown). Счетчик запускается после выполнения двух предыдущих условий. Счет начинается с 0 и увеличивается на единицу в каждый из дней, закрытие которого ниже минимума двумя днями раньше. При значении счетчика, равном 13, подается сигнал покупки. Следует подчеркнуть, что в отличие от начальной стадии дни отсчета не обязательно должны следовать один за другим. Счетчик обнуляется, если возникает любое из следующих условий.
a. Торговая сессия закрывается по цене, превышающей наи- высший внутридневной максимум начальной стадии.
b. Возникает начальная стадия продажи (девять последовательных закрытий выше соответствующих закрытий четырьмя днями ранее).
c. До достижения счетчиком значения 13 начинается еще одна начальная стадия покупки. В этой ситуации преимущество получает новая начальная стадия, и счет вновь начинается с 0, как только появляется точка пересечения.
Выполнение условий продажи является аналогичным.
1. Начальная стадия. Начальная стадия предполагает девять или более последовательных закрытий выше соответствующих закрытий четырьмя торговыми днями ранее.
2. Точка пересечения. Это условие требует, чтобы минимум любого дня, начиная с восьмого дня начальной стадии и далее, был ниже максимума торговой сессии тремя днями (или более) ранее. По существу, это минимально необходимое условие, обеспечивающее, что начальная стадия продажи не будет рассматриваться как завершенная в ситуации быстрого роста цен.
3. Запуск счетчика. Счетчик запускается после выполнения двух предыдущих условий. Счет начинается с 0 и увеличивается на единицу в каждый из дней, закрытие которого выше максимума двумя днями раньше. При счете 13 подается сигнал продажи. Следует подчеркнуть, что в отличие от начальной стадии дни отсчета запуска не обязательно должны следовать один за другим. Счетчик обнуляется, если возникает любое из следующих условий:
a. Торговая сессия закрывается ниже самого низкого внутри- дневного минимума на начальной стадии.
b. Возникает начальная стадия покупки (девять последовательных закрытий ниже соответствующих закрытий четырьмя днями ранее).
c. До достижения счетчиком значения 13 начинается еще одна начальная стадия продажи. В этой ситуации преимущество получает новая начальная стадия, и при появлении точки пересечения счет вновь начинается с 0.


Рис. 10.12–10.16 демонстрируют рынки, на которых были полностью выполнены условия последовательности ДеМарка. На каждом графике выделены начальная стадия, точка пересечения и показания счетчика. Приведенные выше правила станут понятнее, если читать их параллельно с изучением этих графиков.
Рис. 10.12 иллюстрирует покупку согласно последовательности ДеМарка на рынке казначейских обязательств с поставкой в декабре 1994 г. Обратите внимание, что в данном примере девятый день начальной стадии удовлетворяет также условию запуска счетчика (закрытие ниже минимума двумя днями раньше) и, следовательно, является также первым днем счета. (Точка пересечения появилась на восьмой день начальной стадии.) Все условия покупки были полностью выполнены в течение четырех дней после самого низкого закрытия и при цене, очень близкой к цене этого закрытия.
На рис. 10.13 показан еще один пример покупки на основе последовательности ДеМарка, условия для которой выполнились на рынке какао (контракт с поставкой в марте 1995 г.). Однако в этом случае счетчик запускается лишь через два дня после завершения начальной стадии. Также обратите внимание на широкий разрыв между первым и вторым днями счета и на тот факт, что рынок отыграл все снижение цен, происходившее в период счета, прежде чем возобновилась понижательная тенденция. (На самом деле первое условие обнуления счетчика запуска почти выполнилось, однако наибольшая цена закрытия при отскоке рынка немного недотянула до самого высокого внутридневного максимума начальной стадии.) В этом примере последовательность ДеМарка обеспечила прекрасный сигнал, поскольку счетчик достиг 13-ти точно на уровне минимального закрытия.
Рис. 10.14 показывает еще один пример покупки, в данном случае на рынке замороженного концентрата апельсинового сока с поставкой в январе 1994 г. Обратите внимание, что в этом примере начальная стадия покупки следует за завершенной начальной стадией продажи, после которой счетчик так и не был запущен. Здесь сигнал к покупке был получен также точно по цене минимального закрытия, которое в данном случае пришлось, кроме того, на день самого низкого минимума.
Рис. 10.15, изображающий график контрактов на долларовый индекс с истечением в марте 1995 г., является примером продажи согласно последовательности ДеМарка. Заметьте, что запуск счетчика приходится на девятый день начальной стадии. Сигнал к продаже получен всего лишь на день позже максимального закрытия (и одновременно самого высокого внутридневного максимума).
Правила последовательности могут применяться и к штриховым графикам, основанным на других периодах времени, а не только к дневным. Рис. 10.16 демонстрирует последовательную покупку на примере месячного штрихового графика ближайших фьючерсных контрактов на золото. Здесь условия последовательности оказались выполненными за три временных периода (три месяца) до достижения самого низкого месячного закрытия в пятилетний период спада и при цене, лишь немного превышающей минимальное закрытие.
Приведенные примеры, конечно же, были отобраны задним числом для иллюстрации методологии. Разумеется, в реальной биржевой торговле точность последовательности ДеМарка не достигает тех почти безупречных параметров, которые демонстрируют эти примеры. Если бы это было не так, то любой трейдер, использующий в торговле последовательность Демарка вышел бы на пенсию мильтимиллионером. Тем не менее приведенные примеры должны продемонстрировать, что последовательность может быть очень эффективным инструментом, способным подавать исключительно своевременные сигналы. Другое преимущество последовательности состоит в том, что она универсально согласуется с методами слежения за трендом, доминирующими в любом наборе технических инструментов. По этим причинам многие трейдеры, возможно, найдут последовательность ДеМарка очень полезным дополнением к своим методам биржевой торговли.
Противоположное мнение
Теория противоположного мнения (contrary opinion) исходит из того, что всякий раз, когда подавляющее большинство участников рынка ожидает роста цен, те, кто хотел открыть позиции, уже сделали это. Следовательно, новых потенциальных покупателей будет мало, и рынок окажется предрасположенным к понижательной коррекции. Аналогичная интерпретация применима к ситуации, когда большинство трейдеров играет на понижение. Оценки противоположного мнения основываются либо на обзорах рекомендаций инвестиционных компаний, либо на поведении трейдеров и основаны на предположении, что указанные мнения являются достаточно репрезентативными по отношению к настроениям рынка в целом. Пороги перекупленности/перепроданности в индикаторах противоположного мнения, как правило, зависят от источников, публикующих тот или иной индекс.
Хотя противоположное мнение, несомненно, является здравой теоретической концепцией, ахиллесовой пятой этого метода остается трудность точного замера рыночных настроений. Оценки противоположного мнения, публикуемые существующими службами, слишком часто сигнализируют о крупных поворотных пунктах. С другой стороны, отнюдь не редкость, когда индекс противоположного мнения является высоким, а рынок продолжает лезть в гору, или индекс низкий, а рынок по-прежнему падает. В целом, данный метод дает полезную информацию в тех случаях, когда не является единственным руководством к действию.
Следящие остановки
Следящие остановки (trailing stops), возможно, относятся к разряду наименее сложных, зато наиболее благоразумных методов определения пунктов закрытия позиций. Хотя, опираясь на этот метод, никогда не продашь по максимуму и не купишь по минимуму, он ближе других к старому принципу биржевой торговли: стараться не закрывать позицию, пока она приносит прибыль. Следящие остановки были детально рассмотрены в гл. 9.
Перемена мнения о рынке
Это еще один метод, лишенный внешнего блеска, но зато наделенный большим здравым смыслом. Тут трейдер вообще обходится без заранее установленных целей, а просто сохраняет позицию до тех пор, пока его мнение о рынке не изменится по крайней мере на нейтральное.
11. Самое важное правило графического анализа
Рынок похож на вирус гриппа – как только вы подумали, что победили его, он мутирует в нечто иное.
Уэйн Х. Вагнер
Ложные сигналы
Ложный сигнал (failed signal) является одним из наиболее надежных графических сигналов. Когда рынок неспособен двигаться в направлении графического сигнала, это является сильным признаком того, что вероятно значительное движение в противоположном направлении. Например, обратите внимание, как на рис. 11.1 рынок резко изменил курс после пробоя уровней максимума в начале апреля и консолидации в конце апреля – начале мая. Если бы сигнал пробоя был подлинным, то рынок не должен был возвращаться к нижней границе консолидации и даже пробивать ее вниз. Тот факт, что такое отступление произошло почти сразу после пробоя, явно предполагает наличие «бычьей» западни (bull trap). Подобное поведение цен обусловлено тем, что рынок вырос как раз настолько, чтобы активизировать защитные остановки, поставленные за пределами диапазона, но этот рост не был поддержан дополнительным покупательским спросом после пробоя – технически это признак очень слабого рынка. На деле быстрое опровержение явного сигнала к покупке можно рассматривать как прямой призыв продавать.

Теперь, когда мы уяснили важность ложных сигналов, представленные ниже параграфы дадут нам детальное описание их различных типов, а также рекомендации относительно их использования в торговле.
Ловушки для «быков» и «медведей»
«Бычьими» и «медвежьими» западнями или ловушками называются значительные пробои уровней, вслед за которыми вскоре следуют внезапные и резкие развороты цен в направлении, противоположном пробою. Мой опыт свидетельствует, что такой тип противоречивого движения цен является одним из самых надежных индикаторов крупных вершин и впадин. Пример «бычьей» западни был дан в предыдущем параграфе (рис. 11.1). Другим классическим примером такой ловушки явился октябрьский пик 1993 г. на шестилетнем «бычьем» рынке казначейских облигаций (рис. 11.2). Обратите внимание, что за пробоем верхней границы предшествующего семинедельного торгового диапазона в середине октября и достижением нового максимума сразу последовал резкий обвал цен.

В случае «медвежьей» западни рынок снижается как раз настолько, что исполняются защитные остановки, поставленные под нижней границей торгового диапазона, но дополнительного предложения со стороны продавцов после пробоя нет, что является признаком силы рынка. Подобное быстрое опровержение сигнала к продаже можно рассматривать как сигнал к покупке.

Рис. 11.3, изображающий кульминацию шестилетнего снижения цен на рынке серебра, является классическим примером «медвежьей» западни. В феврале 1993 г. рынок продемонстрировал резкое двухдневное погружение как под предыдущий очень узкий трехмесячный торговый диапазон, так и под более широкий шестимесячный торговый диапазон. Затем рынок вместо того, чтобы продолжить снижение, остановился и вернулся в торговый диапазон. Таким образом, сигнал к падению цен был опровергнут рынком, а затем начался долгосрочный рост цен.

На рис. 11.4 представлен еще один пример «медвежьей западни». В конце октября 1992 г., после очень крутого четырехмесячного падения, цены показали новый минимум, пробив нижнюю границу торгового диапазона, который сформировался в последний месяц. Однако продолжения падения не последовало, и за неделю котировки вернулись в верхнюю часть предшествовавшего торгового диапазона. Рынок продолжил рост и в конечном счете отыграл почти весь спад июля-октября. (Интересно, что на этом рисунке есть и «бычья» западня, так как июньский пик 1992 г. образовался в результате широкого ценового разрыва, после которого сразу начался падающий тренд.)
Насколько должны отступить цены, чтобы можно было говорить о наличии «бычьей» или «медвежьей» западни? Ниже приведено несколько возможных условий подтверждения.
Первоначальное ценовое подтверждение. Возвращение котировок в среднюю часть консолидационной формации, предшествовавшей пробою.
Сильное ценовое подтверждение. Возвращение котировок к дальней границе (нижней для «бычьей» и верхней для «медвежьей» западни) консолидационной формации, предшествовавшей пробою.
Временное подтверждение. Неспособность рынка в течение определенного времени (например, четырех недель) вернуться к ценовому экстремуму, достигнутому после пробоя.


Выбор между использованием первоначального или сильного ценового подтверждения определяется тем, что первое обеспечивает лучшие условия открытия позиций в ситуации «бычьей» или «медвежьей» западни, тогда как второе подает более надежный сигнал. Временное подтверждение можно использовать как независимо, так и вместе с двумя ценовыми подтверждениями. Рис. 11.5 и 11.6 воспроизводят рис. 11.2 и 11.3, добавляя к ним каждое из условий подтверждения (предполагается, что временное подтверждение наступает не ранее чем через четыре недели). Заметьте, что временное подтверждение может наступить как после обоих ценовых условий подтверждения (рис. 11.5), так и до них (рис. 11.6), а также в любой точке между ними.
Сигнал «бычьей» западни становится недействительным, если рынок возвращается к максимуму, достигнутому после пробоя. Аналогичным образом, сигнал «медвежьей» западни становится недействительным, если рынок возвращается к минимуму, достигнутому после пробоя. Для отмены сигналов «бычьей» или «медвежьей» западни можно использовать более чувствительные условия, если рынок уже достаточно продвинулся в направлении сигнала или истекло установленное время. Примером такого условия является возврат цен к противоположной границе консолидационной формации после того, как был получен сигнал сильного ценового подтверждения (например, в случае «бычьей» западни возврат к верхней части модели после того, как цены упали под ее нижнюю границу). Примером более чувствительного, комбинированного ценового/временного сигнала отмены является возврат цен в среднюю часть модели (к точке первоначального ценового подтверждения сигналов «бычьей» и «медвежьей» западни) в любое время через четыре или более недель после сильного ценового подтверждения. Чем более чувствительно установленное условие отмены, тем меньше убыток от ложного сигнала «бычьей» или «медвежьей» западни, но тем больше вероятность того, что правильно открытая позиция будет ликвидирована преждевременно.
Если выбранное условие отмены не наступает, то позицию, открытую по сигналу «бычьей» и «медвежьей» западни, лучше держать до достижения рынком выбранной вами ценового цели или другого условия закрытия позиции либо до появления свидетельств разворота тенденции в противоположном направлении.
Bepul matn qismi tugad.