Kitobni o'qish: «Инвестируй как гуру. Как повысить доходность и снизить риск с помощью стоимостного инвестирования»
Переводчик Светлана Родионцева
Редактор Вячеслав Ионов
Главный редактор С. Турко
Руководитель проекта О. Равданис
Художественное оформление и макет Ю. Буга
Корректоры Е. Чудинова, М. Смирнова
Компьютерная верстка М. Поташкин
Иллюстрация на обложке shutterstock.com
All rights reserved. This translation published under license with the original publisher John Wiley & Sons, Inc.
© 2017 by John Wiley & Sons, Inc.
All rights reserved
© Издание на русском языке, перевод, оформление. ООО «Альпина Паблишер», 2022
Все права защищены. Данная электронная книга предназначена исключительно для частного использования в личных (некоммерческих) целях. Электронная книга, ее части, фрагменты и элементы, включая текст, изображения и иное, не подлежат копированию и любому другому использованию без разрешения правообладателя. В частности, запрещено такое использование, в результате которого электронная книга, ее часть, фрагмент или элемент станут доступными ограниченному или неопределенному кругу лиц, в том числе посредством сети интернет, независимо от того, будет предоставляться доступ за плату или безвозмездно.
Копирование, воспроизведение и иное использование электронной книги, ее частей, фрагментов и элементов, выходящее за пределы частного использования в личных (некоммерческих) целях, без согласия правообладателя является незаконным и влечет уголовную, административную и гражданскую ответственность.
* * *

Благодарности
Я благодарю Лэй, мою жену, за силы и вдохновение, которые она дает мне каждый день. Я благодарю своих родителей за веру в меня и поддержку на протяжении всей моей жизни. Я благодарю моего сына Чарльза, который создал первую версию компьютерного калькулятора дисконтированного денежного потока GuruFocus, когда ему было 12 лет; мою дочь Элис, чьи футбольные матчи были моей самой большой радостью; и моего маленького сына Мэтью, который дал мне столько веселья и счастья.
Также я хочу поблагодарить Дона Ли, Холли Лафон, Дэвида Гудло, Веру Юань и многих других членов команды GuruFocus. Благодаря им GuruFocus из просто хорошего сайта превратился в отличный.
Я благодарю 300 000 пользователей сайта GuruFocus и более чем 18 000 подписчиков за их отзывы и предложения на протяжении последних 12 лет. Именно они помогли нам сделать сайт GuruFocus.com еще лучше.
Никакими словами не выразить мою благодарность Уоррену Баффетту и Питеру Линчу, которые помогали мне, не подозревая об этом. Именно их рекомендации позволили мне полностью раскрыть свой потенциал и достичь новых вершин. Я также благодарен Соединенным Штатам Америки. Эта великая страна дала возможность осуществить мои мечты. Я благодарю свою альма-матер, Пекинский университет. Серьезная академическая подготовка, полученная за 11 лет в университете, позволяет мне легко осваивать новые знания в разных областях.
Также мне бы хотелось поблагодарить наставников, с которыми мне посчастливилось встретиться и взять интервью за эти годы. Среди них Прем Уотса из компании Fairfax Financial, Фрэнсис Чоу из компании Chou Associates, Джоэл Гринблат из компании Gotham Funds, Том Руссо из компании Gardner and Russo, Дон Яктман и Джейсон Суботки из компании Yacktman Asset Management, Джефф Оксьер из компании Auxier Capital, Том Гейер из компании Markel Corp. и многие другие.
Спасибо Эрин Макнайт и Дженнифер Аффлербах, редакторам этой книги, и моим друзьям, Леанн Чень и Вэньхуа Ди, за их комментарии и предложения.
Введение
До приезда в США я даже не предполагал, что увлекусь игрой на бирже и это кардинально изменит мою карьеру и жизнь. Я любил физику, которую изучал много лет, и думал, что когда-нибудь стану профессором. Меня никогда не интересовал фондовый рынок.
Лето 1988 г. выдалось жарким даже для Техаса. Я приехал туда, чтобы работать на факультете физики Техасского сельскохозяйственного и политехнического университета в такой же «горячей» области: волоконная оптика и лазеры. Это было время стремительного роста интернета и телекоммуникационной отрасли, и все, что было связано с технологическим бумом и волоконной оптикой, вызывало ажиотаж.
К тому времени у меня уже была докторская степень по физике Пекинского университета в области лазеров и оптики. Я страстно хотел работать в этой отрасли с ее неограниченным, как казалось, потенциалом и обнаружил, что такие специалисты, как я, пользуются большим спросом. Менее чем через два года я начал работать в компании оптоволоконной связи, которая собиралась выйти на биржу. Бизнес процветал. Компания расширяла свои офисы и нанимала сотни инженеров. Сотрудников, которые приходили работать в эту компанию, больше всего привлекало предложение опционов на акции. Я понятия не имел, что это такое. Я просто знал, что это позволит мне разбогатеть!
Все говорили об акциях и опционах на них. Это казалось классным и сулило деньги! «Мне нужно купить эти акции, – твердил я себе. – Мне нужно покупать акции компаний по производству оптоволокна!»
Казалось, что здесь я вне конкуренции. В конце концов, я в течение многих лет работал с лазерами и волоконной оптикой. У меня было много научных работ и 32 патента в этой области. Я точно знал, как это работает.
Я также знал, что делают компании по производству оптоволокна. Я использовал их продукцию в своей работе, и спрос на нее был огромный. Интернет-трафик стремительно рос, и ожидалось, что потребность в пропускной способности интернета и в оптоволоконных сетях будет возрастать на 1000 % в год. Такие компании, как Global Crossing, прокладывали оптические кабели через океаны. Компания WorldCom учредила увлекательный «терабайтный» конкурс, поставив цель повысить пропускную способность одного оптического волокна до терабайта в секунду. Казалось, что спрос на пропускную способность оптоволоконной сети будет расти в геометрической прогрессии бесконечно.
Аналитики писали, что на этом рынке в триллион долларов не может быть проигравших. Они обещали, что акции компаний по производству оптоволокна вырастут вдвое за три месяца и это верно для любой из них, стоит ей только выйти на биржу.
Я начал скупать акции. В 2000 г. приобрел акции компаний New Focus, Oplink и Corning. Компания Corning – старый пес, который держал нос по ветру, – выпускала оптоволоконный кабель. Она не разочаровала меня: сначала цена на ее акции выросла вдвое, а потом еще подросла. Дела шли так хорошо, что компания провела дробление акций в пропорции 3:1. Это было здорово!
Позже, однако, стало понятно, как мне повезло, что у меня не было свободных денег для безудержной покупки акций.
Кровавая бойня
Счастье, впрочем, было недолгим – я успел как раз к концу.
Хотя я этого не знал, дела у моего работодателя шли не очень хорошо. К концу 2000 г. компания потихоньку начала отказываться от услуг подрядчиков и временных сотрудников. Оказалось, что у наших крупнейших клиентов, компаний WorldCom и Global Crossing, начались проблемы и они перестали закупать оборудование.
Затем случился теракт 11 сентября и все замерло. Продажи моей компании упали на 80 % по сравнению с предыдущим годом, а WorldCom была на грани банкротства. Разработка новой продукции прекратилась, и мой работодатель стал безжалостно увольнять людей. За два неполных года компания потеряла более 75 % сотрудников и едва держалась на плаву. Оставшиеся сотрудники, и я в том числе, радовались просто тому, что у них была работа. Уже никто не заводил разговоров об опционах на акции. Планы по первоначальному публичному размещению акций (IPO) были забыты, теперь уже навсегда.
Что случилось с моими акциями? На рис. 0.1 показана цена акций компании Corning в период с января 2000 г. до конца 2002 г. Я купил акции в январе 2000 г. по цене около $40 (с учетом дробления). За девять месяцев их цена выросла втрое, приблизившись к $110. Затем она начала падать. Какое-то время я не переживал, поскольку все еще был в существенном выигрыше. Естественно, падение никогда не бывает прямолинейным. Цена акций постоянно прыгала туда-сюда, и это давало надежду. Я продолжал повторять: «Она восстановится». Затем, в 2001 г., на фоне плохих новостей о ситуации в телекоммуникационной отрасли падение ускорилось. К середине 2001 г. я потерял половину своих инвестиций в акции и продолжал катиться на этих американских горках к самому дну.

Ситуация с моими акциями Oplink ухудшалась. Я купил их при первоначальном размещении в расчете на то, что цена удвоится через три месяца, как предсказывали аналитики с Уолл-стрит. Этого так и не случилось. Цены на акции Oplink практически так и не поднялись выше цены первоначального размещения. Разумеется, скачки цены давали мне надежду.
Мне было больно смотреть на остаток на моем брокерском счете, поэтому я перестал его проверять. Вместо этого я начал читать книгу Питера Линча «Переиграть Уолл-стрит»1. Постепенно до меня начало доходить, что мои вложения в акции компаний по производству оптоволокна – чудовищная ошибка, поэтому в четвертом квартале 2002 г. я выбросил белый флаг и продал все с убытком свыше 90 % как раз в тот момент, когда цены достигли дна и стали намного привлекательнее для инвестиций, как объясняется в главе 2.
Потребовалось около 15 лет, чтобы индекс Nasdaq вернулся к своим пиковым значениям 2000 г. В июне 2016 г. даже после стольких лет значение индекса Dow Jones U. S. Telecommunications составляло чуть более 50 % от максимума 2000 г.
Отрасль прошла путь от бума к краху. Пузырь лопнул. Как я позже узнал, этот цикл «бум – крах» повторялся уже не раз на протяжении истории фондового рынка.
Пузыри
В своей книге «Краткая история финансовой эйфории» (A Short History of Financial Euphoria)2 профессор экономики Джон Кеннет Гэлбрейт анализирует спекулятивные пузыри с начала XVII в. Он говорит, что финансовая память «откровенно коротка», и считает, что пузыри – это следствие спекуляций на рынке в ситуации, когда возникает какой-то новый продукт или услуга и имеется избыток заемных средств.
Марк Твен сказал: «История не повторяется, она рифмуется». Оказывается, оптоволоконный пузырь – это всего лишь «рифма» других пузырей, которые случались раньше.
Первый зафиксированный экономический пузырь – тюльпанная лихорадка в Голландии в конце 1630-х гг. На ее пике любую луковицу тюльпана можно было продать по цене, эквивалентной многолетнему заработку квалифицированного рабочего. Люди продавали землю и дома, чтобы спекулировать на рынке тюльпанов. Другой феноменальный исторический пузырь связан с акциями Компании Южных морей. Компания была основана в начале XVIII в. и получила монополию на торговлю в Южном море в обмен на погашение военного долга Англии. Инвесторы оценили привлекательность монополии, и стоимость акций компании начала расти. Как и в случае любого другого пузыря, высокие цены подстегивали дальнейший рост цен, и даже сэр Исаак Ньютон не удержался от спекуляций. В 1720 г. Ньютон инвестировал скромную сумму в акции Южных морей, через несколько месяцев он утроил свои вложения и закрыл позицию. Однако цена акций продолжала расти с еще большей скоростью. Ньютон пожалел о продаже, глядя на стремительно богатеющих друзей, и снова купил акции по цене, втрое превышающей ту, по которой он их продал. На время цена акций замерла, а затем рухнула. Ньютон продал акции с огромным убытком в конце 1720 г. Вся драма длилась менее года, и Ньютон потерял £20 000 – все свои сбережения.
Даже Ньютон, один из умнейших людей в истории человечества, не смог избежать потерь, связанных со схлопыванием финансового пузыря. После того как ему на голову упало яблоко, он создал классическую физику, но не смог ничего противопоставить жадности и страху. Позднее он написал: «Я могу вычислить положение небесных тел, но не безумие людей»3.
Отец-основатель сферы моих академических исследований потерял столько же денег во время биржевого пузыря, что и я, но мне от этого не легче.
Пузырь рынка компаний по производству оптоволокна походил на все прошлые пузыри: в основе его лежала все та же жадность до чего-то нового и изобилие свободных и заемных средств. Как и раньше, спекуляции развернулись в результате взрывного роста интернета и надежды на то, что спрос на оптоволоконные сети также стремительно пойдет вверх и на нем можно будет хорошо заработать. Такие компании, как WorldCom и Global Crossing, заимствовали деньги на создание оптоволоконных сетей и прокладывали оптические кабели повсюду, что раздувало спрос на оборудование. Бизнес поставщиков оборудования, таких как Nortel, Alcatel и мой бывший работодатель, стремительно развивался. Они вкладывали большие деньги в разработку продукции и расширение производства, что привело к росту спроса на комплектующие для оптоволокна. В результате в Кремниевой долине, как грибы после дождя, стали появляться сотни компаний по производству оптоволоконных комплектующих.
Финансирование было неограниченным. Всего лишь презентация в PowerPoint могла принести десятки миллионов долларов инвестиций, чтобы запустить стартап. На конференции по оптоволоконной связи в начале 2001 г. в зоне встречи участников лежали горы бесплатных ручек. Можно было взять столько, сколько хочешь. Компании дарили всевозможные забавные сувениры любому, кто проходил мимо их стенда. Это был март 2001 г., индекс Nasdaq уже упал более чем на 60 % по сравнению с прошлогодним максимумом, но компании по производству оптоволокна все еще сходили с ума.
В отличие от доткомов, у которых не было дохода, у компаний по производству оптоволокна он был. Выручка Oplink в 2001 г. составила $131 млн, хотя она и снизилась на $25 млн. Однако спрос на широкополосную связь не рос достаточно быстро. Инновации и чрезмерные вложения в телекоммуникационные технологии инвесторов вроде меня позволили достичь гораздо большей пропускной способности, чем требовалось для интернет-трафика. Избыток пропускной способности и чрезмерное развитие инфраструктуры значительно снизили стоимость передачи данных. Теперь можно было передавать гораздо больший объем информации через одно волокно, а волокон стало слишком много. Цена передачи данных упала: 97 % проложенного оптоволокна не использовались. Компании WorldCom и Global Crossing обнаружили, что не могут обслуживать свой долг, и были вынуждены начать процедуру банкротства. Прибыль упала во всей отрасли. К 2002 г. выручка компании Oplink снизилась на $75 млн до $37 млн. Мой бывший работодатель лишился свыше 80 % выручки, и в последующие годы многие компании, производящие телекоммуникационное оборудование, пришли в упадок. Отрасль так и не восстановилась, как и рынок луковиц тюльпанов.
Можно было бы предположить, что человечество извлечет уроки из прошлых пузырей, но пузыри продолжают появляться. На этапе надувания пузыря можно выделить четыре устойчивых типа участников:
1. Рядовые граждане. Это сравнительно недавно ставшие участниками рынка люди, которых захватила новая идея. Им кажется, что они в этом что-то понимают, и, поскольку их друзья и соседи богатеют на глазах, они тоже хотят запрыгнуть в вагон. Я был одним из них, как и сэр Исаак Ньютон. Хотя он считался самым умным человеком своего времени, на фондовом рынке Ньютон повел себя как обычный человек.
2. Умники. Они понимают, что происходящее ненормально, но надеются предугадать время схлопывания пузыря. Они хотят дождаться максимальной цены и продать акции перед самым падением. Как пошутил Уоррен Баффетт в своем письме к акционерам в 2007 г., после схлопывания пузыря доткомов в начале 2000-х гг. в Кремниевой долине появилась мода на наклейки на бампер «Господи, пожалуйста, еще один пузырь». И Господь услышал их молитвы. На этот раз на рынке жилья, и мы все знаем, чем все закончилось4.
3. Игроки на понижение. Эти участники рынка понимают, что ситуация ненормальна и положение нестабильно. Акции переоценены. Поэтому они открывают короткую позицию: берут акции взаймы и затем продают их в надежде снова купить по значительно более низкой цене или вообще не покупать, если компания обанкротится. И тут рынок начинает мотать им нервы. Цены на акции продолжают расти, и короткие продавцы теряют все больше денег. Как отметил экономист Джон Кейнс: «Рынки могут оставаться иррациональными намного дольше, чем мы с вами можем оставаться платежеспособными». Это случилось с одним из самых маститых инвесторов, Джорджем Соросом, человеком, который сломил Банк Англии. В начале 1999 г. фонд Сороса сделал крупную ставку против акций интернет-компаний. Сорос видел надувающийся пузырь и знал, что интернет-лихорадка добром не кончится. Однако лихорадка не прекращалась, и к середине 1999 г. его фонд потерял 20 %. Хотя Сорос понимал, что интернет-пузырь лопнет, но выкупил взятые взаймы акции и закрыл короткую позицию. Но это еще не все. От него требовали высокую доходность, он пошел против того, что знал – и что было правильным, – и превратился в следующего участника пузыря: вынужденного покупателя.
4. Вынужденные покупатели. Это профессиональные инвесторы, которые вынуждены участвовать в пузыре в основном из-за требования обеспечить краткосрочную доходность. Отказ от участия в «новом большом буме» делает их несовременными и может вызвать проблемы с работой или клиентами. Закрыв короткие позиции в акциях интернет-компаний и не желая покупать их самостоятельно, Джордж Сорос нанял человека, который купил их для него. Его портфель был набит акциями интернет-компаний, которые он ненавидел. Вдобавок новый специалист открыл короткую позицию в акциях компаний традиционной экономики. Это сработало. К концу 1999 г. фонд Сороса отыграл свои потери и закрыл 1999 г. с 35 %-ным ростом. Проблема заключалась в том, что еще через несколько месяцев предсказание Сороса о схлопывании интернет-пузыря сбылось и он снова остался у разбитого корыта.
Те, кто увидел пузырь и решил воздержаться от участия в нем в ожидании других возможностей на рынке, были (и есть) действительно умными инвесторами. Однако это не сильно облегчило им жизнь, особенно в случае управления чужими деньгами. Говорили, например, что Уоррен Баффетт «потерял нюх»5. Легендарный основатель хедж-фонда Джулиан Робертсон наблюдал, как его фонд летит под откос, потому что вкладчики стали забирать из него деньги после отказа от приобретения акций интернет-компаний; он закрыл свой фонд, когда пузырь начал схлопываться. Дональд Яктман, один из наиболее рациональных стоимостных инвесторов, потерял более 90 % активов фонда в результате изъятия инвестиций вкладчиками. Совет директоров хотел, чтобы он покинул свой пост, и только борьба за доверенности помогла ему остаться в фонде, носящем его имя. Стивену Ромику, блестящему молодому управляющему фондом FPA Crescent Fund, повезло больше. Хотя 85 % средств фонда было изъято, оставшиеся 15 % акционеров, по его предположению, «просто забыли, что вложили деньги в этот фонд», и это позволило ему сохранить должность6.
Те, кто придерживаются той стратегии, в которую верят, даже в трудные времена, – истинные гуру инвестиций. В последующие годы после пузырей оптоволоконной отрасли и доткомов я прочел все, что написали эти мастера фондового рынка. Их взгляды полностью изменили мой подход к бизнесу и инвестированию и помогли мне стать более грамотным инвестором.
Я не помню, как набрел на Питера Линча, но из его книг7 я узнал об Уоррене Баффетте и его наставнике Бенджамине Грэме. Затем я прочитал письма Баффетта к акционерам и партнерам за последние 40 лет. Эти письма стали для меня последней каплей. Я чувствовал себя как голодный человек, который досыта наелся впервые в своей жизни. Я подумал: «Вот он, правильный подход к инвестированию!»
Я понял, что в основе успешных инвестиций лежат знания и тяжелый труд. Это постоянное обучение на протяжении всей жизни – никакого другого секрета нет. Только благодаря обучению можно обрести уверенность в принятии инвестиционных решений. Знания и уверенность помогают мыслить рационально и независимо, особенно во время паники и эйфории на рынке, когда рациональное и независимое мышление особенно необходимо. Хорошая новость заключается в том, что если вы учитесь, то обязательно становитесь лучше.
Я основал сайт GuruFocus во время рождественских каникул 2004 г., чтобы поделиться полученными знаниями. За время существования сайта я, возможно, узнал больше от пользователей GuruFocus, чем они от меня. У меня нет слов, чтобы описать свое удовлетворение. Разумеется, я усердно трудился. Я вставал в 4:00 после всего лишь трех часов сна, работал до 8:00, завтракал и шел на свою основную работу в области оптоволоконной связи. Я приходил домой в 18:00 и сразу возвращался к моему сайту GuruFocus. Мне нравились праздники и выходные дни, потому что тогда я мог работать, не отвлекаясь на другие дела.
В 2007 г. я уволился со своей работы, чтобы посвящать все время и силы моему сайту. Также я постепенно собрал команду разработчиков программного обеспечения, редакторов и аналитиков для работы на GuruFocus. Мы разработали множество инструментов скрининга и добавили большой массив информации о портфелях лучших инвесторов, инсайдеров, отраслевых профилях и финансовых результатах компаний. Я создавал инструменты скрининга и оценки поначалу для собственных инвестиций. Мы продолжаем совершенствовать их на основе отзывов наших сведущих пользователей. В настоящее время для принятия инвестиционных решений я пользуюсь только этими инструментами.
Я продолжаю инвестировать собственные деньги на фондовом рынке, по ходу совершая ошибки и извлекая из них уроки. Думаю, что я заметно вырос как инвестор. У меня теперь достаточный опыт и есть чем поделиться с моими детьми. Я надеюсь, они не повторят моих ошибок. Хотя в будущем они не обязательно пойдут в сферу инвестирования, но мне хочется дать им правильное направление в вопросе управления собственными средствами, именно поэтому я написал эту книгу. Считаю, что она будет полезна и тем читателям, у которых нет глубоких знаний в области инвестирования.
Эта книга состоит из трех частей. В первой части я рассказываю, где найти компании, которые могут приносить хорошую доходность при меньшем риске. Вторая часть посвящена оценке таких компаний и выявлению возможных проблем с ними. В третьей части обсуждаются вопросы оценки акций, общая оценка рынка и доходности. В книге использовано много понятных учебных и реальных примеров.
Глава 1
Гуру
Кто продолжает учиться, будет расти на протяжении всей жизни.
ЧАРЛЬЗ МАНГЕР8
Болезненный опыт, полученный на фондовом рынке во время пузыря доткомов, показал, что я ничего не понимаю в акциях. Поэтому я взялся за учебу. В последующие годы я читал все, что мог найти у лучших инвесторов. Я читал книги, квартальные и годовые письма к акционерам и статьи, которые попадали в поле моего зрения. Я изучал их портфели в поисках идей для инвестирования. В 2004 г. я основал GuruFocus.com, чтобы делиться полученными знаниями. С того времени я узнал еще больше, поскольку многие инвесторы заходили на мой сайт, чтобы поделиться своим опытом.
Оказалось, что инвестированию можно научиться. Я обнаружил, что нет особых хитростей, которые позволят стать более успешным инвестором. Просто нужно учиться, учиться у лучших и учиться на ошибках – чужих, но в первую очередь на собственных. А еще нужно действительно много работать.
Питер Линч, Уоррен Баффетт, Дональд Яктман и Говард Маркс – величайшие инвесторы, оказавшие самое большое влияние на меня и мою философию инвестирования. Линч, Баффетт и Яктман научили меня анализировать бизнес, компании и их акции. Маркс произвел на меня сильнейшее впечатление в вопросе подхода к анализу рыночных циклов и рисков. Далее в этой главе я поделюсь с вами тем важным, что узнал от них.
Питер Линч
Питер Линч – гуру, у которого я почерпнул большую часть своих знаний о том, как выбирать акции. Легендарный управляющий взаимным фондом Fidelity в 1980-х гг., который инвестировал в тысячи компаний и на протяжении 13 лет получал среднегодовую доходность 29 %. Первые книги, которые я прочитал, – это его бестселлеры «Переиграть Уолл-стрит»910 и «Метод Питера Линча: Стратегия и тактика индивидуального инвестора»1112, они помогли мне заложить фундамент знаний в области инвестирования. Я постоянно перечитываю их и каждый раз узнаю что-то новое. Приведу несколько цитат Линча для объяснения базовых принципов его подхода к инвестированию.
«Прибыль, прибыль и еще раз прибыль»
Прибыль компании и коэффициент P/E (отношение цены акций к прибыли) – безусловно самые важные факторы при принятии решения о том, стоит ли инвестировать в акции той или иной компании. Хотя на цену акций могут влиять ежедневные заголовки новостей о ФРС, уровень безработицы, еженедельный отчет о занятости или ситуация в Европе, в долгосрочной перспективе этот новостной шум рассеивается. Как писал Линч13:
Одни пытаются выяснить, в чем именно причина успеха японцев и корейцев, но судьба акций в конечном счете определяется прибылью. Другие ориентируются на часовые колебания рынка, но в долгосрочной перспективе определяющим фактором все равно является прибыль.
Линч выделяет шесть категорий компаний:
1. Быстрорастущие компании;
2. Стабильные компании;
3. Медленнорастущие компании;
4. Циклические компании;
5. Выходящие из кризиса компании;
6. Компании с недооцененными активами.
За исключением последней категории (компании с недооцененными активами) в основе классификации компаний лежит их прибыль. Прибыль быстрорастущих компаний увеличивается приблизительно на 20 % год. Стабильные компании могут расти примерно на 10 % в год. Прибыль медленнорастущих компаний увеличивается менее чем на 10 % в год. Прибыль циклических компаний, как видно из названия, подвержена периодическим колебаниям. Выходящие из кризиса компании уже вышли из убытков и начинают зарабатывать прибыль.
Линч считает, что при выборе компании для инвестирования прежде всего следует смотреть на ее прибыль, динамику роста прибыли и коэффициенты оценки на основе прибыли, если только вы не выбираете компанию с недооцененными активами. Всю эту информацию можно найти в отчете о финансовых результатах. Узнав об этом, я решил проверить финансовые результаты купленных мной компаний по производству оптоволокна. Вот что я прочел в годовом отчете Oplink за 2001 финансовый год14:
Мы понесли существенные убытки с момента нашего основания в 1995 г. и ожидаем убытки в будущем. Наши чистые убытки составили $80,4 млн, $24,9 млн и $3,5 млн за финансовые годы, закончившиеся 30 июня 2001, 2000 и 1999 гг. соответственно.
Иными словами, компания все это время теряла деньги и ожидает, что в будущем потери не прекратятся, – разве ее акции могут расти? Просто взглянув на прибыли, инвесторы вроде меня должны были отказаться от покупки акций компаний типа Oplink.
Я немедленно включил такую проверку в свою инвестиционную практику. На площади в районе, где я жил, друг напротив друга расположились два магазина – Starbucks и Blockbuster. Я выбирал между ними, размышляя над тем, чьи акции покупать. Это был октябрь 2001 г., и я часто посещал оба магазина, чтобы понаблюдать за их работой и оценить поток покупателей, как советовал Линч. Однако я не видел особой разницы между ними. Казалось, что в обоих магазинах вполне приличный поток посетителей, что подтверждалось весьма солидными показателями продаж. И уж точно я не мог предвидеть, что однажды Netflix задушит Blockbuster. Решающую роль сыграл тот самый постулат Линча – «Прибыль, прибыль и еще раз прибыль». Starbucks всегда была прибыльной компанией и росла более чем на 30 % в год, в то время как Blockbuster терпела убытки четыре года из пяти, с 1996 по 2000 г. Кроме того, у Starbucks практически не было долгов и баланс выглядел намного лучше, чем у Blockbuster.
На основании этой информации мне было очень легко принять решение: я купил акции Starbucks в октябре 2001 г. и продал их в марте 2003 г., заработав 65 % прибыли. После более глубокого анализа я понял, что Starbucks – это быстрорастущая компания, и пожалел, что вообще продал эти акции.
Поскольку прибыль является важнейшим показателем рентабельности, компании с более высокой нормой прибыли выигрывают у всех остальных. Компании, норма прибыли которых растет, выигрывают у тех, где норма прибыли падает15.
«Компании, у которых нет долгов, не могут обанкротиться»
Если прибыль является показателем рентабельности компании, то вышеприведенная цитата Линча относится к ее финансовой устойчивости, которая отражается в ее финансовой отчетности.
Уровень задолженности компании – самый важный фактор при определении финансовой устойчивости. Компания становится банкротом, если не может обслуживать или выплачивать долги, даже если она располагает большим количеством ценных активов. Уровень задолженности компании зависит от характера ее бизнеса и операций. Если компании не нужен значительный капитал для роста, то вероятность, что она накопит большие финансовые долги, невелика. Одна из таких компаний – Moody’s. Это рейтинговое агентство – любимый объект инвестирования Баффетта. Некоторым компаниям требуются значительные объемы заемных средств для обеспечения деятельности, поэтому они считаются капиталоемкими, например горнодобывающие или энергетические предприятия.
На основании долговой нагрузки можно выделить четыре категории компаний (A – Г).
A. Компании без долговых обязательств
Такие компании либо совсем не имеют долгов, либо имеют минимальный долг. Например, компания Chipotle Mexican Grill. Ее прибыль выросла на 30 % без привлечения займов. Ниже приведены соответствующие статьи баланса компании Chipotle за последние пять лет (в млн $):
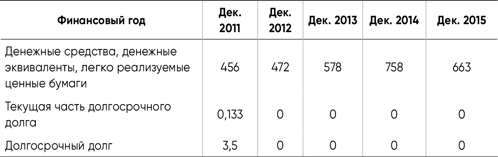
В значительной мере рост компании Chipotle обусловлен ее выходом на новые рынки. Самая большая опасность для таких быстрорастущих компаний – это слишком быстрое расширение и потребность в заемных средствах для его финансирования. Очевидно, что Chipotle – это другой случай. При покупке таких акций по приемлемой цене, о чем мы будем говорить в главе 5, инвестиционный риск низкий.
Б. Компании с определенными долговыми обязательствами, которые легко покрываются за счет имеющихся денежных средств или операционного денежного потока
У большинства компаний есть определенный долг на балансе. Если такой долг меньше запаса денежных средств, то он может быть легко погашен, как, например, в случае компании Agilent Technologies, производителя контрольно-измерительного оборудования. Ниже приведены соответствующие статьи баланса и отчета о финансовых результатах (в млн $):
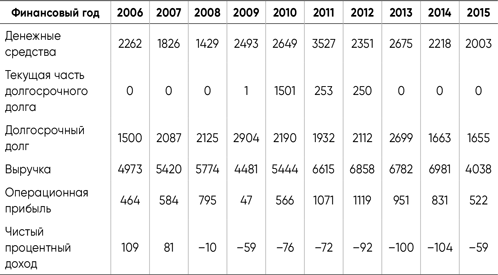
У компании Agilent есть долг. По состоянию на октябрь 2015 г. он равен $1,65 млрд. Однако объем ее денежных средств составляет $2 млрд. Теоретически она может погасить свой долг сразу же наличными в банке. Операционные результаты прошлых лет также говорят о хорошем финансовом состоянии компании. Даже во время экономической рецессии 2008 и 2009 гг. компания была в состоянии с легкостью обслуживать свой долг за счет операционной прибыли. Инвестор чувствует себя комфортно, когда видит, что компания способна обслуживать свой долг в будущем.
У некоторых компаний может не быть достаточно денежных средств для единовременного погашения долга, однако их операционный денежный поток позволяет спокойно обслуживать этот долг. Пример такой компании – AutoZone:
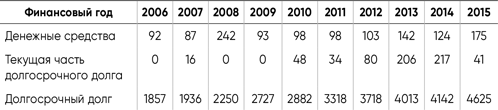
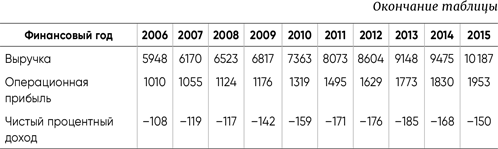
У AutoZone долг всегда превышал запас денежных средств, но компания могла легко обслуживать долг, так как ее операционная прибыль во много раз превышала размеры процентных платежей и в плохие, и в хорошие времена. Хотя ее баланс не столь идеален, как хотелось бы инвестору, финансовая стабильность компании не вызывает беспокойства.
Более тщательный анализ показывает, что компания использует поток денежных средств от операций для выкупа собственных акций, что приводит к сокращению остатка ее денежных средств.
В. Компании с низким покрытием процентных платежей
Хотя я люблю пончики компании Dunkin’, мне не нравится ее финансовая отчетность. Долг компании намного больше объема денежных средств. Хотя это утверждение верно и для AutoZone, компании Dunkin’ приходится тратить гораздо большую часть своей операционной прибыли на погашение процентов по долгу. В тяжелые времена, такие как 2009 г., на погашение процентов по долгу уходило больше половины операционной прибыли.
Ниже приведены соответствующие статьи баланса и отчета о финансовых результатах компании Dunkin’:
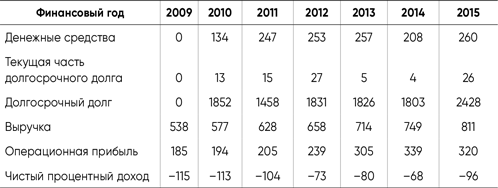
Для новичков: коэффициент покрытия процентов компании определяется как отношение ее операционной прибыли к выплатам по процентам по долгу. За финансовый 2005 г. операционная прибыль компании Dunkin’ составила $320 млн, а процентные платежи – $96 млн. Таким образом, коэффициент покрытия процентов равен 320/96 = 3,3.
Осторожный инвестор не будет чувствовать себя комфортно, купив акции компании с такими финансовыми показателями. Коэффициент покрытия процентов выше 10 означает, что операционная прибыль более чем в 10 раз превышает процентный платеж по долгу, т. е. компания может легко обслуживать свой долг. Если наступит очередная рецессия или процентные ставки вырастут, а что-то из этого рано или поздно произойдет, то прибыль компании Dunkin’ резко упадет. В худшем варианте у компании даже могут начаться проблемы с обслуживанием долга.
Компания Dunkin’ Donuts – это пример компании со слабым балансом и относительно небольшой финансовой устойчивостью.
Г. Компании, неспособные обслуживать свой долг
Компании, финансовые показатели которых еще хуже, не смогут выстоять в тяжелые времена и находятся на пути к банкротству или уже обанкротились. Пример такой компании – SandRidge Energy. У нее всегда была высокая долговая нагрузка и очень скромные запасы денежных средств. Это похоже на ситуацию с компанией AutoZone, но SandRidge Energy с трудом генерировала достаточную операционную прибыль, чтобы обслуживать процентные платежи по своему долгу даже в хорошие времена, когда цена на нефть была на рекордно высоком уровне. После резкого падения цен на нефть в 2015 г. компания потеряла большую часть выручки от операционной деятельности и не имела возможности обслуживать долг. В мае 2016 г. она начала процедуру банкротства.
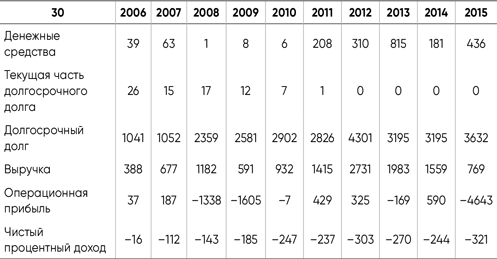
Инвесторам всегда следует избегать компаний с большим долгом. В самые лучшие времена рыночная капитализация компании SandRidge составляла $12 млрд, и ее акционеры могли бы избежать потерь, если бы проанализировали баланс и прибыль. Я инвестирую в компанию только в том случае, если ее операционная прибыль не менее чем в 10 раз превышает процентный платеж по долгу и в плохие, и в хорошие времена.
И опять же, как говорил Линч: «Компании, у которых нет долгов, не могут обанкротиться». Oplink, небольшая компания по производству оптоволокна, акции которой я купил во время технологического пузыря, теряла деньги первые девять из 10 лет после выхода на биржу (2000–2009 гг.). Она пережила две рецессии, и ей это удалось именно потому, что у нее не было долгов. Позже Oplink была приобретена компанией Koch Optics за $445 млн. На момент приобретения у Oplink было $40 млн денежных средств, а долг отсутствовал. Ее выручка выросла до $207 млн в год, но компания все еще была едва прибыльной. А вот крупнейшие игроки телекоммуникационного рынка, такие как Nortel, WorldCom и Global Crossing, давно забыты. Слишком много долгов!
Уровень долга компании зависит от характера ее бизнеса и операций – некоторые виды деятельности просто лучше. Это ведет к третьему выводу Линча:
«Инвестируйте в бизнес, которым может управлять любой идиот»
Или полная цитата:
Инвестируйте в бизнес, которым может управлять любой идиот, поскольку нет гарантии, что идиот и в самом деле не окажется у руля16.
Есть два типа бизнеса, которым может управлять любой идиот. Первый – с простым продуктом и простыми операциями. Такая компания растет благодаря увеличению объема продаж или благодаря открытию аналогичного бизнеса в новых местах. В этом случае не требуется глубокого понимания или знаний для выпуска продукции или принятия бизнес-решений. Как пишет Линч в своей книге «Метод Питера Линча: Стратегия и тактика индивидуального инвестора»17:
Оценивать состояние компании намного легче, если понимаешь, чем она занимается. Поэтому я предпочитаю вкладывать средства в производство колготок, а не в производство спутников связи, или в сеть мотелей, а не в оптоволокно. Чем проще компания, тем больше она мне нравится. Когда кто-то говорит: «Любой идиот может управлять этим бизнесом», я воспринимаю это как плюс, поскольку нет гарантии, что идиот и в самом деле не окажется у руля.
Возьмем для примера компанию Research-In-Motion, ныне BlackBerry, которой принадлежало почти 50 % рынка смартфонов в США в 2008 г.: несколько неверных решений относительно продукции и медленное развитие уничтожили практически всю ее долю на рынке. Нужно было быть кем-то большим, чем просто гением, чтобы конкурировать с такими компаниями, как Apple и Google, которыми руководят гении.
Другой вид бизнеса, которым может управлять любой идиот, – это тот, где сильные конкурентные преимущества служат защитой от управленческих ошибок и дают достаточно времени для их исправления. McDonaldʼs допустила много ошибок, таких как медленное реагирование на меняющиеся вкусы и потребности и наличие огромного меню, что привело к снижению уровня удовлетворенности клиентов. В течение трех лет, с 2013 по 2015 г., у компании падали продажи в одних и тех же точках, что является одним из важнейших показателей работы ресторанов. За пару лет в компании сменилось много генеральных директоров, и казалось, что все делается неправильно. Затем, в октябре 2015 г., McDonaldʼs ввела предложение «завтрак весь день» и внесла коррективы в приготовление блюд. К январю 2016 г. продажи в существующих точках взлетели, а акции выросли до рекордного уровня. В 2007 г. рыночная капитализация компаний Research-In-Motion и McDonald’s была на уровне $60 млрд. Из-за ошибок, допущенных компанией Research-In-Motion, ее общая рыночная стоимость сократилась более чем на 90 %, в то время как капитализация McDonaldʼs превысила $100 млрд.
И вновь обратимся к компании Moody’s – одному из любимых объектов инвестирования Баффетта. Это рейтинговое агентство получает выгоду от совместной с агентством S&P Global монополии на рынке кредитного рейтинга и рейтинга облигаций. Во время ипотечного пузыря середины 2000-х гг. компания злоупотребляла своими полномочиями рейтингового агентства и присваивала рейтинг ААА ипотечным ценным бумагам, которые на самом деле были очень рискованными. Компания частично виновата в ипотечном кризисе, и это стоило ей доверия. После ипотечного кризиса власти США и Европы установили правила, направленные на снижение влияния компаний Moodyʼs и S&P Global, вынуждая эмитентов облигаций обращаться к их более мелким конкурентам, но этот шаг не сильно повлиял на рыночную долю Moodyʼs. Теперь у компании рекордные продажи и почти рекордная прибыль. Цены на ее акции поднялись до новых максимумов.
Таким образом, если все остальные показатели схожи, покупайте акции компаний, которые могут расти, копируя то, что они делают, в большем количестве мест, или покупайте те, что защищены от конкуренции своими сильными преимуществами.
Уоррен Баффетт
Если у Питера Линча я научился методологии инвестирования, то Уоррен Баффетт повлиял на мое понимание бизнеса и философию инвестирования. Я прочитал все письма Баффетта партнерам и акционерам с 1950-х гг. по настоящее время, и это полностью изменило мое отношение к бизнесу и философии инвестирования. Каждый инвестор должен всегда помнить следующие три высказывания Уоррена Баффетта.
«Лучше купить отличную компанию по средней цене, чем среднюю компанию по отличной цене»18
Линч делил компании на шесть категорий и учил нас, как обращаться с каждой из них. Баффетт рекомендует инвестировать только в хорошие компании и покупать их по разумным ценам.
Хотя Баффетт добился потрясающего успеха в начале своей карьеры, покупая малодоходные компании по дешевке, наибольшую часть своего капитала он заработал на долгосрочном инвестировании в отличные компании, покупая их по привлекательным ценам. Под отличными понимаются такие компании, как See’s Candy и GEICO Insurance. Больше 60 лет назад он назвал акции компании GEICO «своими самыми любимыми акциями»19 и придерживается этого мнения до сих пор.
Таким образом, возникают два вопроса:
1. Какие компании Уоррен Баффетт считает «отличными»?
2. И какую цену справедливой?
Отличные компании
По мнению Баффетта, отличные компании обладают следующими характеристиками.
1. Существенное и надежное конкурентное преимущество, или экономический ров
Экономический ров защищает компанию от конкурентов, не позволяя им зайти на ее рынок. Это дает компании большие ценовые преимущества, и она может наращивать свою прибыль длительное время.
Один из признаков надежного экономического рва – высокая норма прибыли, которую компания сохраняет или даже увеличивает в долгосрочной перспективе. В качестве примера еще раз можно привести Moodyʼs. Эмитенты долговых обязательств нуждаются в Moodyʼs больше, чем она в них. Либо эмитенты платят Moodyʼs по установленным ею расценкам, либо им придется платить еще больше на долговом рынке, если у них не будет рейтинга. Как уже говорилось, даже с помощью правительств США и Европы конкуренты не в состоянии забрать у Moodyʼs долю рынка. С таким конкурентным преимуществом Moody’s может поддерживать высокую норму прибыли. Вот сравнение операционной прибыли Moodyʼs и двух других наиболее успешных и прибыльных компаний за последнее десятилетие – Apple и Google.
Для новичков: операционная прибыль – это прибыль до уплаты процентов и налогов. Например, если розничная компания продала товаров на $100, а купила их за $60, ее валовая прибыль составит $100 – $60 = $40. Из этой суммы компания должна покрыть расходы на аренду, заработную плату, интернет и т. п., которые составляют $15. Ее операционная прибыль $40 – $15 = $25. Таким образом, норма прибыли $25/$100 = 25 %. Норма операционной прибыли – это хороший показатель рентабельности бизнеса.
Ниже представлены данные об операционной прибыли (в %) компаний Apple, Google и Moody’s:

В прошедшем десятилетии операционная прибыль компании Moody’s была существенно выше, чем у других компаний.
2. Невысокая потребность в капиталовложениях и высокая рентабельность инвестированного капитала
Компании с низкой потребностью в капиталовложениях отличает то, что у них высокий оборот капитала и они могут обеспечивать высокую рентабельность инвестированного капитала. В результате только небольшая часть их прибыли реинвестируется в бизнес.
Годовая прибыль компании See’s Candy составляла $4 млн в 1972 г. А в 2015 г. она заработала $1,9 млрд до налогообложения. Что еще лучше, для такого роста ей потребовались дополнительные инвестиции в размере всего $40 млн. Более чем за 40 лет See’s, находящаяся в собственности Berkshire Hathaway, потратила всего $40 млн на капиталовложения, а принесла $1,9 млрд. Таким образом, отношение капиталовложений к доналоговой прибыли у этой компании составляет чуть больше 2 %.
Я рассчитал отношение капиталовложений к доналоговой прибыли для компаний Moody’s, Apple и Google (в %):

Очевидно, что Moodyʼs нуждается в гораздо меньших капитальных затратах для обеспечения роста, чем Apple и Google. Чтобы развиваться дальше, ей нужно только купить дополнительную мебель и компьютеры. Капитальные затраты составили всего 6 % от чистой прибыли компании в 2015 г., остальные 94 % после уплаты налогов можно было использовать для выплаты дивидендов и выкупа акций.
Ниже показана рентабельность инвестированного капитала для этих трех компаний (в %):

Хотя и Apple, и Google демонстрировали очень высокую рентабельность инвестированного капитала, у Moodyʼs она была выше.
Для новичков: рентабельность инвестированного капитала (ROIC) показывает, насколько хорошо компания генерирует денежный поток на капитал, который она инвестировала в свой бизнес. Инвестированный капитал равен сумме собственного капитала и долга за вычетом денежных средств. Чем выше ROIC, тем эффективнее компания использует свой капитал.
Moodyʼs выглядит лучше, чем Apple и Google, с точки зрения экономического рва и потребности в капиталовложениях. Однако это не гарантирует, что инвестиции именно в эти акции будут более эффективными даже в долгосрочной перспективе, поскольку важную роль играет еще один фактор. Это третья характеристика отличных компаний – рост.
3. Прибыльный рост
В таблице ниже представлены темпы роста прибыли на акцию (в %) трех компаний в годовом исчислении. В последнем столбце приведены средние темпы роста за последние 10 лет.

И Apple, и Google росли намного быстрее, чем Moodyʼs. Более быстрый рост этих двух компаний внес огромный вклад в рост их внутренней стоимости или справедливых цен. Это основная причина, по которой акции Apple выросли почти на 1000 % за последнее десятилетие, в то время как акции Google – примерно на 280 %, а Moodyʼs – всего на 80 %.
Справедливая цена / внутренняя стоимость
Акция представляет собой долю собственности в компании. Поэтому справедливая цена акции – это стоимость той части компании, долю которой она представляет, или ее внутренняя стоимость. В целом внутренняя стоимость – это дисконтированная стоимость ожидаемого денежного потока, который может быть получен компанией в течение оставшегося срока ее существования, как объясняет Баффетт.
Взгляды Баффетта на рост довольно часто понимают неправильно. Многие полагают, что он не придает ему значения, однако рост – один из важных элементов его определения отличной компании. В своей статье 1951 г. «GEICO: ценная бумага, которая мне нравится больше всего»20 он относит компанию GEICO к разряду растущих. Он пишет:
GEICO можно законно считать компанией роста… При этом есть основания полагать, что наибольшую его часть она покажет в будущем.
Разумеется, речь шла о прибыльном росте. В своем письме 1992 г. он написал21:
Рост всегда учитывается при определении стоимости. Он является переменной, значение которой может варьировать от незначительного до огромного, а влияние которой может быть как положительным, так и отрицательным.
Если компания прибыльно растет и демонстрирует положительную рентабельность инвестированного капитала, то ее внутренняя стоимость также растет. Стоимость отличных компаний может расти на протяжении долгого времени и приносить прибыль их акционерам. Для сравнения: малодоходные компании, скорее всего, не смогут наращивать свою внутреннюю стоимость со временем. Вероятнее всего, их внутренняя стоимость будет падать. Даже если инвестору удастся купить акции такой компании по привлекательной цене, как Баффетту в случае текстильных компаний, результаты все равно могут быть катастрофическими.
Не будет ли лучше для инвестора купить отличную компанию по отличной цене? В идеале – да. Однако с учетом состояния рынка и его размеров Баффетт изменил свое требование к оценке с «очень привлекательной цены» в 1977 г. на «привлекательную цену» в 1992 г., а затем на «справедливую цену» в последние годы.
Более глубоко вопросы оценки будут рассмотрены в главе 9.
Для большинства инвесторов, у которых не возникает таких проблем с размером портфеля, как у Баффетта, шанс отыскать отличные компании по прекрасным ценам намного выше. Это одно из преимуществ скромных инвесторов.
«Безумие вкладывать деньги в акции компании, которая стоит на 20-м месте в вашем списке, а не на первом»
После того как проделана вся эта тяжелая работа по поиску отличной компании для инвестирования, разве не очевидно, что инвестор должен сосредоточить в ней все свои вложения? Довольно сложно найти хотя бы одну хорошую идею для инвестиций, не говоря уже о 20. Зачем инвестору вкладывать деньги в 20-ю выбранную компанию, а не в первую?
Эта цитата Баффетта поразила меня своей очевидностью, однако ей сложно следовать, и не у многих инвесторов хватает духу инвестировать без диверсификации портфеля. Если инвестор уверен в своем анализе, ему будет несложно инвестировать максимально возможную сумму средств в инвестиционную идею, как сделал Баффетт в 1951 г., инвестировав в компанию GEICO. После четырехчасовой встречи с Лоримером Дэвидсоном, тогда еще будущим генеральным директором, в штаб-квартире компании GEICO и внимательного изучения всей доступной ему информации о компании и страховой отрасли Баффетт довел долю этой акции до 75 % в своем инвестиционном портфеле стоимостью $9800. «Даже после этого я считал, что мой портфель слишком диверсифицирован», – отмечает Баффетт22. Эта успешная сделка дала удачный старт его инвестиционной карьере и также резко увеличила его капитал. Позже он писал:
Диверсификация – это защита от невежества. Она не имеет смысла, если вы знаете, что делаете… Широкая диверсификация нужна только в том случае, когда инвесторы не понимают, что они делают.
Мы полагаем, что стратегия концентрации портфеля может существенно снизить риск, если она сопровождается глубоким изучением бизнеса компании и чувством комфорта в отношении основных показателей компании до покупки.
Таким образом, ключом к сохранению концентрированного инвестиционного портфеля является максимально возможное понимание бизнеса компании и ее отрасли, которое обеспечивает инвестору достаточную уверенность для крупного вложения. Гораздо проще инвестировать крупные суммы, когда вы уверены в своем анализе и своей долгосрочной стратегии, – тогда вам не нужна сила духа для принятия решения.
Баффетт продолжил развивать эту тему в своем письме акционерам 1993 г.23:
В то же время, если вы знающий инвестор, способный понять экономику бизнеса и найти 5–10 разумно оцененных компаний с долгосрочными конкурентными преимуществами, то традиционная диверсификация не имеет для вас никакого смысла. Она может просто ухудшить ваши результаты и увеличить риск. Я не могу понять, почему такой инвестор предпочитает вкладывать деньги в бизнес, который находится на 20-м месте в списке привлекательных для него компаний, вместо того чтобы просто вложить больше денег в компании, которые занимают первые строчки, бизнес которых он понимает лучше всего и которые наименее рискованны наряду с наибольшим потенциалом прибыли. Как говорила великая Мэй Уэст: «Слишком много хорошего – это прекрасно!»
Смысл послания очевиден: придерживайтесь своих лучших идей. Один человек не может обладать глубоким видением и пониманием десятков компаний во многих отраслях и постоянно быть в курсе всех изменений.
Кто-то может сказать, что такие инвесторы, как Бенджамин Грэм, Вальтер Шлосс и Питер Линч, диверсифицировали свои портфели и добивались успеха. Грэм и Шлосс инвестировали строго в соответствии с определенными ключевыми параметрами, касающимися цен акций, и не уделяли особого внимания анализу бизнеса компании и ее руководства24. Таким образом, диверсификация необходима. Линч владеет акциями тысяч компаний. Однако непрофессиональным инвесторам он рекомендует сосредоточиться на 8–12 компаниях, потому что «владеть акциями – все равно что рожать детей – не увлекайтесь тем, что вам не по силам»25. Баффетту с его сконцентрированным портфелем живется намного проще; в свои 80 он может по-прежнему получать удовольствие от инвестирования, управляя портфелем, размер которого намного превышает размер портфеля Линча.
И, что более важно, крупные ставки приносят больше прибыли. На протяжении всей своей карьеры Баффетт управлял сконцентрированным портфелем, что является одной из главных причин, по которым он так долго остается лучшим инвестором. В настоящее время Баффетт управляет портфелем акций стоимостью свыше $128 млрд и 70 % его портфеля, или почти $90 млрд, приходится на пять лучших позиций. По состоянию на 30 сентября 2016 г. эти позиции занимают исключительно отличные компании, акции которых были приобретены по справедливым ценам: Kraft Heinz, Wells Fargo, Coca-Cola, IBM и American Express.
После того как вы нашли горстку прекрасных компаний, акции которых продаются по разумным ценам, и включили их в свой сконцентрированный портфель, следующее, что нужно сделать, – это набраться терпения, что и является третьим ключевым моментом, которому я научился у Баффетта.
«Наш любимый срок инвестирования – навсегда»
Одна из распространенных ошибок, которую совершают инвесторы, – это продажа акций лучших компаний с целью получения быстрой прибыли и сохранение вложений в те компании, которые показали неважные результаты. Линч сравнивает такую стратегию со «срезанием цветов и поливом сорняков». Довольно сложно найти прекрасные компании, акции которых торгуются по разумной цене, поэтому важно держать такие инвестиции до тех пор, пока фундаментальные показатели компании хорошие, а оценка разумная. Вот полная цитата Баффетта из его письма акционерам 1998 г. о сроке инвестирования26:
На самом деле, когда мы владеем долей выдающейся компании с выдающимся руководством, наш любимый срок инвестирования – навсегда.
За период инвестирования происходят две вещи:
1. Разрыв между внутренней стоимостью и уплаченной ценой со временем исчезает.
2. Внутренняя стоимость компании со временем растет.
В долгосрочной перспективе рост стоимости может быть настолько высоким, что цена уже не будет иметь значения. Рассмотрим покупку компании See’s Candy Баффеттом в 1972 г. Семья, контролировавшая компанию See’s Candy, просила $30 млн, но Баффетт не хотел платить больше $25 млн. К счастью, продавцы приняли его предложение, иначе его инвестиционная компания Berkshire упустила бы прибыль $1,9 млрд из-за разницы в цене $5 млн27.
Кроме того, вкладываясь в акции, чтобы держать их долго, вы начинаете смотреть на них по-другому. Если во время анализа вы нацеливаетесь на долгосрочную перспективу, то перестаете обращать внимание на текущие шумы. Вы можете сфокусироваться на вещах, которые действительно важны, такие как качество бизнеса, отрасль, в которой работает компания, и ее внутренняя стоимость.
Дональд Яктман
Питер Линч умеет находить хорошие идеи для инвестирования во всех шести категориях компаний; Уоррен Баффетт рекомендует инвестировать только в лучшие из них. Дональд Яктман идет еще дальше и говорит, что нужно инвестировать в хорошие компании, которые не зависят от экономических циклов.
Яктман не так известен, как Линч и Баффетт. Он является учредителем компании, носящей его имя, Yacktman Asset Management, под управлением которой по состоянию на 2016 г. находилось свыше $17 млрд. Яктман заработал себе репутацию в 1980-х гг., показав выдающиеся результаты в качестве управляющего фондом American Shares Fund. В 1992 г. он учредил собственный фонд, а к 1997 г. активы фонда выросли до $1,1 млрд. Это было время надувания технологического пузыря, но Яктман по-прежнему инвестировал в недооцененные прибыльные компании. Его фонд стал настолько сильно отставать от рынка, что вкладчики начали активно изымать деньги. В 1998 г. некоторые из директоров фонда настаивали на отстранении Яктмана, и только яростная борьба за доверенности позволила ему остаться в Yacktman Asset Management. К 2000 г. активы фонда сократились до жалких $70 млн, но тут стратегия стоимостного инвестирования Яктмана снова начала работать. В 2000 г. фонд Яктмана превзошел S&P 500 на 20 %, в 2001 г. – на 31 %, а в 2002 г. – на 33 %. Его фонд продолжал показывать отличные результаты во время финансового пузыря 2008–2009 гг., опередив индекс S&P 500 на 11 % во время краха рынка в 2008 г. и на 33 % во время восстановления рынка в 2009 г. Я сочувствую тем вкладчикам, которые забрали свои деньги из его фонда и вложили их в амбициозные технологические фонды.
Основной принцип философии инвестирования Яктмана заключается в том, чтобы относиться к акциям как к облигациям, т. е. смотреть на них с позиции доходности, как в случае с облигациями. Ключевые моменты его стратегии связаны с типом бизнеса, руководством и инвестиционными пороговыми показателями.
Покупайте хорошие компании, которые не являются циклическими
Как и Уоррен Баффетт, Яктман рекомендует инвесторам сосредоточиться на хороших компаниях. Однако он добавляет детали и советует инвестировать только в хорошие нециклические компании с длительным сроком жизни продукции и коротким периодом повторной покупки. Хорошими примерами такой продукции могут быть потребительские товары вроде зубной пасты, соды для выпечки или презервативов. Потребители пользуются этими товарами ежедневно, и им необходимо постоянно пополнять их запасы независимо от состояния экономики. Кроме того, обычно потребители покупают такие товары за живые деньги, а не в кредит. Таким компаниям не нужно постоянно инвестировать в новые технологии и конкурировать с новыми поколениями продукции. Coca-Cola продает один и тот же напиток десятилетиями, а значит, такой товар имеет длительный жизненный цикл.
В фонде Яктмана такие компании преобладают – в период работы над этой книгой крупнейшими инвестициями фонда были вложения в Procter & Gamble, PepsiCo и Coca-Cola. Компания Coca-Cola также является крупнейшей инвестицией Баффетта.
Как и Баффетт, Яктман предпочитает компании, которым не требуется больших капиталовложений для роста. Такие компании могут генерировать денежный поток по мере своего роста, а в отсутствие потребности в крупных капиталовложениях им не нужно влезать в долги. Таким образом, общий коммерческий риск у них существенно ниже.
Инвестору следует избегать компаний с длинным циклом повторной покупки товара, таких как автопроизводители. Эти компании отличаются высокой цикличностью и сильно конкурируют друг с другом, а потребители, как правило, покупают автомобили только тогда, когда экономика находится в хорошем состоянии. Чтобы оставаться конкурентоспособными, компании должны разрабатывать новые модели автомобилей, а также инвестировать в производство, чтобы идти в ногу с новейшими технологиями, поэтому их рост связан с большими капитальными вложениями.
Возьмем, например, моего бывшего работодателя, производителя телекоммуникационного оборудования. Его продукция во многом напоминает автомобили: спрос на продукцию есть только тогда, когда в экономике все хорошо; требуются огромные капиталовложения, на разработку нового поколения продукции уходит не менее пяти лет, а возможность продать оборудование предыдущего поколения после выхода на рынок нового оборудования крайне мала. Плохой бизнес. Я рад, что больше там не работаю.
Руководство
Качество руководства – это ключевой фактор долгосрочного успеха компании, особенно в тех сферах бизнеса, для управления которыми требуется чуть больше умений, чем у идиота. Баффетт много раз подчеркивал, что при выборе компании для покупки ему важно, чтобы у нее было «честное и умелое руководство», однако, как однажды заметил управляющий хедж-фондом Мохниш Пабрай, руководители компаний хорошие продавцы. Сложно понять, способны ли они управлять, просто слушая то, что они говорят.
Яктман смотрел на то, как руководство распоряжается денежными средствами, заработанными компанией. Как он отметил в своей приветственной речи на конференции по стоимостному инвестированию GuruFocus в 2016 г., ориентированное на акционеров руководство делает следующее: не выплачивает себе чрезмерное вознаграждение, а направляет заработанные компанией средства в порядке убывания приоритета на:
1. Реинвестирование: полученные средства снова вкладываются в компанию для обеспечения ее роста.
2. Поглощения: если средств все еще больше, чем требуется, их вкладывают в расширение компании через поглощения. Инвестору следует быть очень внимательным к этому пункту и изучать результаты прошлых приобретений. Большинство крупных приобретений не срабатывают так, как ожидалось.
3. Выкуп собственных акций: руководство выкупает акции, если все еще есть средства. Инвестор хочет быть уверенным, что он не платит слишком большую цену при выкупе, поскольку это может привести к падению стоимости акций, оставшихся у акционеров.
4. Погашение долга.
5. Выплату более высоких дивидендов.
Баффетт также подробно описывал то, куда руководству следует направлять излишки денежных средств, в письме акционерам 2012 г.28 Его взгляды очень схожи с убеждениями Яктмана.
Таким образом, при оценке качества руководства компании инвестору следует внимательно проанализировать, как оно формирует и использует капитал компании, и не обращать внимания на то, что оно говорит. В компаниях, которыми может управлять любой идиот, квалификация руководителей оказывает меньшее влияние на бизнес. Возьмем, например, McDonald’s, о котором я упоминал ранее. За последнее десятилетие в компании сменилось немало генеральных директоров, и это привело к некоторым затруднениям в бизнесе, однако в целом компания чувствует себя очень хорошо. У компаний с более сложной продукцией и сферой деятельности эффективность руководства очень сильно влияет на конечный результат.
Установите пороговый уровень доходности
В основе успеха Яктмана в долгосрочной перспективе лежит то, что он устанавливает пороговый уровень доходности, от которой отталкивается при принятии решения. Он не покупал акции технологических компаний во время пузыря доткомов именно потому, что его не устраивал уровень их доходности. До схлопывания финансового пузыря в 2006 г. его вложения в инструменты денежного рынка были выше нормы, поскольку немногие акции соответствовали пороговому уровню доходности. После схлопывания финансового пузыря в 2008 и 2009 гг. у большинства привлекательных для него акций, которые он хотел приобрести в течение долгого времени, доходность поднялась намного выше порогового уровня, и он вложил в них все свои деньги. Благодаря такому дисциплинированному подходу Яктман получал доходность выше среднерыночной и во время кризиса в 2008 г., и в период восстановления в 2009 г. В 2008 г., когда индекс S&P 500 потерял 37 %, его результат был лучше на 11 %, он ушел в деньги. В 2009 г., когда индекс S&P 500 вырос на 26,5 %, его фонд заработал 60 %, потому что он купил упавшие в цене акции на денежные средства, которые у него были наготове.
Пороговый уровень доходности рассчитывается на основе оценки, дивидендной доходности или ожидаемой доходности акций. Яктман использует термин «форвардная норма доходности», представляющая собой среднегодовую доходность, которую акции, как ожидается, будут приносить в ближайшие 7–10 лет. Более подробно о расчете и применении форвардной нормы доходности Яктмана я расскажу в главе 9.
Пороговый уровень доходности полезен для инвесторов при движении рынка в любом направлении. Когда рынок растет, он защищает инвесторов от покупки переоцененных акций. Когда рынок падает, те, кто придерживается порогового уровня, знает, когда нажать на спусковой крючок.
Все так просто? Разумеется, нет. Когда фондовый рынок растет и ни одна из акций не соответствует вашему пороговому уровню доходности, вы остаетесь на обочине, а рынок продолжает движение вверх. Крайне обидно наблюдать, как доходность вашего портфеля падает ниже средней по рынку и вы упускаете прибыль, а ведь это может продолжаться годами. Это особенно тяжело для профессиональных инвесторов, чьи результаты отслеживаются ежемесячно, если не ежедневно. Те, кто придерживается своего порогового уровня доходности, проигрывают, когда рынок высок и продолжает расти. Вернемся к Яктману. Показав отличные результаты в период с 2007 по 2011 г., его фонд снова оказался ниже рынка. В его портфеле было слишком много инструментов денежного рынка, чтобы демонстрировать доходность аналогичную индексу S&P 500, который полностью состоит из акций. В это время даже у Баффетта результаты были ниже рынка.
Непросто придерживаться порогового уровня доходности и во время падения рынка. Когда рынок идет вниз, многие из акций, которые хотелось купить, достигают порогового уровня. Но вам страшно, поскольку рынок рушится. Фондовый рынок всегда падает быстрее, чем растет. Пузырь надувается намного медленнее, чем схлопывается. Цены акций, которые вы хотите купить, стремительно падают. Если вы купите их сейчас, то вскоре обнаружите, что потеряли 10 %, 20 % или даже больше. Однако если их не купить и ждать более привлекательной цены, то можно упустить возможность – в очередной раз.
Таким образом, установить пороговую ставку доходности и придерживаться ее очень сложно, но это крайне важно для успеха инвестора в долгосрочной перспективе. Только тот, у кого есть воля и возможность пожертвовать краткосрочной результативностью, может получить высокую доходность в долгосрочной перспективе.
Что делать, когда ни одна из акций не соответствует вашему пороговому уровню доходности? Это хорошее время для анализа. Это хорошее время составить список отличных компаний, которые стоило бы купить при более низкой цене, и подготовиться к их покупке в правильный момент.
◼◼◼
Хотя я изложил то, что узнал от Питера Линча, Уоррена Баффетта и Дональда Яктмана, в трех разделах, они взаимно пересекаются и дополняют друг друга. Помимо прочего, меня вдохновляли работы и других инвесторов. Я читал письма Говарда Маркса из Oaktree Capital, Джереми Грэнтэма из GMO, Билла Найгрена из Oakmark Funds, Роберта Родригеса из FPA Capital и Стивена Ромика из FPA Crescent Fund. Этот список можно продолжать бесконечно.
Я очень многому у них научился. Как я уже говорил, инвестированию можно научиться.
Уоррен Баффетт, гениальный и самый успешный инвестор всех времен, осветил все темы, касающиеся бизнеса и инвестирования, в своих письмах акционерам компании Berkshire Hathaway. Он затрагивал широкий круг тем: от состояния экономики до вопросов ведения бизнеса, таких как корпоративное управление, качество менеджмента, бухгалтерский учет, налогообложение, слияния и поглощения. Он анализировал такие направления бизнеса, как страхование, банковское дело, розничная торговля, авиаперевозки, газеты и энергоснабжение и, конечно же, инвестирование. Я бы настоятельно рекомендовал ознакомиться с его письмами всем студентам бизнес-школ и тем, кто серьезно относится к управлению бизнесом и инвестированию. Если вы еще этого не сделали, советую заняться этим сразу же после прочтения моей книги.
Эти знания изменили меня, и теперь я смотрю на все в жизни, даже если это не связано с бизнесом и инвестированием, совершенно по-другому. Разумеется, я применяю все эти знания в собственной практике инвестиционного анализа и в следующих главах подробно расскажу, как это делать. Я хочу описать правильную концепцию инвестирования, чтобы вы могли заниматься им, опираясь на прочный фундамент, избежать многих ошибок и в конечном счете добиться долгосрочного успеха.
Читая и перечитывая письма Баффетта акционерам, я не переставал удивляться тому, как много он знает о бизнесе и инвестировании. Баффетт неоднократно говорил, что ему «при рождении было предначертано заниматься распределением капитала» и что концепция стоимостного инвестирования, которая заключается в «покупке долларовой купюры за ¢40», мгновенно цепляет людей29. Однако, даже если вы мгновенно прониклись идеей стоимостного инвестирования, вам все равно нужно знать, как найти ту долларовую купюру, которую продают за ¢40. Возможно, Баффетту при рождении было предначертано стать великим инвестором, но свои знания он точно приобрел не в момент рождения. Он учился у своего отца, Говарда Баффетта, у Бенджамина Грэма, Филипа Фишера, Чарльза Мангера и многих других, а также черпал знания из множества книг и отчетов. Он – «одна из лучших обучающихся машин на этой планете», как выразился его давний партнер Чарльз Мангер. Мангер продолжает:
Уоррену повезло, что он все еще может эффективно учиться и совершенствоваться даже после достижения пенсионного возраста. Навыки инвестирования Уоррена заметно улучшились с тех пор, как ему исполнилось 65 лет30.
Когда его однажды спросили, откуда он так много знает, Баффетт показал на стопку книг и докладов и сказал: «Читайте по 500 страниц каждый день. Знания нарастают, как сложные проценты»31. Тодд Комбс, один из преемников Баффетта, читает до 1000 страниц в день!32
Я хочу закончить эту главу цитатой Мангера, которая перекликается с цитатой из начала главы:
Я постоянно вижу людей, которые преуспевают в жизни, хотя они не самые умные, иногда даже не самые усердные. Все дело в том, что они постоянно учатся. Вечером каждого дня они немного мудрее, чем были с утра, и, бог ты мой, это действительно работает, особенно, когда у тебя впереди много времени33.
Глава 2
Стоимостное инвестирование и его проблемы
Не позволяйте высоким сорнякам заглушать прекрасные цветы в вашем саду.
СТИВ МАРАБОЛИ34
После схлопывания пузыря доткомов многие некогда очень дорогие акции технологических компаний стали продаваться практически по бросовым ценам. В октябре 2002 г. цена купленных мной акций компании Oplink по производству оптоволокна откатилась до уровня двухлетней давности с $250 до $4,5 (с учетом дробления). В то же время объем чистых денежных средств Oplink был выше $8 на акцию, т. е. если бы компания прекратила деятельность, ликвидировала все активы и распределила денежные средства среди акционеров, то они получили бы в два раза больше. Иными словами, в какой-то момент изначально неудачные инвестиции могут стать вполне привлекательными, если цена будет правильной.
Это пример стоимостного инвестирования – стратегии, которая фокусируется на покупке акций компании с большой скидкой к стоимости ее активов. Теоретическая основа этого подхода к инвестированию разработана Бенджамином Грэмом, основоположником стоимостного инвестирования и наставником Уоррена Баффетта35.
Стоимостное инвестирование
Идея стоимостного инвестирования очень проста – это «покупка долларовой банкноты за ¢40», как говорил Баффетт, который добился потрясающего успеха в самом начале своей карьеры, используя принципы стоимостного инвестирования36. Стоимостные инвесторы стараются купить акции компании по цене ниже внутренней стоимости активов и затем ждут, когда рыночная цена акции сравняется с этой стоимостью. Они определяют для себя минимальный разрыв между рыночной ценой и внутренней стоимостью, при котором можно покупать. Этот минимальный разрыв называется маржой безопасности и защищает инвестора от возможных ошибок при оценке стоимости активов.
Идея проиллюстрирована на рис. 2.1.

Со временем разрыв между ценой и внутренней стоимостью может сократиться, и инвесторы получат прибыль от продажи акций по более высокой цене, приближающейся к внутренней стоимости.
Стоимостными инвесторами были Бенджамин Грэм и Вальтер Шлосс37. В своей классической книге «Разумный инвестор»38 Грэм говорит, что во избежание ошибок и неправильной оценки ситуации безопаснее иметь диверсифицированный портфель, который может включать свыше сотни компаний39. При оценке внутренней стоимости акции такие инвесторы фокусируются на финансовых показателях компании и не интересуются ее деятельностью.
Есть четыре способа оценки стоимости компании в зависимости от консервативности того подхода, который инвестор хочет использовать.
Балансовая стоимость материальных активов
При таком подходе за стоимость компании принимается только стоимость ее материальных активов, таких как денежные средства, дебиторская задолженность, товарно-материальные запасы, здания и оборудование за вычетом всех долговых и прочих обязательств. Нематериальные активы, такие как гудвилл, патенты, торговые марки, бренды и коммерческие операции, не учитываются. Таким образом, стоимость на акцию рассчитывается по следующей формуле:
Балансовая стоимость материальных активов на акцию = (совокупные активы – совокупные обязательства – привилегированные акции – нематериальные активы) / акции в обращении.
Такой подход вполне консервативен, но можно пойти еще дальше.
Стоимость чистых оборотных активов
Для более консервативной и осторожной оценки мы исключаем из расчета стоимости внеоборотные активы, такие как здания, земля и оборудование. При расчете учитываются только оборотные активы, а все обязательства считаются текущими и подлежащими погашению. Стоимость чистых оборотных активов (NCAV) компании рассчитывается следующим образом:
NCAV на акцию = (оборотные активы – совокупные обязательства – привилегированные акции) / акции в обращении.
При таком подходе риск все еще существует, поскольку не у всех оборотных активов рыночная цена соответствует их учетной стоимости. Еще более консервативная оценка выполняется на основе суперчистого оборотного капитала.
Суперчистый оборотный капитал
При таком подходе товарно-материальные запасы и дебиторская задолженность дисконтируются до их балансовой стоимости, расходы будущих периодов считаются ничего не стоящими, а все обязательства – реальными. Формула расчета следующая:
Суперчистый оборотный капитал (NNWC) на акцию = [денежные средства и краткосрочные инвестиции + (0,75 × дебиторская задолженность) + (0,5 × товарно-материальные запасы) – совокупные обязательства – привилегированные акции] / акции в обращении.
В случае оценки суперчистого оборотного капитала денежные средства учитываются полностью, дебиторская задолженность учитывается с коэффициентом 0,75 от балансовой стоимости, а товарно-материальные запасы – с коэффициентом 0,5 от стоимости. Все остальные активы не учитываются, а обязательства погашаются в полном объеме. Предполагается, что в случае срочной продажи компании это те средства, которые достанутся акционерам.
Чистые денежные средства
При оценке чистых денежных средств в расчете учитываются только денежные средства и краткосрочные вложения компании. Все остальные активы считаются равными нулю:
Чистые денежные средства на акцию = (денежные средства и краткосрочные вложения – совокупные обязательства – привилегированные акции) / акции в обращении.
Кажется невероятным, что кто-то может продать часть компании по цене, которая намного ниже ее ликвидационной стоимости, но это часто происходит, особенно во время паники на рынке. Даже в июле 2016 г., когда рынок акций достиг своего исторического максимума, некоторые акции по-прежнему продавались по цене намного ниже их ликвидационной стоимости. В таблице ниже названы три из них. Все значения приводятся в расчете на акцию по состоянию на 19 июля 2016 г.

Значения снижаются от балансовой стоимости материальных активов к стоимости чистых оборотных активов, стоимости суперчистого оборотного капитала и чистым денежным средствам, поскольку возрастает консервативность расчета.
Эти данные взяты с сайта GuruFocus.com, где можно найти все значения для всех акций, а также посмотреть текущие и исторические значения. Также акции, которые продаются ниже их ликвидационной стоимости, можно отследить на сайте GuruFocus на экранах All-In-One Screener40 и Ben Graham’s Net-Net Screener41.
Очевидно, что инвесторы не потеряют деньги, если покупают акции по цене гораздо ниже ликвидационной стоимости компании, как это делал Грэм. В своей книге «Разумный инвестор» он пишет42:
Всегда казалось и до сих пор кажется до смешного просто сказать, что если инвестор может купить диверсифицированный пакет акций по цене меньшей, чем стоимость чистых оборотных активов… то результат должен быть вполне удовлетворительным.
И еще:
Идея состояла в том, чтобы купить как можно больше акций по цене ниже балансовой стоимости приходящихся на них чистых оборотных средств (т. е. без учета стоимости средств производства и других основных фондов). Как правило, мы покупали такие акции, если их цена составляла не более ⅔ удельной стоимости «урезанных» активов. На протяжении многих лет мы старались придерживаться принципа широкой диверсификации инвестиций, формируя портфель как минимум из 100 различных акций.
Грэм искал компании, рыночная цена которых составляла менее ⅔ стоимости их чистых оборотных активов. На сайте GuruFocus был создан инструмент Graham Bargain Screener для отбора таких компаний, см. http://www.gurufocus.com/grahamncav.php.
Риск инвестиций в такие компании заключается в том, что качество руководства в большинстве из них не очень хорошее и они могут продолжать терять деньги. Чтобы уменьшить этот риск, на сайте GuruFocus была добавлена опция выбора компаний с положительным операционным денежным потоком. Эти компании, скорее всего, смогут осуществлять свою деятельность, не сжигая деньги.
Согласно Грэму, некоторые из этих компаний вполне могут стать неплатежеспособными при ухудшении экономических условий, поэтому важно диверсифицировать вложения.
Несмотря на то что эта стратегия хорошо работала у Грэма, такие сделки не актуальны для современных инвесторов, стремящихся создать диверсифицированный портфель. Во время резкого падения фондового рынка в 2008 г. на этом экране был длинный список, но он постепенно сокращался.
Мой опыт использования идеи Бена Грэма по отбору акций на основе чистых оборотных активов был неоднозначным. Как писал Грэм, если можно найти много таких компаний, то стратегия работает. В ином случае те немногие компании, которые вы отыскали, не принесут вам успеха.
Ниже приведены 20 лучших акций, отобранных с помощью скринера по состоянию на 26 декабря 2008 г. Индекс S&P 500 находился на уровне 872 и потерял свыше 40 % от своего максимума 2007 г. На момент написания книги значение индекса составляло 2163. Результативность 20 акций к июлю 2011 г. показана ниже.

Среди всех компаний только Soapstone Networks Inc была полностью убыточна. Три компании были приобретены с премией, а прибыль от них составила более 100 %. Как группа, эти 20 акций в среднем выросли на 257 %. Для сравнения: за тот же период индекс S&P 500 вырос на 48,5 %, а индекс Nasdaq – на 82 %. 17 акций из 20 имели положительную доходность, самый высокий результат показала ValueVision Media Inc., которая за два с половиной года выросла более чем на 2700 %. Акции GSI Group Inc. выросли на 600 %; Silicon Graphics International Corp. – более чем на 300 %; Emerson Radio Corp. – более чем на 280 %. (Все это без учета дивидендов.) Выбор акций на основе стоимости чистых оборотных активов был чрезвычайно успешным, особенно в течение 12 месяцев, когда прирост составил более 150 %.
По мере роста рынка количество таких акций сокращалось. К октябрю 2009 г. индекс S&P 500 отыграл часть падения, вызванного финансовым кризисом 2008 г., и поднялся выше 1000; мы нашли 12 выгодных для покупки компаний, которые представлены ниже.

Ниже приведены показатели результативности портфеля в течение следующих четырех лет.

В первый год этот портфель показал очень хорошие результаты, и инвесторы получили бы огромную прибыль от его продажи через 12 месяцев, но с увеличением срока владения портфелем прибыль начинает постепенно снижаться.
Однако, поскольку мы продолжили отслеживать результативность акций, отобранных на основе чистых оборотных активов, портфели, сформированные после 2011 г., показали не очень хорошие результаты. В целом они нередко значительно проигрывали индексу S&P 500.
Ниже представлен портфель, сформированный на основе NCAV в апреле 2011 г., когда индекс S&P 500 был выше 1300.


Ниже показана результативность портфеля NCAV, созданного в апреле 2011 г., в течение последующих 12-месячных периодов.

Этот портфель, сформированный на основе стоимости чистых активов, с самого начала демонстрировал более низкую доходность по сравнению с индексами и продолжил приносить серьезные убытки во всех последующих периодах, несмотря на рост рынка в целом.
В процессе наблюдения за доходностью портфелей, составленных на основе стоимостного анализа, мы обнаруживали все меньше подходящих акций с достаточной маржой безопасности. Если мы инвестировали в те акции, которые удалось найти, то результаты были, как правило, низкими и значительно отставали от рынка.
По сравнению с временами Грэма поиск компаний, акции которых стоили существенно ниже ликвидационной стоимости, сильно упростился благодаря современным технологиям. В результате игроков на рынке становится много, а подходящих акций – мало. Особенно в последние годы, когда процентная ставка упала и оценочная стоимость активов значительно выросла, стало трудно найти выгодные сделки с точки зрения стоимости чистых активов.
Лучшее время для использования этого подхода к инвестированию, когда можно найти много интересных вариантов, – это периоды кризисов на рынке, когда все охвачены паникой и сбрасывают свои акции. В такие времена многие акции, достойные более высокой оценки, также падают в цене, особенно если компания демонстрирует относительно низкие результаты. Когда на рынке акции в целом оцениваются высоко, а рынок растет, вполне возможно, что акции, цены на которые падают и которые появляются на экране стоимостного скринера, оцениваются справедливо. Их низкие цены, скорее всего, обоснованны, и приобретение таких акций приведет к существенным убыткам, что я наблюдал после 2011 г. Таким образом, при использовании стоимостного подхода инвесторам следует проявлять осторожность и знать о присущих ему проблемах.
Bepul matn qismi tugad.