Kitobni o'qish: «Основы технического анализа финансовых активов»
Предисловие переводчика
Обычно, когда человек заходит в книжный магазин, даже не будучи праздношатающимся "убивцем времени" и зная интересующую его тематику, то, в самом общем случае, у него разбегаются глаза от изобилия книг, более-менее соответствующих его ментальным запросам. Естественно, перед ним встает нетривиальная задача выбора, среди множества доступных вариантов. В идеальном случае, когда меркантильный аспект выбора, а именно стоимость книг, особенно не интересует, можно просто скупить все книги интересующей тематики и на досуге выбрать подходящий вариант из купленного. Идеальные случаи потому и идеальные, что редко бывают, поэтому в условиях относительной ограниченности денежных средств, хотелось бы не ошибиться в выборе литературы наиболее адекватно соответствующей вашим нуждам. Тогда, при определенных начальных познаниях в интересующем предмете, оптимальным выбором был бы сборник или антология признанных авторитетов в данном вопросе. Именно такой сборник читатель сейчас держит в руках. Здесь собрана, по сути, квинтэссенция трудов известных авторов, специалистов технического анализа рыночных тенденций и рыночных колебаний. У каждого из них есть свои книги, посвященные подробному изложению тех вопросов, которые, уже подготовленный читатель, вполне может усвоить в конспективном изложении. Двенадцать глав настоящей книги – это конспект 12 книг, которые заинтересованный читатель должен был бы прочесть по отдельности. При этом, многие вопросы бы повторялись, поскольку отдельные книги рассчитаны на более широкий круг читателей. Наличие сборника, можно даже сказать, хрестоматии, сильно облегчает процесс познания и экономит расходы, поскольку одна книга все равно будет дешевле, чем двенадцать, при, практически, равной потребительской стоимости.
Книга написана ясным простым языком, что я и постарался сохранить в переводе, при этом, наблюдается забавный факт, что попытки авторов изложить квинтэссенцию своих книг, приносят определенную новизну понимания, читателю, который был знаком с их трудами ранее. Впрочем, может быть это было связано с нюансами предыдущего перевода, сделанного неспециалистом, поэтому я также старался оставлять и английские термины, для лучшего понимания… В целом, кстати, по поводу книг, обычно, приходишь к умозаключению, что ты самостоятельно сделал какие-то выводы, которые потом читаешь в книге и думаешь: "ну почему я раньше этого не читал, сколько б денег сэкономил!?"
Так что чтение этой книги будет небесполезным занятием для всех, интересующихся техническим анализом, инвестициями и спекуляциями на различных финансовых рынках от Форекса и акций до фьючерсов и опционов. Удачи!
Об авторах, написавших отдельные главы
Составитель и редактор Рик Бенсигнор (Rick Bensignor) является вице-президентом и старшим стратегом технического анализа в банке Morgan Stanley. Он также является адъюнкт-профессором в школе повышения квалификации Нью-йоркского университета (New York University's School of Continuing and Professional Studies), где преподает технический анализ. Прежде он занимал должность старшего специалиста по техническому анализу, фьючерсам и товарам в Bloomberg LP, а до этого четырнадцать лет был биржевым трейдером на нескольких Нью-йоркских фьючерсных биржах. Рик Бенсигнор – постоянный автор главы в Ежедневном Деловом Путеводителе Инвестора по Рынку (Investor's Business Daily Guide to the Markets), он часто публиковался в журнале BLOOMBERG® MARKETS и принадлежит к числу популярных докладчиков на отраслевых конференциях.
Линда Брэдфорд Рашке (Linda Bradford Raschke) – президент LBR Group, начала свою карьеру как сотрудник Тихоокеанской биржи (Pacific Coast Stock Exchange), торгуя опционами на акции. В 1984 году, она стала членом Филадельфийской биржи ценных бумаг (Philadelphia Stock Exchange), где она продолжала торговать ценными бумагами, опционами и фьючерсами, в качестве независимого трейдера. В начале 90-х, она основала LBR Group и позже стала зарегистрированным консультантом по торговле товарными фьючерсами (Commodity Trading Advisor). Сегодня, она является директором и ведущим трейдером в Watermark Fund Ltd. и руководит коммерческой программой хеджирования на рынке металлов. Большая статья о ней была опубликована в "Новые мудрецы рынка" (New Market Wizards) Джека Швагера (Jack Schwager). Мисс Брэдфорд Рашке также поддерживает сайт, посвященный обучению трейдингу, где в режиме реального времени показывает свои действия на рынке с необходимыми комментариями. Она входит в состав совета директоров Ассоциации технических аналитиков рынка (Market Technician's Association). Является докладчиком, пользующимся успехом на конференциях, посвященных инвестициям, и соавторствовала в написании книги "Высоковероятные стратегии краткосрочной торговли" (Street Smarts-High Probability Short Term Trading Strategies.)
Том ДеМарк (Tom DeMark) – президент Market Studies Inc., поставщика собственных рыночных индикаторов различным электронным информационным сетям и поставщикам информации. На институциональном уровне индикаторы в сети "Блумберг", а также в других основных информационных каналах. Мистер ДеМарк также консультирует крупные хеджевые фонды. В настоящий момент он является консультантом SAC Capital Funds. Ранее, мистер ДеМарк был исполняющим вице-президентом Tudor – мультимиллионного долларового хеджевого фонда, и партнерствовал с Вэном Хосингтоном (Van Hosington) – менеджером мультимиллиардного фонда долларовых облигаций. Он также был специальным советником Леона Купермана (Leon Cooperman) – менеджера четырехмиллиардного страхового фонда; бывший партнер Чарли ДиФранческа (Charlie DiFrancesca) – одного из крупнейших индивидуальных трейдеров в Чикагской Торговой Палате (Chicago Board of Trade); председатель Logical Information Machines Inc. – поставщика программного обеспечения для организаций. Он был консультантом многих крупных финансовых организаций, включая Soros, Morgan Bank, Citibank, Goldman Sachs, IBM, и Union Carbide. Мистер ДеМарк – автор книг "ДеМарк о внутридневной торговле опционами" (DeMark on Day Trading Options), "Новая техника синхронизации с рынком" (New Market Timing Techniques: Innovative Studies in Market Rhythm & Price Exhaustion), и "Новая наука технического анализа" (The New Science of Technical Analysis). О нем часто пишут многие широко читаемые финансовые журналы, он регулярно появляется на телевидении и радио, а также на семинарах как в США так и за их пределами.
Питер Элиадес (Peter Eliades) начал свою карьеру брокером, несколько лет выступал рыночным аналитиком на KWHY – первой финансовой телевизионной станции, появившейся в Лос Анджелесе в 1973. Несколько раз во время падения рынка в 1974, когда рынок, в среднем, падал уже почти 6 лет, с декабря 1968 года, он предсказал на KWHY, что рынок достигнет дна в течение недели, с 9 по 13 декабря 1975 года. Точный минимум индекса Доу-Джонса в 570.01 пункта произошел 9 декабря 1974 года. После этого эффектного и точного прогноза он в 1975 стал издавать журнал Stockmarket Cycles. В 1985 году мистеру Элиадесу впервые был присвоен рейтинг независимыми рейтинговыми службами и была присуждена награда "Таймер года" (Timer of the Year) журналом "Timer Digest's", а в 1986 он занял второе место в упорной гонке завершившейся только в последний торговый день года. В 1989, журнал "Hulbert Financial Digest" назвал мистера Элиадеса "Самым последовательным переключателем взаимных фондов" (Most Consistent Mutual Fund Switcher), основываясь на его своевременных сигналах в 1985, 1986, 1987 и 1988 годах. С января 1985 года по август 1990-го Stockmarket Cycles явился рекордсменом страны по прибыльности в 174.3 % в сравнении с индексом Уилшир 5000 (Wilshire 5000 Total Return Index), чья прибыль составила 119 %. Мистер Элиадес повторил этот выдающийся успех снова с июня 1986 по июнь 1996-го. В течение этих 10 лет, портфель взаимного фонда Fidelity Select лидировал с очень хорошим преимуществом среди портфелей других взаимных фондов страны, согласно отчету в сентябре 1996 года журнала Американской Ассоциации индивидуальных инвесторов (American Association of Individual Investors). Мистер Элиадес регулярно появлялся в программах на ABC "Business World", а также, иногда, на FNN, CNBC, Wall Street Week, Larry King Live, и Nightly Business Report. Он был отмечен многими изданиями, включая Barron's, The Wall Street Journal, Forbes, и Futures magazine. В последние годы, мистер Элиадес сосредоточил свое внимание на развитии трейдинговых систем, но продолжает глубоко изучать и развивать технические индикаторы для анализа рынка ценных бумаг.
Лоуренс МакМиллан (Lawrence McMillan) известен как эксперт в области торговли опционами, и многие опытные инвесторы полагаются на его проницательность, его наблюдения и рекомендации в течение уже многих лет. Являясь президентом McMillan Analysis Corporation, он публикует Daily Volume Alerts – уникальную ежедневную факсовую службу, которая выбирает акции для краткосрочных сделок на основе необычного увеличения объема опционной торговли, а также редактирует и выпускает "Опционный стратег" (The Option Strategist), информационное письмо по рынкам деривативов, охватывающее опционы на акции, индексы и фьючерсы. Он является редактором информационного бюллетеня The Daily Strategist. Мистер МакМиллан поддерживает сайт посвященный торговле ценными бумагами и опционами – www.option-strategist.com и является популярным докладчиком на многих трейдерских конференциях, семинарах и коллоквиумах в США, Канаде и Европе, связанных с опционными стратегиями. Он автор двух бестселлеров – "Опционы как стратегическая инвестиция" (Options as a Strategic Investment) и "МакМилан об опционах" (McMillan on Options) и соавтор "Руководства консервативного инвестора по торговле опционами" (The Conservative Investor's Guide to Trading Options). С 1982 по 1989 год, мистер МакМиллан был главным вице-президентом ответственным за арбитраж с акциями в Thomson McKinnon Securities, Inc., и с 1989 по 1990 год, был руководителем отдела собственной опционной торговли в Prudential Bache Securities.
Робин Месх (Robin Mesch), из Robin Mesch Associates, работает с трейдерами по всему миру, обучая их искусству чтения и понимания языка рынка, посредством своих рыночных комментариев и онлайновой обучающей программы. Её уникальный подход сочетает в себе Рыночный Профиль (Market Profile) и Геометрию Драммонда (Drummond Geometry) как краеугольный камень своей трейдинговой методологии. Она признанный авторитет на рынках бумаг с фиксированной доходностью. Передачи о ней часто показывают по CNBC, и о ней писали в таких книгах как "Быки, медведи и миллионеры" (Bulls, Bears, and Millionaires), "Объективная игра в трейдинг" (The Outer Game of Trading), "Преимущества дэйтрейдера" (The Day Trader's Advantage), и др. Мисс Месх одна из немногих признанных экспертов в области Market Profile и Drummond Geometry, методике которых она лично училась у их основателей. Её работа с Питом Стидлмайером (Pete Steidlmayer) – создателем Рыночного Профиля, включает редактирование его недавней книги "Путешествие сквозь открытия рынка" (A Journey Through Market Discovery). С Чарльзом Драммондом (Charles Drummond), она усовершенствовала изложение его идей, вылившихся в программный продукт, теперь доступный через Omega Trade Station. Если вы хотите узнать побольше о Робин Месх, её маркетинговых комментариях и консалтинговых службах, посетите её сайт в Интернете: robinmesch.com.
Джон Мёрфи (John Murphy), являющийся сейчас техническим аналитиком на CNBC-TV уже в течение семи лет, был профессиональным рыночным аналитиком более 25 лет. Он автор бестселлеров "Технический анализ финансовых рынков" (Technical Analysis of the Financial Markets: A Comprehensive Guide to Trading Methods and Applications), "Визуальный инвестор" (The Visual Investor: How to Spot Market Trends) и "Межрыночный технический анализ" (Intermarket Technical Analysis: Trading Strategies for the Global Stock, Bond, Commodity and Currency Markets). Мистер Мёрфи возглавляет свою собственную консалтинговую фирму в Нью Джерси, а также является президентом MURPHYMORRIS.COM, которая была создана для производства программных продуктов и онлайновых сервисов для инвесторов. Являясь докладчиком на финансовых конференциях по всему миру, он часто цитируется в финансовых СМИ. Мистер Мёрфи входил в состав совета директоров Ассоциации технических аналитиков рынка (Market Technician's Association), и преподавал на факультете Нью-йоркского института финансов (New York Institute of Finance). Будучи ведущим мировым экспертом в области межрыночного анализа, он стал лауреатом первой награды "За вклад в глобальный технический анализ" на Пятом Мировом Конгрессе Международной Федерации Технических Аналитиков (Fifth World Congress of the International Federation of Technical Analysts) в 1992 году.
Стив Нисон (Steve Nison), президент Nison Research International, Inc. (NRI), был первым, кто открыл японский метод технического анализа, известного как "свечные диаграммы", для Запада. Он – международнопризнанный авторитет в этой области, революционизировавший технический анализ в США и Европе применением этих методов. Он автор двух популярных во многих странах книг: "Японские свечи" (Japanese Candlestick Charting Techniques) и "За гранью японских свечей" (Beyond Candlesticks), которые были переведены на восемь языков. О мистере Нисоне писали Wall Street Journal,
Barron's, Institutional Investor, Euroweek, и многие другие финансовые издания. Он консультирует по всему миру, включая Федеральный Резерв и Мировой банк. В NRI мистер Нисон специализируется на интернет-семинарах и консалтинговых услугах организациям. Читатели могут посетить его веб-сайт (www.candlecharts.com) или отправить ему электронное письмо на nison@candlesharts.com.
Стивен Позер (Steven Poser), президент Poser Global Market Strategies, Inc. – интернациональной консалтинговой фирмы. Прежде, чем основать Poser Global Market Strategies Inc., мистер Позер работал более десяти лет в Deutsche Bank Securities в Нью-Йорке техническим стратегом, после должности компьютерного аналитика в департаменте изучения бумаг с фиксированным доходом и затем координатором количественных исследований. Он хорошо известен, благодаря своей способности комбинировать фундаментальную и техническую информацию для получения целостной картины мировых рынков и получил много благодарностей за свои предвидящие сигналы на американских рынках облигаций, валют и акций. Частый гость на CNBC, CNNfn, и Reuters Financial Television, он много цитируется телеграфными службами. Мистер Позер публиковался во многих финансовых изданиях, включая журналы Forbes, Barrons, Futures, и The International Financing Review. В течение 1996 года, мистер Позер взял высшие награды в трейдинговой игре Бридж Файненшл (Bridge Financial). Он преподает основы рыночного и технического анализа в Нью-Йоркском институте финансов (New York Institute of Finance) и был главным докладчиком на конференции, посвященной техническому анализу TAG 21 – самой большой и старейшей в США.
Берни Шаффер (Bernie Schaeffer) начинал, публикуя ежемесячник "Опционный советник" (The Option Advisor) в 1981. Будучи главным редактором, он стремился показать трейдерам, как они могли бы использовать опционы, находя возможности для получения прибыли на стабильных и на быстро меняющихся рынках. Сегодня, как председатель и исполнительный директор Schaeffer's Investment Research, мистер Шаффер управляет самым широко циркулирующим по стране информационным бюллетенем по опционам. Наряду с развитием ежемесячника, нескольких рекомендационных служб и вебсайтом SchaeffersResearch.com, он издал книгу "Опционный советник: Техника обогащения используя опционы на индексы и акции" (The Option Advisor: Wealth-Building Techniques Using Equity & Index Options). Развивающий подход мистера Шаффера к синхронизации с рынком принес ему награду "Лучший из Лучших" (Best of the Best award), в области анализа эмоций (Sentiment Analysis) от Ассоциации технических аналитиков рынка (Market Technician's Association), а также он был оценен журналом Timer Digest как "рыночный таймер" номер пять за прошедшее десятилетие. Мистер Шаффер был включен в зал славы журнала Dick Davis Digest's за его медвежьи предсказания перед крахом 1987. Многим он также известен по утверждениям о бычьем состоянии рынка в 1990-х годах. Широко известен как эксперт по акциям, индексным опционам и инвесторскому поведению, он пишет ежемесячные колонки по опционам для журнала BLOOMBERG PERSONAL FINANCE™ и для CNBC.com. Финансовые СМИ, включая Nightly Business Report, Business Week, Investor's Business Daily и USA Today, часто публикуют его взгляды на рынок акций и экономику. В дополнение к сказанному, мистер Шаффер трехкратный победитель соревнований журнала The Wall Street Journal по выявлению перспективных бумаг.
Кортни Смит (Courtney Smith) в настоящее время является президентом и главным директором по инвестициям в Courtney Smith & Co. (courtneysmithco.com) – компании, которая специализируется на консалтинговых услугах частным лицам и организациям с 1990 года. Он также президент и главный директор по известиям в Pinnacle Capital Strategies Inc., которая руководит хеджевыми фондами. Флагманским фондом среди них, является Macro Fund, который показал компаундированную доходность в 23 % годовых в течение почти 5 лет при почти полном отсутствии корреляции с рынком или другими хеджевыми фондами. Он редактор Courtney Smith's Hotlist; а также бюллетеня Courtney Smith's Wall Street Winners. Мистер Смит владелец и главный редактор журнала Commodity Traders Consumer Reports (CTCR) (ctcr.investors.net), который считается первым во фьючерсной индустрии за множество полезных и своевременных публикаций с 1983 года. Он был также главным инвестиционным стратегом в Orbitex Management Inc., которая управляет и администрирует более $5 миллиардов во взаимных фондах и институциональных портфелях. Мистер Смит является автором многих книг, включая Option Strategies, Profits Through Seasonal Trading; Commodity Spreads, How To Make Money In Stock Index Futures и Seasonal Charts for Futures Traders. Он часто выступает на инвестиционных конференциях в Северной Америке и Европе, а также появляется в телевизионных шоу на CBS, Fox News, BLOOMBERG TELEVISION®, CNN, и CNNfn.
Кеннет Тауэр (Kenneth G. Tower) является президентом и главным инвестиционным стратегом в UST Securities Corporation, член и бывший президент Ассоциации технических аналитиков рынка (Market Technician's Association), пишет для журнала Ассоциации (MTA Journal), и является докладчиком на Ежегодном семинаре МТА. Мистер Тауэр был также приглашенным лектором по техническому анализу в Колледже Нью Джерси, Университете Пасе и Университете Рутгерса, а также на многих региональных конференциях МТА и Американской Ассоциации Инвестиционного менеджмента и исследований (AIMR). Он также широко известен за его вклад в книгу-бестселлер доктора Мартина Цвейга (Martin Zweig) "Выигрывая на Уолл-Стрит" (Winning On Wall Street) и главу, посвященную "крестикам-ноликам" в книге Джона Мерфи "Технический анализ финансовых рынков" (Technical Analysis of the Financial Markets). Мистер Тауер часто появляется в качестве приглашенного гостя на CNBC, CNNfn, Reuters TV, BLOOMBERG TELEVISION®, BLOOMBERG RADIO™ и часто цитируется в финансовой прессе.
Ларри Вильямс (Larry Williams) – имеет 35-летний опыт работы на бирже, в течение, которого он установил несколько трейдинговых рекордов, в том числе выиграл Мировой чемпионат трейдеров (World Cup Trading Championship) за превращение $10 000 в $1 100 000 на торгах в реальном времени. Десять лет спустя его шестнадцатилетняя дочь взяла тот же приз со второй по величине прибылью за всю историю кубка. Мистер Вильямс стал первым человеком, получившим награду Omega Research Lifetime Achievement, а также звание Doctor of Futures (доктор фьючерсов) от журнала Futures. Он также входил в состав совета директоров Национальной фьючерсной биржи (National Futures Exchanges). Он, возможно, более всего известен своими трейдинговыми семинарами, где он манипулирует с 1 миллионом долларов в режиме реального времени, затем отдавая 20 % прибыли присутствующим. Он выпускает несколько информационных бюллетеней и является автором семи книг, включая "Долгосрочные секреты краткосрочной торговли" (Long-Term Secrets to Short-Term Trading), "Онлайновый дэйтрейдинг фьючерсами" (Day Trade Futures Online), и "Руководство по фьючерсной торговле" (The Definitive Guide to Futures Trading).
Благодарности
Я пользуюсь возможностью выразить свою признательность всем авторам, написавшим отдельные главы данной книги. В частности, я хочу поблагодарить своего наставника, Тома ДеМарка, за его терпение, ценные указания и стремление разделить свое знание рынка, а больше всего, за его неоценимую дружбу. Я бы также хотел распространить свою благодарность на студентов, посещавших мои курсы в Университете Нью-Йорка, за то, что они вдохновляли меня своим энтузиазмом.
Креативный проект такого масштаба и глубины, безусловно, вовлекает в дело множество людей, находящихся "за сценой", и эта книга – не исключение. Отдельные благодарности Энди Бекофф, за огромную поддержку в начале работы над книгой. Работа с графиками и дизайн книги талантливой и последовательной команды Джоанн Канавал и Лори Лохне – выше всяких похвал. Брагодарю, также Джона Крейтера и Джеймса Ролле за техническую поддержку, а также многогранный талант редакторов Хитер Огилви и Трейси Тайт. Наконец, благодарю старшего редактора по сбору информации, Катлин Петерсон, которая задумала этот проект, предложила мне роль редактора-составителя и сняла с моих плеч большую организационную работу.
Предисловие
Моя любовь к финансовым рынкам, а более определенно, моя любовь к обучению работе на них, является одной из самых больших радостей моей жизни. Те, кто прошел мой курс в Нью-йоркском Университете или кто посетил Блумберговские семинары по техническому анализу, которые я проводил, знают, что обучение людей умению делать деньги на рынках – это страсть. Преподавание естественно для меня, но, кроме того, я вижу, что возможность преподавать является ниспосланным мне специальным даром. Студенты позволяют мне войти в их жизнь, и мы совместно используем свои знания. И я, и мои студенты заканчиваем опыты с огромным удовлетворением от вновь обретенных знаний.
Обучение людей успешному применению технического анализа в их процессе принятия инвестиционных решений – это мой способ вернуть обратно инвесторскому сообществу часть знаний, которые я приобрел и в силу которых процветал прошедшие два десятилетия. Я непрерывно получаю открытки, письма, и электронную почту от прежних студентов, которые говорят, что после чтения моих статей, слушания моих лекций или посещения моего класса, они получили существенно более глубокое понимание финансовых рынков, а также того, как успешно применять прибыльные торговые техники. Мое преподавание по вечерам в NYU или путешествия с лекциями по техническому анализу отнимают мое время у моей возлюбленной жены и трех маленьких детей. Моим дочерям особенно трудно понять, почему меня нет дома каждый вечер, поскольку они хотят, чтобы я был, но все же я надеюсь, что, становясь старше, они научатся понимать и ценить важность моей помощи другим, в достижении финансового успеха.
Поэтому, когда Bloomberg Press предложило мне написать книгу по техническому анализу, я подумал, что, возможно, это одна из тех редких возможностей в жизни – возможность сделать виток спирали, но на сей раз в намного большем масштабе, достигая большего количества людей. Первоначально я колебался, поскольку работа над этим проектом и дополнительное время, которое я буду должен провести вдалеке от моего семейства, были бы слишком большими. Однако, меня осенило: почему бы не пойти к некоторым из наиболее уважаемых людей в этом бизнесе, и не попросить, чтобы они написали об их любимой методике, модели или индикаторе? Мое решение состояло в том, чтобы создать книгу об экспертных методиках с помощью торгующих экспертов – технических аналитиков. И так появилась концепция книги Основы технического анализа финансовых активов. Антология.
Как только я составил список дюжины авторов, я понял важность этой книги и воздействие, которое она может иметь в инвестиционном мире. Насколько я знаю, никто еще не занимался проектом подобным этому, который охватывает в одном томе работу стольких различных и авторитетных практиков. Книга "Рыночные Мудрецы” Джека Швагера была потрясающим проникновением в умы нескольких лучших трейдеров, но ей не хватало информационной составляющей "как делать" от эмпириков. Швагер заставил читателей понять важность психологических аспектов успешной торговли, но книга не описывала и не передавала понимание того, как эти эксперты фактически делают то, что они делают. Целью настоящей Антологии является ответ на этот животрепещущий вопрос.
Каждый из двенадцати авторов в этой книге – признанный мастер в специфической модели или подходе к техническому анализу, который им описан. Книга начинается вводной главой, охватывающей свинг-трейдинг и основные принципы технического анализа от Линды Бредфорд Рашке, чье имя является одним из наиболее признанных в успешной технической торговле. Глава 1 сопровождается выдающимися размышлениями о межрыночном анализе Джона Мёрфи, автора книги-справочника, по которой большинство из нас изучало технический анализ.
Потом мы переходим к трем последовательным главам по использованию различных типов технических диаграмм. Частый гость CNBC Кен Тауэр описывает, как скользящие средние значения могут определять рыночную динамику на диаграммах "крестики-нолики". Стив Нисон, авторитет в использовании японских свечей, объясняет, как комбинировать свечные диаграммы со стандартными техническими инструментами анализа, чтобы лучше определить параметры риска и доходности. В третьей, невероятно проницательной главе об использовании одной из моих любимых моделей, хотя и малоизвестной, Робин Месх, мастерица предсказания шагов американского рынка облигаций, описывает неотразимые аргументы использования инструмента Рыночного Профиля.
Средняя часть книги углубляется в модели, которые определяют рыночные повороты, циклы, и проектировки. Мой друг и наставник, Том ДеМарк, описывает два революционных осциллятора, которые переопределяют концепцию параметров перекупленности и перепроданности. Читатели убедятся в бесполезности старых фаворитов, типа, Индекса Относительной Силы и стохастиков. За Томом следует одно из самых больших имен в работе с циклами, Питер Элиадес, который ловко объясняет концепцию и использует определение рыночного цикла, чтобы помогать предсказывать синхронизацию, ценовое движение, и точки проектировки. Этот раздел книги заканчивается работой Стива Позера, одного из немногих людей, кого я знаю, кто может фактически делать деньги, используя анализ волн Эллиотта в реальном времени. Эта методология всегда была тайной для меня, поскольку я редко находил кого-то, кто знал, на какой волне рынок находится, в то время как он там находился. Стив имеет очень хорошее понимание концепции, большую практику и написал потрясающую главу и для новичков, и для долговременных волновых серферов.
Далее книга фокусируется на нескольких очень здравых работах в области опционов и рыночного настроения. Этот предпоследний раздел начинается с наиболее истого мастера в мире опционов – Ларри МакМиллана. Из учебника Ларри, Опционы как Стратегическая Инвестиция, про опционы узнало больше людей, чем из любой другой книги. Его вклад в торговлю волатильностью является классикой. Ларри сопровождает другой гигант опционного анализа – Берни Шаффер. Мощная глава Берни по опционам, техническому анализу и настроению инвестора обеспечивает читателя инструментами, необходимыми для объединения этих трех разделов, чтобы делать более выгодные торговые решения. Раздел заключает захватывающая новая область – настроение индивидуальных акций, написанная величайшим именем на рынках фьючерсов, Ларри Вильямсом. Ларри описывает, как принимающие рыночные решения люди могут получать доступ к подлежащему настроению индивидуальных акций, области, в значительной степени неизведанной, которая, однако, может чрезвычайно помогать в оценке критического оптимизма или пессимизма, превалирующего относительно данной акции в любое время.
Книга заканчивается проверенными методами управления деньгами от одного из лучших менеджеров – Кортни Смита. Его понимание рынка постоянно востребовано, что делает Кортни частым гостем на Bloomberg Television, CNBC и CNNfn, а также спикером на бесчисленных отраслевых семинарах. Обратите специальное внимание на уроки Кортни по денежному менеджменту, чтобы развить хорошо продуманную и строгую инвестиционную дисциплину, которая сохранит ваше сердце и голову, а больше всего, ваши деньги.
Книга " Основы технического анализа финансовых активов. Антология.", с ее богатством иллюстративных примеров и диаграмм, специально предназначена, чтобы вести вас через технику и модели каждого мастера логическим и прогрессивным способом. Я преднамеренно пытался сделать каждую главу независимой, вместо того, чтобы заставлять читателя последовательно читать всю книгу. Авторы следовали за основными структурными рекомендациями, но содержание является их уникальной принадлежностью. Тема, которая проходит красной нитью через всю книгу – желание каждого автора разделить с читателем тщательно разработанное и легко применимое размышление, которое может способствовать вашему инвестиционному успеху. Воистину, эти двенадцать мужчин и женщин по достоинству называются мастерами технического анализа.
Рик Бенсигнор
Глава 1
Свинг-трейдинг и основополагающие принципы технического анализа
Линда Бредфорд Рашке
Традиционно, выделяют два главных метода прогноза движения рынка – фундаментальный метод и технический анализ. Фундаментальные факторы включают в себя анализ долгосрочных бизнес циклов и определяют крайние точки в стоимости ценных бумаг, а также общественное настроение. Инвестор, который пытается открыть длинную позицию из ценных бумаг в фазе упадка долгосрочного бизнес цикла, что называется, играет в долгосрочный свинг (long swing). Краткосрочный свинг-трейдинг (или просто свинг-трейдинг (swing trading)) ищет возможность для выгодных вложений на коротких и средних волнах бизнес цикла, или, на ценовых флуктуациях, которые происходят внутри более длительных основных тенденций.
Рыночные краткосрочные свинги обусловлены дисбалансом в спросе и предложении, что, в свою очередь, является причиной волнообразного изменения цены. Комбинация нарастающих и снижающихся волн формирует общую тенденцию или тренд. Если вы поймете технические аспекты этого дисбаланса между спросом и предложением, вы сможете применять принципы свинговой торговли на любом временном интервале и на любом рынке.
Свинговые графики уже используются в течение ста лет для анализа общей рыночной ценовой структуры, следования за рыночным трендом и для контроля изменений в тренде. Свинг-трейдинг представляет собой торговлю на меньших колебаниях цен в пределах более долгосрочных тенденций, но исторически, свинговые графики использовались для того, чтобы остаться в сделке и следовать за трендом рынка, в противовес скальпингу (scalping), подразумевающим быстрый вход и выход из сделок с небольшой прибылью. Анализируя рыночные свинги, на предмер возможностей для краткосрочной торговли или проверяя их для целей управления торговлей, важно понять глубинные основы поведения цен, которые прогнозируют наиболее вероятные рыночные результаты. Все эти принципы глубоко укоренились в фундаменте классического технического анализа. Первая часть этой главы рассказывает об истории свинг трейдинга. Вторая часть исследует принципы ценового поведения, которые обеспечивают сделки с наибольшей вероятностью и, наконец, последняя часть исследует три основных типа торговых стратегий, которые и подпадают под категорию свинг-трейдинга.
Свинг-трейдинг базируется на техническом исследовании поведения цены, включая ценовую силу или слабость относительно индивидуальной рыночной позиции. Иными словами длина и амплитуда текущего свинга сравнивается со значениями этих величин для предыдущих свингов, чтобы оценить признаки силы или слабости рынка. Трейдер пытается прогнозировать только ближайший по времени свинг, в терминах вероятности оправданного соотношения риска и возможного выигрыша для следующего шага вверх или вниз. Стратегия свинг-трейдинга должна демонстрировать больше победителей, чем проигравших, поскольку такой трейдер делает много сделок, но проводит в этих сделках весьма ограниченное время. Краткосрочный свинг-трейдинг отличается большим объемом работы по заключению сделок и более высоким уровнем контроля, но при этом сопряжен с меньшими рисками.
Выдающиеся мыслители технического анализа
Основоположники традиционного технического анализа, а также многие выдающиеся трейдеры первой половины прошлого столетия исследовали как долгосрочные циклы, так и краткосрочные циклы ценовых колебаний. Большинство из них в той или иной степени практиковали свинг-трейдинг. Изучение их работ помогает понять происхождение тех принципов ценового поведения, которые лежат в основании трех базовых типов торговых моделей свинг-трейдинга.
Чарльз Доу (Charles Dow)
Возможно, наиболее известным человеком, который способствовал становлению технического анализа, был Чарльз Доу (1851–1902). С 1900 по 1902 год, им был написан ряд передовых статей, с изложением идей, которые, в дальнейшем, нашли применение на рынках. Его оригинальные теории в действительности были предназначены служить барометром всеобщей, деловой активности. Лишь позднее его идеи были преобразованы в методы прогнозирования рынков.
Сэм Нельсон (Sam Nelson), еще один писатель и технический аналитик, безуспешно пытался убедить Доу изложить его идеи в книге. Позже Нельсон все же собрал редакторские статьи Доу и на основании его идей, разработал базовые принципы поведения рынка. Выражение "Теория Доу”, ставшее в последствии краеугольным камнем технического анализа, принадлежит именно Нельсону. Два других аналитика также заслуживают упоминания в этом контексте, так как они преобразовали идеи Доу в более формальную структуру. Первый, Вильям Гамильтон (William Hamilton), после смерти Доу стал редактором Wall Street Journal, а второй – был Роберт Рии (Robert Rhea), о котором будет сказано ниже.
Доу установил, что на рынке одновременно существуют три разных типа движений. Они называются основным, вторичным и малым или внутридневным1 трендом. Несмотря на то, что теория Доу основное внимание уделяет прогнозированию основного тренда, который может длиться от 3 до 6 лет, теоремы и наблюдения за природой вторичных трендов, которые могут длиться от 3 недель до нескольких месяцев, формируют базу для свинг-трейдинга. Первым сформулированным Доу принципом, было соотношение действия/противодействия (action/reaction). Он постулирует, что движения рынка происходят волнами или фаза повышения сменяется фазой понижения. На бычьем рынке колебания рынка направленные вверх называются основными, а колебания рынка, направленные вниз, принято называть вторичными реакциями. Чем больше действие или отклонение в одном направлении, тем больше будет конечная реакция в другом, в противоположном направлении. Необходимо обратить внимание на то, что каждое движение рынка ограниченно определенным временным интервалом, и, в одно и тоже время, разные временные интервалы могут характеризоваться противоположной направленностью присущих им трендов. Например, основной или долгосрочный тренд имеет общую тенденцию к росту, однако, в то же самое время, краткосрочный или среднесрочный тренд может указывать вниз.
Доу дал классическое определение тренда, базирующееся на вторичных реакциях. Для повышающегося тренда характерно такое ценовое поведение, при котором, наблюдаются одновременные увеличения максимумов и минимумов цены. То есть последующий максимум выше предыдущего и последующий минимум также выше предыдущего минимума. Понижающийся тренд характеризуется ценовым поведением, при котором последующий максимум ниже предыдущего, а также и последующий минимум ниже предыдущего. Тренд остается нетронутым до тех пор, пока он не изменится в соответствии с выше описанными определениями, и, кроме того, продолжение тренда имеет больше шансов, чем его разворот. В случае явного тренда, свинг-трейдер стремится совершать сделки в направлении этого тренда, поскольку это путь наименьшего сопротивления.
Теорема, принесшая Доу наибольшую известность, гласит "Средние значения учитывают все". Рынки представляют собой совокупность всей известной информации и превалирующие эмоции. Это остается и в наши дни краеугольным камнем технического анализа – все известные переменные уже учтены в движении текущих цен на акции. Свинг-трейдинг основан на техническом анализе и полностью базируется на ценовой информации. Наилучшие трейдеры не имеют собственного мнения или предвзятых идей. В идеале, все, что они должны делать – это идентифицировать тренд и ждать входа, сопряженного с наименьшим риском, в направлении этого тренда.
Доу также дал нам концепцию "подтверждения и неподтверждения", которая и сегодня является одним из наиболее широко используемых принципов технического анализа. Он утверждал, что изменения в основном тренде должны быть подтверждены двумя индексами – Dow Industrials и Transportation Averages. Сегодня, этот принцип подтверждения/неподтверждения, (также известный как дивергенция), используется для сравнения одного рынка с другим рынком или индексом на краткосрочной или долгосрочной основе. Этот принцип также может быть использован для сравнения движения цены с множеством технических индикаторов. "Неподтверждение" – это один из инструментов используемых для предупреждения о "неудачном тесте" или о потенциальном изменении направления колебания. Например, на Рис. 1 показано, что индекс Dow Industrials делает новые максимумы в точках В и С, которые не подтверждены индексом Transports. Далее следует снижающийся тренд. Это пример неподтверждения.

Рис. 1 Соотношение Промышленного и Транспортного индексов Доу-Джонса
Наконец, Доу обратил внимание на важность объема в подтверждении движения вторичных реакций. Например, рынок, который перепродан, будет показывать небольшой объем во время продаж и увеличение объема во время безудержного роста. Движение вверх часто может начинаться с небольшого объема и закончиться чрезмерной активностью. (Анализ объема может быть использован в сочетании со свинг-трейдингом, но это не обязательно). Более важно то, что объем может быть использован для подтверждения прорыва "линии" или зоны консолидации. Прорыв – третий тип свинговой торговой модели. (Первый тип – уровни коррекции (retracements) и второй тип – "тесты" или неудавшийся размах, будут рассмотрены ниже).
Последняя концепция боковых линий (sideways line), первоначально была определена как боковые движения, длящиеся в течение нескольких недель с колебаниями цены в пределах 5 процентов. Боковые линии являются периодом накопления или перераспределения и часто встречаются в середине вторичных колебаний. Однако, маленькие "линии" или периоды консолидации могут встречаться практически в любом графике, на любом рынке, в любом временном интервале. Различение прорывов от боковых линий требует анализа большего количества факторов, чем для простого ценового движения, что приводит к рассуждениям о циклах волатильности или о принципе последовательной смены фазы сжатия зоны консолидации, фазой её расширения.
Роберт Рии (Robert Rhea)
Роберт Рии изучил труды Доу и потратил много времени на составление рыночной статистики и дополнение наблюдений Доу. Он заметил, что индексы более склонны, чем отдельные акции, к формированию горизонтальных линий или продолженных графических формаций. Он также был одним из первых технических аналитиков, определившим, что отклонение должно иметь минимальную амплитуду, чтобы рассматриваться как однозначный вторичный свинг. Вторая часть этой главы (начинающаяся с Основных принципов ценового поведения) изучает различные критерии, которые могут быть использованы для категоризации рыночных колебаний, включая процентные фильтры волновых амплитуд, что становится особенно важным при построении ваших собственных свинговых графиков.
Анализировать рыночные колебания намного легче, когда рынок имеет хорошую волатильность и широкий диапазон. В то время как, значительную сложность представляет ситуация в которой цена дает незначительные (боковые) колебания в узком диапазоне. Амплитуда (высота или глубина) свинга вместе с его продолжительностью – вот два основных критерия используемые для определения относительной силы или слабости технической рыночной позиции. Третий критерий это объем на каждом свинге. В условиях тренда, амплитуды рыночных реакций становятся схожими по своей природе. Свинг-трейдер может искать эквивалентные по длине колебания и использовать их для измерения предполагаемых движений рынка.
Ричард Шабакер (Richard Schabacker)
В то время как Доу постулировал несколько основных принципов ценового поведения, включая теорию рыночных движений в виде серии колебаний и реакций на них, Ричард Шабакер (1902–1938) может быть назван отцом научного технического анализа. Шабакер классифицировал конкретные инструменты, которые помогают техническому аналитику не только прогнозировать движение рынка, но и распознавать знаки того, что рыночный свинг может закончиться. Он первым классифицировал общие графические формации, разработал теорию гэпов2, формализовал использование трендовых линий и обосновал важность уровней поддержки и сопротивления. Немногим людям известно, что Шабакер был дядей РДЭдвардса (R. D. Edwards) и большая часть его книги "Технический анализ рыночных трендов"3 является изложением работ Шабакера.
Ричард Шабакер, самый молодой финансовый редактор журнала "Форбс" за всю его историю, был плодовитым писателем и умудрился написать три толстых тома до своей безвременной кончины в возрасте тридцати шести лет. Большая часть его трудов была опубликована в начале 30-х годов XX века. Будучи последовательным техническим аналитиком, он также был знаменитым прогнозистом и проницательным трейдером. Никто, кроме Шабакера не писал с таким пониманием о разнице, существующей между краткосрочным свинг-трейдингом и долгосрочными инвестициями. В общем случае, говорил он, долгосрочный инвестор имеет меньше шансов совершить ошибку, меньше треволнений, меньше уплаченных комиссионных и, более вероятно, меньшую прибыль. Торгуя же краткосрочные рыночные колебания, трейдеру необходимо больше работать, больше волноваться, больше платить комиссионных, но у него есть шансы и на большую прибыль.
Много внимания Шабакер уделял психологическим аспектам трейдинга. Относительно трудностей удержания позиций в долгосрочном периоде, он говорил, "вы будете начинать с наилучшими намерениями, но, вероятно, не будете в состоянии отбросить человеческую природу. И даже если вы преуспеете в сознательном удержании своей позиции в течение всего долгосрочного рыночного цикла, это будет настолько трудно, что вряд ли доставит вам много удовольствия". Торговля на краткосрочных рыночных колебаниях гораздо более соответствует человеческой психике, с ее потребностью в достаточно быстрых действиях.
Наиболее популярным инструментом Шабакера было представление ценовых колебаний в виде столбцовых диаграмм-графиков (bar charts). При техническом изучении состояния рынка, практическое чтение графиков посвящено распознаванию определенных моделей (pattern), позволяющих прогнозировать дальнейшее ценовое движение. Шабакер сгруппировал эти ценовые модели по двум категориям – модели продолжения и модели разворота. Он заметил, что ценовые модели с наивысшей прогностической способностью формируются не слишком часто, но они чрезвычайно важны, если все таки сформировались. Для свинг-трейдера необходимо помнить, что ему нет никакой необходимости "быть в рынке"4 все время и что для ожидания сделок с максимальной вероятностью прибыли может потребоваться невероятное терпение.

Рис. 2 Фьючерсы на сахар, ежедневно
Модели продолжения включают в себя треугольники, малые прямоугольники, вымпелы и флаги. Обычно они формируются в силу того, что предыдущее движение было слишком быстрым. Агрессивные свинг-трейдеры понимают, что модели продолжения являются одним из лучших методов выявления предпосылок к сделкам с наиболее предпочтительным отношением риск/доходность. Чем больше времени трейдер проводит в рынке, тем большему рыночному риску он себя подвергает. Задачей торговли на краткосрочных рыночных свингах является попытка вырвать большую часть прибыли за меньшее время. Для примера, на Рис. 2 приведена модель продолжения в виде так называемого "бычьего флага". Предшествующее движение наверх было таким сильным, что оно сформировало "древко" флага.
Модели разворота требуют значительно большего времени для формирования и склонны к множеству ложных прорывов. В основном, можно использовать следующее правило – чем дольше длительность конкретной графической ценовой модели, тем выше шансы, что это модель разворота.
Шабакер был пионером в исследовании гэпов, которые он разбил по следующим категориям – общие гэпы (common gaps), прорывные гэпы (breakaway gaps), гэпы продолжения (continuation gaps) и истощенные гэпы (exhaustion gaps). Он считал, что феномен гэпа имеет величайший прогностический потенциал в отношении немедленного (ближайшего) ценового колебания. Он также, одним из первых, много писал по поводу трендовых линий и линий поддержки и сопротивления. Линии тренда, содержащие ценовые движения, служат двум основным целям – они помогают определить вероятные пределы краткосрочных снижений и поднятий внутри установившегося тренда, когда рынок находит поддержку и сопротивление на этих уровнях, прогнозируя, таким образом, продолжение тренда, и они могут предупреждать о грозящем развороте тренда, когда эти линии оказываются сломанными. Чем чаще цена коснется трендовой линии, тем более значимой будет эта линия.
Изучение линий поддержки и сопротивления является наиболее практическим инструментов, как для студента-новичка, так и для свинг-трейдера. Трендовые линии прогнозируют будущие уровни поддержки и сопротивления на трендовом рынке, однако, в нетрендовой обстановке, ключевые максимумы и минимумы колебаний, служат в качестве базовой поддержки или сопротивления. Если рынок вырывается из торгового диапазона, уровень, ранее бывший сопротивлением, становится поддержкой или, наоборот, "донышки" становятся "вершинами".
Большая часть исследований, посвященных графическим формациям, трендовым линиям, гэпам и уровням поддержки и сопротивления, кажется настолько очевидной, что средний студент преувеличивает ее значение. В то время, как действительно важным является не простое понимание важности этих феноменов, но практическое применение их в ежедневной аналитической работе трейдера. Большая часть прогнозной информации обнаруживается в цене и анализ цены всегда будет происходить быстрее, чем анализ производных от цены. Некоторые из лучших свинг-трейдеров в истории были мастерами чтения простой ценовой ленты.
При изучении графика или цены, техническая сила или слабость рынка оценивается по его положению относительно предыдущего шага или действия. Например, если предыдущий шаг вверх, был больше, чем предыдущий шаг вниз, а последующая реакция была незначительной, сформировав тем самым, модель продолжения, больше шансов будет у торговли в длинной позиции. Этот процесс будет продолжаться до тех пор, пока не произойдет неудачного теста, и шаг наверх не сумеет показать продолжения. Опытные трейдеры могут играть в этот неудачный тест, однако, более консервативная игра, должна подождать пока шаг вниз будет больше, чем предыдущее движение вверх и тогда начать продавать.
Шабакер внутренне понимал важность действий на основе анализа ценовой ленты5. "Если рынок или отдельная бумага не ведут себя сообразно предварительному анализу, сам рынок пытается сказать этому трейдеру, что надо изменить этот анализ или, по крайней мере, ограничить быстро убытки и выйти из игры, до тех пор пока не будет восстановлена уверенность в новом анализе." Цена, для свинг-трейдера, всегда будет являться первейшим фактором, а правилом номер один, будет "не спорьте с ценовой лентой". Если трейдер предполагая движение вверх, открыл длинную позицию, а рынок вместо этого идет вниз, очевидно, что сделка не срабатывает, и трейдер должен поискать путей выхода как можно скорее.
Ричард Вайкофф (Richard Wyckoff)
В то время как работа Шабакера была сконцентрирована на упорядочении ценовой информации и классификации ценовых моделей, его подход представляется довольно механистичным в своей ориентации на наблюдение графических формаций. Ричард Вайкофф продвинул процесс анализа рыночных колебаний на один шаг дальше. Он использовал объем сделок и ценовую ленту для определения того, представляет ли модель аккумуляцию или распределение и затем упорядочивал рыночную активность в совокупную последовательность.
Вайкофф начал работать на Уолл-Стрит курьером в 1888 году. В начале 1900-х, он начал публиковать свои исследования и консультативные письма. Он впервые опубликовал свой метод технического анализа в 1908 года, а позднее, в 1931-ом – и соответствующий учебный курс. Его техника подразумевала использование гистограмм, крестиков-ноликов и волновых графиков для анализа рыночных колебаний. Она базировалась на простом подходе наблюдения сил спроса и предложения, с целью определения направления их изменения, и попыток определить рынки с наивысшим мгновенным потенциалом, чтобы наиболее эффективно использовать капитал трейдера.
Основой анализа спроса и предложения является изучение отдельных столбцовых диаграмм и наблюдения рыночных реакций во взаимосвязи с их объемом, а также, использование трендовых линий или линий поддержки и сопротивления для отслеживания рыночных движений. Впадины и вершины формируются процессом, с которым Вайкофф связал несколько ключевых концепций, используемых всеми свинг-трейдерами. Это "кульминация продаж" (selling climax) и "вторичная реакция" (secondary reaction).
В случае понижающегося тренда (для случая повышающегося тренда – все наоборот), предположим, что рынок двигался вниз и назревает падение. Первая попытка найти дно, называется "предварительной поддержкой" (preliminary support). В такой день будет наблюдаться определенное увеличение объема, а рынок найдет какую-то поддержку или сделает краткосрочный минимум. Эту точку невозможно предвидеть, можно только наблюдать, как это происходит или видеть уже свершившийся факт. При этом, внутри канала понижающегося тренда должно присутствовать сильное бычье оживление. После того, как этот первый минимум колебания произошел и рынок реагирует небольшим повышением, понижающийся тренд восстанавливается и сметает последние длинные позиции в кульминации продаж. В такой день происходит значительное увеличение объема и расширение ценового диапазона изменения. Если к концу дня цены поднимаются, это показывает, что последние длинные позиции были смыты.
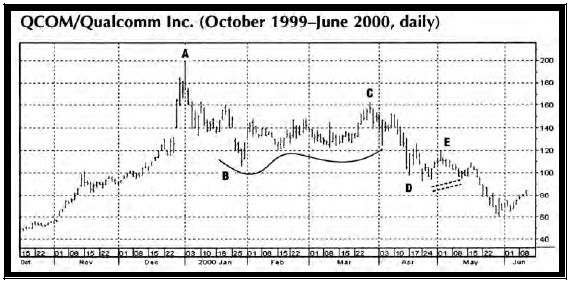
Рис. 3 Последовательность Вайкоффа, QCOM, ежедневно
Следующим происходит "автоматическое ралли" (automatic rally), относящееся, в основном, к закрытию коротких позиций. В общем случае, объем при этом повышении незначителен. Никто из крупных участников рынка или институционалов еще не открывает значительных длинных позиций. За автоматическим ралли следует "вторичный тест" (secondary test). Это повторное тестирование минимального уровня кульминации продаж. Обычно, рынок делает более высокий минимум во время этого вторичного теста. После прохождения вторичного теста, устанавливается торговый диапазон, который может длиться достаточное время. Рынок, в конце концов, покажет, что он готов вырваться из этого торгового диапазона, демонстрируя "знак силы" (sign of strength). Это сильный толчок наверх, показывающий увеличение повышающего импульса и сопровождающийся увеличением объёма. Реакция, которая следует за этим "знаком силы", часто выражается в простой боковой паузе, отмеченной, однако, падением объема и сжатием ценового диапазона. Это называется "последней точкой поддержки" (last point of support) и является последним шансом попасть на борт, перед тем как начнется тренд. Рис. 3 показывает верхнюю "Последовательность Вайкоффа", включая А-Кульминацию покупок; B-Автоматическую реакцию; С-Вторичный тест; D-Прорыв ниже поддержки (которую Вайкофф называл льдом) – "знак слабости" и Е – ралли назад ко "льду", формирующее "медвежий флаг".
Две другие модели, описанные Вайкоффом, "пружина" (Springs) и "толчок вверх" (upthrusts), также дают свинг-трейдеру ключевые точки опоры, поскольку описывают тестирование или ложные прорывы, которые происходят при колебаниях цены в торговом диапазоне.

Рис. 4 Модели "пружина" и "толчок вверх" по Вайкоффу
Модель "пружина" возникает, когда рынок прорывает поддержку и затем быстро восстанавливается. На прорыве наблюдается незначительный объем и рынок пытается стряхнуть слабые длинные позиции. Модель "толчок вверх" возникает, когда рынок тестирует верхний уровень торгового диапазона, но быстро встречает избыточное предложение. Каждая из этих моделей означает "отвержение цены" (price rejection) и предоставляет возможность для краткосрочной торговли в противоположном направлении. Ложный прорыв устанавливает хорошо определенный уровень риска, и в общем случае, рынок должен двинуться так, чтобы протестировать противоположный конец торгового диапазона. Рис. 4 показывает пример "пружины" (С) и "толчков наверх" (А и В). Эти ложные прорывы ведут к колебанию в обратном направлении, к другому концу торгового диапазона. (Обратите внимание, что точки D и Е – хорошие примеры "бычьего флага").
После большого рыночного движения, наступает период консолидации. Множественные "пружины" (А, В, С и D) и "толчки наверх" (Е и F) формируют потенциал для краткосрочной торговли, как показано на Рис. 5.
Вайкофф разработал индекс, состоявший из пяти ведущих акций и предназначенный для ранней индикации разворотов рыночных колебаний. Акции в индексе могли быть замещены другими бумагами, являющимися активными лидерами в соответствующее время. Он использовал линейные графики (также называемые волновыми графиками), для определения раннего разворота в критических точках колебаний, поскольку они помогали отслеживать ответную реакцию рынка на импульсы покупок или продаж. Теория состояла в том, что пять ведущих бумаг должны быть наиболее чувствительными. Длина и время каждой волны показывает техническую силу покупателей и продавцов. Принципы подтверждения/неподтверждения также использовались при сравнении индекса лидеров с рынком в целом.

Рис. 5 Торговый диапазон и множественные "пружины" и "толчки вверх"
Вайкофф также вставил в свою общую методологию использование графиков "крестиков-ноликов" для определения возможной длины колебания, в случае прорыва рынком боковых линий или графических формаций. Хотя даже грубая оценка потенциала свинга или целевого уровня представляется весьма полезной, настоящий свинг-трейдер знает, что наилучшим методом является слежение за ценовой лентой и ожидание момента, когда график колебания продемонстрирует признаки разворота, вместо того, чтобы "скальпировать" маленькую прибыль, выходя из сделки слишком рано.
Несмотря на то, что анализ краткосрочных колебаний часто используется для идентификации одной конкретной ценовой модели для торговли, важно понимать, что главным усилием Вайкоффа, прежде всего, было формулирование исчерпывающего подхода к торговле ценными бумагами как к бизнесу, в целом. Основная цель – совершение сделок с минимумом риска, используя только наилучшие условия на рынке, когда все благоприятствует данной сделке, и принято осознанное решение о том, когда выходить из этой сделки. Недопущение большого убытка – это руководящий принцип свинг-трейдинга. Если есть сомнения, не делайте ничего. Учитесь ждать и смотреть.
Вайкофф был первым, кто серьёзно изучал поведение внутри зон уплотнений (congestion areas), тестирование покупок и продаж, объемные характеристики и искал ключи к определению потенциальных точек разворота. Он также искал возможностей реагировать на рыночные колебания, в отличие от Шабакера, который часто входил в рынок на основе идентификации прорыва графической формации. В то время, как Шабакер рассчитывал измеряемые цели движения в различных ценовых моделях, Вайкофф использовал график "крестики-нолики" для определения ценовых ориентиров колебания. Однако, при этом он настоятельно рекомендовал судить о рынке следя за рыночными действиями, ценовой лентой и принимая то, что сам рынок дает вам.
Ральф Н. Эллиотт (Ralph N. Elliott)
Шабакер классифицировал графические модели, которые предшествуют сильным рыночным колебаниям, Вайкофф искал признаки аккумуляции или распределения внутри этих моделей, но третье измерение было добавлено в эти исследования благодаря работам Ральфа Н. Эллиотта (1871–1948). (Он увидел модели в рыночных волнах и циклах и определил несколько базовых догматов классифицирующих эти волны.)
Эллиотт начинал как благоговейный последователь теории Доу. Он верил, что учет временного фактора, есть ключ к успешному инвестированию, и когда покупать гораздо более важно, чем что покупать. Когда в конце 1920-х – начале 1930-х годов тяжелая болезнь приковала его к постели, он начал интенсивное изучение поведения рынка, которое в конце концов, привело к более детальным выводам, чем результаты работы Доу. В 1934 году он разработал первый набор своих принципов, который был опубликован под названием "Волновой принцип", а в дальнейшем его работа получила название "Волновой принцип Эллиотта" (или "Теория Волн Эллиотта").
Эллиотт сконцентрировался на цикличности рыночных колебаний (волн). Он заметил, что эти волны имеют тенденцию к повторению самих себя и такое поведение цены формирует структуру, которую можно прогнозировать и использовать в качестве предсказательного инструмента.
Полная волна или "цикл" состоит из пяти волн наверх, перемежающихся тремя волнами вниз. Колебания, которые происходят в направлении тренда, называются "импульсными" волнами. Наблюдения Эллиотта показывали, что законы природы стремятся разворачиваться в направлении роста, и таким образом, существует восходящее стремление цикла. Каждая волна или цикл может быть разделена на серию более мелких. Больший цикл, соответствует тем же принципам, что и меньший. Распознаваемые модели для свинг-трейдинга могут формироваться на любом временном интервале.
При этом, волны определяются одновременным измерением цены и времени. А рынок образуется импульсными волнами, которые идут в направлении тренда и корректирующими волнами, в обратном направлении. Эллиотт не использовал цены закрытия, но рассматривал диапазон ценового изменения. Расстояние между минимумом и максимумом колебания определяет волну в данном временном интервале. Диапазон импульсной волны в соотношении с диапазоном корректирующей волны используется для прогноза следующей импульсной волны. Техника построения каналов (channeling) – наиболее удобный путь визуализации этого процесса. Рис. 6 иллюстрирует использование Эллиоттом построения каналов для определения последующего колебания на основе предыдущей импульсной волны. Обратите внимание, как Canadian Pacific двигается в хорошо определенном канале.

Рис. 6 Построение "канала" для визуализации волн
В общем случае, уровень коррекции рыночного колебания показывает силу следующей волны. И хотя Эллиотт не анализировал объем с таким же усердием, как это делал Вайкофф, оба технических аналитика отмечали, что во время коррекций объем стремится к уменьшению. Также объем стремится к уменьшению на пятой волне, которая иногда выглядит очень похоже на описанное Вайкоффом, тестирование кульминации продаж или покупок.
Эллиотт пытался дать персональные характеристики для каждого типа волны. Каждое колебание анализируется в терминах объема и волатильности (изменчивости). И все правила Эллиотта в отношении характеристики волны, служат идее построения совокупной модели рыночного поведения, которая могла бы использоваться в качестве прогностического инструмента. (См. Главу 8 для более углубленного изучения Волновой Теории Эллиотта). Однако, Эллиотт (как, впрочем, и Вайкофф, и Шабакер) подчеркивал в своих сочинениях, что практика может сильно варьировать по сравнению с теорией. Самому Эллиотту понадобилось несколько лет постоянного использования, прежде чем он почувствовал себя уверенно в применении принципов колебаний, которые он наблюдал.
Волны порождаются человеческими эмоциями и, таким образом, циклы более заметны на широких и активных рынках с хорошим коммерческим интересом. Объем и ликвидность делают модели свинг-трейдинга более доступными для наблюдения и выявления. Не торгуйте на мертвых тихих рынках.
У. Д. Ганн (W. D. Gann)
У. Д. Ганн (1878–1955) был еще одним известным трейдером и техническим аналитиком первой половины двадцатого столетия, который внес значительный вклад в основание технического анализа и свинг-трейдинга. Родившийся в то же десятилетие, что и Эллиотт и Вайкофф, он начал торговать ценными бумагами в 1902 году и, таким образом, разрабатывал свою рыночную теорию, наблюдая за тем же рынком что и Шабакер, Вайкофф и Эллиотт. Он был исключительно изобретательным техническим аналитиком, который также много торговал и писал о своей работе.
Ганн был способным учеником самого рынка. Он имел опыт работы курьером, брокером, трейдером и писателем. И писал он о различных аспектах рынка, включая рыночную психологию, практические торговые советы и эзотерические идеи, касающиеся астрологии и геометрии. Одним из главных его вкладов в анализ рыночных колебаний было изучение важности временной составляющей. Он чувствовал, что время является наиболее важным фактором, поскольку время регулирует момент наступления экстремума цены. Его наиболее известная концепция постулирует, что "цена равна времени" (price equals time). Другими словами, должно пройти много времени прежде, чем цена изменит направление. Ганн считал количество дней от максимумов и минимумов колебания для того, чтобы определить временные циклы и периоды. Например, множество технических аналитиков используют длину ценового колебаний для определения тренда, то есть когда ценовая длина движения наверх, превышает длину предыдущего колебания вниз, назревает разворот тренда. Ганн применил ту же концепцию ко времени. Если количество дней, в течение которых рынок двигался вверх, превышает временную протяженность последней ветки, идущей вниз, тренд развернулся.
Хотя, по наблюдениям Ганна, эти циклы времени управляют совокупной структурой рынка, он все таки использовал традиционные графические модели и технические исследования ценовых движений в качестве подтверждения. Он заметил важность гэпов и неполных рабочих дней, делая те же наблюдения, что и Шабакер и Вайкофф. Он также использовал сходную терминологию, описывая рыночные колебания – "вторичные ралли" и "реакции" (secondary rallies и reactions).
Первичные уровни поддержки и сопротивления определяются предыдущими минимумами и максимумами колебания. Ганн также рассчитывал процентное отношение коррекции к основному колебанию и считал, что 50 % реакция является наиболее важной точкой торговли. Чем больше размах колебания и дольше его период времени, тем более важной становится точка 50 % реакции. Если рынок находится в восходящем тренде, имеет смысл покупать в районе этой точки, со "стопом" немного ниже ее. Рынок, который не в состоянии достичь точки в 50 % от движения вверх, демонстрирует признаки силы. Рис. 7 проясняет это правило 50 % коррекции, в точке 2, которая находится на 50 % расстоянии между точками 1 и 3.

Рис. 7 Точка 50 %-ного отката (2) от движения 1–3
Несмотря на то, что Ганн в своих поздних работах высказывал способы использования геометрических структур и нумерологии для определения уровней поддержки и сопротивления, он, в конце концов, позволял самой цене диктовать ему торговые решения. Максимумы и минимумы колебания всегда являются наиважнейшими точками для наблюдения и свинг-трейдер всегда ожидает тестирования их прошлых уровней. Гэпы, неполные рабочие дни, дни разворота и базовые уровни поддержки и сопротивления лежат в основе его инструментария для анализа рыночных действий.
Свинг-трейдинг требует проведения довольно длительного времени за приготовлениями и анализом. При этом наибольшее внимание следует уделять начальной подготовке к сделке. Ганн чувствовал, что успешный трейдер должен иметь план и знания, чтобы применять его. Чем больше времени вы проводите, приобретая знания, тем больше денег вы сделаете в последствии. Для Ганна путем "приобретения знания" было обширное использование точек разворота, временных циклов, сезонности и замысловатых графических методов. Эти усилия внутренне удерживают трейдера вовлеченным в ценовое действо. Многие успешные свинг-трейдеры вели записи и рисовали графики от руки, утверждая, что это помогает их "чувству рынка".
В дополнение к знаниям технического анализа, Ганн настаивал на применении дополнительных торговых правил, необходимых для успеха. Всегда используйте стоп-ордера. Никогда не давайте прибыли превратиться в убыток. Если охватили сомнения, не входите в рынок вовсе. Торгуйте только на активных рынках. Не используйте лимит-ордера, торгуйте по рынку (market order). Не закрывайте сделку без хорошей к тому причины. Переставляйте стоп-лоссы по мере следования за рынком. Никогда не усредняйте убыток. Избегайте торговать слишком часто. И, наконец, избегайте увеличивать торговую активность после длительного успеха.
Общие принципы ценового поведения
До сих пор, мы рассматривали свинг-трейдинг в его историческом контексте. Однако, свинг-трейдинг приводит нас к сближению рыночного анализа и управления рисками, что проистекает из базовых доктрин технического анализа. Кроме того, это практический и ясный метод торговли, основанный на нарушениях равновесий и их процентных характеристиках. Торговля основана на максимально вероятном немедленном направлении движения, в отличие от принципов фундаментальных долгосрочных оценок.
Большинство краткосрочных высоко вероятных свинговых торговых моделей, которые постоянно появляются на рынке, основываются на четырех устойчивых принципах ценового поведения. Каждый из этих принципов может быть выражен количественно, и почти все механические системы базируются на них. Однако, не смотря на то, что эти концепции могут быть протестированы и считаются длительными и устойчивыми, свинг-трейдинг, в традиционном понимании, должен рассматриваться как метод, а не как система.
Принцип 1. Более вероятно продолжение тренда, чем его разворот
Этот принцип – один из краеугольных догматов теории Доу: тренд имеет более высокую вероятность продолжения, чем вероятность разворота. Повышающийся тренд определяется как более высокие максимумы и минимумы, чем предыдущие и, наоборот, для понижающегося. Если рынок находится в хорошо определенном тренде, то сделки с наибольшей вероятностью будут возможны в направлении этого тренда. Когда цена движется в ясно определенном тренде, есть множество стратегий входа, основанных на небольших откатах, которые происходят на этом пути. Эти коррекции позволяют трейдеру найти точку небольшого риска, во время игры в направлении основного тренда, на его новом шаге. Тестирование недавних минимумов и максимумов колебания является начальным целевым уровнем, но в идеале, рынок сделает новую ветку вверх (или вниз).
Свинг-трейдер должен быть осведомлен о некоторых характеристиках трендов. Отсутствие ясно определяемых колебательных или ценовых моделей подразумевает продолжение тренда. (Это может относиться и к боковому тренду, в том числе). При устойчивом повышающемся тренде, цена может ползти наверх в неуклонно и методично, характеризуясь низкой волатильностью. Медленное, "истекающее" уменьшение цены может характеризовать понижающийся тренд. Такие обстоятельства могут разочаровать свинг-трейдера, поскольку наблюдаются редкие возможности для входа, однако, важно понимать, что при установившемся тренде требуются значительные усилия и время, чтобы развернуть его. Никогда не пытайтесь провести контр-трендовую сделку на медленном ползущем рынке.
Принцип 2 Импульс предшествует цене
Если толчок (momentum) устанавливает новый минимум или максимум, то, вероятно, цена придет туда снова. Импульс – это один из редких "ведущих" индикаторов. Эллиотт использовал термин "импульс" для обозначения увеличения активности рынка в моменты толчков. Импульс происходит в направлении тренда, поэтому свинг-трейдер должен искать входы в направлении начальных рыночных импульсов. Новый максимум в результате толчка, может произойти как в трендовой остановке, так и в случае прорыва диапазона колебаний. И, наконец, новые минимумы или максимумы, образованные толчком, могут также указывать на разворот тренда или на начало корректирующего колебания, когда они следуют за кульминацией продаж или покупок (создавая "V''-образный разворот).

Рис. 8 Свинг в точке А как возможность длинной позиции
Как показано на Рис. 8, кульминации покупок и продаж отмечают крайние точки. Первый резкий свинг в противоположном направлении, в точке А, предоставляет возможность сделать сделку в длинную сторону к точке В. Рынок поднимается, проводя тестирование максимума предыдущего колебания и находя консолидацию в дальнейшем.
Трейдер должен устанавливать новые позиции в моменты первой реакции на новые толчковые максимумы или минимумы. При этом могут быть использованы любые методы определения коррекций, детально обсуждаемые во второй части настоящей главы. Единственное исключение из этого правила гласит, что трейдер должен быть осведомлен, когда на рынке наступает кульминация покупок или продаж. Это не новый моментальный максимум или минимум, а точка истощения, которая создает вакуум в противоположном направлении.

Рис. 9 Импульс предшествует цене
Рис. 9 показывает осциллятор, созданный на основе скользящей средней, который сделал новый максимум в точке А. Импульс предшествует цене. Точка А была первой, лежащей на расстоянии длины колебания вверх, превышающей длину ближайшей предыдущей ветки вниз. Отметьте, какой последовал неуклонный повышающийся тренд.
Принцип 3: Тренд заканчивается кульминацией
Тренд будет продолжаться до тех пор, пока не произойдет кульминации покупок или продаж. Это обычно сопровождается увеличением объема и волатильности. Также должно произойти значительное расширение диапазона, превосходящее предыдущие элементы гистограммы (bars). Кульминация покупок или продаж показывает, что последний покупатель или продавец были удовлетворены. После этого, обычно, рынок начинает процессы удержания и заполнения или тестирования и восстановления. Как было замечено ранее, Вайкофф детализировал общую последовательность поддержания и тестирования, проделываемую рынком, поскольку его волатильность предоставляет хорошо торгуемые колебания. Эмоции толпы накалены, поскольку лишь немногие удовлетворены новым уровнем цены.
Торговля против течения, после того, как движение истощило себя, устанавливает восхитительный контекст для свинг-трейдинга, как в длинную, так и в короткую стороны. Как только начинает формироваться широкий торговый диапазон, "пилы" и "клинья", или "пружины" и "толчки вверх" создают уровни поддержки и сопротивления. И краткосрочный свинг-трейдер должен выявить эти уровни поддержки и сопротивления, в процессе своей работы, поскольку в этих точках можно минимизировать риск. После определения уровней поддержки и сопротивления, рыночный диапазон будет иметь тенденцию к сужению, поскольку начинается вытянутый по времени процесс его консолидации в направлении новой точки равновесия.
Рынок, который делает чрезвычайно резкий разворот после кульминации продаж или покупок, совершает V-образный разворот, что является одной из наиболее мощных технических моделей. По существу, создается вакуум в противоположном направлении, и рыночный импульс резко меняет направление, без нормального периода консолидации.

Рис. 10 Тренд заканчивается кульминацией
Рис. 10 демонстрирует пример Принципа 3. Эта кульминация покупок создала вакуум в нижней стороне. Импульс вниз привел к формированию "медвежьего флага". Не пытайтесь покупать на уровнях коррекции после кульминации покупок.
Принцип 4: Рынок чередует расширения и сужения торгового диапазона
Цена имеет тенденцию чередовать два различных состояния. Торговый диапазон либо сужается в режиме консолидации, или расширяется в режиме прорыва или в режиме тренда. Когда диапазон сужается, рынок достигает уровня равновесия. В этой точке становится очень трудно распознавать рыночные колебания. Единственное, что вы можете сказать, это то, что прорыв становится все более вероятным. Как только рынок вырвется из точки равновесия, появляются высокие шансы на то, что движение продолжится в направлении первоначального прорыва. Трейдер должен думать о стратегии "работы на прорыв" как о другой форме свинг-трейдинга, поскольку стоит задача поймать наиболее близкое движение с хорошим соотношением риска и доходности.

Рис. 11 Чередование сужений и расширений диапазона
Рис. 11 показывает, как рынок чередует сужения и расширения диапазона. Обратите внимание, как помеченные кружком периоды консолидации, сменяются скачком волатильности в точках, помеченных Х. Также посмотрите, насколько циклично это явление.
Создание графиков колебания
Свинговые графики являются дорожной картой трейдера, по которой он предвосхищает следующие наиболее вероятные ходы. Они напоминают график "крестики-нолики" тем, что исключают временную ось и представляют значительную информацию о ценовых действиях в относительно небольшом пространстве. И, таким образом, можно легко наблюдать множественные уровни поддержки и сопротивления, которые находила цена в прошлом. Новое колебание рисуется на графике, только после завершения предыдущего, поэтому в каком-то смысле, это шаг сзади. Однако они являются наилучшим инструментом для быстрой оценки общего тренда рынка и выделения небольших реакций, которые происходят в тренде. Хотя большинство графических программных пакетов не могут рисовать свинговые графики, не вызывает затруднений и не требует много времени рисовать их от руки. А в действительности, хорошо натренированный глаз в состоянии распознавать рыночные свинги, изучая обычную столбцовую гистограмму (bar chart).
Существует несколько путей создания или расчета свингового графика. Самый простой путь – отмечать значимые максимумы и минимумы колебания или, другими словами, это максимум, который окружен с двух сторон меньшими максимумами. И первейшее решение здесь – это глубина детализации, поскольку любой свинг, состоит из множества более мелких колебаний, и чувствительность графика зависит от включения в него мелких или только крупных частей движения. Ганн наблюдал два свинговых графика одновременно. При этом, первый отображал реверсивные движения или реакции, которые длились два-три дня, а нижайший элемент гистограммы (bar), который был окружен более высокими минимумами, отмечал дно колебания вниз. И наоборот, для колебания вверх. Второй свинговый график у Ганна строился на основе недельного интервала и, таким образом, он видел короткие колебания в контексте большего тренда.
Трейдер может подстраивать порог колебаний, изменяя количество баров и повышая уровни минимумов, которые окружают ключевой минимум свинга. Если правило гласит, что колебание наверх начинается только после четырех более высоких низов, которые следуют за ключевым минимумом свинга, то трейдер будет реже наблюдать свинги, и меньше "шума", чем в случае использования метода Ганна с двух- или трехдневными минимумами. Конечно, Ганн строил также и долгосрочные графики и, как вскоре убедится читатель, не существует правильного или неверного параметра для создания свинговых графиков – все зависит от персональных временных горизонтов совершения сделок.
Второй путь построения свинговых графиков заключается в добавлении процентной функции к ближайшему низу колебания (или вычитании ее из ближайшего максимума). Если рынок торгуется выше этого уровня – начинается новая волна в противоположном направлении. В своей книге "Отфильтрованные волны"6 Артур Мерилл (Arthur Merrill), один из величайших технических аналитиков, использовал 5-процентную функцию для анализа колебательной структуры медвежьего и бычьего рынка.
Третий путь создания свинговых графиков использует функции волатильности, популяризованные влиятельным техническим аналитиком Уеллесом Уайлдером (Welles Wilder) в его книге "Новая концепция технической торговой системы"7. Функция правдоподобия диапазона (True Range function) прибавляется к ближайшему низу колебания или вычитается из ближайшей вершины для сигнализации о новой волне в обратном направлении. Правдоподобный диапазон определяется либо как расстояние между сегодняшними минимумом и максимумом, либо сегодняшним экстремумом цены и вчерашним закрытием, в зависимости от того, что больше. Лучше использовать скользящее среднее Правдоподобного Диапазона, для сглаживания этой переменной. При этом период скользящей средней определяется личными предпочтениями. Также неплохо умножать скользящее среднее правдоподобного диапазона на множитель от 2 до 3, чтобы убрать чрезмерный "шум" и понизить чувствительность.
Предположим, что рынок делает новый минимум в понижающемся тренде.
Когда цена сможет подняться выше удвоенной десятипериодной скользящей средней Правдоподобного Диапазона, тогда начнется новая волна наверх. Когда цена закроется ниже уровня, определяемого вычитанием из самого последнего максимума этого движения наверх удвоенной десятипериодной скользящей средней Правдоподобного Диапазона, тогда начнется волна вниз. Понятно, что длина скользящей средней и множитель могут варьироваться в широких пределах и нет никаких истинных или неправильных параметров.
Таким образом, свинг-трейдер может количественно выразить "волну" одним из трех различных методов. Повышающийся тренд устанавливается, когда две волны вверх делают более высокие максимумы и минимумы. Свинг-трейдер ищет точки входа на откатах вниз, пока не появится сигнал двумя волнами вниз с более низкими минимумами, о новом понижающимся тренде.
Это звучит достаточно просто, но трейдеры действительно приобретают преимущество, когда научатся использовать два временных интервала одновременно, как это делал Ганн. Больший интервал используется для идентификации тренда, а меньший интервал времени – для наблюдения за краткосрочными разворотами. Если недельный интервал демонстрирует повышающийся тренд, то на дневном интервале надо использовать разворот волны вниз как точку входа в длинную позицию.
Три типа сделок
Как уже отмечалось ранее, почти все сделки могут быть распределены по трем категориям: коррекции или откаты (retracements), тесты (tests) и прорывы (breakouts). Давайте взглянем на них по отдельности.
Коррекции
Методология открытия позиций на откатах подразумевает использование корректирующей реакции либо в трендовой обстановке, либо следующей за начальным импульсным движением. Хотя технически, тренд определяется как последовательность более высоких максимумов и минимумов (или наоборот), существует множество других условий, которые описывают потенциал тренда.
Для повышающегося тренда, вы можете потребовать, чтобы (1) цена была выше определенной скользящей средней, (2) скользящая средняя с более коротким периодом выше, чем скользящая средняя с большим периодом, (3) рынок делает новый четырехнедельный максимум (период зависит от канала), (4) индикатор среднего направления (Average Directional Indicator (ADX), поднялся выше определенного порога, или (5) было значительное движение с большой величиной стандартного отклонения. Этими инструментами можно выделить, то что показывает график.
Как только идентифицируется наличие повышающегося тренда на рынке или наличие нескольких начальных импульсов наверх, можно несколькими путями количественно определить откат назад в такой обстановке. Можно использовать осциллятор для индикации отката. Можно использовать вычитание Средней функции Правдоподобия Диапазона (Average True Range function) из последнего максимума колебания. Можно ждать когда цена откатится ниже короткопериодной (например, пятипериодной) скользящей средней или на определенный процент длины предыдущего колебания, например 50 %.
Все эти методы количественно определяют обстоятельства для сделки на откате и особенно полезны, если вы сканируете большую базу данных нескольких рынков. Давайте создадим модель, идентифицирующую коррекцию при повышающемся тренде:
• двадцатипериодная экспоненциальная скользящая средняя выше, чем сорокапериодная скользящая средняя. Это будет фильтр тренда.
• пятипериодный Индекс Относительной Силы (RSI) падает ниже 40. Это указывает на начальную коррекцию.
• покупайте выше самой высокой вершины из двух предыдущих баров. Это "переключатель", который показывает, что тренд продолжается.
• разместите стоп ниже минимума за ближайшие два предыдущих дня.
• следите за сделкой, наблюдая за ценой, по мере ее приближения к ближайшему максимуму колебания: возникает ли новый импульс, создавая целую новую ветвь вверх, или рынок теряет момент, отражая возможную неудачу теста.
Это не подразумевает механическую систему ни в коей мере. Скорее, это один из примеров того, как можно навязать искусственную структуру рынку в попытке организовать данные. Рис. 12 показывает 4 установки на покупку и 2 установки на продажу в течение шести месяцев на основе вышеописанных параметров.
Есть очень простое правило: каждый раз, когда рынок делает новый максимум, следует покупать на первом откате вниз и каждый раз, когда рынок делает новый минимум, надо продавать на первой коррекции вверх. Та же идея может быть применена и к использованию осцилляторов. Каждый раз, когда осциллятор делает новый максимум за последние 100 баров, следует покупать на первом откате вниз, и наоборот. Посмотрите снова на Рис. 9 и отметьте торговые входы, которые могли бы быть сделаны после того, как осциллятор сделал новые максимум или минимум, в которых импульс предшествует цене. Новые моментальные вершины или низы могут быть сделаны в трендовой обстановке или при прорыве торгового диапазона, когда первичный толчок может оказаться началом целой ветви вверх или вниз. Также новые моментальные максимумы и минимумы могут свидетельствовать о развороте, если контртрендовый импульс происходит во время долгого устойчивого тренда.

Рис. 12 Установки на покупку и продажу
Скользящие средние являются полезным инструментом оценки того, насколько далеко рынок должен откатиться. Чем короче период используемой скользящей средней, тем больше существует потенциальных торговых входов, хотя и с более слабыми сигналами. В общем случае, рынки имеют тенденцию к более глубоким откатам в самом начале тренда. По мере развития тренда, коррекции становятся мельче, поскольку больше людей пытаются вскочить на поезд.
Также, для выделения реакций на трендовом рынке, могут быть использованы осцилляторы. Опять, чем короче период осциллятора, тем больше потенциальных торговых входов. Низы цикла имеют тенденцию совпадать с более глубокими областями перепроданности, которые может индицировать осциллятор с большим периодом. Сделки, осуществленные в низах цикла, обычно могут удерживаться более длительное время.
Почти каждый тип традиционного осциллятора, таких как стохастик, RSI или осциллятор скользящей средней, могут быть использованы для индикации нового моментального максимума или минимума. Простой индикатор "скорости изменения" (rate of change) также работает исключительно хорошо.
Тесты
Существует два типа тестов. Первый – тот, который происходит в конце устойчивого тренда. Это "неудачный тест" (failure test), который происходит, когда рынок не может сделать новый шаг наверх или вниз в трендовой обстановке. Это предупреждение о том, что рынок потерял импульс, хотя само по себе это и не говорит об изменении тренда.

Рис. 13 Неудачный тест в точке А
Второй тип тестов происходит в нетрендовой обстановке торгового диапазона, следующей за устойчивым движением. После установления начальных уровней поддержки и сопротивления, рынок может сформировать, можно сказать, "коробку" (box). Если рынок проникает внутрь этой коробки с одной стороны, и затем замыкается внутри нее, высоки шансы того, что рынок протестирует противоположную сторону "коробки". Наилучшие тесты мгновенно разворачиваются при касании низов и вершин предыдущего колебания, показывая "отторжение цены" (price rejection). Стоп следует всегда устанавливать как раз за точкой отражения. Рис. 13 иллюстрирует "неудачный тест" в точке А, ведущий к большому колебанию в противоположном направлении (вниз).
Прорывы
Хорошо торгуемые свинги возникают после прорыва сузившегося рынка с низкой волатильностью. Существует несколько инструментов, которые может использовать трейдер для идентификации хорошего приближающегося прорыва. Во-первых, это индикатор сужения Правдоподобного Диапазона, (который обсуждался ранее в главе "Создание графиков колебания". Правдоподобный диапазон может быть измерен от 1-барного до 30-ти барного периода. Низкое значение индикатора стандартного отклонения также сигнализирует о потенциальном прорыве. Кроме того, незаменимы классические графические формации и наблюдение за схождением трендовых линий.
Хотя существует множество способов совершить сделку на прорыве, две техники считаются наилучшими. Первая, заключается в использовании метода прорыва канала (channel breakout method). Это покупка, когда прорывается вершина i-ого предыдущего бара, или продажа, когда прорывается минимум i-ого предыдущего бара, и при этом, i равно выбранному количеству баров для обозначения желаемой ширины канала. Вторая техника использует среднюю функцию Правдоподобия Диапазона, которая может быть добавлена или вычтена из цены закрытия предыдущего бара или цены открытия текущего бара. Трейдер может играть множество вариаций на эту тему.

Рис. 14 Прорывающий гэп
Простые механические системы работы на прорыве стали популярны в 80-х годах и остаются таковыми по сей день. Рис. 14 показывает прорывающий гэп, который последовал за днем с самым узким диапазоном торговли за последние три недели. Гэпы являются формой импульса и ведут к продолжению в направлении закрытия. Обратите внимание на совершенный "тест" в точке А.
Управление сделками
Технический анализ является не только инструментом выбора момента времени, с определением направления движения, конкретной модели или торговых предпосылок. Он также помогает определить, когда шансы не благоприятствуют для торговли вовсе. Анализ отдельных колебаний – есть ключ к минимизации риска, поскольку сделки совершаются как можно ближе к начальному уровню поддержки или сопротивления. Поместите стоп ниже поддержки или выше сопротивления, то есть в тех логических точках, в которых ваш первоначальный анализ мог бы рассматриваться как неверный. Как только сделка показывает достаточную прибыль, следует передвинуть первоначальный стоп выше (или ниже), в идеале, к уровню безубыточности сделки. По мере движения рынка в нужном вам направлении, передвигайте стоп, чтобы удерживать прибыль. И хотя это выглядит очевидным, если вы не будете этого делать, вы можете выйти из выигрышной сделки слишком рано, из-за боязни разворота. Если рынок будет трендовым, вы можете отслеживать колебания, выказывающие знаки продолжения импульса или повышающиеся вершины и низы (в длинной позиции). Однако, вы должны стремиться выскочить при первом знаке опасности или противоположном вашей позиции движении. Если позиция не работает или вы сомневаетесь, то уменьшите размер позиции. (Дополнительное обсуждение вопросов управления деньгами и торговлей будет продолжено в главе 12).
Как отмечалось ранее, анализ краткосрочных рыночных колебаний требует значительно больших усилий и времени, чем инвестирование с учетом долгосрочного цикла. Рутина и механистичность является важной, возможно, критичной, частью успеха трейдера. Большинство успешных свинг-трейдеров считают необходимым ежедневный анализ и изучение графиков. Несмотря на трудоемкость, этот процесс держит трейдера вовлеченным в рынок.
Глава 2
Прогнозирование трендов с помощью межрыночного анализа
Джон Мёрфи
В течение большей части прошлого века, технический анализ преимущественно базировался на анализе отдельного рынка. Однако, за последнее десятилетие, упор в техническом мире сдвинулся от работы с единичным рынком в сторону межрыночного подхода. Для технического аналитика не является необычным подкреплять анализ рынка акций рассмотрением валютных трендов (чтобы видеть, куда перетекают мировые деньги), и анализом товарных рынков (для измерения инфляционных трендов), и графиками доходности облигаций, (чтобы смотреть, куда направляются процентные ставки), а также обзором зарубежных рынков, (для оценки влияния глобального тренда). Те же, кто пренебрегает этой работой, берут на себя риск наблюдения лишь за малой частью межрыночной картины. В то время, как в условиях увеличивающегося взаимовлияния в финансовом мире, способность изучать все доступные рынки, предоставляет межрыночному техническому аналитику огромное преимущество. Понимание того, как соотносятся и взаимодействуют эти рынки, дает весомое преимущество чартистам8 перед их экономическими и фундаментальными коллегами.
Кроме того, что межрыночные принципы незаменимы для понимания взаимовлияния облигаций, акций, товаров и валют, они также доказали свою чрезвычайную полезность в понимании того, почему некоторые сектора рынка ведут себя хорошо в одно время, и плохо – в другое. Понимание межрыночных принципов проливает новый свет на применение ротации секторов, которая стала весьма важной в последние годы. Все больше трейдеров (или инвесторов) задают себе вопрос не когда быть в рынке, а на каком быть рынке. Нахождение в нужное время, в нужном секторе (или вне неправильного сектора) – есть один из ключей к успеху на рынке акций. Задачей настоящей главы является демонстрация этого подхода, но прежде необходимо остановиться на базовых принципах межрыночного технического анализа.
Основные принципы
Основной предпосылкой межрыночного анализа является взаимосвязанность всех рынков. Другими словами, действия на одном рынке имеют эффект и на другом. На макроуровне проявляются четыре взаимозависимых рынка – товары, облигации, валюты и акции и, например, воздействие процентных ставок на рынок акций, исследовано аналитиками весьма подробно. Исторически, повышение ставок всегда плохо отражалось на акциях, особенно на секторах, чувствительных к этим ставкам. Однако, процентные ставки зависят от направления изменения цен на товары. Повышение товарных цен, обычно, ассоциируется с ростом инфляции, которая стремится повысить ставку процента.
Направление изменения товарных цен зависит от изменения стоимости государственной валюты. Например, падение валютного курса страны дает толчок товарам, цена которых выражена в данной валюте. Этот толчок пробуждает инфляционные страхи и оказывает давление на центральные банки, побуждая их поднять процентные ставки, что будет являться отрицательным фактором для рынка акций. Однако, не все бумаги будут вести себя одинаково – некоторые группы будут, наоборот, получать преимущества в обстановке повышенных ставок.
Мировые рынки также играют важную роль в межрыночном анализе. Например, коллапс азиатских валют в 1997 году, вызвал соответствующий коллапс на азиатских рынках акций, который имел "эффект домино" по всему миру. Страх глобальной дефляции отправил цены на товарном рынке в свободное падение и придал силы общемировому процессу перетекания средств из акций в облигации. И то, что начиналось летом того года, как разворот вниз азиатских валют, вылилось, в конце концов, в серьезное падение американского рынка акций, несколькими месяцами спустя.
В 1999 году разыгрался противоположный сценарий. Резкий взлет цен на нефть в начале того года увеличил процентные ставки, оживив инфляционные страхи по всему миру. Восстановление азиатских рынков повысило спрос на индустриальные товары, типа меди и алюминия. Последовавший рост товарных цен, и связанных с ним инфляционных ожиданий, заставил Федеральную резервную систему (ФРС) провести серию повышений процентных ставок в середине года. Что, в свою очередь, вызвало негативную реакцию в секторах американского рынка акций, чувствительных к изменению процентной ставки.
Замечательно сильная корреляция между японским рынком акций и доходностью американских казначейских облигаций (U.S. Treasury bonds) может служить дополнительным доказательством сильнейшей взаимосвязи мировых рынков и будет обсуждено позднее. А пока обновим ключевые соотношения, вовлеченные в межрыночный анализ, связанные с четырьмя основными рыночными группами:
• Товарные цены и цены облигаций имеют, обычно, противоположно направленные тренды. (Доходность облигаций (bond yields) и товарные цены, обычно, двигаются в одном направлении).
• Цены на облигации двигаются в одном направлении с рынком акций.
• Высокие цены на облигации – хороший признак для рынка акций, и наоборот, падение цен на облигации – плохо для рынка акций.
(Падение доходности облигаций – хорошо для акций, повышение доходности облигаций – плохо для рынка акций).
• Рынок облигаций, обычно, меняет направление задолго до того, как это сделает рынок акций, следовательно, рынок облигаций является опережающим индикатором потенциального разворота рынка акций.
• Товарные цены, обычно, двигаются в противоположном доллару направлении.
• Повышающийся доллар плох для товаров, падающий доллар – хорошо для товарного рынка.
• Повышение доллара, в силу своей неинфляционности, обычно благоприятствует американскому рынку акций и облигаций.
• Сильная валюта привлекает иностранные деньги на местный рынок акций.
Товары и облигации
Направление товарных цен в течение 1999 года, играло ключевую роль в направлении изменения процентных ставок в США. Не было совпадением то, что 1999 год показал наибольший подъём товарных цен за многие годы и одно из наибольших падений цен на облигации (наибольший подъем доходности облигаций). В результате роста инфляционного давления, (первые признаки которого первыми показали товарные цены), ФРС стала с середины года повышать процентные ставки. Это имело коварный и негативный эффект на рынке акций США – в частности на акции "старой экономики", которые, традиционно, больше зависят от направления изменения процентных ставок. (Технологические акции "новой экономики" показывали относительный иммунитет к повышению ставок в 1999 году). Наиболее драматичное влияние повышения ставок в 1999 году на рынке акций, можно наблюдать в модели ротации групп секторов и отраслей.
Индекс CRB и процентные ставки
Рис. 15 показывает сравнение Индекса CRB (корзина из 17 товарных рынков) и доходности 10-ти летних казначейских обязательств (10-year Treasury note), которые стали опорной точкой в долгосрочных процентных ставках США. Левая часть графика показывает, что снижение долгосрочных ставок совпадает с падением товарного индекса в течение большей части 1997 и 1998 годов, (поскольку страхи глобальной дефляции выталкивали деньги из товаров для вложения в казначейские облигации и обязательства. Оба рынка начали менять направление в конце 1998 и начале 1999 годов. Хотя доходность 10-ти летних бумаг повернула наверх в четвертом квартале 1998 года, она не смогла прорвать свою двухлетнюю понижающуюся трендовую линию до марта 1999-го. Это случилось в тот самый момент, когда товарный индекс достиг дна и начал повышаться. Баланс 1999 года показал совпадение повышения товарных цен с повышением долгосрочных ставок, так как инфляционные страхи, связанные с повышением цен на товарном рынке, добавили усилий по повышению процентов.

Рис. 15 Сравнение индекса CRB с доходностью 10-летних казначейских облигаций
Несмотря на конечный рост, Индекс CRB был удерживаем, в первой половине 1999 года, относительно слабыми сельскохозяйственными рынками и, возможно, не совсем достоверно отразил угрозу инфляции на товарных рынках в целом. Другие товарные индексы, типа, Сырьевого Индекса Журнала Коммерции (Journal of Commerce (JOG) Raw Materials Index) и Товарного индекса Голдман Сакс (Goldman Sachs Commodity Index (GSCI)), росли в начале года значительно быстрее, чем Индекс CRB. Сырьевой индекс JOG развернулся наверх в первой половине года и был, подвержен влиянию, в основном, новых бычьих рынков алюминия, меди и других экономически чувствительных товаров. Индекс GSCI, который сильно зависит от цен на энергию, также сильно вырос, благодаря утроению цен на нефть. Скачок нефтяных цен оказал драматический и безошибочный эффект на процентные ставки.

Рис. 16 Доходность 10-летних казначейских облигаций и нефтяных фьючерсов
Нефть и процентные ставки
Рис. 16 показывает сравнение цены фьючерсов на сырую нефть и доходности 10-ти летних казначейских обязательств. В этом примере корреляция между двумя рынками значительно более драматична и поразительна. Большую часть 1999 года рынки были практически неотличимы. Без сомнения, значительный подъем нефтяных цен (и его инфляционные последствия), был одной из главных движущих сил повышения долгосрочных процентных ставок в течение всего года. (В середине года, ФРС, всерьез обеспокоившись, стала повышать краткосрочные ставки). В правой части рисунка видно, что коррекция нефтяных цен в первой половине 2000 года, совпала с отскоком долгосрочных ставок.
Облигации и акции
Обычно, предполагается, что повышение ставок будет иметь отрицательное влияние на рынок акций. Это негативное влияние имело место в 1999 году и весьма коварным образом. Хотя акции "новой экономики" резко выросли в цене в течение второй половины 1999 года, бумаги "старой экономики" прекратили рост как раз в тот момент, когда ФРС начала ужесточать политику в середине года. Рис. 17 показывает, что совокупный индекс Нью-йоркской биржи (NYSE Composite Index) имел максимум в июле 1999 года. Девять месяцев спустя, в мае 2000-го, этот индекс был на 5 % меньше своего пика предыдущего лета. Индекс Доу-Джонса (DJIA, Dow Jones Industrial Average) потерял 8 % за эти девять месяцев.

Рис. 17 Совокупный индекс Нью-йоркской фондовой биржи

Рис. 18 Цена облигаций и линия отношения NYSE поднявшиеся/опустившиеся
Наиболее драматично влияние повышения ставок отразилось на более широком рынке, чем рынок, охватывающий индексные бумаги. Например, Рис. 18 сравнивает цену казначейских облигаций и линию отношения количества поднявшихся бумаг к количеству опустившихся на Нью-йоркской фондовой бирже (NYSE Advance-Decline line) и показывает значительное сужение рынка в 1999 году. График показывает, что широкий рынок был более сильно задет повышением ставок в неблагоприятную сторону, чем осознавало большинство людей. Он также противоречит мнению некоторых аналитиков, полагавших, что рынок акций не был задет повышением ставок (и повышением цен на нефть). Однако, красноречивее всего, влияние повышения ставок и нефтяных цен в течение 1999 года, проявляется в ротации секторов и отраслевых групп, которое имело место в этот период времени.
Межрыночный секторный эффект
Межрыночные силы много говорят о направлении изменения процентных ставок и инфляции, (что может оказать значительное влияние на стратегию распределения активов), однако, их наиболее практическое ежедневное воздействие проявляется в ротации секторов и отраслевых групп, показывающей как деньги перетекают из одного сектора или отрасли в другие. Рис. 19 показывает, как один сегмент рынка получает пользу от растущих цен на нефть. График рисует отношение Филадельфийского Индекса нефтяных услуг (PHLX Oil Service Index (OSX)) к DJIA в течение 1998 и 1999 годов. Графики коэффициентов особенно полезны для обнаружения тех секторов, которые "разогреваются" и тех, которые "остывают".

Рис. 19 Отношение индекса нефтяных услуг и индекса Доу-Джонса
Вообще говоря, лучше фокусировать капитал на тех рыночных группах, которые опережают (outperforming) остальной рынок, что проявляется в подъеме линии коэффициента. Рис. 19 показывает, что бумаги сектора нефтяных услуг были недостаточно эффективны (underperforming) в течение 1998 года (в силу падения цен на нефть). Драматический рост в первой четверти 1999 года, (идентифицированный прорывом вверх понижающейся трендовой линии), сигнализировал межрыночному чартисту, что нефтяные цены начали превосходить индекс Доу-Джонса и являются хорошим приложением капитала на следующий год. Рост энергетических бумаг в начале 1999 года, также подкрепил подозрения чартиста, что нефтяные цены должны быть еще выше, так как, обычно, существует сильная положительная корреляция между нефтяными акциями и ценами на нефть. В то же время, как нефтяные бумаги имеют выгоду от роста цен на нефть, другие отраслевые группы, в результате, страдают.
Повышение нефтяных цен отрицательно сказывается на транспорте
Рис. 20 показывает негативное влияние повышения цен на нефть на транспортные акции (авиалиний, в частности). В течение пары месяцев роста нефтяных цен в начале 1999 года, транспортные бумаги начали глубокое падение, которое длилось до весны следующего года. За этот период акции транспортных компаний потеряли 40 % своей стоимости.

Рис. 2 °Сырая нефть и транспортный индекс S&P
(На правой части графика можно видеть, как откат нефтяных цен в первом квартале 2000 года придал ускорение транспортным бумагам.)
Транспорт был не единственной группой, задетой высокими ценами на нефть в 1999 году. Акции финансовых компаний, как наиболее чувствительные к процентным ставкам, также страдали от этого, поскольку повышение цены на нефть приводит к повышению этих ставок.
Рис. 21 представляет график отношения Финансового Индекса Нью-йоркской фондовой биржи (NYSE Financial Index) к DJIA. Драматическое падение линии демонстрирует поведение финансовых акций во второй половине 1998 года и в течение всего 1999 года относительно остального рынка. Такое поведение финансовых акций в 1999 году, подтвердило повышающийся тренд в ценах товарных фьючерсов и в процентных ставках США.

Рис. 21 Отношением финансового индекса NYSE к индексу Доу-Джонса
Рис. 19, Рис. 20, Рис. 21 показывают важность оценки межрыночных сил с точки зрения ротации секторов. Они также показывают, что в обстановке повышения ставок и повышения цен на нефть (как в 1999 году), лучше всего находиться в нефтяных акциях и избегать финансистов и транспортников.
Влияние на другие секторы
Предшествующие примеры могут показаться довольно банальными, однако, существует и более коварное межрыночное влияние, затрагивающее различные рыночные группы. Например, в течение периода повышения цен на промышленные (индустриальные) товары, акции добывающих (или перерабатывающих) компаний (basic material stocks) (алюминий или медь), ведут себя относительно хорошо. В то же время, акции потребительского сектора (consumer staples, например, фармация) и сектора розничной торговли (retail stocks) ведут себя относительно плохо. Как только повышенные ставки начинают замедлять экономику, (что фондовый рынок, обычно, начинает чувствовать за 6–9 месяцев), экономически чувствительные бумаги циклического сектора (cyclical stocks) начинают ослабевать. В то время, как бумаги потребительского сектора начинают подтягиваться.
Рис. 22 показывает отношение Потребительского Индекса Морган Стэнли (Morgan Stanley Consumer Index (CMR)) к индексу Доу-Джонса. Он демонстрирует плохое поведение потребительских бумаг в течение 1999 года, когда ставки повышались. Однако, первый квартал 2000 года показал знаки силы в этом оборонительном секторе. График показывает, как линия коэффициента прорывает понижающуюся трендовую линию длиною в год и ударяется в шестимесячный максимум. Для межрыночного чартиста-аналитика это служит знаком того, что бумаги потребительского сектора снова становятся привлекательными. Это также знак того, что рынок "стал примечать" более оборонительные бумаги, (которые, обычно, лучше ведут себя на ранних стадиях замедления экономики). Другими группами, которые также начали расти весной 2000 года, были акции компаний по сделкам с недвижимостью (real estate) и утилитарного сектора (utility stocks), которые, традиционно, являются оборонительным "убежищем".

Рис. 22 Потребительский индекс и индекс DJIA. Линия относительной силы. Основные потребительские продукты стали расти в 2000
Ротация секторов и экономика
На различных стадиях экономического цикла, рыночные сектора ведут себя по-разному. В конце экономического расширения, например, энергетические бумаги обычно захватывают лидерство. Это происходит, вероятно, в силу инфляционного давления, что отражается в росте стоимости энергии.
К несчастью, повышение цен на нефть, заставляет ФРС поднимать процентные ставки, (что началось в середине 1999 года). В свою очередь, повышение ставок замедляет экономику. Когда рынок начинает чувствовать замедление экономики, то лидерами становятся бумаги потребительского сектора. Поэтому оживление относительной силы энергетических бумаг и бумаг потребительского сектора, обычно, сигнализирует, что расширение экономики подходит к концу (или начинает замедляться).
Недвижимость растет, а технология падает
Денежный поток в потребительский сектор и оборонительные бумаги, в частности, в первую половину 2000 года был частично вызван неожиданным разворотом в технологическом секторе и более настороженным поведением на рынке акций. Весной 2000 года совокупный индекс NASDAQ (Nasdaq Composite Index) потерял более 30 % своей стоимости, в течение нескольких недель. Однако, это задело только тех инвесторов, которые были сконцентрированы на технологических бумагах, в то время, как оборонительные акции, типа, компаний, связанных с недвижимостью, выросли в цене. Рис. 23 показывает, что сильное падение Совокупного Индекса Nasdaq, в котором доминируют технологические бумаги, почти идеально совпадает с резким взлетом Индекса REIT9 Морган Стэнли (Morgan Stanley REIT Index (RMS)). График показывает, что часть денег бежит из технологического сектора в сектор недвижимости.

Рис. 23 Совокупный индекс NASDAQ и индекс недвижимости. Падение NASDAQ вызвало перетекание средств в сектор недвижимости
Бумаги компаний, связанных с недвижимостью, традиционно, служат оборонительным "убежищем" во времена слабости рынка, в силу их малой коррелированности с остальными бумагами на рынке. К счастью, межрыночный чартист был в состоянии легко обнаружить эти изменения в рыночных предпочтениях и заработать на них.

Рис. 24 Ротация из биотехнологий в фармацевтику
От биотехнологии к лекарствам
Падение рынка Nasdaq весной 2000 года послужило причиной для другой коварной ротации, которую можно было легко обнаружить на графике. Эта ротация произошла внутри сектора медицинской помощи (health care sector). Рис. 24 сравнивает Биотехнологический Индекс (ВТК) с Фармацевтическим Индексом (DRG) в течение первой половины 2000 года. За первые три месяца 2000 года сильная биотехнологическая группа способствовала поднятию рынка NASDAQ. В то же время, традиционные фармацевтические бумаги были не в фаворе. Все изменилось в начале марта, когда Биотех-индекс сделал максимум (и потянул за собой вниз рынок Nasdaq). Рис. 24 иллюстрирует драматический рост фармацевтических бумаг, как раз после максимума биотехнологий. Поскольку деньги стремятся оставаться на широком рынке, график отражает групповое перемещение (ротацию) из более рисковых биотехнологических бумаг, в более оборонительные фармацевтические.
Товары как экономические индикаторы
Рис. 25 демонстрирует необходимость наблюдения за медным рынком для трейдеров казначейских обязательств (и облигаций). График показывает замечательную корреляцию между ценами на медные фьючерсы и доходностью 10-ти летних казначейских обязательств в течение второй половины 1999 года и первого квартала 2000-го. Коррекционный откат меди, начиная с января 2000-го, идеально совпал с откатом в доходности казначейских обязательств.

Рис. 25 Цены на медь и доходность 10-летних облигаций
Другим товаром, который может иметь предсказательную ценность для экономики и рынка акций, являются лесоматериалы (lumber). Поскольку они напрямую связаны с рынком жилья, который, в свою очередь, считается опережающим индикатором экономических трендов. Рис. 26 показывает, как цены на лесоматериалы достигли максимума в июле 1999 года, как раз в тот момент, когда ФРС начала повышать процентные ставки. Хотя, в начале 2000 года, общепринятое мнение считало, что серия повышения ставок ФРС, будет иметь лишь небольшой увлажняющий эффект на экономику США, коллапс в ценах лесоматериалов, рассказывал, похоже, другую историю.

Рис. 26 Фьючерсы на лесоматериалы дают раннее предупреждение об ослаблении домостроительной отрасли
Падающие цены на лесоматериалы были ранним предупреждением о том, что сектор жилья начал испытывать последствия повышения ставок, которые, со временем будут влиять на всю экономику в целом (и на рынок акций).
Японский эффект на рынках США
Тренды глобального рынка затрагивают и рынок США. Для демонстрации этого принципа, на Рис. 27 сравниваются японский рынок акций и доходность 10-ти летних казначейских обязательств в течение пяти лет. Можно заметить впечатляющую корреляцию. Хотя сначала это может показаться странным, график имеет большой смысл. Япония обладает второй по величине экономикой в мире. Большую часть прошедшего десятилетия, она пребывала в состоянии рецессии, которая, в свою очередь, немало способствовала глобальному понижающемуся тренду в долгосрочных ставках. Это помогает объяснить одновременное падение японских акций и американских ставок с 1986 по 1998 гг.

Рис. 27 Индекс Nikkei 300 и доходность 10-летних облигаций
Обратите внимание, что дно японского рынка акций в четвертом квартале 1998 года, точно совпадает с минимумом процентных ставок США. Оба рынка росли вместе с 1999 года. Рост японских бумаг в начале 1999 года предвосхитил восстановление японской экономики в этом же году. Новое усиление Японии (и Азии в целом) также способствовало глобальному спросу на промышленные товары, типа меди и нефти, что послужило их росту.
Повышение товарных цен способствовало повышению глобальных процентных ставок. Американские экономисты провели большую часть 1999 года, исследуя повышение процентных ставок при относительно низкой инфляции в США. Возможно, они не сумели распознать, что рост американских процентных ставок больше связан с усилением экономики Японии, чем с экономикой США. Межрыночный чартист был в состоянии изучить эти глобальные тренды и, соответственно, извлечь из этого выгоду.
Техническая природа межрыночного анализа
Рыночные тренды бывает очень трудно отделить от экономических трендов. Много лет экономисты знают, что рынки облигаций и акций предвосхищают экономические тренды. (Экономисты могут быть не осведомлены о важности товарных цен в межрыночной цепочке.) Поэтому здесь на помощь приходит технический аналитик, который, в основном, интересуется рыночными трендами. И если эти рыночные тренды могут помочь в экономическом прогнозировании, надо их использовать. Однако, эти тренды, обычно, впервые проявляются на финансовых рынках, где межрыночный чартист может их легко обнаружить.
Одним из главных преимуществ технического анализа, является возможность вычерчивать одновременно несколько рынков. Чартист может легко отследить курс доллара, нефти, облигаций и рынка акций. Он может также отслеживать относительные показатели рыночных групп, рисовать и анализировать тренды на основных мировых рынках.
Возможность строить графики стольких инструментов в одно и то же время, дают техническому аналитику значительное преимущество на поле межрыночного анализа. Как только несколько рынков будет нарисовано, следующим логическим шагом будет исследование их взаимовлияния. Фундаментальный аналитик, напротив, стремится специализироваться в небольших рыночных группах. Природа фундаментального анализа, с его ударением на экономическом исследовании, фактически, требует специализации. Межрыночный чартист, охватывая картину в большем масштабе, что является важным ингредиентом тщательного осмотра, имеет неоспоримое преимущество.
Осведомленность о межрыночных условиях финансовых рынков, также проливает свет на то, почему отдельные сектора ведут себя хуже или лучше в определенное время. Это знание, комбинированное с графиками линий коэффициентов, является бесценным приложением к стратегии секторной ротации. Эти ротации секторов проливают свет на текущее состояние экономики, поскольку финансовые рынки являются опережающими индикаторами экономических трендов. И, таким образом, межрыночный анализ поднимает полезность технического анализа в сферу экономического прогнозирования.
Технический анализ единичного рынка, такого, как рынок акций, будет неполным без понимания того, что происходит на трех других рынках (товары, валюты и облигации). События 1999 года и начала 2000-го, показывают насколько важно для Уолл-Стрита наблюдать за фьючерсными ямами в Чикаго и Нью-Йорке и применять межрыночные принципы для ротации секторов и групп. Для недвижимости, местоположение является ключом к успеху. Для успеха на рынке акций, местоположение, также является решающим фактором.
Как было отмечено ранее, нахождение в правильном секторе или отраслевой группе в правильное время, является более важным, чем нахождение в рынке вообще. В течение 1999 года, повышенные цены на нефть доказали бычью направленность энергетических акций и медвежью склонность финансистов и транспортников. Повышение ставок также поддерживало понижающее давление на потребительский сектор и сектор розничной торговли, в течение почти всего года. Ситуация начала меняться в 2000 году из-за продолжения ФРС политики повышения ставок, приведшей к инверсии изгиба линии доходности в первом квартале.
Инверсия изгиба, линии доходности подразумевает ослабление
Обратный изгиб линии доходности, подобный тому, что случился в первом квартале 2000 года, означает, что краткосрочные процентные ставки превысили долгосрочные. Обычно, это происходит после очередного раунда ужесточенной политики ФРС и, в прошлом, являлось ранним признаком экономической слабости. Таким образом, можно объяснить смену в первом квартале 2000 года перекупленных секторов рынка (биотехи и высокие технологии) на более спокойные оборонительные сектора (фармация, недвижимость и бытовые утилиты), которые, обычно, ведут себя лучше при замедлении экономического развития.
Развивающаяся межрыточная модель
Когда я в 91 написал книгу "Межрыночный технический анализ: Торговые стратегии для глобальных рынков акций, облигаций, товаров и валют"10, многие из этих идей казались революционными. Некоторая часть технических аналитиков, даже задавала вопрос, а имеет ли какое-либо место межрыночная работа в мире технического анализа вообще. Сейчас я счастлив сообщить, что Ассоциация технических аналитиков рынка официально признала межрыночный анализ ветвью технического анализа. В 91 году наибольший упор делался на макрокартине межрыночного взаимодействия со специальным применением в сфере распределения активов среди конкурирующих категорий этих активов. К счастью, большая часть идей, выдвинутых почти десятилетие назад, прошли проверку временем и держались очень хорошо в течение 90-х годов.
Одним из базовых постулатов технического анализа является то, что рынок учитывает всю экономическую и фундаментальную информацию. Чартист изучает рынки в попытке расшифровать их сообщение о будущих трендах. Нигде нельзя это сделать лучше, чем на поле межрыночного анализа. Финансовые рынки всегда содержат сообщение и проблема в том, как прочитать его. Лучше всего это сделать, отслеживая все рынки, и не просто один или два, а принять в расчет все их взаимоотношения. Такая модель помогает в макроподходе к стратегиям распределения активов и, даже более применима к стратегии ротации секторов и отраслей.
Глава 3
Применение скользящих средних на диаграммах "крестики-нолики"
Кеннет Дж. Тауэр
Скользящие средние являются широко распространенным способом сглаживания данных для выявления скрытого тренда. Однако, несмотря на их повсеместность на столбцовых гистограммах (bar charts), их использование на диаграммах "крестики-нолики" (point and figure charts) не нашло широкого применения, хотя эти диаграммы известны с конца 19-го века. Построение диаграмм "крестики-нолики", которые отражают изменение цены и его направление безотносительно к объему и времени, значительно отличается от построения столбцовых гистограмм. В столбцовых (и свечных) графиках горизонтальная шкала отображает время. Таким образом, для дневного интервала, новая точка рисуется каждый день. В "крестиках-ноликах" не все дни отображаются одинаково. В некоторые дни, отдельная бумага может претерпевать высокую активность, а в другие навевать скуку на маркет-мейкеров и специалистов.
"Крестики-нолики" отражают тот факт, что торговля в некоторые дни существенно более важна, чем в другие. Оригинальный метод построения "крестиков-ноликов", называемый "одноячеечные диаграммы разворота" (one-box reversal charts) является наилучшим отражением дневной торговой активности. Поскольку этот метод использует внутридневные ценовые движения, то в активный день может быть построено множество диаграмм. Напротив, в периоды затишья или малоактивной торговли, диаграмма может оставаться нетронутой неделями. Это означает, что скользящие средние "крестиков-ноликов" не подвергаются влиянию неактивных торговых дней и, следовательно, имеют меньше зигзагов.
Компьютеры, в общем случае, сделали более доступными построение графиков и технических индикаторов. К несчастью, программисты разработали программное обеспечение, использующее поля данных ограниченной ширины, в то время как аккуратное построение "крестиков-ноликов" требует полей данных переменной длинны для того, чтобы отражать увеличившуюся волатильность активных торговых дней. Это послужило причиной не совсем верного построения "крестиков-ноликов" во многих программных пакетах. Более того, более сложные требования к исходной информации, привели к падению популярности этих диаграмм. Кроме того, для "крестиков-ноликов" неотъемлемым является получение внутридневных данных. Подобно использованию цены открытия на графиках японских свечей, которое дает больше информации о торговом дне, чем простые столбцовые гистограммы, применение внутридневной информации на диаграммах "крестики-нолики", позволяет более ясно понять работу сил спроса и предложения. При этом "крестики-нолики" быстро отражают увеличение торговой волатильности, которое затем, немедленно отражается в скользящих средних, позволяя инвесторам быстрее выявлять торговые возможности.
Описание диаграмм "крестики-нолики"
Диаграммы "крестики-нолики", изобретенные в 1880-х годах, стали популярными лишь в 1920-х благодаря тому, что несколько управляющих пулами применили их к своему большому успеху. (В "старое плохое время" торговли акциями в 1920-х, пулом было объединение группы инвесторов, для торговли на рынке. Само по себе это было неплохо, но способы ведения ими операций заставили регулирующие органы ввести "правило тика вниз" (down-tick rule)11 для прекращения манипуляции ценами со стороны беспринципных пулов). Сейчас, когда экран компьютера отображает горы информации, трудно поверить, что тикерная машина (ticker tape machine) осуществила революцию в торговле акциями. Используя телеграфную технологию, тикерная лента позволила трейдерам и инвесторам следить за собственными инвестициями не ожидая вечерних газет и не находясь в торговом зале биржи. Новый источник информации значительно увеличил ряды инвесторов.
Множество инвестиционных пулов стали мастерами в "приукрашивании" (painting) тикерной ленты – то есть выталкивании отдельной бумаги наверх таким образом, чтобы убедить остальных инвесторов, что "умные" деньги нашли нового победителя. Конечно, такое практиковалось вблизи завершения долгого бычьего рынка, давшего множеству инвесторов заработать и ослабившего их осторожность. В любом случае, инвесторы торговали акциями как в лихорадке (пиковый объем 1929 года оставался рекордным на протяжении почти сорока лет) и "крестики-нолики" стали весьма популярны потому, что трейдеры поверили, что используя внутридневную информацию, они смогут лучше следить за действиями операторов пулов.
Основы построения диаграмм
Давайте предположим, что акции Sears закрылись вчера по $40. Простейшей формой построения диаграммы "крестики-нолики" для этой бумаги будет использование ячейки размером в 1$ и создание одноячеечной диаграммы разворота. Размер ячейки в 1$ подразумевает запись каждого движения величиной в 1 доллар. Диаграмма одноячеечного разворота подразумевает использование всех поворотов цены. Итак, для обозначения того, что бумага закрылась вчера по 40$, разместим "Х" чуть выше горизонтальной линии, обозначающей 40$:

Попробуем исследовать в качестве примеров оживленный день и тоскливый день. В скучный день Sears открывается по $40.50 и поднимется до $40.875 перед тем, как упасть и закрыться по $39.50. Диаграмма имеет размер ячейки $1 и поэтому мы ждали когда цена станет 41 или 39 долларов, чтобы поставить новый Х. Следовательно, в конце тоскливого дня наша диаграмма не изменилась.
В оживленный день, Sears также открывается по $40.50. К полудню он достигает $41 и продолжает подниматься до $42.125. В конце дня он падает до $39. Диаграмма будет выглядеть так:

Два Х выше начальных 40$ отражают подъем цены до 42. В этой точке акция начала падать. Мы помним, что размер ячейки равен $1, поэтому для падения до $41 надо поставить еще один Х. Поскольку на линии $41 уже есть один Х, необходимо его сдвинуть на одну позицию (колонку) вправо. Крестики, отражающие падение цены до $40 и $39 могут быть размещены в той же колонке. Если на следующий день бумага откроется по $40, упадет до $39, опять поднимется до $40, снова упадет до $39 и закроется по $41, то диаграмма будет выглядеть так:

В настоящий момент вы, возможно, спросите, почему диаграмма заполняется только Х, а не комбинацией Х и О. Дело в том, что О используются для отображения падающей цены в нисходящих колонках трехъячеечных диаграмм разворота (three-box reversal charts), которые были изобретены для упрощения традиционного метода. На одноячеечной диаграмме разворота первое значение в новой колонке может быть началом значительного ценового движения, а может и не быть (как например первый шаг наверх от $39 в примере выше). Посему никто не может быть уверенным, что новая колонка будет колонкой вверх или вниз, мы просто ставим Х.
Зоны консолидации
Зачем отслеживать мелкие ценовые движения? Исследователи "крестиков-ноликов" делают это потому, что такие движения формируют зоны консолидации. Зона консолидации – это область, в которой цена двигается взад-вперед между двумя сравнительно хорошо определенными уровнями. В зоне консолидации, силы спроса и предложения находят примерный баланс. Движение наружу из зоны консолидации именуется прорывом (breakout). Прорыв предполагает, что предыдущий баланс спроса и предложения больше не существует и начинается новая фаза тренда. Чем дольше зона консолидации, тем важнее ее прорыв. Таким образом, прорыв вниз на первой диаграмме менее важен, чем прорыв на второй.

Почему так? Очень просто! Потому, что движение на второй модели предполагает, что затронуто гораздо большее количество инвесторов. В обоих примерах, цена акции установила торговый диапазон между $42 и $39, а последний Х (на $38) индицирует прорыв. Однако, вторая модель продолжительнее, чем первая, что указывает на большее число вовлеченных в действо участников и, как следствие, более важные результаты. Мы все знаем, что обладание бумагой, чья цена падает, провоцирует эмоции, разительно отличающиеся от чувств обладания растущей акцией. Даже закаленные менеджеры фондов, которые считаются непроницаемыми для краткосрочных рыночных колебаний, находятся под постоянным желанием превзойти рынок. Поскольку реакция на потери стремится быть более экстремальной, прорыв во втором примере (более продолжительном) является более важным, отражающим большее количество участников-инвесторов и больший объем торговли. Скользящие средние "крестиков-ноликов" базируются на колонках, поэтому вторая модель консолидации также окажет на них большее влияние, чем первая.
Целевые цены
Одним из больших преимуществ "крестиков-ноликов" является возможность расчета целевых цен актива. Для иллюстрации метода, две предыдущие модели консолидации представлены ниже и их колонки пронумерованы.
Для расчета цели сначала надо идентифицировать зону консолидации. Мы знаем, где заканчивается эта зона (прорывом в точке $38), поэтому необходимо определить то, что называется ее передней стенкой (up-wall) в начале зоны. В обоих случаях, первая колонка диаграммы (движение от $40 до $42) является первой восходящей колонкой. В первом примере, начиная с передней стенки, просто считайте колонки до прорыва вниз (колонки со 2 по 7) Эти колонки затем вычитаются из середины зоны. В этом примере, середина – $40. $40 минус $6 дает $34 в качестве цели нового тренда вниз. Или по-другому, прорыв $38 предполагает, что цена дойдет до $34.

Для второго примера, вы опять считаете с передней стенки зоны консолидации до колонки прорыва. Это со 2 по 18. Эти семнадцать колонок затем вычитаются из середины зоны ($40) и дают ориентир цены в $23. Во времена бумажных графиков эти ориентиры обычно рассчитывались с помощью круга Аналитик ставил точку круга на колонке прорыва (последнюю в нашем примере), а карандаш ставил на переднюю стенку зоны консолидации. Затем аналитик двигал карандаш вниз и вправо, вдоль линии круга, рисуя дугу, дно которой давало целевой ориентир. (Показанная на втором примере линия, естественно не точна, так как строилась не на разлинованной бумаге). Отметим, что эта способность указывать ценовые ориентиры зависит от размера зоны консолидации, которая может быть аккуратно изображена только при использовании внутридневных данных.
Построение скользящих средних на диаграммах "крестики-нолики"
Построение скользящей средней на диаграмме "крестики-нолики" более сложный процесс, чем на обычном столбцовом графике. Поэтому скользящие средние редко использовались с этим типом диаграмм. При появлении программного обеспечения технического анализа в 1980-х и, по мере его бурного развития в 1990-х, использование "крестиков-ноликов" было затруднено, в силу отличных требований к исходным данным. Компания UST Securities Corp. компьютеризовала их использование, ввела в обиход логарифмические шкалы, индивидуальные размеры ячеек и скользящие средние.
Скользящие средние полезны тем, что сглаживают сильно переменчивые краткосрочные данные и помогают определить основной тренд. Давным-давно инвесторы знают, а академические исследования подтверждают важность определения этого основного тренда. Скользящие средние могут быть построены во взвешенной или невзвешенной (простой) форме. Примеры в настоящей главе используют простую форму. Для расчета скользящей средней, в качестве входного значения используется середина каждой колонки. Например, при использовании размера ячейки в $1, когда первая колонка содержит значения $40, $41 и $42, значение, учитываемое при расчете скользящей средней от этой колонки будет $41. Краткосрочные (10-колонок) и долгосрочные (20-колонок) скользящие средние появляются на каждом рисунке.
Для обнаружения тренда скользящие средние можно использовать по-разному. Два наиболее общих метода заключаются в определении крутизны средней и использовании системы пересечения кратко- и долгосрочных средних. Комбинирование этих техник дает дополнительные преимущества в традиционной прорывной системе.
Bepul matn qismi tugad.