Kitobni o'qish: «Матрица обогащения. Формула успешного управления личными финансами»
© Цимакуридзе Н., текст, 2025
© Высочкина М., обложка, 2025
© Бачакова Н., иллюстрации, 2025
© Оформление. ООО «Издательство «Эксмо», 2025
Введение
Современный мир становится всё более соревновательным. А «селф-мейд» – человек, который «сделал себя сам», – часто самым востребованным специалистом среди конкурентов для профессионального продвижения. Да и для успехов в личной жизни тоже.
При всей своей тотальной привлекательности «создание самого себя» требует вложений, в первую очередь – времени. И не сопровождается высокими доходами, они лишь маячат в перспективе.
Поэтому деятельный, активный человек просто не может игнорировать тему инвестиций и в целом приумножения своего капитала. Однако краткосрочные набеги не приносят желаемых результатов. В финансы, как и в любую сферу, необходимо погрузиться основательно, чтобы по-настоящему в ней разобраться и извлечь долгожданную прибыль.
Перед вами первая книга-дневник серии «БОГАТЕЮ». В ней мы поговорим о Матрице обогащения, которую я предлагаю вам загрузить в свой мозг. После прочтения книги вы сможете продолжить заниматься обычными делами, а осознание своих финансовых возможностей у вас уже будет автоматизировано.
Что вообще такое Матрица обогащения? Это набор данных о финансах, синхронизированных между собой, определяющих финансовые перспективы и благополучие человека, а значит, в большой степени и качество его жизни.
Представьте матрицу как форму, например, вафельницу. Заполнив её, человек получает необходимый объект. При правильном использовании вафельницы и с качественным тестом – ароматную, красивую вафлю. В случае Матрицы обогащения – финансовую стабильность, безопасность и перспективу.
Эта книга-путеводитель поможет вам за немыслимо короткое время освоиться в теме приращения вашего капитала и планомерно двинуться в сторону своего финансового успеха. Вы сможете сохранить привычный образ жизни, служение выбранному делу и в то же время не упустить момент.
Обращение к читателю
На страницах этой книги вы увидите максимально прямой путь для старта в мире приращения вашего капитала. Просто впустите новые знания в мозг и потом отвлекитесь на время, займитесь привычной деятельностью.
Мозгу нужен нормальный, позитивный ориентир, чтобы ему было, о чём хорошем поразмышлять, и он мог составить план действий. Будете размышлять о хорошем, о возможностях – именно возможности и появятся. А вы уже будете знать, как ими воспользоваться.
Для ваших записей в книге оставлены свободные строки. Заполняйте их карандашом, ведь со временем вам наверняка захочется их изменить.
1. Ваш старт
Начать нам следует, естественно, с фиксации сегодняшнего момента, который принято называть «точкой А».
Существуют разные анкеты для финансовой самодиагностики, которые помогают оценить своё финансовое состояние, привычки и цели. Обычно такие анкеты включают примерно следующие вопросы:
1. Ваше финансовое положение. Доходы, расходы, сбережения и долги.
2. Ваши финансовые привычки. Как часто вы планируете бюджеты, ведёте ли учёт расходов.
3. Цели. Накопления на будущее, пенсионные цели, инвестиции.
4. Уровень знаний. Осведомлённость о финансовых инструментах и рисках.
Вы можете использовать любую понравившуюся систему самодиагностики, я же предлагаю следующий вариант. Для начала нам большего и не надо.
Анкета для финансовой самодиагностики
1. Какой у вас общий доход в месяц?
A) менее 30 000 руб.;
B) 30 000–60 000 руб.;
C) 60 000–100 000 руб.;
D) более 100 000 руб.
2. Как вы отслеживаете свои расходы?
A) не отслеживаю;
B) веду записи на бумаге;
C) использую мобильное приложение (в том числе банка);
D) составляю бюджет в таблицах.
3. Сколько вы откладываете на сбережения каждый месяц?
A) ничего;
B) менее 10% дохода;
C) 10–20% дохода;
D) более 20% дохода.
4. Есть ли у вас долги (кредиты, задолженности)?
A) нет;
B) да, небольшие (до 50 000 руб.);
C) да, средние (50 000–200 000 руб.);
D) да, значительные (более 200 000 руб.).
5. Каковы ваши финансовые цели на ближайшие 5 лет?
A) сохранить текущий уровень жизни;
B) накопить на квартиру/машину;
C) обеспечить себе комфортную старость;
D) запустить собственный бизнес;
E) своя цель___________________________________________________
Расшифровка результатов
1. Доход:
Низкий доход (A) может указывать на необходимость дополнительных источников дохода.
2. Отслеживание расходов:
Если вы не отслеживаете расходы (A), это может привести к финансовому невежеству и ухудшить ваше финансовое положение настолько, что придётся принимать экстренные меры.
3. Сбережения:
Отсутствие сбережений (A) сигнализирует о риске финансовой несостоятельности в экстренных ситуациях.
4. Долги:
Наличие значительных долгов (C, D) указывает на необходимость составления плана по их погашению.
5. Финансовые цели:
Неопределённые цели (A) могут ограничить ваше финансовое развитие и мотивацию.
Запишите свои выводы:
____________________________________________________________________________________________
Для ориентира оцените свою удовлетворённость финансами по шкале от 1 до 10 баллов:
____________________________________________________________________________________________
Если вы увидели несколько проблемных областей, полезно обратиться к финансовому консультанту для более глубокого анализа и рекомендаций, но после прочтения этой книги. Наверняка вопросов станет меньше, и к специалисту вы придёте с конкретизированной проблемой, что сэкономит ваше время и деньги.
2. Ваша цель
Нам понадобится также цель, или «точка Б». Постарайтесь, как прожектором, осветить себе путь на такой отрезок жизни, на какой получится.
Советую написать послание себе будущему. И в этом будущем поздравить себя с тем, что у вас уже всё получилось! Для этого используйте технологию «фрирайтинг»: напишите всё, что придёт в голову о том, какой вы хотели бы увидеть свою цель, то есть точку «Б».
Чтобы вам было легче, используйте список из 5 основных проблем, решив которые человек перестаёт беспокоиться за финансовое будущее. По желанию вы можете использовать его в качестве пунктов плана своего послания. Или опереться на один из пунктов, построив текст вокруг него.
5 основных проблем, решив которые человек перестаёт беспокоиться за своё финансовое будущее:
1. Личный бюджет и управление расходами. Как эффективно планировать и контролировать расходы, чтобы избежать долгосрочных долгов.
2. Инвестирование и прирост капитала. Стратегии инвестирования, в том числе выбор активов и риски, связанные с вложениями.
3. Забота о своем будущем и будущем своих детей. Пенсионные и детские накопления и сбережения. Как правильно откладывать и выбирать инструменты для долгосрочных накоплений.
4. Кредитование и управление долгами. Как правильно использовать кредиты, минимизировать долговую нагрузку и улучшать кредитный рейтинг.
5. Финансовая грамотность и финансовая стратегия. Образование в области финансов для принятия обоснованных решений по управлению личными финансами. Учёт личных предпочтений, возможностей и текущей ситуации.
Напишите послание сначала на черновике. Затем отложите его на 2–3 дня, совсем забудьте о нём. Вернувшись, отредактируйте на втором черновике и снова отложите на 2–3 дня. Третий, отредактированный вариант запишите сюда. Предварительно расставьте результаты в порядке приоритета для себя сегодняшнего, где на первом месте – самая главная цель.
Ваше поздравление – послание себе будущему:
____________________________________________________________________________________________
____________________________________________________________________________________________
____________________________________________________________________________________________
____________________________________________________________________________________________
____________________________________________________________________________________________
____________________________________________________________________________________________
____________________________________________________________________________________________
____________________________________________________________________________________________
____________________________________________________________________________________________
3. Зачем нужны деньги?
Расходы
Каждый из нас прекрасно представляет, зачем нужны деньги, и подсказки нам здесь вроде бы не нужны.
Так происходит до тех пор, пока мы не решаемся улучшить своё финансовое положение. В этот момент возникает главный вопрос: с чего начать? Вот об этом и поговорим.
Для начала давайте посмотрим, какие статьи расходов у вас уже есть, а затем поймём, какие вложения вам ещё понадобятся.
Опираясь на эти данные, чуть позже вы сможете разобраться, какие и сколько источников доходов вам нужны.
Итак, что есть у каждого человека?
1. Текущие расходы, которые мы оплачиваем из своего кошелька каждый день.
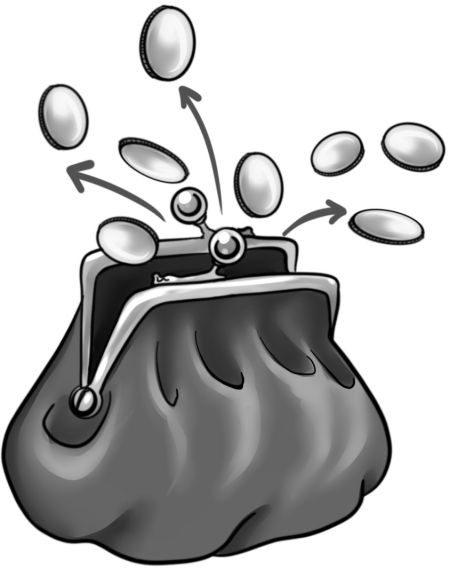
Статья регулярных расходов «Кошелёк»
Давайте так их и назовём – статья регулярных расходов «Кошелёк». Сюда относятся все расходы, которые вы несёте в течение месяца на содержание себя и своей семьи: еда, транспорт, коммунальные платежи, одежда, предметы, оплата детских садиков, школ и секций, спорт, лечение, арендные или кредитные платежи, деньги на отдых вечером, в конце недели или в отпуске и абсолютно все затраты, о которых вы знаете, что они будут обязательно. Вы заранее можете их просчитать.
Плюс всегда есть незапланированные расходы: пригласили на день рождения, снова неожиданно наступил Новый год (23 Февраля, 8 Марта), и хочется купить подарки близким, надо поменять резину с зимы на лето или наоборот, в школе или детском саду надо сдать деньги, кому-то в семье срочно захотелось «вкусняшку» и т. д.
Сколько денег вам необходимо в месяц с учётом всех имеющихся затрат? Если затрудняетесь ответить, загляните в приложения банков – многие из них подсчитывают наши расходы, иногда даже разбивая по сферам. Это удобно, наглядно, получение данных не требует времени.
Итак, каков минимально необходимый размер вашего «Кошелька»? Здесь не нужно закладывать все хотелки, потому что сумма сразу может улететь в космос.
Однако эмоциональные траты – те, что поднимают настроение и помогают работать лучше – учесть необходимо. Да, домашний кофе дешевле, а сэкономленные деньги можно вложить. Но чашка кофе из любимой кофейни – это, может быть, не пустая трата, а заряд энергии и продуктивность на весь день. Такие покупки тоже заложите в «Кошелёк».
Нам нужна реальность, поэтому посчитайте свой реальный бюджет на 1 месяц. Вы всё равно где-то интуитивно знаете эту сумму.
Лучше, если вы вычислите ежемесячные затраты за 3–4 месяца, выведете среднее значение и запишете его:
____________________________________________________________________________________________
Есть, вы молодец!
2. Деньги нам понадобятся и на совсем непредвиденные расходы, которые заранее просчитать не получится никак. Это будет статья непредвиденных расходов «Подушка безопасности». Что мы знаем о ней?

Статья непредвиденных расходов «Подушка безопасности»
Финансовая подушка безопасности – штука, которая нужна иногда даже больше, чем обычная подушка. Без обычной подушки спать можно, и многие даже любят, а вот без финансовой сон уже не может быть столь спокойным.
Финансовая подушка безопасности – это накопления, которые позволят вам встать на ноги в случае непредвиденных обстоятельств: потери работы, проблем со здоровьем, других неожиданных расходов, всегда возникающих крайне некстати.
Именно такие расходы чаще всего являются прямой дорогой в долговую яму, ведь на максимально невыгодных для себя условиях люди чаще берут кредиты не от блажи, а именно по внезапно возникшей необходимости.
Подушка безопасности нужна не только для того, чтобы пережить неожиданно возникшую жесть. С ней у человека больше возможностей и для совершения желаемого планового манёвра. Например, зная, что есть резерв, можно смелее принимать решения о смене работы или запуске собственного бизнеса.
Размер финансовой подушки безопасности вы определяете сами. Обычно советуют, чтобы он был равен размеру ваших привычных трат за период от 3 до 6 месяцев.
Важно. Деньги из подушки мы не тратим просто так. Лучше положить их на накопительный счёт и забыть про них.
Запишите удобный для вас размер финансовой подушки безопасности:
____________________________________________________________________________________________
«Кошелёк» и «Подушка безопасности» – это расходы, которые вы в любом случае несёте. Если деньги на эти расходы есть, вы удерживаетесь на плаву. Если нет, то берёте кредит или просите в долг, а затем довольно быстро попадаете в долговую яму, из которой выбраться можно, но очень сложно.
Вместе «Кошелёк» и «Подушку безопасности» можно назвать будничные или тактические деньги. Это ваш обязательный капитал, то, что вам необходимо ежемесячно.
И всё? Больше вам ничего не нужно? Ну, конечно же, нет, скажете вы. Ведь в прошлой главе вы наверняка заказали новый уровень жизни, которого у вас ещё не было. Значит, вам понадобятся новые ресурсы, не задействованные в текущих расходах.
3. И первые средства, которые вам будут нужны, если вы решились сделать шаг в новый уровень жизни, – это деньги на обучение. Я назвала их статья вложений в будущее процветание «Кувшин».

Статья вложений в будущее процветание «Кувшин»
Почему «Кувшин»? Помните сказку «Лиса и журавль»? Лиса обманула журавля, а он ей отплатил тем же – накормил окрошкой из кувшина, до которой она не дотянулась.
Знания – они не для всех. Наполняя сосуд своих знаний, вы получаете исключительный ресурс, который сможете использовать в нужное время в нужном месте.
Обучаясь, вы получаете сливки темы. Самостоятельно на добывание знаний вы потратите годы, а вот найдёте ли то, что необходимо, – не факт. Сейчас я имею в виду в первую очередь обучение финансовой грамотности и финансовой стратегии. Однако обучение необходимо в абсолютно любой сфере жизни, значит, нужна соответствующая статья и в бюджете.
Какую сумму отложить на собственное образование? Вопрос индивидуальный. Если вы и так учитесь всю жизнь, вы сами знаете на него ответ. Если же вы никогда не получали дополнительное образование, просто запланируйте сделать это в ближайшее время. Даже если вы посетите недорогой курс или семинар – это уже будет шаг вперёд.
Количество денег на обучение зависит от вашего жизненного этапа. Почему ещё мне нравится сравнение с кувшином – это некая аллегория, напоминающая, что знаниями можно «наполниться» и даже «переполниться». В этом случае новое «положить» будет просто некуда до тех пор, пока вы не распорядитесь уже имеющимися знаниями и не научитесь отдавать их. Тогда статья вложений «Кувшин» некоторое время вам может вообще не понадобиться.
И напротив, вы можете испытывать такой голод по новым знаниям, что эта статья вложений станет для вас на некоторое время приоритетной.
Исходя из своего опыта и текущей жизненной ситуации, запишите сумму вложений в будущее процветание «Кувшин» на текущий год:
____________________________________________________________________________________________
4. Наконец, пришла пора поговорить ещё об одной статье вложений в будущее процветание, которую я назвала «Сундук».

Статья вложений в будущее процветание «Сундук»
Это тот самый стартовый капитал, свободные деньги, которые вы можете использовать для роста благосостояния.
Естественно, любые финансовые вложения подразумевают, что вы сначала берёте свободные деньги, вкладываете их в тот или иной проект, бизнес или актив и лишь затем получаете новый доход. Поэтому «Сундук» нам необходим.
Однако есть одно приятное обстоятельство, о котором начинающие изучать финансовые инструменты задумываются редко, и зря. На начальном этапе обучения свободные средства практически не требуются, потому что учиться можно и нужно на символических суммах. Да, вы не заработаете за период обучения миллионы, зато поймёте как всё работает, и убедитесь, что безопасностью вложений можно управлять.
Дело в том, что рынок цикличен, на нём обязательно происходят взлёты и падения. Только отследив на собственных действиях и нередко ошибках его ход, можно накопить уверенность, минимизировать ошибки и добиться стабильного результата. На это может потребоваться от года до трёх лет, не меньше.
Поэтому нет никакого смысла ждать, когда у вас появятся свободные деньги или, говоря нашим языком, «Сундук».
Создавать стартовый капитал и обучаться надо параллельно.
Ждать свободных денег и не прилагать усилия для обучения – верный способ очень быстро потерять накопления, когда они у вас, наконец, появятся.
Сколько свободных денег необходимо, чтобы начать изучать финансовые инструменты? Вы удивитесь – иногда достаточно и тысячи рублей.
Сколько денег необходимо, чтобы начать получать прибыль, существенно превышающую ваши текущие доходы? Как вы понимаете, здесь нет никаких ограничений. И, если все остальные статьи расходов у вас заполнены, «Сундук» ждёт вложений в ваше процветание.
Запишите сумму вложений в будущее процветание «Сундук» на текущий календарный год:
____________________________________________________________________________________________
____________________________________________________________________________________________
«Кувшин» и «Сундук» – это вложения, благодаря которым вы можете достичь нового качества жизни. Если деньги на эти расходы есть, вы имеете возможность укреплять финансовое положение. Если денег на них нет, максимум, что вам светит, – это поддержание имеющегося уровня жизни. И то лишь в том случае, если ваша «Подушка безопасности» способна покрывать новые расходы, которые обязательно будут.
Вместе «Кувшин» и «Сундук» можно назвать праздничные или стратегические деньги.
Праздничные деньги – это вложения в образование себя и детей, а также те средства, которые позволят вам достичь лучшего финансового положения в будущем через создание бизнеса, трейдинг, инвестиции или любым иным способом, который вы выберете. С ними жизнь станет легче, интереснее, насыщеннее. Используйте любое слово, которое отражает ваши пожелания к будущему
____________________________________________________________________________________________.
Уточню на всякий случай: «праздник» – это не вечеринка, подарки или путешествия, это вложения в качественное улучшение уровня жизни, как собственного, так и своей семьи.
Получается, что нам нужно наполнить 4 кубышки, из которых мы без проблем и с удовольствием сможем покрывать все необходимые расходы, а также вкладывать деньги туда, куда посчитаем нужным.
При этом «Кошелёк» необходимо пополнять ежемесячно.
«Подушку безопасности» – один раз и далее восполнять её по мере возникновения непредвиденных расходов.
«Кувшин» – регулярно, потому что образование необходимо не только для улучшения финансового положения и достижения профессиональных целей. Постоянный личностный рост обеспечивает самореализацию и психологическое здоровье.
«Сундук» – регулярно, потому что именно эти деньги при определённом старании с вашей стороны обеспечат финансовую стабильность и желаемый уровень дохода.
Конечно, хочется быстрее понять, где же взять деньги, чтобы своевременно пополнять кубышки. Поговорим об этом в следующей главе.
Bepul matn qismi tugad.