
Kitobni o'qish: «Движение F.I.R.E. или как менеджеру стать богатым, свободным и жить только на пассивные доходы»
Наиль Забиров
Движение F.I.R.E. или как менеджеру стать богатым, свободным и жить только на пассивные доходы / Наиль Забиров. –
⁂

Введение
Миллионы менеджеров, в том числе и высокооплачиваемые, убеждены в том, что им придется «пахать на дядю» всю жизнь и работать до самой пенсии, т. е. до 60–65 лет, а то и дольше. А потом жить на одну микроскопическую государственную пенсию. Мне бы очень хотелось переубедить их в этом. Любой (любой!) менеджер, если он получает достойную зарплату, может реально разбогатеть, досрочно уйти с ненавистной работы и жить припеваючи на получаемые пассивные доходы.
Эта книга про то, какие действия следует предпринять наемному менеджеру среднего или высшего звена, а также владельцу небольшой или средней компании для того, чтобы создать себе богатство или капитал. Это богатство будет генерировать пассивные доходы, которые позволят ему уйти досрочно с работы «на пенсию», например, в 40 лет. Ежемесячно получаемые пассивные доходы дадут возможность бывшему менеджеру заниматься только теми вещами, которые его радуют и доставляют ему удовольствие: много спать и вкусно есть, путешествовать, плыть на яхте по морю, отдыхать и жить в любой точке мира, больше времени уделять воспитанию своих детей, любоваться природой, заниматься любимым хобби, читать любимые книги, смотреть любимые фильмы, что-нибудь творить, научиться классно рисовать, танцевать или петь, обучать и консультировать людей, что-то создавать новое, готовить вкусные фирменные блюда, заниматься благотворительностью, отдавать свою душу любимой работе, радоваться жизни и …просто бездельничать. А, главное, не ходить каждый день на работу и не получать выговоры и нагоняи от вышестоящего начальства. Это называется: приобрести финансовую и личную свободу.
Последние 10–15 лет в США набирает обороты движение под названием «F.I.R.E.» (Financial Independence/ Retire Early), что буквально переводится как «финансовая независимость и ранняя пенсия». Это движение уже охватило десятки и сотни тысяч простых американцев, которым надоело батрачить «на дядю», и которые мечтают уволиться со своей осточертевшей работы и жить в свое удовольствие, ни в чем себе не отказывая. Эти люди поняли, что для того, чтобы позволить себе досрочно выйти на пенсию, им необходимо создать активы на сумму примерно в 1 миллион долларов, т. е. стать $-миллионерами.
Старая американская мечта: «Заработать миллион долларов» у них превратилась в новую: «Создать активы стоимостью в 1 миллион долларов и уйти досрочно на пенсию в 40 лет».
И, надо сказать, что целому ряду американцев это уже удалось сделать. Кто-то ушел с работы в 30 лет, кто-то в 40, кто-то в 45. Но все эти люди обладали следующими качествами:
• страстно этого хотели;
• были хорошими специалистами или менеджерами и много зарабатывали;
• были достаточно экономными;
• готовы были во имя исполнения своей мечты на протяжении 10–12 лет во многом себе отказывать;
• на протяжении 10–12 лет старались не приобретать в собственность жилье, мебель, бытовую технику, автомобили и другие дорогостоящие вещи, а предпочитали все это брать в аренду;
• после досрочного выхода на пенсию готовы были для жизни использовать только пассивные доходы, генерируемые активами, не трогая при этом сами инвестиции.
Основатель движения FIRE Пит Адени, который ведет блог “Mr.Money Mustache”, сам давно уже отправил себя на пенсию.
Опрос россиян показал, что очень многие из них тоже с удовольствием ушли бы досрочно на пенсию, если бы у них появилась такая возможность. А для этого им необходимы пассивные доходы, т. е. доходы, которые они получали бы автоматически, не работая. И этих пассивных доходов им должно хватать на все: на приобретение продуктов питания, оплату коммунальных платежей, учебу, детей, путешествия, развлечения, покупки и т. д. Так, 10 % россиян мечтают оставить работу до 35 лет, 18 % – после 40, а 21 % – после 45 лет. И только 17 % готовы работать до официального срока выхода на пенсию. Это значит, что половина населения страны мечтает выйти на пенсию до 45 лет! Но не знает как! Этим людям, по сути, и предназначена эта книга.
Срок выхода на пенсию в России, да и во всех странах мира, все отодвигается и отодвигается, а покупательная способность государственной пенсии все падает и падает. Теперь российские мужчины уже выходят на пенсию в 65, а женщины – в 60 лет. На Западе еще позже – в 67–70 лет. Думаю, молодые люди, которым сейчас 20–25 лет, выйдут на пенсию не раньше 70–75 лет, а покупательная способность государственной пенсии будет раза в четыре – пять меньше сегодняшней. Если, конечно, она вообще будет. Так что те люди, которые доживут до пенсионного возраста, могут считать себя счастливчиками. Ведь они будут получать пассивный доход, хоть и очень маленький, в виде государственной пенсии! Сегодня пенсии так малы (200–300 $), что рассчитывать на хорошую жизнь пенсионерам не приходится. В будущем будет еще хуже. Это говорит о том, что все мы, работая и делая немалые отчисления в пенсионный фонд, готовим себя к нищей старости.
Что такое государственная пенсия? Это, по сути, пассивный доход. Но для его получения вам придется всю жизнь проработать по найму или владеть и управлять собственной компанией, ну и заплатить огромное количество налогов в пенсионный фонд! Оказывается, даже если вы получаете всего 30 тысяч рублей в месяц, вам придется за 40 лет заплатить свыше 6 миллионов рублей налогов! А пенсия ваша при этом составит менее 10 тысяч рублей в месяц! Если же ваша «белая» зарплата составляет, скажем, 300 тысяч рублей в месяц, то вы заплатите за 40 лет свыше 60 миллионов рублей налогов, т. е. около 800 тысяч долларов ради получения пенсии в 200 $ в месяц! Вам не кажется, что это грабеж?
Но ведь практически любой человек уже сегодня может создать такие активы, которые будут ему приносить пассивные доходы, превышающие государственную пенсию в несколько раз! И ему совсем не обязательно при этом работать до преклонного возраста во имя получения такой смешной пенсии! Не проще ли уже сегодня задуматься о получении пассивных доходов, которые в 3–5–10–100 раз будут выше вашей будущей пенсии?
Я, например, уже пенсионер, но моей государственной пенсии (13 500 рублей) мне и моей семье хватает ровно на 1 день жизни. Оставшиеся 29–30 дней месяца мы живем на пассивные доходы, которые я получаю от своих инвестиций. Мне всего за 12 лет «с нуля» удалось создать капитал стоимостью в несколько миллионов долларов. Без каких-либо незаконных приватизаций, рейдерских захватов и «полезных связей». Сегодня мои активы приносят мне пассивные доходы, которые позволяют мне и моей семье жить в свое удовольствие, не ходя на работу. Я – $-миллионер, – и со всей ответственностью заявляю, что $-миллионером быть хорошо. Почему? Узнаете из этой книги. Когда-то я был обычным научным сотрудником, который сильно разозлился на свою нищету и кардинально изменил свою жизнь, занявшись бизнесами и инвестициями.
Мне удалось не только самому создать активы стоимостью в 1 миллион долларов, но и помочь это сделать своим ученикам. Многие из них ушли досрочно с работы и живут сейчас припеваючи на получаемые пассивные доходы, которые им генерируют грамотно сделанные инвестиции. Они занимаются только теми вещами, которые им доставляет удовольствие делать. Те из учеников – $-миллионеров, – которые еще не вышли на пенсию, решили заработать еще пару-тройку новых $-миллионов. Еще целый ряд моих учеников активно работают над тем, чтобы войти в клуб $-миллионеров и отправить себя досрочно на пенсию (в 40–45 лет). А у вас, случайно, нет такой цели? Впрочем, если читаете эту книгу, значит, есть.
В данной книге я постараюсь поделиться с вами мыслями, как создать такие активы, которые постоянно будут расти в цене и приносить ежемесячные пассивные доходы. Самое главное: вам для получения таких доходов не нужно будет работать!
Участники движения FIRE пришли к выводу, что для того, чтобы досрочно отправить себя на пенсию, надо создать активы стоимостью в 350 – 500 тысяч $ на каждого члена семьи. Причем это должны быть настоящие активы, приносящие пассивные доходы, а не «псевдоактивы», отнимающие деньги.
Эта книга предназначена для тех, суммарные ежемесячные доходы которых превышают 50 тысяч рублей в месяц. Если же доходы у человека ниже этой цифры, то, прочитав эту книгу, он, скорее всего, не станет S-миллионером, но все же сможет приобрести такие активы, которые будут в старости генерировать ему пассивные доходы, превосходящие его пенсию в несколько раз.
Из этой книги вы узнаете, как за достаточно короткий срок (10–12 лет) создать такие активы, которые в дальнейшем будут вас кормить, поить, оплачивать житье-бытье, развлечения, путешествия, отдых… Вы и ваша семья будете наслаждаться жизнью, не думая о том, где взять деньги на жизнь. Но для этого вам надо будет сначала активно поработать 10–12 лет, научиться больше зарабатывать, экономить, а сэкономленные деньги грамотно инвестировать. И только после этого созданные вами активы начнут работать на вас. Как говорят студенты, сначала работаешь на зачетку (2–3 года), а потом она работает на тебя (оставшиеся годы обучения). Кстати, $-миллионеры живут в среднем на 10–12 лет дольше обычных людей. Так что потраченные годы на создание богатства позволят вам создать не только машину по зарабатыванию пассивных доходов, но и позволят вам качественно прожить дополнительные годы жизни. Для человека важнее даже не сколько он проживет, а как!
Берите пример со знаменитых спортсменов и артистов, которые 10–15 лет «вкалывают», отказывая себе во многом, а потом живут на заработанные миллионы в свое удовольствие. Правда, к сожалению, далеко не всем из них удается сохранить свои капиталы и здоровье до конца жизни из-за чрезмерных трат, не совсем грамотного их инвестирования и нездорового образа жизни.
Я не гарантирую, что все вы станете $-миллионерами, но могу точно гарантировать то, что все, кто воспользуется советами моей книги, обязательно создадут себе активы, которые будут генерировать инвесторам пассивные доходы, намного превышающие государственную пенсию. Эти пассивные доходы позволят читателям досрочно уйти с работы (в 40–45 лет), если вы – наемный менеджер с неплохой зарплатой. Если же вы – бизнесмен, то они освободят вас от оперативного управления собственным бизнесом. И при этом вас совершенно не будет интересовать официальный возраст выхода на пенсию, размер государственной пенсии и даже фамилия президента. Вы досрочно приобретете финансовую и личную свободу, перестанете нервничать, ходить каждый день на работу, будете при этом радоваться жизни, а, главное, станете счастливым человеком! А разве это – не главная цель для каждого человека?
Глава 1.
Кому конкретно предназначена эта книга?
Данная книга предназначена для собственников малого и среднего бизнеса (их насчитывается в России около 10 миллионов человек), а также менеджеров всех мастей (более 5 миллионов человек), в том числе для топ-менеджеров (250 тысяч человек). Большинство из них мечтают так изменить свою жизнь, чтобы вместо зарплаты получать пассивные доходы и досрочно уволиться с работы. Ниже приведены некоторые типажи менеджеров и высших руководителей, которые, однозначно, извлекут выгоду для себя из этой книги. Этими персонажами, естественно, круг потенциальных читателей не ограничивается. Вообще, эта книга предназначена для всех тех, кто хотел бы реально разбогатеть, досрочно уволиться с работы, получать пассивные доходы и жить на них в свое удовольствие. Хотите ли вы кардинальным образом изменить свою жизнь? Хотите ли вы наслаждаться жизнью, а не проклинать ее? Хотите ли вы посвятить свою жизнь занятиям, которые вам доставляют удовольствие и радость, или будете работать «на дядю» и его благополучие? Не пора ли вам покончить с вашим трудовым рабством? Выбирайте: или вы работаете ради получения денег, или деньги работают на вас! Или вы имеете бизнес, или он имеет вас! Вам выбирать.
Типаж 1. Вам недавно исполнилось 40 лет. У вас хорошая семья: жена и двое детей. Вы работаете в крупной государственной компании на должности директора департамента. У вас хорошая зарплата, регулярные премии, но ненормированный рабочий день. Казалось бы, жизнь удалась, но она вас уже давно не радует. Вы устали от своей работы, от той ответственности, которая на вас лежит, от необходимости быть на работе в 8 утра, от частых командировок, от ежедневных заседаний, от все возрастающих требований вышестоящего начальства… Поскольку у вас ненормированный рабочий день, вы вынуждены работать и по субботам, а иногда и по воскресеньям. Когда вы встаете, дети еще спят, а когда возвращаетесь с работы – они уже спят. У вас нет ни времени, ни сил с ними поиграть, куда-нибудь с ними сходить, рассказать им сказку… Жена недовольна тем, что вас никогда нет дома, и что все домашние дела ей приходится делать одной. Вы с ней в последнее время часто ссоритесь и все больше отдаляетесь друг от друга. Вас ничего не радует, даже секс. Вы чувствуете себя, как выжатый лимон, загнанная лошадь и просто валитесь с ног от усталости и повседневных проблем, а, главное, от безысходности. Вы ощущаете себя роботом, лишенным какой-либо воли. Вам, конечно, завидуют, а все окружающие и подчиненные сотрудники одолевают вас разного рода просьбами.
Для всех своих сотрудников вы – строгий, но справедливый папа, который их должен пожалеть, похвалить, наградить, повысить, подбодрить… Вы очень много делаете для своих сотрудников, компании, семьи, но вам никто не говорит «спасибо», никто вас не хвалит и не восхищается вашими талантами и умениями. Ни на работе, ни дома. А этого вам так не хватает! Ведь вы в душе остались тем же ранимым мальчиком, что и в 10 лет, жаждущим похвалы. У вас остались все те же игрушки: машинки, самолетики, кораблики, домики… Просто ваши игрушки стали гораздо крупнее и дороже. И для их покупки требуется значительно больше денег.
У вас ни на что не хватает времени. Те высокие доходы, которые вы получаете, вы помещаете на банковский счет или тратите на приобретение и обновление «атрибутов успеха», а также на отдых за границей (1–2 раза в год). Вы живете в коттедже, расположенном в коттеджном поселке, и вам приходится тратить не менее 2-х часов в день только на дорогу. Вам помогают в хозяйстве няня, повариха и уборщица, на зарплаты которым уходят приличные деньги. Вы много работаете и много зарабатываете, но у вас все равно немного накоплений и совсем нет каких-либо активов, которые приносили бы вам дополнительные доходы. Много денег вы тратите на приобретение «атрибутов успеха». Дети учатся в элитных школах, жена постоянно меняет свои наряды. Вы для всех них добытчик, у которого всегда должны быть деньги. У вас есть опционы и пакеты акций компании, в которой вы работаете, но по ним выплачивают совсем небольшие дивиденды. Для приобретения настоящих активов, которые вас кормили бы в старости, у вас нет ни времени, ни денег. Многие крупные вещи вам приходится приобретать на заемные средства, используя ипотечные, автомобильные и потребительские кредиты. Вы очень боитесь потерять работу, а с нею и возможность выплачивать кредиты и поддерживать высокий уровень жизни.
Типаж 2. Вы – главный редактор или его заместитель в издательстве. Вы работаете с утра до вечера, 12 часов в день, включая и выходные дни. Работы много, собственники издательства требуют от вас результата, который бы выражался в высоких прибылях. Издательский бизнес не очень-то и прибыльный, поскольку люди в последнее время совсем перестали читать книги и предпочитают проводить много времени в Интернете. Конкуренция на рынке высокая, сотрудники ленивые и ненадежные и многие вещи вам приходится делать самому. Вы уже забыли, когда последний раз отдыхали, когда читали интересную книгу, когда выезжали с детьми в лес или на отдых… Вы чувствуете себя механическим роботом, который живет по часам и минутам, делает то, что ему положено делать по работе. Вы совсем не ощущаете радости жизни. Нет красок жизни, нет взрыва эмоций, нет тех глупостей, которые вы совершали в молодости. У вас стандартный маршрут: дом – детский сад – школа – работа – магазин – детский сад – школа – дом. И так изо дня в день, из месяца в месяц.
На ваше место претендует, как минимум, 5 человек. И вы знаете, что как только вы станете работать менее интенсивно и менее эффективно, то сразу же потеряете свою должность, а вместе с ней и относительно высокие доходы. Квартира куплена в ипотеку, для покупки автомобиля вами использован автокредит. А еще у вас есть 3 кредитных карты… Вы скачете как заяц в поисках денег для очередного платежа по кредиту. Психика на пределе и вы боитесь сорваться. Постоянный страх и беспокойство за себя, за детей, за мужа/жену никогда не покидают вас. У вас нет совершенно времени и сил для того, чтобы сесть и подумать о своей жизни, о надвигающейся пенсии, о накоплениях и инвестициях.
Типаж 3. Вы – директор по персоналу в средней компании. У вас в компании высокая текучесть. Вам постоянно приходится искать новых сотрудников и обучать их. Но молодежь, ничего не умея делать, сразу требует высокую зарплату и при этом все равно не хочет работать. Молодые девушки заняты на работе поиском женихов и при первой возможности уходят в декрет. Молодые ребята вообще больше полугода не задерживаются на работе. Они находятся в постоянном поиске более высокооплачиваемой работы. Вышестоящее руководство недовольно вашей работой, поскольку считает, что это вы виноваты в высокой текучести персонала. Вы недовольны собой, своей работой, но не можете уйти с работы, поскольку не создали никаких активов. Вы «по уши» в кредитах, поскольку вы не умеете копить деньги, а потому для покупки крупных вещей вам приходится обращаться к помощи банков. Вы прекрасно понимаете, что если будете продолжать так же жить, то вам придется работать до самой пенсии, а потом нищенствовать на одну государственную пенсию. Вы хотели бы изменить свою жизнь, но не знаете, как это сделать.
Типаж 4. Вы – финансовый директор или главный бухгалтер крупной организации. Вы получаете стабильную и высокую зарплату. Вы много тратите на свою семью, но понимаете, что для того, чтобы жить достойно на старости, необходимо создавать активы. Вы считаете, что прекрасно разбираетесь в финансах, поэтому умеете откладывать часть заработанных доходов и «припарковываете» их на депозитные банковские счета или приобретаете акции своего предприятия и другие ценные бумаги. Они вам приносят немного пассивных доходов, но вы совсем не принимаете во внимание реальную инфляцию. Вы убеждены, что эти «псевдоактивы» вам позволят комфортно жить на пенсии, до самой смерти. Но это совсем не так, поскольку ваше богатство «временное».
Типаж 5. Вы – владелец собственной небольшой компании. Она занимается несколькими видами деятельности. У компании имеется много банковских кредитов, которые приходится обслуживать. Все активы компании заложены в банке. Все оборудование и техника куплены в лизинг. Вы постоянно реинвестируете получаемые прибыли в развитие компании и создание новых направлений. В случае убыточной деятельности вашего предприятия и невозможности обслуживать кредиты компания может обанкротиться и лишиться всех своих активов. Вы держите в своих руках все бразды правления. Вам ни в коем случае нельзя болеть или надолго уезжать в отпуск, поскольку это может привести к потере бизнеса. Вы заняты своим бизнесом 7 дней в неделю и у вас совсем нет времени заниматься женой и детьми. Вы смертельно устали, но не представляете, как хотя бы частично освободиться от своего бизнеса и начать жить полноценной жизнью. Все ваши деньги крутятся в бизнесе, и вы не имеете возможности хотя бы часть из них выдернуть из него и грамотно инвестировать. Как ни странно, вы мало чего смыслите в инвестициях, поскольку у вас совершенно нет времени заняться серьезно изучением этого вопроса.
Если вы хоть чем-то похожи на этих людей, то эта книга – для вас! Она позволит вам поменять мышление и совершенно иначе подойти к своей работе и к созданию активов, которые вам генерировали бы пассивные доходы. Ведь наличие именно пассивных доходов позволит вам уйти досрочно с работы и начать жить полноценной жизнью! Жизнь – это не только работа, но и семья, развлечения, путешествия, творчество, общение с друзьями и много еще чего другого. Ведь для каждого человека конечная цель – это счастливая жизнь. А время так быстро летит. Не успеешь оглянуться, а уже впереди маячит пенсионный возраст. Несмотря на все старания властей максимально его отдалить.
Я по своей природе гедонист (прошу не путать с эгоистом) и всегда следовал принципу, что «Жизнь – это движение от удовольствия к удовольствию». И следование этому принципу мне позволяло всегда жить так, как мне хочется и нравится. Я за свою жизнь много где «наследил»: занимался: научной деятельностью, стал профессором химии, преподавал в университете, создавал собственные бизнесы, являюсь инвестором, $-миллионером, консультирую начинающих бизнесменов, пишу книги, рисую картины, сочиняю песни…
И я понял, что много чего знаю и умею в области финансов и инвестиций. Оказывается, многие люди хотят жить иначе, мечтают приобрести финансовую и личную свободу, но не знают, как это сделать. Когда-то я, как и многие из вас, мечтал стать богатым, уйти досрочно с работы и жить в свое удовольствие на получаемые пассивные доходы.
Сейчас для меня наступило время, когда надо отдавать долги обществу. Ведь я могу помочь многим людям кардинально изменить свою жизнь, подсказать им, как создать капитал, как получать пассивные доходы и досрочно уволиться с работы. Если это сделал я и многие из моих учеников, то это по плечу и многим из вас. Поскольку вы – менеджеры и руководители, то у вас, естественно, имеются лидерские качества, думающие мозги, а, главное, мечты и желания. Для достижения ваших целей и мечтаний просто не хватает хорошего пошагового алгоритма действий. В моей книге вы его найдете.
Я раньше удивлялся тому, что многие из известных артистов, актеров, бизнесменов и инвесторов работают до глубокой старости. Мне казалось, что они работают ради денег. Оказывается, вовсе нет. Просто им хочется приносить пользу обществу, делиться с людьми собственным опытом, помогать им преуспевать в жизни. Ведь они же добились успеха! Почему бы не подсказать и другим людям, как это сделать?
Сегодня в России наблюдается самое несправедливое в мире распределение богатства между людьми. Оказывается, около 10 % самых обеспеченных россиян владеют 83 % от всего личного благосостояния страны. В США этот показатель составляет 76 %, а в Китае – 60 %. Стало быть, чтобы попасть в эти заветные 10 % нужно всего-то стать лучшим из 10 человек. Вполне себе достижимая задача.
Я для себя понял, что для того, чтобы приобрести финансовую и личную свободу, необходимо уметь хорошо делать следующие 5 вещей: хорошо зарабатывать, уметь экономить, создавать накопления, грамотно инвестировать накопленные средства и, наконец, заставить свои активы работать на вас и приносить пассивные доходы.
В своей книге я хотел бы поделиться с вами приобретенным опытом и знаниями. Я убежден, что если вы воспользуетесь предложенными в книге советами, то непременно создадите активы стоимостью в миллион долларов, на худой конец, в полмиллиона или четверть-миллиона долларов. Даже если вы сможете создать активы всего в 100 тысяч долларов, то и это будет очень даже неплохо. Эти активы будут приносить вам пассивные доходы (вам не нужно будет работать для их получения). Получаемые доходы позволят вам досрочно (лет в 40–45) уйти со своей работы и жить в свое удовольствие. Как вам такая перспектива?
Если вы будете следовать рекомендациям, приведенным в настоящей книге, то уже через 10–12 лет создадите себе такую жизнь, о которой даже и не мечтали. У вас уйдут страхи, появится спокойствие и безмятежность, и вы, а не ваш работодатель и кредиторы, будете контролировать свою жизнь. У вас появится полная уверенность в том, что вы проживете счастливую жизнь и оставите реальное наследство своим детям и внукам. А после того, как вы соединитесь с вечностью, они будут с теплотой и уважением вас вспоминать.
Постарайтесь ненадолго отвлечься от своей работы, поудобнее устроиться в кресле или за столом, положить рядом с книгой лист бумаги, ручку, маркер и начните неторопливо читать книгу. Маркером выделяйте в книге те места, которые вас заинтересовали, а на листке бумаги записывайте мысли и идеи, которые приходят вам в голову в процессе чтения. И обязательно выполняйте несложные упражнения, которые я даю в книге.
Я совершенно убежден, что после окончания чтения книги, ваше мышление серьезно изменится. Вы совершенно по-другому и более осознанно начнете относиться к своей жизни и будущей пенсии. Я уверен, что вы сильно разозлитесь на себя, как это когда-то сделал я и мои друзья, и начнете более грамотно обращаться со своими деньгами. Вы начнете работать над искоренением «плохих» привычек и развитием «хороших», которые незаметно сделают из вас обеспеченного человека.
Запишите где-нибудь дату начала чтения моей книги. Знайте, что именно в этот день вы начали путь к своему богатству! Поменяйте свое финансовое мышление и воспользуйтесь предложенным мною алгоритмом создания богатства. В тот день, когда вы поймете, что создали активы стоимостью в ту сумму, которую запланировали иметь, вы сможете определить, сколько времени у вас понадобилось для этого. Скорее всего, вы удивитесь, что на это вам потребовалось не так уж и много времени! Ну что, работаем?
Упражнение
1. Попробуйте описать в деталях свою жизнь за последнюю неделю и месяц. Посчитайте, сколько времени у вас ушло отдельно на сон, на работу, на дорогу, на отдых, общение с женой/мужем, общение с детьми, встречи с друзьями и родственниками, развлечения, занятия спортом, просмотр телевизора, зависание в соцсетях, чтение книг, занятия своим хобби. На все ли у вас хватило времени? Довольны ли вы своей жизнью? Ответьте честно.
2. Отдохнули ли вы за выходные? С удовольствием или нет вы идете в понедельник на работу?
3. Что бы вы хотели изменить в своей жизни?
Глава 2.
Чем отличаются наёмные работники от работодателей?
Все, кто читал книги Роберта Кийосаки, знают, что работающие люди обычно создают свои доходы четырьмя основными способами. По его классификации люди делятся на 2 неравные группы: люди с мышлением наемного работника (их большинство, свыше 90 % от всех работающих людей) – квадрант «Р», и люди с мышлением работодателя (предприниматели, владельцы малых, средних и крупных бизнесов, инвесторы) – квадранты «С», «Б» и «И». Всех работающих людей он поместил в так называемый «квадрант денежного потока».
Таблица 1
Классификация людей на основании способа зарабатывания денег

1. Люди, находящиеся в квадранте «Р» – это люди с мышлением наемного работника. Их – большинство – около 90 % от числа работающих людей. Они зарабатывают деньги, устраиваясь на работу по найму, и продавая свое личное время и профессиональные умения работодателю (государству, коммерческой организации или предпринимателю) за деньги (зарплату). В зависимости от квалификации, уровня знаний, навыков и опыта, размера организации и настроения работодателя их зарплата может сильно различаться. Чем ниже квалификация и проще работа, тем меньше зарплата. Чем выше квалификация и выше ответственность, тем больше платят таким людям.
Так, руководители крупных государственных компаний (например, Газпром, Роснефть, Татнефть, Банк ВТБ, Сбербанк, Газпромбанк и др.) могут получать огромные зарплаты (несколько миллионов и десятков миллионов долларов в год), хотя являются не владельцами компаний, а всего лишь наемными менеджерами. Они также являются инвесторами (И), поскольку владеют акциями возглавляемых компаний или имеют опционы на их покупку. Акции возглавляемых ими компаний, как правило, достались им либо бесплатно, либо очень дешево. Но зато многие из этих людей являются родственниками или друзьями высокопоставленных чиновников либо политиков. Менеджеры второго уровня получают уже в десятки раз меньше, но все равно достаточно много: сотни тысяч и миллионы рублей в месяц.
В этом же квадранте оказываются все люди, работающие за зарплату: чиновники, политики, полицейские, военные, учителя, медики, преподаватели школ и вузов, работники искусства, наемные директора, продавцы, банковские работники, водители, менеджеры, маркетологи, кассиры, бухгалтеры, дворники, охранники и еще много кто. Кстати, на сегодня в России насчитывается 2.4 миллиона чиновников, 40 тысяч депутатов разных уровней и 5 миллионов людей в погонах.
Всех этих людей объединяет одно: 2 раза в месяц они получают зарплату по ведомости или в конверте, иногда премии, и им положен обязательный оплачиваемый отпуск. Кроме того, им также положены отпускные, выплаты по больничным листам, а после выхода на пенсию «светит» государственная пенсия (у чиновников, политиков и военных – повыше, у всех остальных совсем маленькая, в районе прожиточного минимума). И еще: получая зарплату, они платят подоходный налог 13 %, а организация за них – социальные налоги в размере 30.5 % от их зарплаты (не верьте нашим политикам, которые обманывают людей, утверждая, что в России самые низкие налоги на зарплату). Эти люди, фактически, платят самые высокие налоги (1/3 часть от заработанного + куча скрытых налогов при приобретении тех или иных товаров и услуг). Как утверждают экономисты, 80–90 % заработанных денег уходит суммарно на оплату налогов.
Большинство людей из квадранта «Р» получает невысокую зарплату и считает, что им за их работу не доплачивают. Если они не найдут способ повысить свои доходы, то у них мало шансов стать $-миллионерами или хотя бы деци-$-миллионерами и досрочно отправить себя на пенсию. Даже то относительное меньшинство топ-менеджеров (250 тысяч человек), получающее высокие зарплаты (свыше 400 тысяч рублей в месяц), из квадранта «Р» так и не становятся $-миллионерами. Эти люди бездумно тратят деньги на всевозможные «атрибуты успеха», доказывая окружающим людям, какие они «крутые» и «богатые». И даже высокой зарплаты им, как правило, не хватает на все приобретения, особенно дорогостоящие.
Вся их жизнь проходит в стрессах, а в кризисные времена они могут все потерять, если вдруг лишатся своего единственного источника дохода (зарплаты). После выхода на пенсию такие люди, не имеющие никаких реальных активов, вынуждены либо продолжать работать, либо жить довольно скромно, аккуратно тратя скудные накопления. Они вынуждены довольствоваться лишь государственной пенсией, да небольшими накоплениями, которые некоторым из них все же удалось создать. Большая часть людей из квадранта «Р», по сути, всю жизнь готовят себя к нищей старости.
Как правило, всю зарплату, какая бы она ни была (даже несколько миллионов рублей в месяц), они тратят на текущие нужды. Для приобретения крупных покупок (жилья, автомобилей, мебели) они вынуждены обращаться к потребительским, автомобильным или ипотечным кредитам.
Они вынуждены работать до пенсионного возраста, и понимают, что после выхода на пенсию, им придется существенно умерить свои аппетиты и жить значительно скромнее.
Схема создания «нищеты» выглядит у них следующим образом.
Схема 1
Создание «нищеты» людьми из квадранта «Р»

Но если наемный сотрудник (менеджер, чиновник, начальник) получает достаточно высокую зарплату, то он запросто может стать богатым человеком или даже $-миллионером. При условии, что будет грамотно обращаться с деньгами. А это позволит ему досрочно уволиться с работы и жить комфортно на те пассивные доходы, которые будут приносить ему сделанные инвестиции.
2. В квадранте «С» находятся предприниматели, владельцы малого бизнеса и люди, работающие сами на себя (практикующие адвокаты, юристы, врачи, консультанты, строители, ремонтники, фрилансеры, самозанятые и др.) Они обменивают свои профессиональные навыки и свое личное время на деньги. Представители этого квадранта мало чем отличаются от людей, работающих по найму, Просто у них нет начальника, и они сами себя нанимают на работу. Некоторые индивидуальные предприниматели и собственники небольших компаний нанимают на работу также других людей и выступают в роли работодателей.
Понятное дело, что пока они здоровы и работоспособны, клиенты платят им за их услуги. Но стоит только этим людям прекратить работать или ослабить контроль над бизнесом, как через достаточно непродолжительное время денежные средства у них заканчиваются. Они платят значительно меньше налогов со своих личных доходов, чем представители группы «Р», поскольку у них существует масса способов «оптимизировать» (снизить) налоги.
Существование микробизнесов с оборотом до 100 миллионов рублей в год и малых бизнесов (от 100 до 400 миллионов рублей) полностью зависит от их владельцев, поскольку без участия собственников бизнесы существовать практически не могут и быстро закрываются. Если таким предпринимателям удается найти хорошего руководителя и поставить его на свое место, то им все же удается еще до наступления пенсионного возраста отойти от оперативного управления и формально досрочно выйти на пенсию. Среди таких людей встречается немало обеспеченных людей, а также настоящих $-миллионеров (см. главу 8).
Некоторым из них удается расширить свои небольшие компании и превратить их в средние или даже крупные, перейдя в квадрант «Б». Но все же, к сожалению, большинство людей из этого квадранта так и остается в статусе мелких предпринимателей. Их бизнесы со временем закрываются, а на старости лет они, как правило, устраиваются на работу по найму, переходя в квадрант «Р». В квадранте «С» находится около 6 % от общего количества работающих людей.
3. В квадранте «Б» располагаются люди, владеющие средним, крупным бизнесом или группой компаний. В этих бизнесах работают наемные работники (людские рычаги), используются заемные средства (деньги других людей), имеется техника и недвижимость, но прибыль достается в основном их собственнику или собственникам, либо идет на развитие бизнеса. Собственник бизнеса, как правило, занимается стратегическими вопросами развития, а оперативное руководство передает наемному исполнительному директору. Собственник контролирует действия наемного директора, выступает в качестве гаранта по кредитам, вдохновляет сотрудников, а многие функции делегирует сотрудникам. Таких людей не более 3 %. Но именно среди них рождается наибольшее количество $-миллионеров.
4. Все успешные люди из трех предыдущих квадрантов при появлении свободных денег стремятся перейти в квадрант «И», желая стать инвесторами. Чаще всего инвесторами становятся владельцы всех форматов бизнеса, наемные руководители крупных организаций, получающие высокие заработные платы, а также наиболее успешные предприниматели.
Инвесторы – это люди, на которых работают их деньги, грамотно вложенные в «правильные активы». Таких людей всего 1 % от общего числа работающих людей, но именно им и членам их семей принадлежит свыше 50 % мирового богатства! В России и вовсе 1 % самых богатых людей принадлежит 70 % всего личного богатства страны! Всем людям, которые хотят досрочно уйти на пенсию, необходимо стать инвесторами, Ведь в этом случае активы будут работать на них, создавая ежемесячные пассивные доходы, и позволяя им жить, не работая, в свое удовольствие.
Схема создания богатства или капитала людьми включает в себя несколько этапов. Сначала они работают над повышением доходов и созданием множественных источников доходов. Они стараются на всем экономить и тратить не все доходы, а только их часть. У этих людей обязательно имеется резервный фонд (на случай потери доходов или при возникновении форс-мажорных обстоятельств). Они стараются досрочно закрыть все свои «плохие» кредиты, после чего начинают делать накопления. Накопления они пускают на приобретение товаров длительного пользования (жилья, автомобилей, мебели, отдыха и др.), а часть денег (не менее 20 %) непременно направляют в «инвестиции». Некоторые из их вложений, к сожалению, приводят к частичной потере денег («псевдоинвестиции»), а часть, наоборот, сохраняет и приумножает их капитал («настоящие инвестиции»). Именно такие «настоящие инвестиции» создают им богатство, генерируют пассивные доходы, а вместе с ними дарят им финансовую и личную свободу. Это то, к чему стремятся все инвесторы.
Ниже приведена схема создания богатства.
Схема 2
Создание богатства людьми из квадранта «И»
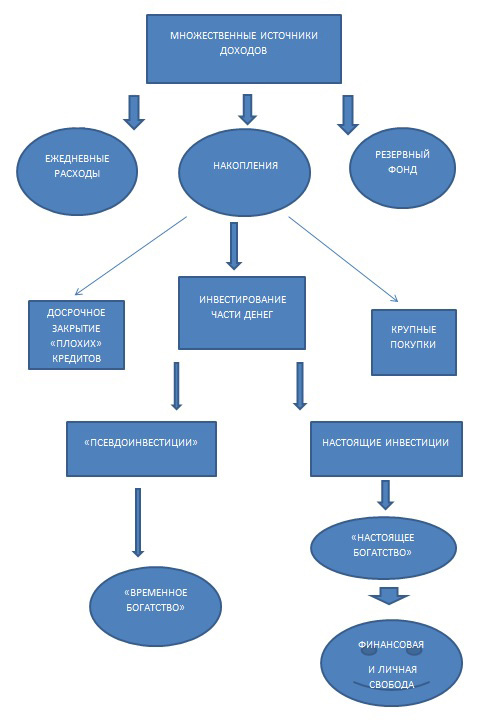
Следует отметить, что у людей из разных квадрантов желания и страхи сильно отличаются.
Так, наемные работники из квадранта «Р» мечтают о высокой гарантированной зарплате и больших премиях, укороченной рабочей неделе, социальных пособиях и длительном оплачиваемом отпуске, одним словом, о том, чтобы нужно было работать как можно меньше, а получать как можно больше. При этом они страшно боятся быть уволенными и лишиться единственного источника дохода. Они хотят, чтобы зарплата была «белая» и работодатель оплачивал все их налоги. Они со страхом ожидают момента выхода на пенсию, т. к. понимают, что их пенсии не будет хватать на достойную жизнь в старости. Большая часть из них всю свою сознательную жизнь готовятся к тому, что их ожидает в будущем бедная старость. Только подавляющее меньшинство умудряется приобрести хоть какие-то активы или отложить деньги «на старость». Они платят самые высокие налоги и получают потребительские кредиты в банках по самым высоким процентным ставкам. Среди наемных работников самый большой процент бедных и нищих людей. Даже высокооплачиваемые менеджеры и топ-менеджеры умудряются тратить почти все свои заработки на дорогие «атрибуты успеха», отдых и детей, живя от зарплаты до зарплаты, находясь по уши в кредитах и долгах. Они считают, что жизнь – это постоянная борьба за выживание.
У меня есть несколько знакомых топ-менеджеров, которые получают высокие зарплаты (от 500 тысяч до 3 миллионов рублей в месяц). Они умудряются все эти деньги тратить на роскошную жизнь, и при этом у них нет практически никаких активов и накоплений, кроме разве что квартиры или коттеджа, в которых они живут с семьей, а также дорогих автомобилей у всех членов семьи.
Людям из квадранта «Р», скорее всего, придется работать до официально установленного возраста выхода на пенсию, если они не побеспокоятся о создании активов, которые их будут в дальнейшем кормить. Как раз такие люди чаще всего мечтают о досрочном выходе на пенсию. Многим из них их работа не очень нравится и они с радостью бы с нее ушли, если бы у них появилась такая возможность. Но жить на что-то надо, а пассивных доходов у них нет, поскольку отсутствуют какие-либо реальные активы.
Представители квадранта «С» (предприниматели, самозанятые люди, собственники небольших бизнесов) мечтают как можно дороже продать свое время и свои умения клиентам. У многих из них ненормированная рабочая неделя, а в неоплачиваемый отпуск они могут себе позволить уйти только в моменты спада продаж. Они понимают, что им придется работать до конца жизни, чтобы поддерживать достойный уровень жизни. Никаким обещаниям властей о светлом будущем страны никто из них не верит, и они совершенно не надеются на получение каких-либо существенных пенсий. Все они мечтают о том, что их дети продолжат начатое ими дело и позволят им когда-нибудь отойти от дел и начать жить так, как им хотелось бы это делать. Но это происходит нечасто, только в каждом четвертом случае. Они больше всего боятся заболеть и лишиться доходов, а также очень боятся обанкротиться, потерять возможность своевременно платить по кредитам и в итоге лишиться всего своего имущества, в том числе жилья. Люди из этой категории испытывают самый высокий стресс и раньше других уходят из жизни. Они считают, что жизнь – это вечное движение вперед и постоянная борьба с трудностями.
Владельцы средних и крупных бизнесов (квадрант «Б») мечтают о том, чтобы их детище существовало вечно, и эффективно управлялось наемными директорами. Когда-то они хорошо поработали, создавая и развивая свой бизнес. Теперь они надеются на то, что их бизнес будет постоянно генерировать прибыли, позволяющие им вести достойный и приятный образ жизни. Им очень хотелось бы, чтобы дети продолжили их дело и взяли в свои руки управление и контроль за бизнесом. Они ведут комфортную жизнь, много отдыхают и путешествуют, приобретают как активы, так и пассивы. Больше всего их пугает банкротство компании, хотя некоторые из них, самые беспринципные, сами же и банкротят свои компании, выводя активы и кредитные средства с баланса компании за границу. Они не боятся старости, а размер государственной пенсии их вообще не интересует. Им нравится жизнь во всех ее проявлениях.
Инвесторы (квадрант «И») мечтают о том, чтобы их активы приносили постоянно возрастающие доходы, позволяющие на эти деньги жить припеваючи, не работая. Им хочется, чтобы эти активы росли в цене, требовали минимального участия их в управлении, приносили гарантированные пассивные доходы и чтобы эти активы можно было без проблем и дополнительных затрат передать своим близким. Их беспокоит только возможность потери этих активов, рост налогов на недвижимость, снижение дивидендных выплат по акциям, арендных поступлений. Кроме того, их огорчает снижение покупательной способности населения. Они все время думают о том, позволят ли получаемые пассивные доходы вести им комфортный и привычный образ жизни до конца жизни. Их нисколько не беспокоит размер государственной пенсии и срок выхода на пенсию. Ведь они уже давно освободили себя от оперативной деятельности. У этого типа людей самая спокойная жизнь, они много думают и размышляют, часто и с удовольствием путешествуют, занимаются любимым делом, работе уделяют немного времени, много планируют, уверены в будущем своей семьи и живут, как правило, дольше всех. Они считают, что жизнь прекрасна и удивительна.
Большинство $-миллионеров и $-миллиардеров располагаются обычно сразу в двух квадрантах – «Б» и «И». Бизнесы, которыми они владеют, генерируют прибыли. Получаемые прибыли частично тратятся на жизнь, а большая их часть реинвестируется в активы и «потенциальные активы»: жилую и коммерческую недвижимость, новые бизнесы, акции и облигации компаний, банковские депозиты, иностранную валюту, драгоценности, предметы искусства и др… Среди $-миллионеров есть, конечно, и представители квадрантов «Р» и «С», но их процент не очень высок.
Каждый человек, в принципе, может находиться одновременно в нескольких квадрантах. Так, наемный работник (квадрант «Р») может дополнительно владеть собственным небольшим бизнесом (квадрант «С») и быть инвестором (квадрант «И»). Предприниматель (квадрант «С») может быть инвестором («И») и работать наемным директором в собственном предприятии («Р»). Собственник крупного бизнеса (квадрант «Б») может консультировать бизнесменов («С») и выступать в роли инвестора («И»). Одним словом, вариантов может быть много.
Доход человека, в конечном итоге, определяется суммой всех доходов, которые приносит каждый из квадрантов. И чем больше источников доходов, тем лучше! А вот его богатство определяется не суммой доходов, а разницей между суммой реальной стоимости всех его активов плюс имеющихся денежных средств за минусом суммы всех его финансовых обязательств (кредитов, долгов, отсрочек). Даже если человек зарабатывает много, это не делает его автоматически богатым. Он может все заработанное тратить, иметь кучу кредитов и не владеть никакими активами и накоплениями. А это часто наблюдается среди менеджеров и топ-менеджеров, которые обычно много зарабатывают, но так же много и тратят. Они никак не могут создать каких-либо значимых накоплений и активов, которые приносили бы им пассивные доходы. Даже дома, квартиры, автомобили ими куплены не на свои деньги, а на кредитные. Фактически, почти половина их высокого заработка уходит на обслуживание банковских кредитов. Они, по сути, являются рабами банков и не очень богатыми людьми!
Хорошая мысль состоит в том, что находясь в любом из квадрантов денежного потока, можно стать состоятельным и даже богатым человеком, при условии, что часть своих доходов вы будете грамотно инвестировать в такие активы, которые гарантированно будут расти с течением времени, а главное, приносить вам пассивные доходы.
Для того, чтобы стать богатым и финансово независимым, например, $-миллионером, надо сначала научиться много зарабатывать. Желательно иметь не один источник дохода, а несколько. Поэтому необходимо постоянно создавать множественные источники доходов. В качестве таких доходов могут выступать зарплата, «левые доходы», доходы от консультационной деятельности, проценты от банковских вкладов, купонные доходы от облигаций и др. Часть получаемых доходов следует грамотно инвестировать в настоящие активы, например, в жилую или коммерческую недвижимость. Эти активы будут в дальнейшем генерировать вам новые, но уже пассивные доходы (получаемые без вашего участия), которые позволят вам в будущем жить комфортно, не используя основной капитал.
Кстати, из людей с мышлением наемного работника сделать предпринимателя весьма и весьма трудно, а вот инвестора – запросто! Надо помнить, что настоящие инвесторы («И») платят самые низкие налоги на вложенный капитал, тогда как самые высокие платят наемные работники («Р»).
Нахождение человека в каждом из квадрантов заставляет его по-разному относиться к своему поведению. В квадранте «Р» самым важным является умение занять высокую должность, завести «полезные связи» и необходимость развивать в себе управленческие навыки; в квадранте «С» – стать лучшим среди своих конкурентов, предоставляя качественные товары и услуги; в квадранте «Б» – развивать масштаб мышления и предпринимательские навыки; в квадранте «И» – хорошо разбираться в инвестиционных инструментах и грамотно инвестировать денежные средства. Научившись зарабатывать хорошие деньги в любом из квадрантов, выработав привычку их копить, а потом грамотно инвестировать, вы сможете рано или поздно стать $-миллионером, полу-, четверть- или хотя бы деци-$-миллионером. Одним словом, любой из вас может стать состоятельным человеком и получать пассивные доходы. А накопленный капитал и получаемые благодаря ему пассивные доходы позволят вам досрочно уйти со своей работы и жить припеваючи.
Упражнение
1. Определите, в каком из квадрантов денежного потока вы находитесь: «Р», «С», «Б» или «И»? А, может быть, сразу в нескольких?
2. Оцените, сколько всего источников дохода вы имеете и определите, какова общая сумма ваших ежемесячных и ежегодных доходов.
3. Хорошенько подумайте, а не могли бы вы зарабатывать еще и в других квадрантах?
4. Составьте план превращения вас в инвестора.
Глава 3.
Что вас ожидает, если вы доживёте до пенсии?
Многие люди убеждены, что пенсионные налоги, которые они платят ежемесячно, накапливаются в Пенсионном фонде и лежат там, аккумулируя проценты, до момента их выхода на пенсию. На самом деле эти деньги сразу же тратятся на выплаты пенсий сегодняшним пенсионерам, а также зарплаты работникам многочисленных пенсионных фондов. По мнению экономистов, только один рубль из четырех, поступающих в Пенсионный фонд, выплачивается в виде пенсий. Остальные три рубля из четырех идут на оплату труда персонала пенсионных фондов или попросту разворовываются и тратятся по нецелевому назначению. С каждым годом соотношение работающих людей и пенсионеров уменьшается и недалек тот день, когда на одного работающего человека будет приходиться 1 пенсионер. Все ныне работающие люди пока еще могут в будущем рассчитывать на получение государственной пенсии, которая формируется на базе части налогов, которые работающие люди выплачивают со своей зарплаты. Представляете, какой будет размер у этой пенсии, когда вы достигните пенсионного возраста? Микроскопический!
Моя теща в конце 1980-х годов получала пенсию в размере 120 рублей, что составляло 200 $ при курсе доллара 1 $= 60 копеек. Сейчас, в 2020 году, моя пенсия составляет 13500 руб., что эквивалентно всего 180 $ (1 $ = 75 рублей). Предположим, что российская пенсия в 200 $ – это константа. Но если в 1980-х годах на 200 $ можно было в России жить припеваючи (покупать все необходимое для жизни, оплачивать коммунальные платежи, ездить регулярно на отдых, оплачивать лечение, платить за обучение детей и внуков, создавать накопления и др.), то сейчас этих денег хватает лишь на очень скромную жизнь. Поскольку доллар США в реалии обесценивается примерно на 4–5 % в год, то, значит, покупательная способность пенсии упала за 30 последних лет примерно в 4 с половиной раза. Стало быть, нынешние пенсионеры живут хуже и беднее пенсионеров 1980-х годов в 4 с половиной раза!
Естественно, при такой пенсии про путешествия, отдых, помощь детям и внукам надо забыть. Мне даже страшно представить, какое малое количество товаров и услуг смогут купить будущие пенсионеры через 30–40 лет на 200 $, когда наступит их черед выходить на пенсию. За последующие 30 лет покупательная способность доллара уменьшится примерно в 4 раза. Значит, в 2050 году 200 долларов США будут стоить как нынешние 50 $! И вы хотите ради такой смешной пенсии батрачить всю свою жизнь? Одумайтесь!
Угадайте, во сколько раз обесценился рубль за последние 20 лет? Согласно официальным цифрам – в 8.35 раза, а согласно реальной инфляции – в 13.2 раза! А как же декларируемая властями и Центробанком России годовая инфляция в 3–4 %? Эта цифра, мягко говоря, не соответствует действительности. Официально озвучиваемая властями инфляция обычно сильно занижена по сравнению с реальной, как минимум, в 1.7–2 раза. Это делается властями сознательно, поскольку в соответствии с официальными данными по инфляции как раз производится индексация заработных плат бюджетников, социальных пособий и пенсий. Это, кстати, теперь записано в нашей Конституции. Таким способом Правительству удается сэкономить массу бюджетных средств. А то, что покупательная способность зарплат, пособий и пенсий год от года падает, наши власти мало беспокоит. Они – то индексируют свои зарплаты в соответствии с реальной инфляцией! Именно благодаря таким хитростям властей ваша зарплата и пенсия с годами будут стоить все меньше и меньше.
Давайте посчитаем вместе. Предположим, вам сейчас 30 лет. Я думаю, что к тому времени, когда наступит ваш черед выходить на пенсию, официальный возраст, с которого начнут выплачивать государственную пенсию, составит 70 лет (у мужчин). Тогда вам придется проработать еще 40 лет. Если, ваша средняя зарплата в эти годы составит 1000 $ в месяц (надеюсь, она будет выше), то вы будете ежемесячно выплачивать подоходный налог в размере 130 $, а еще 220 $ будет выплачивать за вас в пенсионный фонд ваша организация. Кроме того, организация будет за вас выплачивать другие социальные налоги в размере 85 $ в месяц. Таким образом, вы со своей зарплаты выплатите за 40 лет в качестве налогов в счет будущей пенсии, как минимум, 350 $ х 12 х 40 = 168 000 $! Плюс другие социальные налоги в размере 40800 $. Итого 208 800 $! По курсу доллара 2020 года – это около 16 миллионов рублей! А пенсия составляет всего лишь 12–13 тысяч рублей в месяц или примерно 150 тысяч рублей в год!
Если поделить эту сумму на 200 $, то получится, что вы за 40 лет заплатите в пенсионный и страховой фонды сумму, эквивалентную будущим вашим пенсиям (по 200 $) за 1044 месяца или 87 лет! Заметьте, мы здесь даже не учитываем процентов, которые, по логике вещей, должны генерировать эти отчисления. Если вам посчастливиться прожить хотя бы до 90 лет, то вы сможете получать сильно обесцененную пенсию после выхода на пенсию лишь в течение 20 лет. Это значит, что переплаченная вами сумма налогов за 67 лет достанется пенсионному фонду и его сотрудникам! Хорошо еще, если вы доживете до 90 лет. А если нет?
Досрочный выход на «пенсию» позволит вам спасти огромную сумму денег от платежей в пенсионный и страховой фонды. Эти деньги вы можете пустить на приобретение реальных активов, которые вам будут приносить пассивные доходы. При этом вы совершенно не будете нуждаться в получении смешной государственной пенсии.
Думаю, многие люди, за исключением ярых трудоголиков, с радостью перестали бы ходить на работу, если бы получали пассивные доходы, которые позволяли бы им поддерживать комфортный образ жизни. Проведенный среди молодежи опрос показал, что почти половина из них мечтает уйти с ненавистной работы до 45 лет, после чего жить в свое удовольствие, вкушая все радости жизни, отдыхая и путешествуя по миру. Но поскольку у подавляющего большинства людей таких пассивных доходов нет и не предвидится, им приходится работать на государство, организацию, предпринимателя или на себя вплоть до официально установленного срока выхода на пенсию, т. е. до 60–65 лет. И при этом мечтать о том, чтобы пенсию увеличили или хотя бы выплачивали. Поэтому многие, выйдя на пенсию, начинают понимать, что на государственную пенсию практически невозможно прожить. Получая государственную пенсию, вы, фактически, переходите из одного рабства в другое. Раньше вашими хозяевами были работодатели и банки-кредиторы, а теперь – государство в облике Пенсионного фонда.

Я считаю, что всех людей можно условно разбить на 5 категорий:
• нищие, которые мечтают о государственной пенсии и не планируют ни дня работать после выхода на пенсию; у них нет никаких накоплений (около 30 % от всех работающих людей);
• бедные, которые после выхода на пенсию предполагают продолжать работу или подрабатывать (около 50 %), поскольку они знают, что государственной пенсии им не хватит для нормальной жизни;
• обеспеченные, которые имеют накопления или активы; эти активы позволяют им более или менее нормально жить после выхода на пенсию (их около 15 %);
• богатые, которые не нуждаются в государственной пенсии, и у которых имеются активы, приносящие им пассивные доходы, превосходящие размер государственной пенсии в десятки раз (таких людей около 4 %);
• очень богатые, которые не нуждаются в государственной пенсии, работают с удовольствием сами на себя и имеют массу активов, которые генерируют им высокие пассивные доходы, позволяющие им жить в свое удовольствие (их не более 1 %); именно в эту категорию попадают настоящие $-миллионеры.
От того, как вы будете действовать последующие 10–12 лет, зависит, в какую группу людей вы попадете. Почти 80 % людей оказываются нищими или бедными, поскольку они в течение всей трудовой деятельности не побеспокоились о создании активов, которые им приносили бы пассивные доходы. Максимум, что у них имеется в собственности, – это квартира или дом, в котором они проживают, мебель и, возможно, недорогой автомобиль. Эти люди всю жизнь работали и честно платили налоги ради получения государственной пенсии, на которую практически невозможно прожить. Многим из них после выхода на пенсию приходится продолжать работать, подрабатывать либо надеяться на помощь своих детей. Их, к сожалению, ждет безрадостная и нищая старость.
Обеспеченным людям живется намного лучше, поскольку они в течение трудовой деятельности создали кое-какие денежные накопления и приобрели некоторые активы, доходы от которых после выхода на пенсию позволяют им более или менее достойно жить.
Богатые имеют целый набор различных активов в виде пакетов акций, банковских депозитов, объектов недвижимости, интеллектуальных продуктов, действующих бизнесов, коллекций, драгоценных металлов и др. Эти активы генерируют пассивные доходы, позволяющие им и их семьям жить комфортно, практически ни в чем себе не отказывая. Они давно работают только на себя и совсем не нуждаются в государственных подачках в виде смешных пенсий.
Очень богатые люди (настоящие $-миллионеры) имеют всевозможные активы и пассивы на миллионы долларов, которые генерируют им пассивные доходы, позволяющие наслаждаться жизнью во всех ее проявлениях. Естественно, ни в какой государственной пенсии они не нуждаются.
А вы хотели бы жить так, как живут 3 последние категории людей? Тогда читайте дальше.
Многие люди государственную пенсию воспринимают как пассивный доход и возможность наконец-то уволиться с работы. Но давайте заглянем правде в глаза: можно ли сегодня, в 2020 году, прожить на государственную пенсию, которая составляет 12–15 тысяч рублей в месяц? Возможно, все-таки можно, но придется жить очень и очень скромно, во многом себе отказывая. Этих денег, в лучшем случае, будет хватать на оплату коммунальных платежей, покупку дешевых продуктов питания и недорогой одежды. Про путешествия и крупные покупки придется забыть. Но если вы, кроме пенсии, получаете еще какие-либо иные доходы, например, продолжаете работать или к вам поступают пассивные доходы от инвестиций, то в этом случае вы будете жить значительно более счастливой жизнью, имея совсем другой достаток.

Но оказывается, 6 $ в день – это не самый худший вариант. Ведь почти третья часть населения мира вообще живет на 1 $ в день!
Итак, для того, чтобы досрочно выйти на пенсию, человек должен получать такие пассивные доходы, которые позволили бы ему и его семье жить комфортно, не работая. А для этого надо знать, сколько необходимо денег в месяц семье, чтобы она чувствовала себя обеспеченной. Каким-то семьям хватает и 30 тысяч рублей в месяц, а каким-то и миллиона рублей мало. Поэтому каждому человеку нужно четко знать, какую сумму пассивных доходов ему нужно получать, чтобы этих доходов хватало на комфортную жизнь его семьи. Знание этой цифры очень важно, поскольку именно она будет определять, какова должна быть суммарная стоимость ваших активов.
В 2015 году американский экономист Энгус Дитон получил Нобелевскую премию по экономике, доказав, что «для полного счастья» американец должен получать 75 000 долларов в год или 6250 $ в месяц. В рублях это эквивалентно примерно 470 тысяч рублей в месяц в 2020 году. Сколько вам и вашей семье необходимо получать доходов в месяц, вы должны определить самостоятельно. Это и будет ваша заветная цифра.
Как вы считаете, какие инвестиции могут приносить пассивные доходы? Перечислим их:
1. Государственные выплаты (пенсии, социальные пособия, стипендии).
2. Банковские депозиты – проценты по вкладам.
3. Облигации – купонные доходы.
4. Акции – дивидендные доходы.
5. Недвижимость (жилая и коммерческая) – арендные платежи.
6. Собственный бизнес, управляемый наемным директором, – дивиденды от прибылей.
7. Интеллектуальная собственность – лицензионные выплаты и авторские отчисления.
Получая пассивные доходы по банковским депозитам, облигациям и акциям, вы однозначно будете каждый день беднеть. Денег, вложенных в такие «активы», которые на самом деле являются «псевдоактивами», вам может не хватить до конца жизни, поскольку реальная инфляция и мировые кризисы будут существенно обесценивать их с течением времени. Получаемые при этом пассивные доходы также будут терять свою покупательную способность и вам придется постепенно тратить основной капитал. Не забывайте также и о том, что у многих банков Центробанк отбирает банковские лицензии, банкротя их. Крупные компании, акции и облигации которых циркулируют на финансовом рынке, обанкрочиваются, брокерские и инвестиционные компании с регулярной периодичностью исчезают с рынка…
Между тем, многие люди в ходе трудовой деятельности вполне могли бы создать для себя такие активы, которые приносили бы им после выхода на пенсию пассивные доходы. Опрос, проведенный среди российских пенсионеров в 2019 году, показал, что многие из них были бы довольны, если бы дополнительно к своей государственной пенсии, составляющей 12–15 тысяч рулей, получали бы еще столько же. Это значит, что для «полного счастья» пенсионеров не хватает всего 12–15 тысяч пассивного дохода в месяц на каждого! Такой доход, и даже больше, приносит сдача в аренду всего лишь одной небольшой квартирки. Что, они не смогли бы приобрести для этой цели в ипотеку 1-комнатную квартиру специально для сдачи в аренду за 35–40 лет трудовой деятельности? Думаю, смогли бы, если бы думали об этом.
Но на деле многие люди как поступают? Те, у кого неплохие заработки, сначала покупают квартиру себе, беря ипотечный кредит, потом покупают квартиры своим детям (тоже в ипотеку). А когда приходит время выхода на пенсию, они понимают, что не смогли создать для себя никаких активов. На пенсии они могут рассчитывать только на один доход – государственную пенсию, на которую прожить практически нереально. Многие, кто летал на самолетах, видели перед собой надпись: «Если произойдет разгерметизация салона, кислородную маску надо надеть сначала на себя, а уже потом на ребенка». В жизни же многие нарушают это правило: они сначала все делают для детей, а уже потом начинают думать о себе. И получается так, что их дети без трудностей получают квартиры и живут в свое удовольствие, а их престарелые родители доживают свой век в нищете.
Главная ошибка родителей состоит в следующем. Пока у них есть силы и высоки заработки, большую часть денег они тратят на сиюминутные нужды. Даже те небольшие денежные средства, которые они позволяют себе «инвестировать», они пускают на приобретение жилья для своих детей. Я не говорю, что не следует приобретать жилье для своих детей. Просто надо изменить схему и последовательность его приобретения, чтобы прожить достойную жизнь на пенсии, а не жить в нищете. Поверьте, от перемены мест слагаемых сумма меняется! В математике не меняется, а в жизни – да! О том, как следует приобретать жилье для детей (пассивы), чтобы при этом у вас появились активы, мы поговорим в одной из последующих глав, посвященной недвижимости.
Глава 4.
О ваших страхах на пути к финансовой и личной свободе
Все мы чего-то боимся. В течение дня любого человека преследует большое количество разного рода страхов. Эти страхи связаны и с тем, как их воспринимает окружение, и с личной безопасностью, и со свободой, и с финансами, и с отношениями… По сути, каждый человек постоянно балансирует между желаниями и страхами, между «хочу» и «нельзя». Если перевешивают желания, то человек что-то делает или совершает, если же страхи, то – нет.
Опрос среди россиян и европейцев показал, что всех их больше всего пугают 4 вещи:
1. Потеря жилья.
2. Болезни.
3. Потеря близких людей.
4. Отсутствие денег в старости.
Для того, чтобы не потерять свое жилье в случае кризиса или потери работы, надо досрочно обнулить все свои кредиты. Ведь если вы не сможете платить по кредитам, банк может отобрать ваше жилье или описать личное имущество.
Чтобы не было болезней, надо больше заниматься физическими упражнениями, правильно питаться и вести здоровый образ жизни.
С потерей близких людей всем нам придется как-то смириться, поскольку все мы смертны.
А вот для того, чтобы у вас были деньги в старости, вам надо предпринять некоторые действия уже сегодня. Если все заработанные деньги тратить, то в старости придется существовать только на одну государственную пенсию.
Но поскольку вы держите в руках эту книгу, значит, вас совсем не радует мысль о нищей старости.
Так почему же, несмотря на все вышеперечисленные страхи, люди поступают алогично здравому смыслу? Они набирают кучу потребительских кредитов, рискуя потерять при этом свое единственное жилье, обзаводятся несколькими кредитными картами, тратят все заработанные деньги, не копят и не приобретают активы, переедают и игнорируют занятия спортом. Все это, как правило, связано с неправильным мышлением, а также отсутствием знаний и силы воли.
Зачастую многие молодые люди повторяют жизненный путь своих родителей, которые всегда жили бедно и ни на что не надеялись в старости. Они боялись что-то изменить в своей жизни и большую ее часть занимались нелюбимой работой. Они, фактически, никогда не видели больших денег и не знают, что с ними делать, а потому стараются поскорее от них избавиться и потратить на различные ненужные товары и развлечения.
Какие же страхи появляются у людей, желающих кардинально изменить свою жизнь?
1. Они боятся, что у них ничего не получится.
2. Они боятся, что их засмеют и осудят родные и близкие им люди, если они попытаются вести себя как-то иначе, чем другие.
3. Они не уходят с нелюбимой работы, поскольку боятся остаться без средств к существованию.
4. Они боятся даже думать о том, что вполне реально уже в 40–45 лет стать обеспеченным человеком и уйти досрочно на пенсию.
5. Они боятся начать копить деньги и грамотно их инвестировать.
6. Они очень много тратят денег на ненужные вещи и постоянное обновление «атрибутов успеха» (покупку новых дорогих автомобилей, брендовой одежды, фирменных вещей), поскольку боятся, что окружающие люди будут считать их неудачниками.
7. Они боятся открыть собственный бизнес, поскольку их пугает неопределенность и отсутствие стабильной зарплаты.
8. Они боятся остаться без денег и поэтому предпочитают иметь в руках «синицу» (гарантированную зарплату), чем «журавля в небе» (высокие, но негарантированные доходы).
9. Они боятся выйти из «зоны комфорта», к которому привыкли, кардинально изменить свою жизнь и что-то начать делать новое.
И такого рода страхов у каждого человека возникает множество. Только небольшой процент людей находит в себе смелость абстрагироваться от всех страхов и начать двигаться к заветной цели: стать богатым и финансово независимым.
УСПЕХ = МЕЧТА + ВЕРА – СТРАХ
Все человеческое общество можно разбить на 5 категорий. Каждая из этих категорий находится в своей финансовой зоне.
1. Зона финансовой нестабильности
Эта зона характеризуется тем, что люди живут от зарплаты до зарплаты. У них нет резервного фонда на случай форс-мажорных обстоятельств и отсутствуют какие-либо накопления или активы. Неважно, какой доход получают эти люди. Важно то, что все, что они получают, они тратят. Если им бывают нужны деньги для крупных покупок, то они обращаются к займам либо кредитам. И вообще все вопросы, связанные с нехваткой финансов, они стараются решать с помощью кредитов. А потому чуть ли не половина их доходов уходит на обслуживание кредитов. И в зоне финансовой нестабильности находится большая часть населения! В том числе и менеджеры самых разных уровней.
У большей части населения основные проблемы связаны с хронической нехваткой финансов. Именно по этой причине происходит почти половина разводов. Многие мужчины, не добившиеся хоть какого-то успеха и зарабатывающие недостаточно много, в конечном итоге опускают руки и постепенно спиваются. Нехватка денежных средств не позволяет семье дать хорошее образование детям, поддерживать на должном уровне свое здоровье, жить в хороших условиях, путешествовать, делать инвестиции…
Даже менеджеры, получающие высокие зарплаты, живут достаточно напряженно в финансовом плане. Большая часть получаемых ими доходов уходит сквозь пальцы в песок. Этому очень способствуют жены-шопоголички и дети – транжиры с их неуемными запросами. Деньги уходят на приобретение дорогой брендовой одежды, покупку «крутых» автомобилей для всех членов семьи, оплату дорогих услуг, зарплату армии помощников, оплату обучения детей в дорогих школах и вузах, отдых в экзотических местах… Они никак не могут накопить хоть какие-то значимые суммы денег, а для приобретения жилья, автомобилей, мебели, бытовой техники вынуждены брать дорогие ипотечные, автомобильные или потребительские кредиты. Они живут по формуле, присущей бедным людям: «Тратим деньги, если они есть. Если денег не хватает, то берем кредиты». Если вы себя узнали в этом портрете, то для того, чтобы досрочно уйти с работы и жить припеваючи на пенсии, вам придется кардинально изменить некоторые из своих привычек.
2. Зона финансовой защиты
Эта финансовая зона характеризуется тем, что в случае потери человеком доходов он и его семья смогут прожить от 6 до 12 месяцев, не получая никаких доходов только на те денежные средства, которые у них имеются. Это возможно только в том случае, если у семьи имеется резервный фонд, равный сумме ежемесячных расходов семьи, помноженной на 6 или 12. Этих денег должно хватать семье для покупки продуктов питания, алкоголя, оплату коммунальных платежей, транспорт, обслуживание автомобилей, мобильную связь, телевидение, оплату детсадов и образования детям, обслуживание всех имеющихся кредитов и др.
Резервный фонд, как правило, состоит из рублевой наличности и иностранной валюты (долларов и евро). Предполагается, что за 6–12 месяцев человек устроится на работу или создаст новый источник дохода. Особенно важно иметь такой резервный фонд при наличии потребительских, автомобильных или ипотечных кредитов. Ведь в данном случае, если у заемщика не будет денежных средств для обслуживания имеющихся кредитов, он может лишиться жилья и имущества, и вообще его могут объявить банкротом.
Финансовая защита необходима человеку для того, чтобы он не нервничал и чувствовал себя уверенно в случае каких-либо катаклизмов. Оказывается, если у человека имеется хотя бы 100 тысяч рублей в «заначке» он ощущает себя богатым и уверенным. Парадокс состоит в том, что у многих людей нет таких резервов, и в случае форс-мажорных обстоятельств они мечутся в поисках денег.
В необходимости такого резервного фонда убедились жители всех стран во время многомесячного карантина 2020 года, когда они остались без работы и доходов.
3. Зона финансовой стабильности
Эта финансовая зона характеризуется тем, что у человека имеется резервный фонд, позволяющий в случае форс-мажора прожить его семье в течение 6–12 месяцев, а также денежные накопления, размещенные на банковских депозитах. Такие люди могут прожить в случае потери работы или выхода на пенсию несколько лет благодаря этим накоплениям. У них, как правило, отсутствуют какие-либо другие активы, кроме жилья. Свои кредиты они закрыли и им не страшны кризисы и какие-либо непредвиденные обстоятельство. Но инфляция постоянно обесценивает их накопления и они совсем не уверены, что денег им хватит до конца жизни.
4. Зона финансовой независимости
Если у человека имеется резервный фонд, накопления, а также различные активы, приносящие множественные доходы, которых хватает его семье для комфортного проживания, то он находится в зоне финансовой независимости. Даже потеря им работы или нескольких источников дохода существенно не сказывается на уровне жизни его семьи.
Множественные источники доходов могут быть как активными, когда человек зарабатывает деньги собственным трудом, так и пассивными (доходы поступают практически без его участия). И чем больше доля пассивных доходов в общих доходах, тем выше финансовая независимость. По логике вещей, государственная пенсия должна предоставлять всем пенсионерам финансовую независимость с учетом того, сколько они перечислили налогов в пенсионный фонд за трудовой период. Но, к сожалению, это не так. Получаемой пенсии хватает лишь на очень скромную и бедную жизнь. Поэтому пенсионерам приходится либо работать по достижении пенсионного возраста, либо надеяться на своих детей, либо просто нищенствовать. Если за всю трудовую жизнь они не смогли скопить денег или создать активы, генерирующие пассивные доходы, то их ждет невеселая старость.
5. Зона финансовой свободы
У таких людей имеется большое количество разного рода активов (объекты недвижимости, ценные бумаги, собственные бизнесы, земельные участки, интеллектуальные продукты, банковские депозиты и др.), которые приносят им множественные пассивные доходы. Их активы диверсифицированы. Для того, чтобы обезопасить себя, такие люди размещают свои активы в самых разных городах и странах, помещают денежные средства в различные банки, оформляют активы на членов семьи или на собственные компании, бенефициарами (истинными владельцами) которых они являются… Получаемых пассивных доходов от разнообразных активов в избытке хватает на комфортную жизнь семьи, приобретение пассивов и дополнительные инвестиции.
Это то, к чему должны стремиться все люди. Но таких людей среди всех работающих не более 1 %. Все они могут не работать, если не хотят. Они совсем не нуждаются в подачках государства в виде пенсий и социальных пособий. Они тратят значительно меньше, чем получают пассивных доходов. У этих людей нет никаких «плохих» кредитов, и они ведут приятный образ жизни, занимаясь только теми вещами, которые приносят им радость и доставляют удовольствие. В этом случае кроме финансовой свободы появляется еще и личная (они сами распоряжаются своим временем, а не их работодатель).
Почему же, если все люди знают, что на государственную пенсию прожить нельзя, только единицы (не более 20 % от общего числа работающих) пытаются отложить хотя бы часть денег и сделать накопления или создать активы, которые будут им в старости приносить пассивные доходы? Все дело в страхе. Страхе начать копить деньги и во что-нибудь их инвестировать. Они постоянно оттягивают этот момент, оправдывая свое бездействие то отсутствием денег, то необходимостью купить что-то крупное (автомобиль, мебель, шубу, жилье), то ожидая благоприятного момента для инвестиций, то необходимостью покупки жилья для своих детей… Размер заработка при этом не имеет значения. Многие люди, которые получают очень высокие зарплаты, тоже не могут заставить себя делать инвестиции. А время идет, пенсионный возраст неумолимо приближается, зарплата уменьшается и уже не остается времени для инвестиций.
Максимум, на что их хватает, – это создание накоплений на банковских счетах. Оказывается, согласно статистике, около 10 % россиян хранят на банковских счетах по 3 миллиона рублей и выше. А ведь эти деньги каждый год обесцениваются и делают их владельцев все беднее и беднее.
Чтобы создать активы, которые будут их кормить на пенсии, многим людям надо кардинально изменить некоторые из своих привычек и из «транжир» и «псевдобогатых» превратиться в экономных людей, таких, какими являются настоящие $-миллионеры.
Какие же привычки им следует приобрести?
1. Больше зарабатывать.
2. Меньше тратить.
3. Иметь множественные источники доходов.
4. Ежедневно вести журнал доходов и расходов.
5. Ограничить траты близких людей.
6. Создать резервный фонд.
7. Перестать брать потребительские кредиты и заменить кредитные карты на дебетовые.
8. Досрочно закрыть все свои «плохие» кредиты и в случае необходимости брать только «хорошие».
9. Перестать обновлять свои «атрибуты успеха». Ведь они уже всем все доказали, что они «успешные».
10. Научиться копить деньги и откладывать от 20 до 50 % от получаемых доходов.
11. Вкладывать свои деньги только в те активы, которые с течением времени дорожают и постоянно генерируют пассивные доходы (жилые и коммерческие объекты недвижимости, интеллектуальные активы, собственные бизнесы).
12. Научиться оценивать свое богатство и постоянно следить за его ростом.
Приобретя все эти привычки, они гораздо быстрее начнут двигаться к своей заветной цели: «Создать активы стоимостью в 1 миллион долларов, которые будут постоянно расти в цене, и генерировать для них пассивные доходы, позволяющие жить комфортно их семье в любой точке мира».
Упражнение
1. Перечислите все страхи, которые у вас возникают при попытке начать копить деньги и их инвестировать. Работайте с этими страхами. Ведь согласно статистике на деле реализуется лишь один страх из 15!
2. Перечислите все «плохие» привычки, которые вам мешают разбогатеть, и начните их искоренять.
3. Перечислите все «хорошие» привычки, которые вы хотели бы приобрести для кардинального изменения своего благосостояния. Ежедневно тренируйтесь и приобретайте эти привычки. Для закрепления каждой из «хороших» привычек вам понадобится от 3 до 9 недель.
Bepul matn qismi tugad.
