
Kitobni o'qish: «Себестоимость. От управленческого учета затрат до бухгалтерского учета расходов»
Глава 1. Формирование себестоимости
1.1. Понятие и сущность себестоимости
Финансовый учет и информация, получаемая пользователями финансовой отчетности, является источником получения данных для анализа общего финансового состояния организации. Наряду с финансовым учетом в настоящее время все чаще предприятия вынуждены организовывать учет управленческий.
Предпосылки организации управленческого учета возникли сравнительно давно. Сложные рыночные процессы воздействуют на колебания объемов производства и реализации продукции, увеличение доли постоянных затрат в их общем объеме. Кроме того, рыночные отношения, конкуренция и сама экономическая система российской экономики значительно влияют на поведение затрат, а следовательно, на прибыль. Следствием этих процессов стала возросшая потребность товаропроизводителей (бизнесменов, предпринимателей) в информации о затратах на производство и реализацию продукции. Вследствие этого изменились функции и содержание учета, понятие «учет производства» (cost accounting) все чаще стал заменяться понятием «управленческий учет» (management accounting). Исходя из этого основными принципами управленческого учета стали составление предварительных смет затрат, оперативное выявление отклонений от них, систематический анализ издержек производства и вариантов управленческих решений путем оценки их себестоимости.
Себестоимость как экономическая категория является основным объектом управленческого учета.
Организация управленческого учета на предприятии строго не регламентирована российским законодательством. Система управленческого учета разрабатывается организациями самостоятельно, что позволяет привнести больше индивидуального подхода к разработке и формированию показателей управленческого учета применительно к особенностям ведения деятельности именно на конкретно взятом предприятии. Себестоимость по сути своей можно отнести как к категории показателей финансовой учета, так и управленческого. Она представляет собой затратную часть производства и является одним из важнейших объектов изучения управленческого учета, цель которого – помощь управляющим в принятии верных и эффективных управленческих решений.
В условиях реформирования бухгалтерского учета, все большего приближения стандартов отчетности российских предприятий к международным стандартам, а также распространения управленческого учета у хозяйствующих субъектов возникает необходимость получения достоверной информации по формированию различных экономических, бухгалтерских и иных показателей, используемых организациями для достижения поставленной цели. Себестоимость как раз и является одним из таких показателей. От того, насколько правильно, эффективно и грамотно она будет сформирована, зависит дальнейшее управление производством, а также контроль за соблюдением изначально установленных экономических показателей. Особенно важно в условиях происходящих изменений системы управления организацией уметь осуществить предварительную оценку принимаемых решений. Управление экономическими процессами организации, достижение высокого финансового результата, снижение затрат – первоочередные задачи, которые ставит перед собой организация, от верного выполнения которых напрямую зависит жизнеспособность хозяйствующего субъекта. При этом для оптимального и эффективного управления затратами, организации грамотного управленческого учета требуется постоянная и своевременная информация, необходимая для принятия решения и формирования себестоимости. С этой целью организации необходимо организовать возможность проведения анализа всех экономических процессов, влияющих на уровень, динамику и структуру затрат.
Правильно организованный предварительный и текущий анализ учета затрат и формирования себестоимости служит необходимым условием для бесперебойной и объективной работы управленческого персонала организации путем донесения до него бухгалтерской информации по всем интересующим показателям предприятия. И с этой точки зрения необходимости предварительного анализа затрат себестоимость вновь является неотъемлемой частью формирования различных показателей. Эти показатели широко применяются как в бухгалтерском, так и в налоговом учете, а также в анализе производственно-хозяйственной деятельности предприятия и организации.
Изучение себестоимости с точки зрения практического применения, в котором в основном с ней приходится сталкиваться специалистам, занимающимся вопросами экономики, бухгалтерского и управленческого учета на практике.
Себестоимость как экономический показатель отражает во сколько обошлось производство той или иной продукции, товара и доведение его до конечного потребителя (реализация) для предприятия. «Во сколько обошлось» – это и есть сумма затрат (себестоимость), произведенных для производства и реализации продукции, которые и подлежат учету и анализу в системе управленческого учета. Иными словами, себестоимость – это издержки или затраты организации, связанные с производством и реализацией продукции. Себестоимость не зависит от многих различных обстоятельств, таких как отсутствие нормативных документов или их наличие, возможность осуществления бухгалтерского учета и исчисления себестоимости или отсутствие таковой и др.
Понятие себестоимости в плане нормативного регулирования практически ничем не закреплено. Единственным нормативным документом, в какой-то мере регламентирующим себестоимость как показатель, является Положение по бухгалтерскому учету (ПБУ 10/99) от 06.05.1999 г. № 32н «Расходы организации», утвержденное приказом Минфина РФ.
Исходя из норм данного положения себестоимость можно определить как расходы по обычным видам деятельности. При этом расходами по обычным видам деятельности признаются расходы, связанные с изготовлением и продажей продукции, приобретением и продажей товаров (п. 5 ПБУ 10/99). Такими расходами также признаются расходы, связанные с выполнением работ, оказанием услуг.
На себестоимость и состав затрат, входящих в нее, оказывают влияние различные факторы, от которых зависит ее определение. К таким факторам можно отнести следующие:
1) степень готовности продукции к ее реализации. В связи с этим фактором различают валовую и товарную себестоимость, а также себестоимость отгруженной и реализованной продукции;
2) количество продукции. В этом случае исчислению подлежит себестоимость единицы продукции и себестоимость всего объема выпущенной продукции;
3) полнота включения текущих затрат. Исчисляется полная и ограниченная себестоимость;
4) оперативность формирования. При этом необходимо определить фактическую и нормативную, или плановую, себестоимость.
Фактически потребленные ресурсы для производства продукции отражает их фактическая себестоимость. При этом их номинальное или нормативное потребление в нормальных условиях предполагаемой деятельности предприятия отражает нормативная себестоимость.
От характера формируемой себестоимости зависит классификация и учет затрат, а следовательно, система учета затрат. Учет фактических и нормативных затрат по степени оперативности учета является одним из методов и систем учета затрат. В этих системах происходит формирование информации о фактической и нормативной себестоимости.
Наличие показателей норм потребления ресурсов и их учетных цен, а также отклонение фактических значений от нормативных показателей включает в себя нормативный метод учета.
При наличии фактора полноты включения затрат применяется система учета полных затрат и система директ-костинг.
Как уже отмечалось, в бухгалтерском учете формирование себестоимости и состав затрат определяется на основании положений по бухгалтерскому учету 9/99 «Доходы организации» и 10/99 «Расходы организации». При этом для целей налогообложения учет затрат и формирование себестоимости осуществляется на основании гл. 25 Налогового кодекса РФ. Все перечисленные выше нормативные документы определяют общие требования, правила и принципы отражения активов, обязательств и фактов хозяйственной деятельности. Организации на основании этих принципов самостоятельно разрабатывают процесс формирования себестоимости и способы учета доходов и расходов, включаемых в себестоимость продукции, включая данные вопросы учета в учетную политику организации.
Себестоимость имеет несколько видов. Вернее будет сказать, что полная себестоимость продукции состоит из определенных составляющих себестоимости, включающих в себя определенные статьи затрат. Схематично формирование себестоимости можно представить следующим образом (см. схему 1).
Схема 1. Формирование себестоимости

Как правило, в настоящее время формированию себестоимости выпускаемой продукции и классификации затрат по статьям калькуляции не уделяется должного внимания. При этом такая классификация в бухгалтерском учете и в бизнес-плане крайне важна для управления себестоимостью. Управленческий учет, а вместе с ним и калькулирование себестоимости позволяет глубже и точнее анализировать процесс формирования себестоимости, выявлять отклонения от плана, вносить обоснованные предложения по экономии отдельных видов расходов в процессе производства готовой продукции.
1.2. Формирование полной себестоимости и директ-костинг
Работа в условиях рынка требует нетрадиционных подходов к учету затрат на производство с целью управления ими и формирования на этой основе финансовых результатов.
Одним из таких подходов является калькулирование себестоимости на основе неполной, ограниченной себестоимости, когда для калькулирования и планирования используются только прямые расходы, с возмещением остальных общей суммой из выручки (валовой прибыли). Такая система учета затрат на производство называется «директ-кост» (в буквальном переводе – прямые затраты).
Главным принципом системы директ-костинг является раздельный учет переменных и постоянных затрат, при чем признание постоянных затрат убытками отчетного периода.
Преимуществами системы директ-костинг являются:
1) объективность и простота калькулирования частичной себестоимости: нет необходимости в условном распределении постоянных затрат;
2) возможность проведения анализа при наличии ограниченных ресурсов;
3) принципы системы «дирек-костинг» могут сочетаться с иными системами управленческого учета;
4) информация, получаемая при использовании данной системы, позволяет разработать наиболее выгодные комбинации ценообразования и создать эффективную политику цен;
5) возможность выявить изделия с наибольшей рентабельностью, акцентировать внимание на изменении суммы покрытия (маржинального дохода по различным изделиям в отдельности или по организации в целом;
6) установление взаимосвязи между объемом производства, величиной затрат и прибылью;
7) определение точки безубыточности, т. е. минимального объема производства, при котором предприятие не получит убытка;
8) возможность применения более гибкой системы ценообразования и установление нижней цены единицы продукции;
9) упрощение расчета себестоимости (по сравнению с системой учета полных затрат);
10) возможность составления оптимальной производственной программы и плана сбыта продукции;
11) возможность определения прибыли, полученной от продажи каждой дополнительной единицы продукции, что позволяет планировать цены и скидки на определенный объем продаж.
Сравнение себестоимости по переменным затратам в различных периодах позволяет изменить структуру предприятия и связанные с ней постоянные затраты, но вместе с тем не повлиять на себестоимость изделий.
Наряду с преимуществами для системы директ-костинг характерен ряд недостатков:
1) определенные трудности в процессе формирования внешней отчетности;
2) сложности в разделении затрат на постоянные и переменные, в связи с тем, что большая часть смешанных расходов может быть квалифицированна по по-разному, что будет обязательно сказываться на результатах исчислений;
3) необходимость сбора и наличия информации о величине полных издержек (в первую очередь для определения цены изделия). В случае отсутствия информации о полной себестоимости существует риск искажения информации по вопросу определения цены в долгосрочном планировании, так как в этом случае необходимо обеспечить покрытие всех издержек организации.
Основными признаками системы директ-костинг, которые помогают раскрыть суть данного метода, являются:
1) деление затрат на постоянные и переменные для калькулирования себестоимости;
2) оценка запасов;
3) расчет результата деятельности.
Деление затрат на постоянные и переменные осуществляется в зависимости от изменения объема производства.
Переменные затраты, рассчитанные на выпуск продукции, изменяются в прямой пропорциональной зависимости от изменения выпуска (объема производства), т. е. чем больше объем выпускаемой продукции, тем больше сумма технологических затрат.
При этом переменные затраты в расчете на единицу продукции всегда остаются постоянными, но изменяются в связи с изменением объема загрузки производственных мощностей.
Постоянные затраты, рассчитанные на выпуск продукции, относительно постоянны в каждый данный период времени. Постоянные затраты, рассчитанные на единицу продукции, уменьшаются при увеличении объема производства и увеличиваются при его уменьшении. Таким образом, постоянные затраты при изменении уровня деловой активности не меняются в сумме, но они напрямую зависят от объема производства в расчете на единицу продукции.
При этом ряд затрат относятся к смешанным или полупеременным.
В состав переменных затрат можно отнести следующие затраты:
1) прямые материальные затраты;
2) оплата труда работников;
3) энергия на технологические цели.
К постоянным затратам относятся:
1) амортизация основных средств общехозяйственного назначения;
2) оплата управленческих работников;
3) арендная плата;
4) транспортные затраты для целей управления;
5) оплата охраны, пожарной безопасности и другие подобные затраты;
6) затраты на канцтовары;
7) прочие затраты управления.
К смешанным затратам относятся:
1) затраты на оплату телефонных переговоров;
2) затраты на отопление;
3) материально-техническое обслуживание.
Зависимость затрат от изменения уровня деловой активности характеризует поведение затрат, значение которых важно для управления. В системе директ-костинг текущие затраты учитываются и планируются исходя из этой особенности поведения затрат только по переменным затратам. При этом постоянные расходы не включаются в себестоимость продукции, а собираются на отдельном счете и периодически списываются непосредственно на счета финансовых результатов.
По переменным затратам оцениваются также остатки готовой продукции на начало и конец года и незавершенное производство.
В этом случае отчет о доходах по системе директ-костинг носит многоступенчатый характер. Пример отчета о доходах можно отразить в виде следующей таблицы.

Использование раздельного учета затрат дает возможность повышать эффективность управления, так как зная зависимость уровня затрат от изменения объемов производства, можно прогнозировать уровень рентабельности, а также спад или рост производства.
Кроме того, оценка запасов готовой продукции и незавершенного производства по переменным затратам позволяет избежать процесса капитализации постоянных расходов в запасах. Этот факт подчеркивает рыночную сущность системы директ-костинг.
Система директ-костинг имеет ряд разновидностей. К таковым относятся:
1) классический директ-костинг – это калькулирование по основным (прямым) затратам, в определенное время являющиеся переменными;
2) система учета переменных затрат – это способ калькулирования себестоимости по переменным затратам, в состав которых входят прямые расходы и переменные косвенные расходы;
3) система учета затрат в зависимости от использования производственных мощностей – это калькулирование всех переменных расходов, а также части постоянных расходов, которые определяются в соответствии с коэффициентом использования производственных мощностей.
Кроме того, существует такая разновидность системы директ-костинг, при которой себестоимость калькулируется лишь на основе производственных расходов, связанных с изготовлением продукции, причем даже в том случае, если эти расходы носят косвенный характер.
Объединяющим фактором всех перечисленных разновидностей является то, что калькуляции подлежит не полная, а частичная себестоимость. По ней и оценивают незавершенное производство и готовую продукцию, а постоянные расходы списывают на счет прибылей и убытков.
Стоит отметить, что для разных стран система директ-костигн определяет свои национальные особенности. Так, в США используется термин «учет переменных затрат», в Великобритании – «учет маржинальных затрат», во Франции – «маржинальный учет», в Германии и Австрии – «учет сумм покрытия или учет частичных либо граничных затрат».
Важнейшим условием применения системы директ-костинг является развитие рыночных отношений, т. е. процесса, когда повышается ответственность и самостоятельность предприятий, появляются конкуренция и риск, многие решения принимаются менеджерами самостоятельно с учетом спроса, конкуренции и иных факторов цивилизованного рынка. В таких условиях требования к учету постоянно меняются. Рынок и рыночные отношения в целом достаточно не постоянны, в любой момент могут возникнуть обстоятельства, в корне меняющие те или иные условия деятельности. В этом случае возникает необходимость работать в направлении повышения аналитичности и оперативности учета. Менеджер должен оперативно проанализировать ситуацию, применить ее к сложившимся условиям и составить новый бизнес-план.
В России вопрос необходимости изучения западного опыта и его адаптации для российской экономики стал актуален уже более 10 лет назад, в том числе изучения опыта, накопленного в области управленческого учета, а так же применения системы директ-костинг. Сейчас уже можно сказать, что в нашей стране накоплен определенный опыт в применении рассматриваемой системы.
Организация учета затрат на российских предприятиях предусматривает два метода учета, что регламентируется системой нормативного регулирования бухгалтерского учета.
Первый вариант организации учета – это традиционный калькуляционный вариант, когда калькулируется полная фактическая себестоимость производства продукции.
Второй вариант организации учета затрат по сути своей является скорее нетрадиционным для нашей экономики. Он предусматривает деление затрат на производственные и периодические. Производственные затраты обусловлены ходом производственного процесса, а периодические – с длительностью отчетного периода.
Как правило, в отечественном учете затраты на производство определяются по полной себестоимости, в которую включаются как прямые, так и косвенные затраты. В этих условиях необходимо получение информации о затратах, не искаженных распределением косвенных расходов и относительно неизменных на единицу выпускаемой продукции при любом объеме производства.
Система директ-костинг дает такую информацию, в которой определение себестоимости для целей управления издержками производства определяется по прямым затратам.
Учет затрат и результатов производства состоит из следующих элементов:
1) учет по видам затрат;
2) учет по местам возникновения;
3) учет по носителям затрат (калькулирование себестоимости единицы изделия);
4) учет результатов по носителям затрат;
5) учет результатов за период.
Все перечисленные элементы присутствуют при всякой организации учета затрат и результатов в управленческом (производственном) учете.
Учет по видам затрат. Основной задачей данного элемента учета затрат является систематизированный учет затрат по их видам за определенный период времени. Данный элемент отражает вертикальную структуру затрат организации.
Как правило основными видами затрат являются следующие:
1) затраты на оплату труда;
2) материальные затраты;
3) затраты на энергию;
4) затраты на ремонт и техническое обслуживание;
5) налоги, взносы, страхование;
6) амортизация;
7) проценты и риски;
8) прочие затраты.
На основании учета затрат по их видам может определяться полная и неполная себестоимость производимой продукции. Организация учета затрат по системе директ-костинг предусматривает деление затрат на постоянные и переменные. Учет по видам затрат предполагает определение затрат по их видам на определенный период времени в конкретном месте. Для оптимизации учета затрат необходимо оба метода учета совместить, так как, как правило, один и тот же вид затрат в разных местах может вести себя по-разному. Например, затраты на заработную плату сдельных производственных рабочих в основных цехах являются прямыми по характеру их отнесения на продукт и переменными по отношению к объему производства. При этом заработная плата управленческого персонала относится на готовый продукт косвенно и включается в затраты путем их распределения по видам продукции пропорционально какому-либо признаку. В свою очередь данные затраты по отношению к объему производства являются постоянными.
Учет по местам возникновения затрат. Данный способ учета отражает горизонтальную структуру формирования затрат. Основными задачами данной системы учета затрат являются:
1) создание возможности контроля за формированием затрат и ответственностью за их уровень;
2) возможность обоснованного распределения косвенных затрат по их носителям.
Кроме того, данный способ учета затрат дает возможность определить изменение затрат по отношению к объему производства.
Следует отметить, что организация учета затрат по местам их возникновения по системе директ-костинг вообще исключает такое понятие как «косвенные расходы», так как накладные расходы в этом случае по отношению к данному месту возникновения становятся прямыми.
Учет по носителям затрат (калькулирование себестоимости единицы изделия). Прежде всего следует отметить, что под носителем в этом случае понимается продукция (работы, услуги) предприятия, предназначенные для реализации. Исходя из этого калькулирование себестоимости представляет собой определение затрат, приходящихся на единицу продукции (работ, услуг), предназначенных для реализации, а также на единицу продукции (работ, услуг) для внутреннего потребления.
Организация учета затрат по их носителям по системе директ-костинг предполагает реализацию таких функций, как:
1) определение производственной себестоимости для оценки запасов готовой продукции и полуфабрикатов;
2) определение величины себестоимости для ценообразования и контроля за ним;
3) сбор и обработка информации о себестоимости продукции для оценки финансовых результатов предприятия и себестоимости процесса принятия управленческих решений.
Следует отметить, что реализация последней функции предполагает калькулирование себестоимости с целью определения текущего финансового результата, приходящегося на единицу продукции (работ, услуг). Полученные результаты анализа этих данных помогают принять управленческие решения относительно таких вопросов, как:
1) каким образом проводить текущий ремонт – самостоятельно или с привлечением сторонних организаций;
2) полная или частичная загрузка оборудования;
3) освоение новых технологий и моделей или модификация старых.
Для реализации этих целей в системе директ-костинг учет затрат по их носителям организуется по неполному (частичному перечню статей затрат). Как правило, в состав этого перечня входят прямые переменные затраты.
При калькулировании себестоимости продукции в рамках системы директ-костинг постоянные затраты не распределяются между носителями. Данный вариант основывается на том, что именно переменные затраты (прямые затраты и часть накладных расходов) зависят от загрузки мощностей или объема продукции, следовательно, именно эти затраты должны быть отнесены непосредственно на носители затрат.
Данный вариант калькуляции дает возможность выявить тенденцию изменения затрат в условиях изменения загрузки мощности и объема. При этом различные методы калькулирования затрат по их носителям дает возможность калькулировать затраты и по полной и по сокращенной себестоимости.
Учет результатов по носителям затрат. Данный вариант калькуляции тесно связан с вариантом калькуляции затрат по их носителям, а точнее сказать данный вариант основан на предыдущем варианте, так как определить результаты путем сравнения продажной цены продукции и ее себестоимостью не представляется возможным.
Данный вариант учета может быть основан или на учете полной себестоимости или на учете переменных издержек. При использовании учета полной себестоимости выявляется нетто-прибыль или нетто-убыток. Если же результат основан на учете неполной себестоимости, то полученный результат будет являться брутто-прибылью (брутто-убытком). В западной практике ведения управленческого учета данный результат называют суммой покрытия или маржинальным доходом на единицу продукции. При этом величина маржинального дохода (суммы покрытия) является одним из основных показателей для процесса управления и принятия решений. Величина маржинального дохода показывает, сколько прибыли (убытка) каждой единицы продукции приходится на общую сумму покрытия постоянных затрат, а следовательно, на общую сумму прибыли (убытка).
Учет результатов за период. Данный вариант калькуляции дает возможность определить общий финансовой результат деятельности организации за отчетный период.
Учет результатов за период на основе полных затрат осуществляется путем сопоставления общей выручки за период с величиной полных затрат. В результате такого способа калькулирования определяется производственный финансовый результат за отчетный период, т. е. нетто-прибыль или нетто-убыток.
При применении данного варианта в рамках системы директ-костинг общая выручка сравнивается с величиной переменных затрат, с целью определения величины маржинального дохода за отчетный период. После этого величину маржинального дохода уменьшают на сумму постоянных затрат, не распределенных между их носителями, как переменных затрат.
Для текущей деятельности любой организации всегда актуальны такие вопросы, как: каков будет результат деятельности, если изменятся цены на сырье и материалы, комплектующие изделия, арендная плата, а также налоговая политика государства и ряд других вопросов. Для решения данных проблем необходимо постоянно анализировать возможности объема производства, а также прогнозировать уровень затрат и финансовых результатов.
Всю необходимую для этого информацию и предоставляет бухгалтерский управленческий учет. Именно он интегрирует сам учет затрат и результатов, их анализ, а следовательно, принятие управленческих решений. Система директ-костинг дает обширные аналитические возможности учета затрат и его интеграцию с анализом. Система директ-костинг является системой управления себестоимостью.
Таким образом, основной характеристикой системы директ-костинг является разделение затрат на постоянные и переменные затраты по отношению к объему производства, а также их раздельный учет и анализ поведения затрат при изменении условий финансово-хозяйственной деятельности.
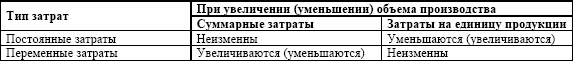
Следует отметить, что деление затрат на постоянные и переменные относится к суммарным, т. е. общим затратам, а не к затратам на единицу продукции. Так, например, материальные затраты являются постоянными на единицу продукции, так как рассчитываются по нормам расхода на единицу продукции. При этом их величина зависит от технологии производства и других факторов, но не от объема производства. Однако с увеличением объема производства их общая величина возрастает, поэтому их называют переменными.
Поведение постоянных и переменных затрат можно представить в виде следующей таблицы.
Таблица 1. Поведение постоянных и переменных затрат
Исходя из этого зависимость издержек производства от изменения его объема можно отразить следующим образом на простейшем примере.
Пример
Объем производства на первый отчетный период составил 10 000 штук, второй отчетный период – 15 000 штук, третий – 20 000 штук.
Совокупные постоянные затраты за все отчетные периоды составили 300 000 руб. Переменные затраты на единицу продукции за все отчетные периоды составили 450 руб. Каковы будут постоянные издержки на единицу продукции, а также общие переменные затраты по периодам?
Зависимость величины издержек производства от изменения объема производства
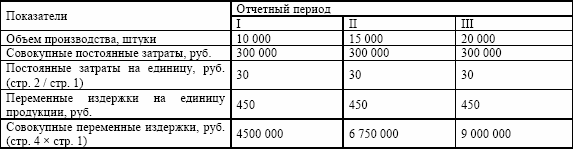
Исходя из приведенного примера видно, что переменные издержки по отношению к объему изменяются противоположно постоянным издержкам. Увеличивая объемы реализации, можно получить экономию на постоянных затратах. Уменьшить затраты за счет переменных затрат можно путем проведения различных мероприятий по модернизации техники, технологий и др.
Следует отметить, что понятие постоянных и переменных затрат относительно. Постоянными или переменными затраты могут быть в каком-то промежутке времени. Например, в течение месяца, двух и далее затраты являются постоянными, затем их величина может измениться и оставаться неизменной в течение какого-либо периода. Так, например, увеличение объема производства влечет за собой привлечение дополнительной площади, повышения арендной платы и прочие постоянные затраты. Интервал времени, когда затрат являются неизменными или соответствуют их действительному уровню, называется «актуальным диапазоном» или «областью релевантности».
Другими словами актуальный диапазон или релевантный период – это промежуток времени, в течение которого постоянные затраты являются постоянными, причем они постоянны только в этом промежутке. Таким отрезком времени может являться бюджетный или плановый период.
Таким образом, система директ-костинг дает наиболее точные и надежные результаты, если выделить ряд условий, соблюдение которых и обеспечивает точность данной системы учета и анализа:
1) поведение совокупных затрат и выручки от реализации четко определено и линейно в пределах области релевантности, причем данная область существенна и актуальна только для данного промежутка времени;
2) все производимые затраты можно условно разделить на постоянные и переменные;
3) постоянные затраты остаются неизменными в пределах области релевантности;
4) переменные затраты прямо пропорциональны объему в пределах области релевантности;
5) цена реализации неизменна в пределах области релевантности;
6) цены на материалы, услуги и прочие ценности, используемые в производстве, не меняются в пределах области релевантности;
7) производительность не меняется в пределах области релевантности;
8) отсутствуют структурные сдвиги в пределах области релевантности;
9) на затраты релевантно (существенно) влияет только объем производства;
10) объем производства соответствует объему продаж.
Таким образом, на основе данных условий можно обозначить три основных направления, на которых основывается система директ-костинг:
1) деление издержек производства на постоянные и переменные;
2) определение релевантного (значимого) объема производства и реализации исходя из мощности организации и спроса на производимую продукцию;
3) определение области релевантности, т. е. планового уровня деловой активности.
Информация, необходимая для управленческого учета, поступает из таких учетных источников, как регистры бухгалтерского учета и отчетности, статистический учет и отчетности, оперативный учет и отчетность, а также выборочные учетные данные. Таким образом, необходимая для управленческого учета информация формируется на счетах бухгалтерского учета.
В соответствии с планом счетов финансово-хозяйственной деятельности предприятий можно определить не только полную себестоимость, но и рассчитать неполную (сокращенную) себестоимость по прямым (переменным) затратам.
Так, в соответствии с традиционным вариантом учета путем калькуляции в течение отчетного периода по дебету счетов учета затрат на производство (20 «Основное производство», 23 «Вспомогательные производства», 25 «Общепроизводственные расходы», 26 «Общехозяйственные расходы») с кредита счетов учета ресурсов собираются затраты отчетного периода с подразделением на прямые (дебет счетов 20, 23) и косвенные (дебет счетов 25, 26).
В конце отчетного периода расходы, собранные на счетах 25 и 26, подлежат списанию в дебет счетов 20 или 23 по принадлежности с их одновременным распределением между объектами калькуляции (носителями затрат). На основе полученных данных формируется (калькулируется) полная фактическая себестоимость изготовленной продукции.
Общая схема учета производства по полной себестоимости

Если предприятие определяет неполную (сокращенную) себестоимость, то общая схема учета производства будет иметь следующий вид.
Общая схема учета производства («сокращенная себестоимость») – директ-костинг

Как уже отмечалось, учет расходов регламентируется ПБУ 10/99. В соответствии с этим положением расходы подразделяются на расходы по обычным видам деятельности, операционные расходы и внереализационные расходы.
При этом к расходам по обычным видам деятельности относятся расходы, связанные с производством и реализацией продукции, приобретением и реализацией товаров, а также выполнением работ, оказанием услуг. При формировании расходов по обычным видам деятельности должна быть обеспечена их группировка по следующим элементам (п. 8 ПБУ 10/99):
1) материальные затраты;
2) затраты на оплату труда;
3) отчисления на социальные нужды;
4) амортизация;
5) прочие затраты.
При этом следует иметь в виду, что для целей налогообложения и ведения налогового учета расходов налоговым законодательством предусмотрено только четыре элемента затрат, а именно (ст. 253 Налогового кодекса РФ):
1) материальные расходы;
2) расходы на оплату труда;
3) суммы начисленной амортизации;
4) прочие расходы.
Для целей управления предприятием в бухгалтерском учете необходимо также организовать учет расходов по статьям затрат.
Так, согласно плану счетов учет затрат ведется на счетах раздела III «Затраты на производство». Исходя из плана счетов учет расходов по обычным видам деятельности необходимо организовывать на счетах 20–29, предназначенных для отражения информации о затратах по их статьям, местам возникновения и другим признакам, а также для исчисления себестоимости продукции (работ, услуг).
Таким образом, для отражения учета расходов используются следующие счета:
1) 20 – «Основное производство»;
2) 21 – «Полуфабрикаты собственного производства»;
3) 23 – «Вспомогательные производства»;
4) 25 – «Общепроизводственные расходы»;
5) 26 – «Общехозяйственные расходы»;
6) 28 – «Брак в производстве»;
7) 29 – «Обслуживающие производства и хозяйства».
При этом планом счетов предусмотрено применение счетов 30–39, открываемых организациями самостоятельно для отражения учета расходов по их элементам. При этом применение данных счетов должно быть отражено в учетной политике организации.
В завершении можно сказать, что преимущества и аналитические возможности системы директ-костинг преобладают над недостатками этой системы, и, следовательно, данная система предоставляет менеджерам предприятий большие возможности для анализа и принятия решений, является наиболее оптимальной. Среди ее преимуществ можно выделить два, пожалуй, наиболее значимых:
1) снижение трудоемкости и упрощение учетного процесса;
2) дополнительные аналитические возможности.
Данная система позволяет анализировать затраты и результаты деятельности, дает возможность управлять величиной прибыли, которая представляет собой важнейший показатель результата деятельности предприятия в условиях рыночной экономики.
При применении метода переменных затрат необходимо помнить, что он предназначен главным образом для расчета минимальной цены единицы продукции. Если же использовать этот метод для проведения политики сниженных цен (т. е. не для дозагрузки производственных мощностей, а для достижения привилегированного положения на рынке), то в случае демпинга (политики сниженных цен) возникает вероятность того, что часть постоянных затрат не будет покрыта маржинальным доходом и предприятие попадет в зону убытков.
При этом решающее влияние на выбор метода исчисления себестоимости, а значит, и на характер создаваемой системы управления оказывают такие факторы, как:
1) внешние условия функционирования предприятия;
2) форма собственности и организационно-правовая структура предприятия;
3) масштабы и размеры предприятия;
4) объемы и виды деятельности;
5) система налогообложения, применяемая предприятием, и система его льготирования по налогообложению;
6) стратегические цели и задачи организации;
7) степень компьютеризации учетного процесса;
8) прочие особенности финансово-хозяйственной деятельности предприятия.
В завершении всего сказанного следует добавить, что основной задачей управленческого учета является калькулирование себестоимости продукции, так как в основе большинства управленческих решений находятся затраты производства и реализации продукции, товаров, работ, услуг, уровень которых позволяет определить эффективность деятельности и составить прогноз на будущие перспективы, т. е. дальнейший бизнес-план. Исходя из этого основной задачей калькулирования должен стать постепенных переход от трудоемких расчетов по распределению косвенных расходов и определению точной фактической себестоимости на прогнозные расчеты себестоимости, составление обоснованных нормативных калькуляций, организацию контроля за их соблюдением в процессе производства.
1.3. Нормативный метод учета себестоимости (стандарт-костинг)
Наряду с системой директ-костинг в управленческом учете применяется система стандарт-костинг. Система стандарт-кост (standard-cost) представляет собой систему учета затрат и калькулирования себестоимости на основе нормативных (стандартных) затрат. Если систему директ-кост называют системой учета переменных затрат, то стандарт-кост называют системой учета нормативных затрат. В основе данной системы лежит принцип учета и контроля затрат в пределах установленных норм и нормативов и отклонениям от них.
При применении данного метода перед началом производственного процесса проводится предварительное нормирование затрат. Как правило, нормативные затраты определяются по таким статьям расходов, как:
1) основные сырье и материалы;
2) оплата труда основных производственных рабочих;
3) накладные расходы.
При нормировании затрат нормы расходов сырья и материалов и нормы оплаты труда основных производственных рабочих исчисляются на единицу продукции. При этом для расчета накладных расходов составляются сметы, которые носят постоянный характер. Вообще следует отметить, что сметное планирование по праву занимает одно из ведущих мест многих производственных предприятий. Нормы и сметы используются для больших производств, где каждая единицы экономии или перерасхода приводит к либо получению большей прибыли, либо, наоборот, ее значительному снижению.
При этом при значительных колебаниях объема производства, способных привести к изменению величины накладных расходов, составляются скользящие сметы с распределением всех статей накладных расходов на постоянные и переменные элементы. Для переменной части также разрабатываются нормативные величины, а для расчета стандартной себестоимости нормативные затраты на сырье и материалы, оплату труда и нормативные накладные расходы суммируются.
В процессе производственной деятельности все факты отклонений от нормативных показателей должны быть зафиксированы для проведения выявления и анализа причин отклонений. На основе такого анализа разрабатываются управленческие решения по устранению этих причин. При этом на основе анализа может быть принято решение о пересмотре нормативных величин.
К основным недостаткам системы стандарт-кост можно отнести следующие:
1) зависимость системы от внешних условий. К таким условиям относятся и изменения в законодательстве, и изменения цен поставщиков, а также влияние фактора инфляции;
2) невозможность применения на всех стадиях жизненного цикла продукции. Так, например, при разработке и внедрении товара на рынок затраты предприятия, как правило, крайне не предсказуемы. В связи с этим расчет нормативных затрат осуществляется в приближенных величинах. Кроме того, если жизненный цикл товара достаточно не продолжителен, то применение системы возможно только в течение незначительного промежутка времени;
3) отсутствие качественных показателей финансово-хозяйственной деятельности предприятия. Следует отметить, что система стандарт-кост основана на показателях производительности, а значит, размер затрат при решении таких задач, как минимизация затрат и отклонений фактических показателей от нормативных, проблемы улучшения качества продукции, расширения номенклатуры дополнительных услуг остаются вне зоны учета.
4) агрегированность отклонений от нормативных затрат и при этом отсутствие взаимоувязки с конкретными видами продукции, технологическими участками, партиями продукции.
Данная система применяется на многих предприятиях. При этом систему стандарт-кост не могут использовать предприятия с непостоянной номенклатурой выпускаемой продукции или нестабильной технологией производства, а также на этапе разработки и внедрения нового вида товара.
Система стандарт-кост является одной из разновидностей нормативного метода учета затрат. Данные системы основаны на учете полных затрат и нормативных затратах. Однако при нормативном методе отклонения от нормативных затрат включаются в себестоимость, а при системе стандарт-кост сверхнормативные расходы относятся на финансовые результаты или на виновных лиц. Кроме того, при применении нормативного метода нормированию подлежат прямые затраты, а косвенные распределяются между объектами калькулирования индексным методом. В свою очередь при системе стандарт-кост нормированию подлежат все виды затрат, а также некоторых производственные показатели.
Кроме того, следует отметить, что при применении системы «стандарт-кост» нормативные показатели, как правило, ниже фактических, так как нормативный показатель является плановым показателем на прогнозируемый период. На практике учет по системе «стандарт-кост» состоит из многочисленного отражения отклонений от норм. При применении системы «стандарт-кост» нормативный показатель, в принципе, не может быть выше планового, в противном случае нормативный показатель был рассчитан неверно, не был исчислен его минимальный предел. Наряду с этим формирование и использование системы «стандарт-кост» не предусматривает перевыполнения плана.
Система «стандарт-кост» имеет ряд своих характерных особенностей:
1) основой системы является выявление отклонений на основе бухгалтерских записей с целью недопущения таких отклонений;
2) отклонения от стандартов отражаются на специально сформированных синтетических счетах;
3) отклонения в бухгалтерском учете отражают лишь те предприятия, которые используют текущие стандарты.
В целом система «стандарт-кост» направлена на регулирование прямых затрат производства методом составления до начала производства стандартных калькуляций и учета фактических затрат с выделением отклонений от стандартов.
При этом следует отметить, что под понятием «стандарт-кост» понимается денежное выражение необходимых производственных затрат на единицу продукции (материальных и трудовых ресурсов). Как уже отмечалось, нормативный метод и система «стандарт-кост» являются продолжением или дополнением друг друга. Однако в управленческом учете они используются отдельно и имеют свои особенности.
Нормативный метод учета калькулирования себестоимости продукции представляет собой предварительный расчет нормативных затрат по процессам, операциям, объектам с одновременным выявлением в процессе производства отклонений от нормативных затрат. Фактические затраты по нормам и отклонения определяются путем алгебраического сложения. Предварительная (нормативная) калькуляция определяется по действующим на начало месяца нормам расхода материалов и трудовых затрат. Нормативная калькуляция себестоимости используется для определения фактической себестоимости продукции, объемов незавершенного производства, а также оценки брака. Норма – это заранее установленная величина. Ее изменения фиксируются в течение месяца в нормативных калькуляциях. В случае развития производства и совершенствования технологии, а также оптимизации использования материальных и трудовых ресурсов нормы могут меняться.
Основными принципами нормативного метода являются следующие:
1) ведение учета изменений действующих норм в течение отчетного периода с целью корректировки нормативной себестоимости;
2) предварительное составление нормативной калькуляции себестоимости по отдельно взятому изделию на основе действующих на предприятии норм и смет;
3) разделение фактических затрат на расходы по нормам и отклонениям в течение месяца при учете фактических затрат;
4) установление условий выявления отклонений о нормах по местам их возникновения, а также установление и анализ причин их появления;
5) определение фактической себестоимости выпущенной продукции как суммы нормативной себестоимости, отклонений от норм и их изменений.
Применение системы «стандарт-кост» является достаточно трудоемким учетным процессом, однако позволяет получить достоверную информацию о затратах производства и на этой основе проводить анализ производимых затрат и контроль за их уровнем. Нормативный метод можно классифицировать как полный и неполный учет нормативных затрат. При этом при применении неполного нормативного метода нормированию подлежат только прямые затраты, следовательно, и нормативная калькуляция будет составляться только по ним.
В целом применение нормативного метода во многом зависит от отрасли применения. Так, например, незавершенное производство в отраслях легкой и обрабатывающей промышленности оценивается по-разному. Это связано с тем, что в легкой промышленности объем незавершенного производства значительно ниже по отношению к готовой продукции, а следовательно, оно подлежит оценке по сокращенной номенклатуре статей калькуляции. В обрабатывающей же промышленности, характеризующейся массовым серийным производством и продукцией различной степени сложности, незавершенное производство необходимо оценивать по нормативной производственной себестоимости с учетом индекса изменения норм.
Оба метода калькуляции себестоимости имеют свои сходства и различия. Так, основным сходством является применение норм и их предварительный расчет. К отличиям можно отнести, например, то, что при использовании нормативного метода фактические затраты могут быть как выше, так и ниже нормативного показателя. В свою очередь при применении системы «стандарт-кост» невозможно превышение нормативных показателей над фактическими. При этом при применении «стандарт-кост» в отличие от нормативного метода калькулирования под нормой понимается предельный минимум затрат.
Глава 2. Учет затрат на предприятии
2.1. Состав и классификация затрат в бухгалтерском учете
В системе бухгалтерского учета организации готовится информация, необходимая множеству внутренних и внешних пользователей. В свою очередь управленческий учет является основой для формирования информации, необходимой управленческому персоналу для принятия руководящих решений, планирования и прогнозирования, контроля и регулирования хозяйственной деятельности. Основное содержание управленческой информации – издержки производства и обращения, их динамика и анализ.
С целью точного анализа затрат необходима их классификация, т. е. группировка по признакам, определяющим их назначение. В зависимости от назначения подготавливаемой информации для целей управления существует множество способов классификации.
В отечественном учете традиционная классификация затрат затрагивает только их состав, а основное направление учета – учет затрат с целью формирования себестоимости изготавливаемой продукции и полученных доходов. Исходя из этого в отечественном бухгалтерском учете затраты принято группировать по элементам затрат и по статьям калькуляции. В свою очередь сгруппированные затраты по статьям калькуляции делятся на прямые и косвенные, основные и накладные.
Прямые затраты – это расходы, которые связаны непосредственно с процессом производства определенного вида продукции и могут быть прямо и непосредственно отнесены на его себестоимость: сырье и основные материалы, потери от брака и некоторые другие расходы.
Косвенными называют затраты, которые не могут быть отнесены прямо на себестоимость отдельных видов продукции и распределяются косвенно (условно): общепроизводственные, общехозяйственные, внепроизводственные расходы.
При этом деление затрат на косвенные и прямые зависит от отраслевых особенностей, организации производства, а также принятого метода калькулирования себестоимости продукции.
Основными затратами называют затраты, непосредственно связанные с технологическим процессом производства: сырье и основные материалы, вспомогательные материалы и другие расходы, кроме общепроизводственных и общехозяйственных.
Накладные расходы образуются в процессе организации, обслуживания и управления производством. Такие расходы состоят из общепроизводственных и общехозяйственных затрат.
Основными положениями по планированию, учету и калькулированию себестоимости продукции на промышленных предприятиях установлена типовая группировка затрат по статьям калькуляции, которые можно представить следующим образом:
1) сырье и материалы;
2) возвратные отходы;
3) покупные изделия, полуфабрикаты и услуги производственного характера сторонних организаций;
4) топливо и энергия на технологические цели;
5) заработная плата производственных рабочих;
6) отчисления на социальные нужды;
7) расходы на подготовку и освоение производства;
8) общепроизводственные расходы;
9) потери от брака;
10) прочие производственные расходы;
11) расходы на продажу.
Как уже отмечалось, затраты можно классифицировать по элементам, такая классификация является одной из основных. В соответствии с ПБУ 10/99 затраты организации классифицируются по следующим элементам (п. 8):
1) материальные затраты;
2) затраты на оплату труда;
3) отчисления на социальные нужды;
4) амортизация;
5) прочие затраты (почтово-телеграфные, телефонные, командировочные и др.).
Группировка затрат по экономическим элементам показывает, что именно израсходовано на производство продукции, а также каково соотношение отдельных элементов затрат в общей сумме расходов. По элементам материальных затрат отражаются только покупные материалы, изделия, топливо и энергия. Оплата труда и отчисления на социальные нужды отражаются только применительно к персоналу основной деятельности.
При этом следует отметить, что при классификации затрат по элементам и статьям калькуляции можно выделить такие виды затрат, как:
1) одноэлементные затраты – затраты, состоящие из одного элемента, – заработная плата, амортизация и т. п.;
2) комплексные затраты – затраты, состоящие из нескольких элементов. К ним относятся общепроизводственные и общехозяйственные расходы, в состав которых входят заработная плата соответствующего персонала, амортизация зданий и другие одноэлементные расходы;
3) переменные затраты – расходы, размер которых изменяется пропорционально изменению объема производства продукции, – сырье и основные материалы, заработная плата производственных рабочих;
4) условно-переменные расходы – расходы, которые зависят от объема производства, но эта зависимость не прямо пропорциональная, – общепроизводственные расходы;
5) условно-постоянные расходы – расходы, которые почти не зависит от изменения объема производства продукции, – общехозяйственные расходы и пр.;
6) текущие расходы – расходы, относящиеся к данному текущему периоду и имеющие частую периодичность (расход сырья и материалов);
7) единовременные расходы – расходы, относящиеся к расходам на подготовку и освоение выпуска новых видов продукции, расходы, связанные с пуском новых производств;
8) производственные расходы – расходы, связанные с изготовлением товарной продукции и образующие ее производственную себестоимость;
9) непроизводственные (коммерческие) расходы – расходы, связанные с реализацией продукции покупателям.
Производственные и внепроизводственные расходы образуют полную себестоимость товарной продукции.
При классификации затрат по элементам необходимо иметь в виду, что под экономическим элементом расходов понимается однородный вид затрат, который невозможно разложить на составные части (например, стоимость покупной электроэнергии).
На практике под элементом расхода понимают экономически однородные затраты, такие как материальные затраты, затраты на оплату труда, отчисления на социальные нужды.
Материальные затраты отражают сумму произведенных расходов на:
1) покупное сырье и материалы, используемые на производственные и хозяйственные нужды, а также комплектующие изделия и полуфабрикаты, подвергающиеся дальнейшему монтажу или дополнительной обработки в данной организации;
2) работы и услуги производственного характера, выполняемые сторонами организации или производствами и хозяйствами организации, не относящимися к основному виду деятельности;
3) топливо всех видов, приобретаемого со стороны и расходуемого на технологические цели, выработку всех видов энергии, отопление зданий, транспортные расходы по обслуживанию производства, выполняемые транспортом организации;
4) покупную энергию всех видов, расходуемую на технологические и другие производственные и хозяйственные нужды;
5) потери от недостачи поступивших материальных ресурсов в пределах норм естественной убыли и некоторые другие материальные затраты.
Из затрат на материальные ресурсы, включаемых в себестоимость продукции, исключается стоимость возвратных отходов.
Под возвратными отходами производства понимаются остатки сырья, материалов и полуфабрикатов, тепловых носителей и других видов материальных ресурсов, образовавшихся в процессе производства продукции, утратившие полностью или частично потребительские качества исходного ресурса и в силу этого используемые с повышенными затратами или вовсе не используемые по прямому назначению.
Возвратные отходы могут оцениваться следующим образом:
1) по сниженной цене исходного материального ресурса (по цене возможного использования), если отходы могут быть применены для основного производства, но с повышенными затратами, для нужд вспомогательного производства, изготовления предметов широкого потребления или реализованы на сторону;
2) по полной цене исходного материального ресурса, если отходы реализуются на сторону для использования в качестве полноценного ресурса.
Затраты на оплату труда включают в себя любые начисления работникам в денежной и (или) натуральной формах, стимулирующие начисления и надбавки, компенсационные начисления, связанные с режимом работы или условиями труда, премии и единовременные поощрительные начисления, расходы, связанные с содержанием этих работников, предусмотренные нормами законодательства РФ, трудовыми договорами (контрактами) и (или) коллективными договорами (ст. 255 Налогового кодекса РФ).
К затратам на оплату труда относятся:
1) суммы, начисленные по тарифным ставкам, должностным окладам, сдельным расценкам или в процентах от выручки в соответствии с принятыми в организации формами и системами оплаты труда;
2) начисления стимулирующего характера, в том числе премии за производственные результаты, надбавки к тарифным ставкам и окладам за профессиональное мастерство, высокие достижения в труде и иные подобные показатели;
3) начисления стимулирующего и (или) компенсирующего характера, связанные с режимом работы и условиями труда, в том числе надбавки к тарифным ставкам и окладам за работу в ночное время, работу в многосменном режиме, за совмещение профессий, расширение зон обслуживания, за работу в тяжелых, вредных, особо вредных условиях труда, за сверхурочную работу и работу в выходные и праздничные дни, производимые в соответствии с законодательством РФ;
4) стоимость бесплатно предоставляемых работникам в соответствии с законодательством РФ коммунальных услуг, питания и продуктов, предоставляемого работникам в соответствии с установленным законодательством РФ порядком бесплатного жилья (суммы денежной компенсации за непредоставление бесплатного жилья, коммунальных и иных подобных услуг);
5) расходы на приобретение (изготовление) выдаваемых в соответствии с законодательством РФ работникам бесплатно либо продаваемых работникам по пониженным ценам форменной одежды и обмундирования (в части стоимости, не компенсируемой работниками), которые остаются в личном постоянном пользовании работников. В таком же порядке учитываются расходы на приобретение или изготовление организацией форменной одежды и обуви, которые свидетельствуют о принадлежности работников к данной организации;
6) сумма начисленного работникам среднего заработка, сохраняемого на время выполнения ими государственных и (или) общественных обязанностей и в других случаях, предусмотренных законодательством РФ о труде;
7) расходы на оплату труда, сохраняемую работникам на время отпуска, предусмотренного законодательством РФ, фактические расходы на оплату проезда работников и лиц, находящихся у этих работников на иждивении, к месту использования отпуска на территории РФ и обратно (включая расходы на оплату провоза багажа работников организаций, расположенных в районах Крайнего Севера и приравненных к ним местностях) в порядке, предусмотренном действующим законодательством, – для организаций, финансируемых из соответствующих бюджетов, и в порядке, предусмотренном работодателем, – для иных организаций, доплата несовершеннолетним за сокращенное рабочее время, расходы на оплату перерывов в работе матерей для кормления ребенка, а также расходы на оплату времени, связанного с прохождением медицинских осмотров;
8) денежные компенсации за неиспользованный отпуск в соответствии с трудовым законодательством РФ;
9) начисления работникам, высвобождаемым в связи с реорганизацией или ликвидацией организации, сокращением численности или штата работников;
10) единовременные вознаграждения за выслугу лет (надбавки за стаж работы по специальности) в соответствии с законодательством РФ;
11) надбавки, обусловленные районным регулированием оплаты труда, в том числе начисления по районным коэффициентам и коэффициентам за работу в тяжелых природно-климатических условиях;
12) надбавки за непрерывный стаж работы в районах Крайнего Севера и приравненных к ним местностях, в районах европейского Севера и других районах с тяжелыми природно-климатическими условиями;
13) расходы на оплату труда, сохраняемую в соответствии с законодательством РФ на время учебных отпусков, предоставляемых работникам налогоплательщика, а также расходы на оплату проезда к месту учебы и обратно;
14) расходы на оплату труда за время вынужденного прогула или время выполнения нижеоплачиваемой работы в случаях, предусмотренных законодательством РФ;
15) расходы на доплату до фактического заработка в случае временной утраты трудоспособности, установленную законодательством РФ;
16) суммы платежей (взносов) работодателей по договорам обязательного страхования, а также суммы платежей (взносов) работодателей по договорам добровольного страхования (договорам негосударственного пенсионного обеспечения), заключенным в пользу работников со страховыми организациями (негосударственными пенсионными фондами), имеющими лицензии, выданные в соответствии с законодательством РФ, на ведение соответствующих видов деятельности в РФ;
17) суммы, начисленные в размере тарифной ставки или оклада (при выполнении работ вахтовым методом), предусмотренные коллективными договорами, за дни нахождения в пути от места нахождения организации (пункта сбора) к месту работы и обратно, предусмотренные графиком работы на вахте, а также за дни задержки работников в пути по метеорологическим условиям;
18) суммы, начисленные за выполненную работу физическим лицам, привлеченным для работы у налогоплательщика согласно специальным договорам на предоставление рабочей силы с государственными организациями;
19) в случаях, предусмотренных законодательством РФ, начисления по основному месту работы рабочим руководителям или специалистам налогоплательщика во время их обучения с отрывом от работы в системе повышения квалификации или переподготовки кадров;
20) расходы на оплату труда работников-доноров за дни обследования, сдачи крови и отдыха, предоставляемые после каждого дня сдачи крови;
21) расходы на оплату труда работников, не состоящих в штате организации, за выполнение ими работ по заключенным договорам гражданско-правового характера (включая договоры подряда) за исключением оплаты труда по договорам гражданско-правового характера, заключенным с индивидуальными предпринимателями;
22) предусмотренные законодательством РФ начисления военнослужащим, проходящим военную службу на государственных унитарных предприятиях и в строительных организациях федеральных органов исполнительной власти, в которых законодательством РФ предусмотрена военная служба, и лицам рядового и начальствующего состава органов внутренних дел, Государственной противопожарной службы, предусмотренные федеральными законами, законами о статусе военнослужащих и об учреждениях и органах, исполняющих уголовные наказания в виде лишения свободы;
23) доплаты инвалидам, предусмотренные законодательством РФ;
24) расходы в виде отчислений в резерв на предстоящую оплату отпусков работникам и (или) в резерв на выплату ежегодного вознаграждения за выслугу лет;
25) другие виды расходов, произведенных в пользу работника, предусмотренных трудовым договором и (или) коллективным договором.
Элемент «Отчисления на социальные нужды» отражает обязательные отчисления по установленным законодательством нормам органам государственного социального страхования, Пенсионного фонда, фондов медицинского страхования от затрат на оплату труда работников, включаемых в себестоимость продукции (работ, услуг) по элементу «Затраты на оплату труда» (кроме тех видов оплаты, на которые страховые взносы не начисляются).
Элемент «Амортизация» отражает сумму амортизационных отчислений по собственным и арендованным основным средствам и нематериальным активам.
В состав «Прочих затрат» включаются налоги, сборы, платежи, отчисления в страховые фонды (резервы) и другие обязательные отчисления, производимые в соответствии с установленным законодательством порядком, платежи за выбросы (сборы) загрязняющих веществ, затраты на оплату процентов по полученным кредитам, на командировки, подъемные, за подготовку и переподготовку кадров, оплату услуг связи, вычислительных центров, банков, плату за аренду (в случае аренды отдельных объектов основных производственных фондов (или их отдельных частей)), отчисления в ремонтный фонд, а также другие затраты, входящие в состав себестоимость продукции (работ, услуг), но не относящиеся к ранее перечисленным элементам затрат.
Для получения информации о затратах по экономическим элементам используются данные синтетических счетов 10 «Материалы», 70 «Расчеты с персоналом по оплате труда», 69 «Расчеты по социальному страхованию и обеспечению», 02 «Амортизации основных средств», 04 «Нематериальные активы», 05 «Амортизация нематериальных активов» и ряда других счетов для учета прочих затрат (60 «Расчеты с поставщиками и подрядчиками», 76 «Расчеты с разными дебиторами и кредиторами» и др.). Для определения затрат по экономическим элементам по обычным видам деятельности необходимо из кредитовых оборотов счетов 10, 70, 69, 02, 04, 05 и ряда счетов по учету прочих затрат исключить суммы оборотов, не относящиеся к обычным видам деятельности, и внутренние обороты.
Перечень статей затрат (калькуляции), их состав и методы распределения по видам продукции (работ, услуг) определяются отраслевыми методическими рекомендациями по вопросам планирования, учета и калькулирования себестоимости продукции (работ, услуг) с учетом характера и структуры производства (независимо от формы собственности организации).
Кроме того, затраты на производство продукции можно классифицировать следующим образом:
1) по экономической роли в процессе производства – основные и накладные;
2) по составу однородности – одноэлементные и комплексные;
3) по способу включения в себестоимость продукции – прямые и косвенные;
4) по отношению к объему производства – переменные, условно-переменные, условно-постоянные;
5) по периодичности возникновения – текущие и единовременные;
6) по участию в процессе производства – производственные и коммерческие;
7) по эффективности – производительные и непроизводительные.
В зарубежной практике управленческого учета предлагается классифицировать затраты для целей управления и их учета по трем основным направлениям:
1) затраты для определения себестоимости изготавливаемой продукции и получения доходов (прибыли);
2) затраты для принятия управленческих решений;
3) затраты, по данным о которых осуществляется контроль и регулирование.

Первое направление полностью соответствует отечественному бухгалтерскому и управленческому учету. Информация, поступающая из данных учетных регистров, и служит как раз для того, чтобы своевременно информировать менеджеров о всем происходящем в процессе осуществления деятельности с целью своевременного принятия необходимого решения.
По данным различных исследований отечественные предприятия на каждый рубль реализованной продукции приходится около 90–95 коп. на самые различные расходы, в том числе на налоги и сборы. С целью сбора информации о тех или иных расходах, их уровне и динамики необходимо проведение анализа произведенных затрат по их видам, элементам, составу, т. е. на основе классификации и группировки.
Информация о затратах данного направления является содержанием и основой функциональной и технологической моделей бухгалтерского управленческого учета.
В настоящее время необходимо не только учитывать и анализировать уже имеющиеся затраты, но и на основе данных анализа прогнозировать их будущий уровень и динамику, а также учитывать будущие вновь возникающие затраты.
В случае, если прошлые и будущие затраты примерно одинаковы по своему составу, можно выявить их тенденцию роста (снижения) путем применения индекса инфляции. На основе проведенного анализа управленческий персонал сможет принять наиболее оптимальное обоснованное решение.
Если же необходимо провести анализ альтернативных вариантов действий для принятия и планирования решений, то характеристика затрат разрабатывается исходя из особенностей деятельности и характера изменений, способных повлиять на состав и структуру затрат.
Второе направление классификации затрат основано на учете затрат для принятия управленческих решений. Данная классификация содержит такие позиции затрат, как:
1) динамика затрат по отношению к объему (уровню) производства;
2) затраты будущего периода, принимаемые в расчет при оценках;
3) безвозвратные затраты или затраты истекшего периода;
4) затраты, возникающие в результате принятого альтернативного решения (вмененные затраты);
5) инкрементные (приростные) и маржинальные затраты (доходы).
Особое место в такой классификации занимает динамика затрат производства. Основным условием предварительного планирования издержек является учет и анализ входящих и истекших, постоянных и переменных затрат по отношению к объему производства.
Затраты будущего периода в целях управленческого учета подразделяются на принимаемые и не принимаемые в расчет при их оценке. При этом при разработке управленческого решения необходимо различать затраты и доходы, имеющие отношение к данному вопросу и не имеющие никакого отношения к анализируемому вопросу. Затраты, принимаемые в расчет, представляют собой затраты и доходы, которые зависят от принятого решения. Затраты, не принимаемые в расчет, – это те затраты, которые не зависят от принятого решения. Такие затраты учитываются в том случае, если анализируемый период относительно не большой.
Пример
ООО «Матис» некоторое время назад закупило материалы на 10 000 руб. До последнего времени данные материалы не были использованы, и реализовать их также не представлялось возможным.
В настоящее время появился заказчик, готовый приобрести изделия, выполненные из данного материала, оплатив за такую продукцию 25 000 руб.
По расчетам бухгалтерии затраты на изготовление данного изделия составят 20 000 руб. без учета материалов. Перед менеджером встает вопрос: учитывать ли стоимость материалов в себестоимости изделия или нет, принимать в расчет данные затраты или нет? Если стоимость материалов включить в себестоимость изделия, то заказ будет оценен в 30 000 руб. и заказчик от него откажется. При этом если учесть, что затраты на материал уже произведены предприятием, то при заключении сделки с заказчиком на его условиях предприятие получит экономическую выгоду, в виде уменьшения затрат на уже приобретенные материалы на половину их стоимости, т. е. на 5000 руб.
Безвозвратными называются затраты, уже произведенные предприятием в истекшем периоде, т. е. это стоимость уже приобретенных ресурсов, в случае, когда выбор любого альтернативного решения уже не повлияет на сумму данных затрат. Примером таких затрат могут послужить расходы на материалы, приобретенные ранее и уже не используемые в процессе производства, а также остаточная стоимость ранее приобретенных основных средств.
Пример
ООО «Матис» 2 года назад приобрело станок за 150 000 руб. с предполагаемым сроком службы 5 лет. Остаточная стоимость станка при ее равномерном начислении амортизации составит 90 000 руб. Данная остаточная стоимость должна быть списана со счета независимо от дальнейших принятых решений.
Вмененные (воображаемые) затраты – это затраты, подлежащие учету при принятии управленческих решений, однако по данным бухгалтерского учета собрать их не представляется возможным. Такие затраты условно начисляют при принятии каких-либо управленческих решений в случаях, когда для принятия одного варианта действий следует отказаться от другого.
Пример
ООО «Матис» получило заказ на изготовление определенного вида деталей, для чего требуется 100 ч обработки на одной из производственных линий, которая полностью занята на производстве других изделий.
Данный заказ можно принять за счет уменьшения производства уже выпускаемых деталей. При этом потеря в доходах составит 20 000 руб. Дополнительные затраты на выполнение заказа составят 70 000 руб. При таких условиях можно принять заказ, если его цена будет компенсировать дополнительные затраты на производство данной детали и вмененные затраты в виде компенсации упущенной выгоды при уменьшении загрузки производства уже выпускаемой детали. Таким образом, стоимость заказа составит 90 000 руб.
Следует отметить, что вмененные затраты учитываются только при ограниченности ресурсов, в противном случае они не учитываются. Таким образом, если бы в нашем примере производственная линия была бы загружена только на 80 %, то уровень производства на новое производство снижать бы не пришлось, следовательно, вмененных затрат бы не возникло.
Инкрементными (приростными) затратами признаются затраты и доходы, имеющие место только при дополнительно произведенных затратах, или выявляются в результате изготовления или реализации дополнительных единиц продукции. Для того чтобы определить данные затраты, необходимо определить текущие затраты, а затем на основе из анализа спрогнозировать затраты с дополнительным выпуском продукции. Разница между прогнозируемыми и текущими затратами как раз и составляет инкрементные (приростные) затраты. Анализ этих затрат позволяет принять решение, следует ли увеличивать объемы производства.
Bepul matn qismi tugad.
