Kitobni o'qish: «Заряди свой кошелек. Как достичь успеха в личных финансах»
© ООО Издательство «Питер», 2024
© Серия «Бизнес-психология», 2024
© Наталья Тимошкина, 2024
Предисловие
Приветствуем вас в мире финансовой грамотности, который откроет вам эта книга. Каждая ее страница призвана помочь вам научиться принимать правильные финансовые решения.
Финансовая грамотность – ключевой навык, позволяющий достичь стабильности и благополучия. Если вы владеете ее азами, то в кошельке всегда будут деньги на удовлетворение ваших потребностей и желаний, вам не придется в чем-то ущемлять себя или экономить.
Цель книги – помочь вам развить навык финансовой грамотности и научиться управлять деньгами безопасно и продуктивно, используя многообразие финансовых инструментов и продуктов.
Мы начнем с базовых понятий, таких как бюджетирование, планирование и инвестирование, а также поговорим об управлении кредитами и налогами. Рассмотрим стратегии и инструменты, позволяющие приумножать капитал и достигать финансовых целей. Обсудим, как защитить свои деньги, имущество и не стать жертвой финансовых мошенников. В конце книги вы найдете практические советы и рекомендации о том, как начать свое дело, составить бизнес-план и рассчитать окупаемость проекта, чтобы он был перспективным уже на старте.
Надеемся, эта книга будет вам полезной независимо от того, на каком уровне финансовой грамотности вы находитесь.
От авторов
Уважаемый читатель, я рада, что вы держите в руках эту книгу. Она поможет улучшить ваши отношения с деньгами и станет шпаргалкой в мире финансов. Книга разделена на четыре части, все они последовательно связаны друг с другом. Невозможно научиться управлять деньгами, не имея понимания базовых принципов планирования, и нечего будет приумножать, если не создать капитал.
Когда ваш «аккумулятор» будет заряжен на 100 %, то есть знания по личным финансам будут цельными и отработанными на практике, можно переходить к следующему этапу – созданию предпринимательского дела.
Книга рассчитана на широкую читательскую аудиторию:
на всех, кто думает о своем будущем и хочет финансовой стабильности, вне зависимости от возраста, социального статуса или профессии.
Для студентов книга может стать ценным ресурсом, позволяющим обрести понимание фундаментальных принципов управления финансами, что является значимым в начале самостоятельной жизни при составлении личного бюджета.
Молодые семьи научатся планировать свое будущее и принимать обдуманные финансовые решения.
Для тех, кто только начинает знакомиться с инвестициями, книга послужит вводным руководством по инвестиционным стратегиям, управлению рисками и созданию капитала.
Молодые предприниматели найдут здесь ценные советы о том, как начать свой бизнес.
Кроме того, в книге описаны разнообразные финансовые и инвестиционные инструменты. Важно уметь ими пользоваться, а также разбираться в налогах, кредитах и страховании, поскольку это помогает улучшать качество жизни.
Н. В. Тимошкина
* * *
Финансовые вопросы остаются актуальными для каждого человека и семьи, поэтому разбираться в управлении денежными средствами, способах накопления и формах налогообложения – сложная, но необходимая и решаемая для современного человека задача. В условиях изменения норм законодательства книга не дает исчерпывающий набор вариантов управления финансами, но позволяет рассмотреть запутанные финансовые задачи на конкретных примерах и применить алгоритм в личном опыте. Наша задача – заложить и развить навыки разумного финансового поведения.
Не все разделы и главы книги могут быть актуальны для вас в настоящее время. Тем не менее осознать ее полезность вы сможете, применив конкретные знания на практике. Например, при открытии банковского вклада изучите условия начисления процентов и оцените не только возможность его пополнения, но и потери, которые вы можете понести при досрочном прекращении действия договора. В управлении денежными средствами следует рассматривать все возможные источники получения доходов, поэтому расчет доходов с учетом налогов является неотъемлемой частью финансовой грамотности, а экономия на расходах или возможность их сократить в случае применения налоговых вычетов – дополнительным стимулом к изучению налоговых особенностей управления финансами.
Оценка собственной ответственности, грамотные решения при страховых событиях, сопоставление текущих трат, возможных потерь и поступлений позволяют принимать обоснованные финансовые решения.
Ю. Н. Стецюнич
* * *
В этой книге мы предоставим вам ключи к успешному управлению своими финансами и покажем, как не только достичь финансовой стабильности, но и преуспеть в создании благосостояния.
Рекомендации
• Читайте систематически. Начинайте с первой главы и последовательно двигайтесь вперед. Каждая глава строится на предыдущей, позволяя вам получить цельное понимание финансового мира.
• Делайте заметки и выполняйте задания. Это поможет вам усвоить информацию и создать собственные планы действий. Некоторые главы содержат практические задания – не обходите их стороной.
• Обсуждайте с близкими. Обмен опытом и обсуждение тем из книги с другими людьми позволяют возникнуть новым идеям и точкам зрения. Не стесняйтесь делиться своим опытом и узнавать что-то новое.
• Практика – ключ к успеху. Применяйте полученные знания на практике. Создавайте личный финансовый план, пробуйте различные стратегии и адаптируйтесь к изменениям.
• Двигайтесь постепенно. Повышение финансовой грамотности – это процесс накопления знаний. Не торопитесь, двигайтесь вперед постепенно, углубляя свои знания и применяя их в повседневной жизни.
• Используйте книгу как постоянный ресурс. Прочитав ее, возвращайтесь к нужным главам, освежайте информацию в памяти и находите решения своих финансовых вопросов.
• Определите свои финансовые цели. Используйте полученные знания как инструмент для их достижения. Развивайтесь, стремитесь к успеху и финансовой независимости.
Желаю вам финансового благополучия!
Д. А. Каражакова
Часть 1
Планирование и учет финансов – 20 % зарядки кошелька
Глава 1
Личный и семейный бюджет
Д. А. Каражакова
1.1. Понятие личного и семейного бюджета
Личный и семейный бюджет – это свод доходов и расходов одного человека или семьи. Почему принято разделять эти два понятия? Семье присущи категории расходов, связанных с содержанием детей и других членов семьи, не имеющих собственного источника доходов.
Немного статистики:
26 % имеют финансовую подушку, из них: 34 % – на период от 1 до 3 месяцев, 31 % – до полугода, 10 % – на 1 месяц1;
6 млрд руб. потеряли граждане России в финансовых пирамидах с 2015 года2;
• 60 % опрошенных не готовы нести ответственность за финансовые решения и возможные потери3.
ВАЖНО ЗНАТЬ
Бюджетирование – процесс планирования доходов и расходов для создания условий достижения краткосрочных и долгосрочных целей человека и/или семьи.
Управлять своим бюджетом вне системы целеполагания достаточно сложно.
Стоит оговориться, что цели могут быть разными, начиная с образования, обеспечения определенного уровня жизни, покупки недвижимости и автомобиля и заканчивая «безбедной старостью». Неважно, какие цели вы закладываете в систему бюджета. Важно, чтобы доходы и расходы помогали их реализовать.
В то же время следует избегать постановки завышенных и недостижимых целей. Поэтому при планировании личных целей необходимо в первую очередь провести «ревизию» своих ресурсов (в том числе капитала).
К ресурсам можно отнести:
1) недвижимость (квартира в собственности);
2) автомобиль;
3) образование и желание работать по профессии;
4) время, которое вы готовы вкладывать в активный заработок;
5) связи с другими людьми, сообществами и т. д.
Особенностью управления личными финансами является тот факт, что к ресурсам, или активам, относится также имущество, даже если его использование не приносит реальных доходов. Это обосновано тем, что в случае необходимости данные активы могут быть реализованы или выступать в форме залога.
ВАЖНО ЗНАТЬ
Активы – это все материальные ценности (включая имущество, интеллектуальную собственность, акции, облигации, пенсионные и накопительные счета), которые имеют рыночную стоимость и могут быть проданы и/или могут являться источником пассивного дохода.
Также к активам относят образование и желание работать по профессии, время, связи.
Пассивы – это обязательства перед третьими лицами, в том числе кредиты, кредитные карты, займы.
Теперь посмотрим на структуру доходов и расходов (табл. 1.1). Обычно выделяют две формы доходов: активный – доход, который возможен только при условии вашего прямого участия; и пассивный – доход, который не требует вашего прямого участия в его формировании.
Таблица 1.1. Структура доходов и расходов


1.2. Составление личного финансового плана
Шаг 1. Оценка текущей финансовой ситуации
В первую очередь следует провести анализ ежемесячных доходов и расходов, а также оценку активов и кредитных и долговых обязательств. Глубокое понимание своего финансового положения позволяет выявить области для улучшения и создать основу будущего планирования.
При всей кажущейся простоте шаг «Оценка текущей ситуации» является основополагающим при финансовом планировании. Это так называемая точка А.
Как делается такая оценка? Составьте список имеющихся активов. Переведите их в рыночную стоимость, как если бы вы были готовы продать их (табл. 1.2).
Таблица 1.2. Пример формирования точки А4

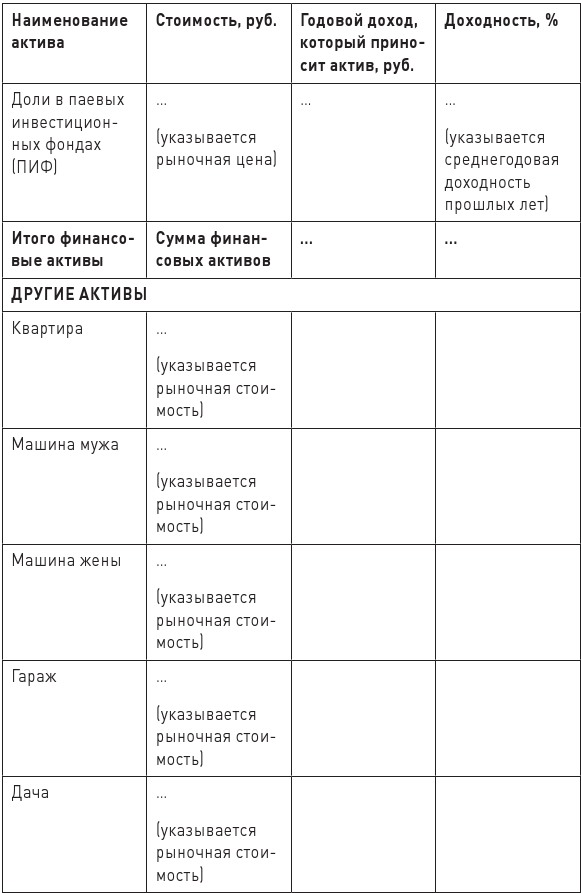

Обратите внимание, что во второй части таблицы (другие активы) последние два столбца – «Годовой доход» и «Доходность» – не заполняются, если активы находятся в личном пользовании. Если какой-то актив сдается в аренду, то указывается годовой доход от сдачи в аренду.
Не забывайте про обязательства. Суммы платежей по ним, сведенные в аналогичную таблицу, очень сильно «отрезвляют».
Кредиты могут быть «разбросаны» по различным банкам, а платежи – распределены по периодам.
Пример
Человек взял три потребительских кредита с ежемесячными платежами размером примерно 2 тыс. руб., 5 тыс. руб. и 10 тыс. руб. и оформил три кредитные карты с кредитным лимитом на общую сумму 530 тыс. руб.
Никого не напугала ситуация в примере?
Да, мало кого этим можно напугать. А вот если свести эти кредиты в таблицу и увидеть, какую сумму на оплату кредитных обязательств ежемесячно тратит человек, – это уже другой разговор. Все цифры приведены в табл. 1.3.
Таким образом, свыше 20 тыс. руб. ежемесячно направляется на погашение кредитной нагрузки.
Проведем эксперимент. Сначала просто укажите на листе приблизительную сумму кредитных платежей (если есть кредиты и кредитные карты), а затем заполните аналогичную таблицу. Давайте проверим, сходится ли ваша приблизительная сумма платежей с расчетной величиной из таблицы, которую вы заполнили. Если да – то поздравляем. Если нет – то о чем это говорит вам? Какие выводы можете сделать по сложившейся ситуации?
Таблица 1.3. Мониторинг кредитной нагрузки6


Выводим итоговую сумму ежемесячных платежей:
17 446 + 3366 = 20 812 руб.
Дальше необходимо понять структуру доходов и расходов. Немногие готовы ежедневно вести их учет вручную.
И тут на помощь могут прийти мобильные приложения:
«Сбербанк Онлайн», «Умный бюджет», «Дзен-мани», Alzex Finance, «Дребеденьги» и др. Сравнительный анализ приложений приведен в табл. 1.4.
Таблица 1.4. Сравнительный анализ мобильных приложений для учета личных финансов


Шаг 2. Установление финансовых целей
Финансовые цели играют решающую роль в формировании личного финансового плана. Они могут быть краткосрочными (например, создание аварийного фонда), среднесрочными (покупка жилья) и долгосрочными (пенсионное обеспечение). Четкое определение целей помогает сосредоточить усилия на достижении конкретных результатов. Финансовые цели могут быть разными, например:
• покупка двухкомнатной квартиры у метро «Невский проспект» (г. Санкт-Петербург) для сдачи в аренду;
• обучение ребенка через 10 лет стоимостью 500 тыс. руб. ежегодно;
• пассивный доход к 55 годам не менее 100 тыс. руб. ежемесячно;
• покупка автомобиля … (указываем марку) стоимостью 7 млн руб.
Как вы уже догадываетесь, финансовые цели тоже лучше оформить в виде списка или таблицы. Например, вы можете использовать вот такой шаблон (табл. 1.5).
Таблица 1.5. Стоимость целей

Шаг 3. Разработка базового бюджета
Это основа успешного финансового планирования. Имея представление о своем бюджете, можно распределить доходы таким образом, чтобы покрыть все основные расходы и при необходимости откладывать средства на достижение финансовых целей. При этом следует учесть различные сценарии изменения доходов или расходов.
При формировании личного финансового плана важно понимать, сколько у вас источников дохода. Желательно иметь несколько источников, при этом независимых друг от друга. Такая стратегия называется диверсификацией источников дохода. Она позволяет снизить финансовый риск и обеспечить дополнительную финансовую устойчивость в различных сценариях.
Выделяют шесть источников доходов.
1. Заработная плата: на территории России традиционно считается основным источником дохода, который представляет собой заработную плату или жалование за выполнение работы. Основной источник активной формы доходов.
2. Дополнительные виды заработка: все дополнительные источники доходов, которые не связаны с основной работой, например подработки, фриланс-проекты, консультации и т. д. Источник активной формы доходов.
3. Инвестиционные доходы: доходы, полученные в результате вложения в акции (дивиденды), облигации (проценты), недвижимость (арендные платежи).
4. Пассивный доход: доход, который поступает без активного участия в процессе, например авторские отчисления, доход по лицензионным соглашениям.
5. Бизнес и собственные проекты: прибыль от собственного бизнеса, доход от продажи товаров или услуг.
6. Социальные выплаты: пособия, пенсии, стипендии и т. д.
Понимая, какая сумма доходов доступна, можно смело планировать расходную часть, учитывая текущие расходы (питание, ЖКХ), инвестиционные и т. д. Пример финансового плана представлен в табл. 1.6. Обратите внимание: приведены данные по кредитной нагрузке, отпуску, а также обучению детей (через 10 лет).
Таблица 1.6. Пример финансового плана семьи с двумя детьми


Финансовые условия и личные обстоятельства могут меняться со временем. Поэтому важно регулярно обновлять свой финансовый план, чтобы он оставался соответствующим текущей ситуации и финансовым целям. Это также дает возможность внести коррективы в стратегию в случае неожиданных изменений.
1.3. Как научиться управлять личными финансами, не рискуя реальными деньгами
Финансовое мышление – ключ к успешному управлению финансами. В мире, где деньги играют важную роль, формирование финансовой грамотности становится неотъемлемой частью образования. Один из наиболее эффективных методов достижения такой цели, как повышение финансовой грамотности, – финансовые игры.
Рассмотрим, как они способствуют развитию финансового мышления, и разберем примеры таких игр.
Интерактивное обучение
Одним из ключевых преимуществ финансовых игр является их интерактивность. В отличие от традиционных учебных методов, где теория изучается на бумаге, финансовые игры предоставляют участникам возможность погрузиться в виртуальные финансовые сценарии, экспериментировать, извлекать уроки и таким образом учиться продуктивному обращению с деньгами. Опыт, полученный в результате такого обучения, легче усваивается и лучше запоминается.
Вот несколько примеров финансовых игр, которые могут помочь улучшить навыки управления личными финансами.
• «Монополия», «Менеджер», «Миллиардер» – финансовые настольные игры.
Цель игры: построить финансовую империю, покупая, продавая и арендуя недвижимость.
Уроки: управление активами, стратегическое планирование, торговля, управление долгами.
• «Денежный поток», «Денежный поток олигарха», «Финансы и инвестиции» – бизнес-тренажеры.
Цель игры: инвестировать и управлять финансами, чтобы достичь финансовой независимости.
Уроки: инвестирование, создание пассивного дохода, бюджетирование, финансовое планирование.
Выбор подходящей игры зависит от ваших целей и предпочтений.
Развитие стратегического мышления
Финансовые игры способствуют развитию стратегического мышления. Участники вынуждены анализировать текущую ситуацию, принимать во внимание будущие возможности и риски. В играх, подобных «Финансам и инвестициям», игроки выстраивают свои стратегии инвестирования, что развивает умение принимать взвешенные финансовые решения.
Обучение навыку нести ответственность и принимать последствия
Финансовые игры создают виртуальные сценарии, в которых игроки сталкиваются с последствиями своих решений. Например, в бизнес-тренажере «Финансы и инвестиции» неправильные вложения могут привести к финансовым трудностям. Этот опыт научит участников не только принимать решения, но и осознавать их влияние на финансовое положение.
Соревновательный элемент и мотивация
Многие финансовые игры содержат элемент соревнования, стимулируя участников к достижению лучших результатов. Например, в «Монополии» или онлайн-версиях «Денежного потока» игроки могут соревноваться друг с другом. Этот аспект мотивирует к активному обучению и постоянному совершенствованию навыков.
Применение теории на практике
Игры предоставляют уникальную возможность применять теоретические знания на практике. Например, игроки «Денежного потока» могут инвестировать в различные активы и анализировать их доходность. Этот опыт обучения позволяет лучше понимать, как использовать финансовые концепции в реальной жизни.
Финансовые игры предоставляют отличную возможность научиться управлять личными финансами, не подвергая риску реальные деньги. Вот несколько шагов, как это сделать.
1. Выберите подходящую игру. Изучите различные финансовые игры и выберите ту, которая наилучшим образом отражает ваши финансовые цели и интересы.
Попробуйте настольные игры, такие как «Монополия» или «Денежный поток», либо приложения для смартфонов, предназначенные для обучения управлению финансами.
2. Экспериментируйте с различными финансовыми сценариями. Создавайте бюджеты, инвестируйте, принимайте решения о кредитах и отслеживайте, как они влияют на ваше финансовое положение.
3. Управляйте бюджетом. Это один из ключевых аспектов управления личными финансами. Используйте финансовые игры для создания виртуального бюджета, распределяя средства по различным категориям, таким как жилье, питание, развлечения и долги.
4. Изучайте основы инвестирования. Финансовые игры часто содержат элементы инвестирования. Попробуйте различные стратегии инвестирования в безрисковой среде игры, изучайте, как изменения рынка влияют на ваши портфели, и практикуйтесь в принятии обоснованных инвестиционных решений.
5. Оценивайте риски и последствия. Игры создают сценарии с разными уровнями риска и последствий. Проанализируйте, как ваши решения влияют на ваши финансы, и изучайте, как эффективно управлять рисками в различных ситуациях.
6. Обучайтесь финансовой грамотности. Используйте возможности обучения, встроенные в финансовые игры. Многие из них предоставляют справочную информацию, объясняя основы финансов, инвестиций и управления долгами.
7. Обменивайтесь опытом с другими игроками. Если игра предоставляет функцию многопользовательского режима или форум для обсуждения, то общайтесь с другими игроками. Обмен опытом и стратегиями может быть ценным источником знаний. Интересным и полезным будет опыт участия в финансовой игре с профессиональным ведущим (https://dinakarazhakova.ru). Во время игры он подсвечивает сценарии поведения, дает обратную связь по принятым решениям, по взаимодействию с другими участниками.
8. Улучшайте навыки принятия решений. Финансовые игры улучшают навыки принятия решений в условиях неопределенности. Пробуйте различные варианты, измеряйте их эффективность и применяйте полученный опыт в реальной жизни.
В настоящее время также разрабатываются коучинговые игры и бизнес-тренажеры для отработки навыков ставить финансовые цели и планировать шаги по их достижению.
Например, коучинговая игра «ДелайДело» позволяет рассмотреть свою финансовую цель через структуру стратегической сессии и ответить на такие вопросы:
• в чем будет выражаться результат от достижения этой цели;
• для чего/почему именно эта финансовая цель;
• что будет мотивировать к действиям и какие конкретно шаги необходимо предпринять.
Таким образом, финансовые игры и бизнес-тренажеры предоставляют безопасную и увлекательную среду для обучения управлению личными финансами. Воспользуйтесь этой возможностью: учитесь, проводите эксперименты и формируйте финансовые навыки.
Часть 2
Сохранение и приумножение капитала – 50 % зарядки кошелька
Глава 2
Банки и небанковские микрофинансовые организации
Ю. Н. Стецюнич
2.1. Микрофинансовые организации
Сегодня для граждан остаются актуальными вопросы:
«Где взять деньги?», «Как сберечь деньги?» Для решения этих и иных вопросов управления денежными средствами можно обратиться к услугам микрофинансовых организаций (МФО) и банков.
Деятельность микрофинансовых организаций на территории страны регулируется Центральным банком России, который ведет реестр МФО, регламентирует их деятельность на финансовом рынке, и нормами Федерального закона от 2 июля 2010 года № 151-ФЗ «О микрофинансовой деятельности и микрофинансовых организациях».
Микрофинансовые организации могут осуществлять свою деятельность в виде микрофинансовой компании или микрокредитной компании и выдавать займы физическим лицам на основе заключения договора о микрозайме. Микрофинансовые компании могут привлекать средства физических лиц в сумме от 1 500 000 руб. и выдавать займы физическим лицам в сумме до 1 000 000 руб., микрокредитные компании могут только выдавать микрокредиты до 500 000 руб. Срок кредитования не может превышать 12 мес., ставка процентов – не более 0,8 % в день, 292 % в год. Микрофинансовые организации имеют более низкие требования к заемщикам, чем банки, в частности, нет необходимости подтверждать доход (искать поручителя или предоставлять залог в виде имущества), минимум требований к документам (паспорт, СНИЛС), возраст от 18 лет. Такие организации дают гражданам возможность закрыть краткосрочные финансовые потребности, например, когда не хватило денег до заработной платы. Поэтому такие займы пользуются огромным спросом у населения, несмотря на высокие проценты по сравнению с банковскими кредитными продуктами.
Получение и возврат средств определяются договором. В случае отсутствия своевременного погашения долга (свыше одного месяца) микрофинансовая организация продает долг коллекторам. Если им не удается вернуть сумму долга и начисленные проценты, то проблему рассматривает арбитражный суд, который может вынести решение о конфискации части имущества в счет долга.
В некоторых микрофинансовых организациях имеются акционные предложения, предусматривающие применение нулевой ставки по займам на определенный период (например, в первые семь дней ставка составляет 0 %). Кредит можно получить практически на любую сумму и длительный срок, и, в отличие от банков, в МФО одобрение получают до 90 % заявок.
При расчетах нужно учитывать и некоторые особенности микрофинансирования:
• по закону размер начисленных процентов не может превышать полуторакратный размер займа;
• беспроцентные займы возвращаются без переплат только при своевременном погашении, при просрочке на них начисляют процент за весь срок договора.
При наличии потребности в денежных средствах на короткий срок (до года) и ограниченных возможностях воспользоваться кредитом или кредитной картой (нет подтверждения дохода, отрицательная кредитная история, возраст заемщика и др.) граждане используют финансирование за счет оформления микрозайма в микрофинансовой организации (микрофинансовой или микрокредитной компании).
Для получения займа необходимо зарегистрироваться на сайте МФО, заполнить анкету и оставить заявку. Срок одобрения составляет до 15 минут, что существенно короче одобрения кредита в банке.
В случае просрочки клиент МФО должен будет, помимо возврата суммы долга и процентов, начисленных за время пользования микрозаймом, уплатить и пени.
Пример 2.1
Разберем пример расчета суммы к возврату при оформлении микрозайма, когда проценты начисляются каждый день. Гражданка оформила в микрокредитной компании микрозайм на сумму 20 000 руб. на 30 дней по ставке 0,8 % в день (максимально допустимая).
Годовая ставка составит в этом случае:
0,8 % × 365 дн. = 292 %
Сумма к возврату составит сумму начисленных процентов и сумму долга.
Начисленные проценты:
(20 000 руб. × (292 %: 100 %)): 365 дн. × 30 дн. = 4800 руб.
Сумма долга – 20 000 руб.
Сумма к возврату: 4800 руб. + 20 000 руб. = 24 800 руб.
Таким образом, по окончании срока договора микрофинансового займа гражданке следует вернуть 24 800 руб., то есть переплата (проценты) составит 4800 руб.
ВАЖНО ЗНАТЬ
Пеней признается вид неустойки, штрафная санкция за неуплату в срок или несвоевременное выполнение финансовых обязательств по договору займа, начисляемая в процентах от оговоренной в договоре суммы за каждый просроченный день.
Наличие и размер штрафных санкций регулируются договором с МФО.
ВАЖНО ЗНАТЬ
Принимая решение об использовании микрозайма, следует оценить риски: процентная ставка в разы выше, чем по кредиту (оформление микрозайма на срок более одного месяца может составить до 292 % годовых); просрочка платежа по микрозайму приводит к штрафу и начислению пени за каждый день просрочки.
Размер всех процентов, штрафов и неустоек по займам может максимум в 1,3 раза превышать первоначальную сумму, выданную микрофинансовой организацией клиенту.
Пример 2.2
Гражданка по условиям договора с микрофинансовой организацией не вернула в установленный срок сумму долга, то есть 24 800 руб., а осуществила выплату на 10 дней позже. МФО вправе начислить пени в размере, установленном договором (пени начисляют за каждый день просрочки). Предположим, по договору предусмотрено начисление пени в размере 0,05 % от суммы долга ежедневно.
Ставка процентов за весь период просрочки составит:
0,05 % × 10 дн. = 0,5 %
Сумма пени составит:
24 800 руб. × 0,5 % = 124 руб.
Сумма к возврату составит:
24 800 руб. + 124 руб. = 24 924 руб.
Предположим, долг возвратят спустя 1 год 11 мес., то есть
700 дн. Тогда пеня рассчитывается так:
0,05 % × 700 дн. = 35 %
С учетом условия возврата сумма пени будет составлять:
24 800 руб. × 35 % = 8680 руб.
Но по законодательству сумма не может превышать 30 %, или 7440 руб. (24 800 руб. х 30 %), следовательно, гражданке нужно уплатить:
24 800 × 1,3 = 32 240 руб.
По мере падения доходов населения и ужесточения кредитной политики банков популярность микрозаймов растет. Несмотря на то что микрозаймы активно используются гражданами как кредиты, при принятии финансового решения – оформить микрозаем – рекомендуется взвесить свои финансовые возможности и риски.
По оценке Центрального банка, в 2023 году самая востребованная сумма займа у МФО составила 15 000 руб., что говорит о низком уровне финансовой грамотности части населения и отсутствии навыков распределения дохода при формировании личного (семейного) бюджета.
2.2. Банковские продукты (счета, карты, переводы)
Банки осуществляют деятельность на основе лицензии, выданной Центральным банком РФ (ведет реестр банков), и норм, предусмотренных Федеральным законом от 2 декабря 1990 года № 395-1 «О банках и банковской деятельности». При этом банки тоже выдают кредиты, но, в отличие от микрофинансовой организации, в банке можно получить более широкий спектр услуг: открыть вклад или счет, купить валюту, получить пластиковую карту, купить и продать ценные бумаги, получить финансовую консультацию, оплатить услуги других организаций.
Коммерческие банки выдают кредиты под меньшие проценты, чем МФО, и на более долгий срок, запрашивают большой пакет документов, требуют наличия официального дохода, положительной кредитной истории.
Счета, карты, переводы, а также векселя, чеки, депозиты, сертификаты – все это банковские продукты, то есть документы, которые выпускаются банком в целях обслуживания клиентов для удовлетворения конкретной потребности, в рамках банковского регламента и установленных параметров (количественных, качественных и ценовых).
Наиболее распространенным банковским продуктом являются текущие счета и сберегательные счета.
Текущие счета используют для хранения денежных средств, совершения операций, открывают в валюте РФ и иных валютах. Как правило, эти счета имеют бесплатное обслуживание, предусматривают дебетовую карту и доступ к интернет-банкингу.
Сберегательные счета используют для сбережения части денежных средств граждан и получения дохода в форме начисленных процентов, размер которых зависит от действующей ключевой ставки, выбранного банка и условий открытия счета (срока, первоначальной суммы, возможности пополнения и снятия денежных средств).
Дебетовые и кредитные карты используются в практике расчетов, в настоящее время банки предлагают разные условия их открытия и обслуживания в зависимости от назначения и потребностей клиента. Среди преимуществ: начисление кэшбека, возврат наличных, бонусные баллы, страхование путешествий и др.
Дебетовая карта используется для зачисления заработной платы и иных поступлений на счет владельца, позволяет оплачивать покупки и осуществлять расчеты, может предусматривать начисление процентов на остаток счета с определенной периодичностью (ежедневно, раз в месяц или на других условиях). Главное отличие дебетовой карты – доступ только к своим средствам на карте.
Кредитная карта позволяет использовать средства владельца, а при их недостатке в пределах лимита – средства, предоставленные банком на условиях платности, срочности и возвратности. То есть за использование средств банк начисляет проценты, и средства следует возвратить в установленный договором срок. Более подробно кредитные карты рассматриваются в разделе 2.4.
При открытии счета в банке клиент может осуществлять безналичные переводы, используя услугу мобильного банкинга или обращаясь непосредственно в офис (отделение) банка. Онлайн-банкинг в России безопасен, и клиенты могут совершать целый ряд операций, включая денежные переводы, оплату счетов и управление ими.
2.3. Банковские вклады
ВАЖНО ЗНАТЬ
Банковский вклад (депозит) – возможность для граждан сберечь денежные средства, разместив их в банке для хранения до востребования или на определенный срок на условиях, предусмотренных договором о банковском вкладе.
Ставки по вкладу зависят от условий его размещения (вклады до востребования имеют более низкую ставку, срочные вклады – более высокую), срока (на месяц – низкие ставки, на более длительный период – высокие), использования средств вклада (возможность пополнения, снятия), валюты (в рублях, в иностранной валюте), минимальной суммы и др.
Пример 2.3
Банк предлагает открыть вклад на год без возможности пополнения и снятия. Ставка – 15 % годовых. Клиент открыл счет на 1 год на сумму 200 000 руб. По условиям договора сумма начисления процентов осуществляется в конце срока.
Сумма вклада по окончании срока действия договора составит:
• начисленные проценты: 200 000 руб. × 15 % = 30 000 руб.;
• сумма вклада с процентами: 200 000 руб. + 30 000 руб. = = 230 000 руб. или (200 000 руб. × 15 %) + 200 000 = 230 000 руб.
Условия открытия вкладов разные, поэтому важно внимательно их изучать и рассчитывать реальную доходность по вкладам. Проценты по вкладам могут начисляться ежемесячно, ежеквартально, ежегодно.
Начисление процентов может происходить на первоначальную сумму (простые проценты) или с учетом ранее начисленного дохода (с капитализацией – сложные проценты).
ВАЖНО ЗНАТЬ
Начисление сложных процентов при открытии вклада более выгодно, то есть приносит больший доход, чем начисление простых процентов по вкладу.
Пример 2.4
Банк по депозитному вкладу начисляет простые проценты. Вкладчик размещает в банке 50 000 руб. на 2 года под годовую процентную ставку 14 %. Какая сумма будет на счете вкладчика к моменту окончания срока действия депозита?
Согласно методу простых процентов, проценты начисляются только на первоначально инвестированную сумму. При начислении простых процентов будущую стоимость определяют из первоначальной суммы вложений.
В рассматриваемом примере к моменту окончания срока действия депозита сумма начисленных процентов составит:
50 000 руб. × 14 % × 2 года = 14 000 руб.
Сумма к возврату по окончании депозита составит:
50 000 руб. + 14 000 руб. = 64 000 руб.
Используя формулу простых процентов, такой расчет можно представить следующим образом:
50 000 руб. × (1 + 14 % × 2 года) = 64 000 руб.
Пример 2.5
Банк предлагает открыть вклад на 9 месяцев. Ставка – 15 % годовых, начисление процентов происходит ежемесячно. Клиент открыл счет на сумму 100 000 руб.
Сумма на вкладе по окончании срока действия договора составит5:
100 000 руб. × (1 + 15 %: 12 мес.)9 = 111 829,22 руб.
Следует также учитывать, что, если вклад закрыть до срока, вне зависимости от того, срочный он или до востребования, банк может применить санкции:
• пересчитать процент по простой ставке до востребования – чаще всего это 0,1–0,01 %;
• первоначальную ставку сократить вдвое или втрое.
Пример 2.6
Банк предлагает открыть вклад на 10 месяцев. Ставка – 13 % годовых, начисление процентов происходит ежемесячно. Клиент открыл счет на сумму 100 000 руб. За 1 месяц до окончания срока действия договора клиент закрыл вклад. По условиям договора начисление процентов при досрочном закрытии вклада составляет 0,01 %.
Предполагаемая сумма по окончании срока действия договора могла составить:
100 000 руб. × (1 + 13 %: 12 мес.)10 = 111 377,01 руб.
По окончании срока действия договора сумма составила:
100 000 руб. × (1 + 0,01 %: 12 мес.)9 = 100 007,50 руб.
Таким образом, при досрочном закрытии вклада клиент получит 100 007,50 руб.
ВАЖНО ЗНАТЬ
Когда вы не уверены на 100 %, что вам не потребуются деньги в течение срока вклада, следует открывать вклад на более короткий срок, так как при досрочном закрытии счета начисленные проценты до окончания срока депозита не выплачивают.
Часто при открытии вклада банк предлагает возможность пополнения. Следует изучить условия, по которым будут начисляться проценты. Одни банки проценты начисляют только на первоначальную сумму вклада, другие – с учетом срока и суммы пополнения.
Пример 2.7
Банк предлагает открыть вклад на 4 месяца. Ставка – 10 % годовых, начисление процентов происходит ежемесячно. Клиент открыл счет на сумму 100 000 руб. Через 1 месяц он пополнил вклад на 50 000 руб.
Сумма по окончании первого месяца действия условий договора составит:
100 000 руб. + 100 000 руб. × 10 %: 12 мес. = 100 833,33 руб.
Сумма по окончании второго месяца действия условий договора составит:
100 833,33 + 50 000 = 150 833,33 руб.
150 833,33 руб. + 150 833,33 руб. × 10 %: 12 мес. =
= 150 833,33 руб. + 1256,94 руб. = 152 090,27 руб.
Сумма по окончании третьего месяца действия условий договора составит:
152 090,27 руб. + 152 090,27 руб. × 10 %: 12 мес. =
= 152 090,27 руб. + 1267,42 руб. = 153 357,69 руб.
Сумма по окончании четвертого месяца действия условий договора составит:
153 357,69 руб. + 153 357,69 руб. × 10 %: 12 мес. =
= 153 357,69 руб. + 1277,98 руб. = 154 635,67 руб.
Предположим, вклад открывается на несколько месяцев/лет и предусматривает возможность пополнения, а также использования для начисления процентов разных ставок.
Пример 2.8
Банк по депозитному вкладу начисляет простые проценты. Вкладчик размещает в банке 100 000 руб. на 3 года. Учитывая, что в течение этих трех лет ситуация в экономике будет изменяться и стоимость денег, возможно, будет снижаться, банк устанавливает дифференцированные процентные ставки: первый год – 12 %, второй – 11 %, третий – 10 %.
Когда по годам проценты начисляют по разным ставкам, то будущую стоимость определяют так:
100 000 руб. × (1 + 12 % + 11 % + 10 %) = 133 000 руб.
По окончании срока вклада клиент получит 133 000 руб.
При тех же условиях, но когда начисление процентов производят с капитализацией, сумма вклада составит:
100 000 руб. × (1 + 12 %) × (1 + 11 %) × (1 + 10 %) = 136 752 руб.
Более выгодным для вкладчика является договор, по которому на сумму вклада начисляются сложные проценты.
ВАЖНО ЗНАТЬ
Необходимо ознакомиться с условиями вклада. Чаще всего банк начисляет процент не на сумму пополнения, а только на первоначальную сумму.
Доход от вкладов облагается налогом на доходы физических лиц (НДФЛ) по ставке 13 % или при превышении суммы 5 000 000 руб. от всех полученных доходов за год, включая заработную плату, доход от инвестиций и другие доходы, – по ставке 15 % при условии превышения лимита, который зависит от ключевой ставки Центробанка России на начало месяца (первое число каждого месяца соответствующего календарного года).
Не облагаемая налогом сумма рассчитывается следующим образом:
1 000 000 руб. × максимальное значение ключевой ставки Центрального банка на первое число за год, в котором человек получил доход.
Срок уплаты налога за 2023 год – до 1 декабря 2024 года.
Пример 2.9
Максимальная ставка Центрального банка России в 2023 году составила 15 %, необлагаемый доход составит:
1 000 000 руб. × 15 % = 150 000 руб.
Таким образом, сумма дохода свыше 150 000 руб. подлежит обложению НДФЛ.
Вкладчик получил доход от операций с денежными средствами, размещенными на вкладе, в сумме 2 300 000 руб.
под 10 % годовых в размере:
2 300 000 × 10 % = 230 000 руб.
Налог следует оплатить с разницы:
(230 000 руб. – 150 000 руб.) × 13 % = 10 400 руб.
Сумма НДФЛ по операциям вклада физического лица составит 10 400 руб.
ВАЖНО ЗНАТЬ
Налогом облагаются не сами вклады, а процентный доход по ним. Налог взимается с процентов от вкладов во всех банках, находящихся на территории Российской Федерации.
Налогом не облагаются:
• доходы по вкладам с процентной ставкой 1 % годовых и менее;
• доходы по счетам эскроу (специальные счета для покупателей строящейся недвижимости; см. раздел 2.6);
• процентный доход, полученный как наследство.
2.4. Кредитные карты и потребительские кредиты
Получить в пользование денежные средства у банка гражданин может, оформив потребительский кредит или кредитную карту. Данные инструменты активно используются на практике и предусматривают оформление договора.
Потребительский кредит оформляют для покрытия определенных нужд заемщика. При подписании договора средства зачисляют на счет заемщика или выдают наличными в кассе банка на установленный договором срок. По требованию банка заемщик должен подтвердить свою платежеспособность, материальную обеспеченность, а при необходимости – предоставить залог или поручительство, положительную кредитную историю.
Пример 2.10
Заемщик оформил потребительский кредит на сумму 600 000 руб. сроком на 1 год под ставку 20 % годовых.
Сумма погашения по окончании срока действия договора составит:
600 000 руб. × (1 + 20 %) = 720 000 руб.
Ежемесячная сумма к погашению составит:
720 000 руб.: 12 мес. = 60 000 руб.
ВАЖНО ЗНАТЬ
Полная стоимость кредита – это общая сумма, которую заемщик заплатит банку по кредитному договору, включая долг, проценты и дополнительные услуги, например обязательную страховку. Полная стоимость кредита рассчитывается исходя из условия, что клиент будет пользоваться кредитом весь срок и платить по графику, то есть это максимальная сумма. Таким образом, если погасить кредит быстрее или закрыть досрочно, то его полная стоимость станет меньше.
Кредит предоставляют по ставкам, которые могут существенно различаться при наличии дополнительных кредитных продуктов: страхования жизни, имущества и др. Поэтому при заключении договора кредитования следует обращать внимание на конечную ставку, под которую оформляют кредит.
Кредитная карта – в настоящее время очень востребованный финансовый инструмент, который активно используется при осуществлении расчетов. Банк устанавливает лимит для конкретного заемщика, который в последующем может быть пересмотрен. Держатель карты расходует средства с нее по своему усмотрению (оплачивает покупки, снимает или переводит деньги), в течение установленного срока пополняет карту либо по прошествии беспроцентного срока погашает задолженность, уплачивая проценты.
Кредитные карты оформляют на определенный срок, по истечении которого может быть осуществлен перевыпуск на прежних условиях. При использовании можно получать кэшбек, пользоваться скидками при покупке у партнеров банка.
Основное различие потребительского кредита и кредитной карты заключается в уплате процентов за пользование средствами. В первом случае предусмотрен график платежей, проценты уплачиваются равными частями за весь срок. Во втором – они будут начислены, только если картой пользуются, четкого графика погашения нет, имеется беспроцентный период.
Пример 2.11
Клиент оформил кредитную карту с лимитом в 600 000 руб., с льготным периодом 100 дней. Процентная ставка при оплате покупок – 20 % годовых.
В течение 100 дней из кредитного лимита было потрачено 100 000 руб. на оплату покупок. На 101-й день пользования кредитной картой сумма долга составила 90 000 руб., поскольку 10 000 руб. были внесены клиентом в качестве минимального платежа.
Клиент пользовался заемными средствами под процент в течение 20 дней. Задолженность погашена через 120 дней с момента оформления договора.
Сумма начисленных процентов составила:
90 000 руб. × 20 %: 365 дн. × 20 дн. = 986,30 руб.
Данную сумму следует внести на кредитную карту во избежание начисления дополнительных расходов в следующие периоды.
Удобство пользования тем или иным финансовым инструментом зависит от потребности в средствах. Кредит удобнее, когда требуется сразу большая сумма. Кредитная карта является аналогом кошелька и может быть использована для ежедневных покупок. Как правило, ставка по потребительскому кредиту всегда ниже, чем по договору на выдачу кредитной карты (в случае просрочки беспроцентного периода).
ВАЖНО ЗНАТЬ
При оформлении кредитной карты внимательно изучите условия кредитования. Как правило, ставка по данному кредитному продукту в разы превышает ставку по потребительскому кредиту. При этом следует учитывать и дополнительные расходы (обслуживание кредитной карты, страхование, оплата комиссий при внесении и снятии денежных средств и др.).
2.5. Автокредиты и лизинг
Граждане могут приобрести автомобиль, имея достаточную для покупки сумму. Если же ее нет, то можно оформить автокредит в банке или лизинг в лизинговой компании.
Автокредит – один из распространенных видов кредита. Обязательным условием такого кредита является залог приобретаемого имущества – автомобиля – и его страховка. По кредиту предусматривается наличие первоначального взноса при приобретении автомобиля, ежемесячные платежи имеют фиксированную сумму.
В качестве первоначального взноса некоторые дилеры предлагают обмен подержанного транспортного средства на новое. Заемщик представляет в банк необходимые документы и ждет одобрения заявки. При положительном решении заключается договор автокредитования, и банк перечисляет дилеру средства, а заемщик получает в собственность автомобиль, распоряжение которым ограничено до полного погашения кредита (не может продать или подарить). Автомобиль находится в залоге, поэтому при возникновении у заемщика трудностей с погашением кредита банк имеет право взыскать залоговое имущество в счет уплаты долга.
Преимуществами автокредита являются следующие факторы:
заемщик может выбрать автомобиль по своему желанию;
• оплата покупки происходит сразу в полном объеме;
• заемщик становится владельцем приобретенного транспортного средства.
В качестве недостатков можно выделить такие факторы:
• заемщик несет дополнительные расходы на страховку и обслуживание автомобиля;
• существуют ограничения по одобрению кредита заемщикам;
• имущество находится в залоге у банка;
• отсутствует налоговый вычет.
При расчете стоимости автокредита следует учесть параметры, которые необходимы для расчета в любом случае:
• стоимость автомобиля;
• сумма первоначального взноса в среднем составляет 15–30 % от стоимости сделки;
• годовая процентная ставка по кредиту;
• срок действия займа.
Пример 2.12
Покупатель решает приобрести машину стоимостью 1 500 000 руб. Банк предлагает оформить автокредит без первоначального взноса под 25 % годовых сроком на 1 год.
Процентная ставка в месяц:
25 %: 12 мес. = 2,08 % (0,0208)
Тело долга: 1 500 000 руб. без вычета первоначального взноса.
Расчет коэффициента для определения суммы ежемесячного платежа:
(0,0208 × (1 + 0,0208)12): ((1 + 0,0208)12 – 1) = 0,095
Сумма ежемесячного платежа:
1 500 000 × 0,095 = 142 500 руб.
Сумма кредита составит:
142 500 руб. × 12 мес. = 1 710 000 руб., переплата равна 210 000 руб. без учета страхования, комиссии банка и инфляции.
На снижение ставки по автокредиту может влиять наличие первоначальной суммы, возможность сдачи в зачет старого автомобиля, согласие на оформление страховки, срок кредита и другие факторы.
Пример 2.13
Покупатель решает приобрести машину стоимостью 2 600 000 руб. Первоначальный взнос составляет 20 % от стоимости автомобиля. Банк предлагает кредит под 20 % годовых сроком на 4 года.
Процентная ставка в месяц:
20 %: 12 мес. = 1,67 % (0,0167)
Срок в месяцах:
4 года × 12 месяцев = 48 месяцев
Сумма кредита:
2 600 000 руб. – (2 600 000 руб. × 0,20) = 2 080 000 руб.
Расчет коэффициента для определения суммы ежемесячного платежа:
(0,0167 × (1 + 0,0167)48): ((1 + 0,0167)48 – 1) = 0,0304
Сумма ежемесячного платежа составит:
2 080 000 × 0,0304 = 63 232 руб.
Абсолютная сумма кредита составит:
63 232 руб. × 48 = 3 035 136 руб.
Сумма переплаты без учета страхования, комиссии банка и инфляции составит:
3 035 136 руб. – 2 080 000 руб. = 955 136 руб.
Лизинг (финансовая аренда) имеет близкую к кредитованию схему при покупке транспорта. Отличительной особенностью лизинга является наличие ускоренной схемы амортизации автомобиля, что делает его уникальным средством приобретения коммерческого транспорта.
Лизинг – это комплекс услуг, которые предоставляются клиенту при покупке автотранспорта. Лизинг востребован у физических лиц, осуществляющих предпринимательскую деятельность, поскольку предусматривает возможность получить право собственности на автомобиль. Договор в этом случае оформляется с лизинговой компанией, которая заключает сделку купли-продажи; производит регистрацию автомобиля; оформляет полисы ОСАГО и КАСКО. Погашение долга осуществляется с учетом особенностей бизнеса клиента (например, сезонный характер или распределение нагрузки и др.).
По окончании выплат собственность переходит к лизингополучателю от лизингодателя.
При наличии просрочек лизингодатель вправе изъять автомобиль у лизингополучателя и расторгнуть договор, не прибегая к судебным разбирательствам.
В настоящее время используют разные виды лизинга:
• с переходом права собственности;
• без перехода права собственности (операционный лизинг);
• возвратный лизинг, при котором имущество сначала продают лизинговой компании, а затем его же берут в аренду.
Лизинг также популярен благодаря возможностям:
• использования налоговых льгот по налогу на имущество, транспортному налогу и налогу на прибыль, возврата НДС (при использовании индивидуальным предпринимателем/организацией общей системы налогообложения);
• сохранения и увеличения оборотных средств;
• приобретения нескольких автомобилей;
• приобретения имущества, на которое не распространяются программы банковского кредитования (спецтехника, специфическое оборудование);
• применения ускоренной амортизации объекта;
• применения упрощенной процедуры сбора документов и оформления договора лизинга в короткие сроки;
• обеспечения лизингодателем технической поддержки автомобиля.
Таким образом, лизинг выгоден для предпринимателей и организаций, автокредит – для физических лиц (с учетом условий кредитования).
2.6. Ипотека и способы расчета (аккредитив, счет эскроу)
Возможность приобрести собственное жилье за счет кредитных средств предоставляют банки путем оформления ипотечного кредита, особенностью которого является передача в залог приобретаемого имущества (квартиры, дома, другого имущества) с правом его постепенного выкупа. Данная возможность закреплена законодательно в Федеральном законе от 16 июля 1998 года № 102-ФЗ «Об ипотеке (залоге недвижимости)» и ряде иных нормативных актов.
Размер таких кредитов существенный, как и стоимость приобретаемого имущества, поэтому срок погашения кредита также длительный (может занимать десятки лет).
За счет этого ставка процентов по ипотечному кредиту ниже, чем по иным кредитным продуктам. В настоящее время имеются предложения по оформлению ипотеки в разных банках с государственной поддержкой: семейная ипотека (при наличии двух несовершеннолетних детей) позволяет оформлять кредит по ставке от 6 % годовых, дальневосточная ипотека – под 2 %, сельская – под 3 % и т. д. Обязательным условием при оформлении ипотечного кредита является оформление страховки заемщика (страхуется имущество). Добровольно страхуются иные риски.
Размер ставки по ипотечному кредиту зависит от следующих обстоятельств оформления сделки: размер первоначального взноса, участие в льготной программе, валюта займа, приобретение жилья в новостройке или на вторичном рынке, период предоставления кредита, платежеспособность клиента. Ставки по ипотечному кредиту могут быть фиксированными или плавающими (частично зависят от изменения ключевой ставки Центробанка России), комбинированными.
По способу выплат платежи по ипотечному кредиту могут быть аннуитетными (имеют постоянную величину в течение всего срока погашения долга) или дифференцированными (меняются в зависимости от условий договора).
Популярность ипотечного кредитования сохраняется за счет выгод:
• накопить на жилье в условиях инфляции сложно, а ипотека позволяет возвращать долг банку постепенно и равномерно, не ограничивая существенно базовые потребности;
•есть возможность сэкономить за счет участия в программах субсидирования для разных категорий заемщиков;
• приобретение недвижимости рассматривается как инвестиционная сделка, позволяющая сохранить и приумножить капитал.
При этом ипотека имеет и недостатки:
• кредитная нагрузка длится продолжительное время, поэтому клиенту необходимо постоянно поддерживать свой уровень финансового дохода;
• требуются дополнительные расходы (оценка, страхование и др.);
• при сделках с ипотечной недвижимостью необходимо согласование банка.
Тем не менее для большинства людей ипотека остается одним из шансов стать собственниками жилья или улучшить свои жилищные условия.
В настоящее время при приобретении недвижимости используются разные способы расчетов. Для снижения рисков при осуществлении расчетов при приобретении объекта недвижимости на практике применяют три основных банковских инструмента: аккредитив, счет эскроу и банковскую ячейку.
Преимуществом оформления ипотечного кредита является и возможность использования банковской ячейки, когда часть средств покупателя для уверенности продавца и банка на период сделки помещается в банковскую ячейку (своего рода сейф для хранения наличных средств по договору с банком). Изъятие средств из ячейки возможно только по завершении сделки с недвижимостью или ее прекращении. Использование ячейки предусматривает оплату банку, определяемую договором.
Практика использования аккредитива больше свойственна юридическим лицам, но в настоящее время применяется и при расчетах с физическими. При использовании аккредитива покупатель открывает специальный счет в банке на определенный срок, размещает на нем денежные средства в пределах, предусмотренных договором купли-продажи имущества, которые блокируются банком до того момента, пока стороны не выполнят условия договора.
Продавец имеет сведения о наличии средств на счете на основании выписки банка, но использовать их сможет только после регистрации прав собственности на недвижимость в Росреестре на имя покупателя. Продавец предоставляет в банк документ о переходе права собственности, и банк открывает доступ к счету и перечисляет средства на счет продавца. При открытии аккредитива предусмотрены комиссионное вознаграждение банка за обслуживание счета и штрафные санкции за неисполнение обязательств сторонами. В случае, если в установленный договором срок продавец не представит в банк подтверждающие документы, сделка может быть аннулирована, если договором не указано иное – аккредитив безотзывный, следовательно, изменить его условия или отказаться от сделки можно только при согласии обеих сторон.
При оформлении сделок по приобретению имущества в строящихся объектах используют счет эскроу, предназначенный для безопасного проведения безналичных расчетов между покупателем и продавцом. Механизм взаимодействия покупателя, продавца (застройщика) и банка следующий:
• застройщик по договору с банком открывает счета эскроу для участников долевого строительства (дольщиков);
• участник долевого строительства подписывает договор и вносит на счет необходимую сумму;
• банк блокирует деньги на этом счете до ввода в эксплуатацию объекта недвижимости, предусмотренного договором.
При предоставлении в банк подтверждающих документов о вводе объекта в эксплуатацию средства на счетах эскроу разблокируются, и застройщик получает их. При нарушении сроков банк прекращает договор и возвращает средства дольщикам. Такие сделки проводят и с использованием ипотеки.
Деньги на счетах эскроу, которые используются для сделок с недвижимостью, входят в систему страхования вкладов. Максимальный размер возмещения составляет 10 000 000 руб.
Преимуществом оформления ипотечного кредита является возможность использования налогового вычета, размер которого ограничен суммой в 2 000 000 руб. и суммой уплачиваемых банку процентов в размере 6 000 000 руб.
Таким образом, при условии уплаты НДФЛ гражданин может вернуть до 650 000 руб.
Пример 2.14
Гражданин приобрел квартиру за 3 000 000 руб. В 2023 году он заработал 2 000 000 руб., уплатил НДФЛ в размере 260 000 руб.
Расчет вычета зависит от суммы средств, затраченных на приобретение, но не выше 2 000 000 руб. В данном случае сумма имущественного вычета составляет 2 000 000 руб., то есть вернуть можно все 260 000 руб.:
2 000 000 руб. × 13 %: 100 % = 260 000 руб.
ВАЖНО ЗНАТЬ
Если гражданин приобрел недвижимость, но сумма уплаченного НДФЛ меньше, чем сумма к возмещению, то остаток может переходить на следующий год и будет возмещен при подаче декларации.
Bepul matn qismi tugad.