Kitobni o'qish: «Инвестиции с нуля: как собрать портфель на 1000 рублей в месяц»
Глава 1. Психология и математика маленьких шагов: почему 1000 рублей — это уже капитал
Если вы открыли эту книгу, значит, вы приняли одно из самых важных решений в своей жизни. Вы решили взять ответственность за свое финансовое будущее в свои руки. Самое прекрасное в этом решении то, что для его реализации вам не нужно быть миллионером, не нужно иметь экономическое образование и не нужно ждать, пока ваша зарплата вырастет в десять раз.
Мы живем в стране, где доходы большинства людей далеки от глянцевых картинок. Мы привыкли считать копейки в магазине, откладывать крупные покупки на неопределенный срок и думать, что инвестиции — это удел избранных, тех, у кого на счетах лежат миллионы. Эта книга создана, чтобы разрушить этот стереотип. Мы будем говорить о реальном мире, о реальных российских зарплатах и о том, как с помощью всего одной тысячи рублей в месяц можно построить фундамент финансового благополучия.
Тысяча рублей сегодня — это не так много. Это стоимость пары походов в магазин за базовыми продуктами, это чек в недорогом кафе или подписка на сервисы. Но в мире финансов эта сумма обладает скрытой, почти магической силой. В этой главе мы не будем говорить о сложных биржевых терминах. Мы займемся фундаментом. Мы перепрограммируем ваше мышление, посмотрим правде в глаза и поймем, почему ваш путь к капиталу начинается не с миллионов, а с тысячи рублей и железной дисциплины.
Магия сложного процента: как работает время и почему регулярность важнее стартовой суммы
Когда люди впервые слышат слово «инвестиции», они чаще всего представляют себе человека, который за один удачный день заработал состояние. В массовом сознании укоренился миф о том, что богатство создается быстро, резко и благодаря каким-то секретным знаниям. Но правда, которую скрывают продавцы успешного успеха, гораздо прозаичнее и в то же время гораздо красивее. Настоящее богатство создается не размером стартового капитала, а временем и математикой. И главный инструмент этой математики — сложный процент.
Альберт Эйнштейн якобы называл сложный процент восьмым чудом света. Тот, кто его понимает, зарабатывает его; тот, кто не понимает, платит его. Давайте разберемся, что это такое, без сложных академических определений.
Простой процент — это когда вы получаете доход только на свою первоначальную сумму.
Сложный процент — это когда вы получаете доход на свою первоначальную сумму и на все ранее полученные доходы. То есть ваши деньги начинают зарабатывать новые деньги, а эти новые деньги тоже начинают зарабатывать деньги. Это и есть та самая снежная лавина, которая в народной мудрости называется «снежным комом».
Чтобы понять магию сложного процента, давайте посмотрим на историю Рональда Рида. Рональд был обычным уборщиком в одной из американских школ и заправщиком на бензоколонке. Он не зарабатывал много, не имел высшего образования и никогда не пользовался услугами дорогих финансовых консультантов. Но у Рональда была одна привычка: он покупал акции надежных, скучных компаний и реинвестировал дивиденды. Он делал это десятилетиями. Когда Рональд умер в возрасте 97 лет, его портфель, состоявший из акций голубых фишек, оценивался в восемь миллионов долларов. Уборщик оставил после себя состояние, которое не снилось многим топ-менеджерам. Секрет Рональда не в гениальном выборе акций. Его секретом были время, регулярность и сила сложного процента.
Давайте перенесем эту математику на российские реалии и на вашу ситуацию. Представим, что вы начинаете инвестировать ровно одну тысячу рублей в месяц. Это двенадцать тысяч рублей в год. Казалось бы, смехотворные деньги. Но давайте посмотрим, что с ними произойдет, если мы предположим, что вы будете получать среднюю доходность рынка, скажем, десять процентов годовых, и, что критически важно, будете реинвестировать все полученные дивиденды и купоны, то есть направлять их обратно на покупку новых активов.
В конце первого года вы вложили двенадцать тысяч рублей. С учетом процентов ваш капитал составит около двенадцати с половиной тысяч. Разница с простой суммой на вашем банковском счете покажется вам незначительной. Но давайте перенесемся на десятый год. За десять лет вы из своего кармана, из своей зарплаты, откладывая по тысяче рублей, внесли ровно сто двадцать тысяч рублей. Но благодаря тому, что ваши проценты начали приносить свои проценты, на вашем счете будет уже около двухсот тридцати тысяч рублей. То есть почти половина вашего капитала — это деньги, которые заработали ваши деньги. Вы не работали за эти сто десять тысяч, они появились благодаря магии сложного процента.
А теперь давайте посмотрим на горизонт в двадцать лет. Вы вложили из зарплаты двести сорок тысяч рублей. Но на вашем счете будет уже около семисот шестидесяти тысяч рублей. Более шестидесяти процентов вашего капитала — это чистый доход от реинвестирования. И, наконец, тридцать лет. Вы вложили триста шестьдесят тысяч рублей. А ваш капитал составит более двух миллионов двухсот тысяч рублей.
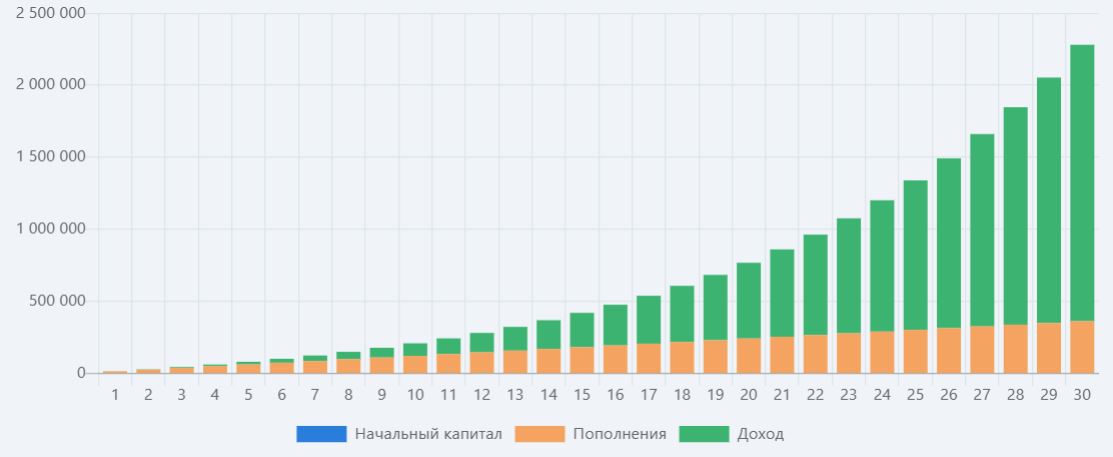
Посмотрите на эту кривую. Первые десять и даже пятнадцать лет кажутся медленными, скучными и демотивирующими. Вы смотрите на свой счет и видите, что откладываете деньги, а результат не вызывает восторга. Это самый сложный психологический этап. Большинство людей сдаются именно здесь, на пятом или седьмом году, потому что им кажется, что «это не работает». Но именно в этот период закладывается фундамент. Снежный ком только набирает массу. А вот после пятнадцатого-двадцатого года кривая уходит резко вверх. Это и есть тот самый момент, когда сложный процент раскрывает свою полную мощь.
Из этой математики вытекают два важнейших правила для начинающего инвестора с небольшим капиталом.
Первое правило: время важнее суммы. Если у вас есть выбор: начать инвестировать тысячу рублей в месяц в двадцать пять лет или десять тысяч рублей в месяц в сорок пять лет, математически более выгодным в долгосрочной перспективе может оказаться первый вариант. У первого инвестора есть время, чтобы сложный процент сделал свою работу. У второго инвестора есть сумма, но ему не хватит времени, чтобы кривая ушла резко вверх. Время — это ваш главный актив, пока вы молоды и только начинаете.
Второе правило: регулярность важнее размера. Рынок не заботится о том, сколько вы внесли за один раз. Рынок заботится о том, как долго вы остаетесь в игре. Откладывать тысячу рублей каждый месяц, как часы, гораздо эффективнее и безопаснее, чем пытаться угадать момент и вносить крупные суммы раз в полгода. Регулярность формирует привычку, она убирает эмоциональный фактор и, что самое главное, она позволяет использовать эффект усреднения. Когда вы покупаете активы каждый месяц на одну и ту же сумму, вы автоматически покупаете больше единиц актива, когда они дешевеют, и меньше, когда они дорожают. Это защищает вас от ошибок и снимает необходимость предсказывать поведение рынка.
Магия сложного процента не требует от вас гениальности. Она требует от вас терпения. Ваша задача на старте — не заработать миллион за год. Ваша задача — запустить механизм, который будет работать на вас десятилетиями. И тысяча рублей — это именно тот ключ, который запускает этот невероятный механизм.
Инфляция — невидимый враг: почему хранение денег «под матрасом» гарантированно ведет к бедности
Прежде чем мы двинемся дальше и начнем говорить о том, куда именно вкладывать вашу первую тысячу рублей, нам нужно разобраться с главным врагом, который незримо присутствует в каждой российской семье. Этот враг не стучится в дверь, он не приходит с повесткой, но он забирает больше денег, чем любые налоги и кризисы. Этот враг — инфляция.
В школьных учебниках инфляцию описывают как «устойчивое повышение общего уровня цен на товары и услуги». Звучит сухо и академично. Но давайте переведем это на язык реальной жизни. Инфляция — это невидимый налог на ваше бездействие. Это процесс, при котором ваши деньги, лежащие без дела, постепенно теряют свою покупательную способность. То, что сегодня вы можете купить на тысячу рублей, через год вы сможете купить только на девятьсот, а через десять лет — на пятьсот.
Многие люди, особенно старшего поколения, испытывают иррациональный страх перед биржей и инвестициями, но при этом абсолютно спокойно относятся к хранению наличных денег дома, в сейфе или на текущем банковском счете без процентов. Им кажется, что если бумажные купюры лежат в шкафу, то они в безопасности. Они физически видят деньги, могут их потрогать, и это дает им иллюзию контроля и защищенности. Но эта иллюзия разрушительна.
Давайте проведем мысленный эксперимент и посмотрим на историю ваших собственных денег. Вспомните цены десятилетней, а лучше двадцатилетней давности. Вспомните, сколько стоил проезд в метро, буханка хлеба, литр бензина или квадратный метр в новостройке в вашем городе. Теперь сравните это с сегодняшними реалиями. Если вы отложили сто тысяч рублей «под матрас» в две тысячи четырнадцатом году, вам казалось, что вы сохранили свою тяжелую работу. Вы берегли эти деньги на черный день, на покупку машины или на старость. Но когда наступил этот день, на эти сто тысяч вы могли купить гораздо меньше, чем планировали. Ваша машина стала дороже, квадратные метры ушли в цену, а товары повседневного спроса съели значительную часть вашей покупательной способности.
Хранение денег под матрасом — это не стратегия сохранения. Это стратегия гарантированного, медленного, но неуклонного обеднения. Математика здесь беспощадна. Если официальная инфляция составляет восемь процентов в год, то каждые десять лет покупательная способность ваших наличных денег уменьшается ровно вдвое. То есть, если сегодня на ваши сбережения вы можете купить подержанный автомобиль, то через десять лет на эту же стопку купюр вы сможете купить только хороший велосипед. А через двадцать лет — только пару хороших смартфонов. Вы не теряете деньги физически, они никуда не исчезают из вашего шкафа. Но они перестают выполнять свою главную функцию — функцию обмена на товары и услуги.
Особенно коварна инфляция для тех, кто копит на долгосрочные цели, такие как пенсия или образование детей. Государственная пенсия в России, к глубокому сожалению, редко позволяет поддерживать привычный уровень жизни. Она покрывает лишь базовые потребности, и с каждым годом разрыв между размером пенсии и реальными ценами в магазинах только увеличивается. Если вы рассчитываете прожить на государственную пенсию так же, как жили на работе, вы жестоко ошибаетесь. Инфляция съест эту пенсию еще до того, как вы получите первую выплату.
Но есть и другая сторона медали. Инфляция — это не только враг. Для инвестора, который понимает правила игры, инфляция — это друг. Почему? Потому что инфляция обесценивает не только деньги, но и долги. Если вы взяли ипотеку или кредит на развитие бизнеса с фиксированной ставкой, инфляция работает на вас, уменьшая реальную стоимость вашего долга. Но самое главное, инфляция толкает вверх стоимость реальных активов. Земля, недвижимость, акции успешных компаний, сырьевые ресурсы — все это дорожает вместе с инфляцией, а часто и опережает ее.
Когда вы покупаете акции крупного российского банка или нефтяной компании, вы покупаете долю в бизнесе, который продает свои товары и услуги по текущим, растущим ценам. Если бензин дорожает, выручка нефтяной компании растет, ее прибыль растет, и, следовательно, растут дивиденды и стоимость ее акций. Таким образом, инвестируя в реальные активы, вы не просто защищаете себя от инфляции, вы используете ее как топливо для роста своего капитала.
Понимание этого факта должно стать для вас переломным моментом. Инвестиции — это не способ быстро разбогатеть. Инвестиции — это единственный легальный и работающий способ защитить себя от невидимого вора, который каждый день залезает в ваш карман. Ваша первая тысяча рублей, направленная не на покупку ненужной мелочи, а на покупку доли в реальном бизнесе или государственном долге, — это ваш щит от инфляции. Это ваш личный контур финансовой обороны. И чем раньше вы начнете выстраивать эту оборону, тем больше богатства вы сохраните для себя и своей семьи в будущем.
Постановка финансовых целей: как превратить абстрактное «хочу богатеть» в конкретные цифры
Одна из главных причин, почему люди бросают начинать инвестировать или срываются в рискованные спекуляции, заключается в отсутствии четких целей. Когда человек говорит: «Я хочу начать инвестировать, чтобы стать богатым», он обречен на провал. «Богатство» — это абстракция. Для кого-то это миллион рублей, для кого-то — десять миллионов, а для кого-то — возможность купить яхту. Без конкретики ваш мозг не понимает, зачем ему терпеть неудобства, зачем отказываться от сиюминутных удовольствий ради какой-то призрачной идеи.
Чтобы ваш путь с одной тысячи рублей в месяц был успешным, вам нужно превратить абстрактные желания в строгие, оцифрованные финансовые цели. Финансовая цель должна отвечать на три вопроса: сколько именно денег вам нужно, для какой конкретной цели и к какому сроку.
В мире личных финансов все цели принято делить на три временных горизонта: краткосрочные, среднесрочные и долгосрочные. И для каждого горизонта нужны свои инструменты и свои подходы. Давайте разберем их подробно, адаптируя под реалии человека с небольшим, но стабильным доходом.
Первая и самая главная цель, с которой должен начать любой инвестор, — это формирование подушки безопасности. Это ваш финансовый щит. Подушка безопасности — это сумма денег, которая позволяет вам и вашей семье поддерживать привычный уровень жизни в случае потери работы, болезни, внезапного ремонта или любого другого форс-мажора. Главная ошибка новичков — начинать инвестировать в акции или облигации, не имея подушки безопасности. Если у вас нет этого запаса, то любая непредвиденная трата заставит вас продавать ваши инвестиции в самый неподходящий момент, часто — в убыток.
Как рассчитать размер подушки безопасности? Очень просто. Вам нужно посчитать свои обязательные ежемесячные расходы. Не те, которые вы тратите в идеальном месяце, а те, которые необходимы для выживания: еда, коммуналка, транспорт, базовая одежда, платежи по кредитам. Допустим, эта сумма составляет тридцать тысяч рублей в месяц. Классическое правило личных финансов гласит, что подушка безопасности должна равняться сумме ваших обязательных расходов, умноженной на количество месяцев, за которые вы сможете найти новую работу или решить проблему. Обычно это от трех до шести месяцев. То есть ваша цель — накопить от девяноста до ста восьмидесяти тысяч рублей.
Важнейшее правило подушки безопасности: эти деньги не должны быть инвестированы в рискованные активы. Они не должны лежать в акциях, которые могут упасть на тридцать процентов именно тогда, когда вам срочно понадобятся деньги. Подушка безопасности должна лежать в инструментах с мгновенной доступностью и нулевым риском: на накопительных счетах с возможностью снятия в любой момент или в коротких банковских вкладах с возможностью досрочного снятия без потери процентов. Ваша задача — сначала закрыть эту цель, откладывая все свои свободные деньги сюда, и только когда подушка сформирована, переходить к следующему шагу.
Вторая категория — среднесрочные цели. Это цели со сроком достижения от одного года до пяти лет. Например, вы хотите накопить на первоначальный взнос по ипотеке, на покупку автомобиля, на качественный ремонт или на оплату обучения ребенка. Для этих целей горизонт слишком мал для агрессивных инвестиций в акции, но слишком велик, чтобы просто держать деньги под матрасом и терять их от инфляции. Здесь вам понадобятся консервативные инструменты, такие как облигации федерального займа или надежные банковские депозиты, которые дадут доходность, перекрывающую инфляцию, но при этом сохранят ваше тело капитала.
И, наконец, третья категория — долгосрочные цели. Это горизонт от десяти лет и до бесконечности. Сюда относится формирование независимого пассивного дохода, создание капитала для безбедной пенсии, накопление на образование новорожденного ребенка. Вот здесь в игру вступает та самая тысяча рублей в месяц, о которой мы говорим в этой книге. Долгосрочный горизонт позволяет вам не бояться временных просадок рынка, потому что у вас есть время на восстановление. Здесь вы можете использовать более доходные, но и более волатильные инструменты, такие как акции и фонды, чтобы сложный процент раскрыл свою полную мощь.
Постановка целей решает еще одну важнейшую психологическую задачу. Когда у вас есть цель «накопить на пенсию через двадцать лет», вам не нужно каждый день смотреть на биржевые котировки и нервничать из-за того, что рынок сегодня упал на два процента. Вам все равно, что делает рынок сегодня, потому что эти деньги вам не понадобятся через двадцать лет. Цели создают для вас эмоциональный каркас. Они превращают инвестирование из азартной игры в скучный, но надежный инженерный проект по строительству вашего будущего.
Возьмите лист бумаги прямо сейчас. Напишите три цели. Первая: сумма для подушки безопасности и срок ее достижения. Вторая: крупная покупка, которую вы планируете в ближайшие три-пять лет. Третья: ваша пенсионная цель или цель по созданию пассивного дохода. Оцифруйте их. Напишите точные суммы. И только после этого вы будете готовы двигаться дальше, потому что теперь вы знаете, не просто куда вы идете, но и зачем.
Бюджетирование для начинающих: практические методы, как найти лишнюю тысячу рублей в месяц без ущерба для качества жизни
Мы подошли к самому больному и практичному вопросу. Все красивые слова о сложном проценте и финансовых целях разбиваются о суровую реальность, если в конце месяца у вас просто не остается денег. «Откуда мне взять тысячу рублей, если я и так еле свожу концы с концами?» — это главный вопрос, который задает себе каждый начинающий инвестор с небольшим доходом. И ответ на него кроется не в том, чтобы зарабатывать больше (хотя это тоже важно в долгосрочной перспективе), а в том, чтобы научиться управлять тем, что у вас уже есть.
Бюджетирование для многих людей звучит как приговор. Слово «бюджет» ассоциируется с ограничениями, экономией на спичках, отказом от маленьких радостей и жизнью впроголодь. Но это глубоко неверный подход. Бюджетирование — это не про то, как себе во всем отказывать. Бюджетирование — это про осознанность. Это про то, чтобы ваши деньги тратились на то, что действительно делает вас счастливым, а не утекали в никуда через микротранзакции и импульсивные покупки.
Давайте разберем психологию мелких трат. В финансовой литературе популярен термин «фактор латте». Считается, что, если вы будете отказываться от чашки кофе в кофейне каждый день, вы сэкономите огромные деньги. Но давайте будем честны: для человека, который живет на небольшую зарплату, чашка кофе может быть единственным источником радости и маленьким ритуалом, который помогает пережить тяжелый день. Отказываться от этого не нужно. Психологическое выгорание от жесткой экономии приведет к срыву, и вы потратите еще больше.
Вместо этого вам нужно найти свои «черные дыры» — статьи расходов, которые не приносят вам никакой радости, но регулярно опустошают ваш кошелек. Это могут быть забытые платные подписки на сервисы, которыми вы не пользуетесь. Это могут быть регулярные покупки снеков и газировки в супермаркете, которые вы совершаете на автомате, не замечая, как в чеке набирается лишняя тысяча рублей. Это могут быть комиссии за обслуживание карт, которые вам не нужны, или переплаты за страховки, встроенные в кредиты.
Первый практический шаг к поиску вашей тысячи рублей — это тотальный аудит расходов. В течение одного месяца вам придется записывать абсолютно каждую трату. Не нужно урезать расходы, просто фиксируйте их. Сегодня для этого не нужно носить с собой блокнот. Существуют десятки бесплатных приложений для ведения бюджета, которые синхронизируются с вашими банковскими картами и автоматически переносят ваши траты в категории. Либо используйте старый добрый метод: сохраняйте все бумажные чеки и вечером вносите их в таблицу на компьютере.
Когда через месяц вы посмотрите на общую картину, вы, скорее всего, удивитесь. Вы увидите, что значительная часть ваших денег уходит на категории, которые вы даже не считали важными. Возможно, вы обнаружите, что тратите три тысячи рублей в месяц на доставку еды, которая вам не особо нравится, но вы заказываете ее от лени. Или вы увидите, что пять тысяч рублей уходят на импульсивные покупки мелочевки на маркетплейсах.
Как только вы увидели эти «черные дыры», вам будет гораздо проще принять решение об их оптимизации. Найти тысячу рублей не в том, чтобы перестать покупать любимые продукты или одежду, а в том, чтобы отменить две ненужные подписки, начать брать обед на работу из дома два раза в неделю вместо покупки в кафе и перестать покупать мелочевку на кассе супермаркета. Для человека с небольшим доходом поиск тысячи рублей — это всегда поиск компромиссов, а не тотальный отказ от жизни.
Существует популярное правило бюджета «пятьдесят тридцать двадцать». Пятьдесят процентов дохода уходит на обязательные нужды (еда, жилье, коммуналка, транспорт). Тридцать процентов — на личные желания и развлечения. И двадцать процентов — на сбережения и инвестиции. В реалиях российской жизни с небольшими доходами это правило часто не работает в чистом виде, потому что обязательные нужды могут съедать семьдесят или восемьдесят процентов зарплаты.
Но не отчаивайтесь. Правило можно адаптировать. Если вы не можете откладывать двадцать процентов, начните с пяти. Если ваша зарплата пятьдесят тысяч рублей, два процента — это одна тысяча рублей. Это та самая сумма, о которой мы говорим в этой книге. Ваша задача — найти в своем бюджете именно эту тысячу рублей.
Есть еще один мощный психологический прием, который помогает найти деньги, не урезая свои базовые потребности. Это оптимизация структурных расходов. Например, переход на более энергоэффективные лампочки, которые окупаются за полгода и начинают экономить вам деньги каждый месяц. Покупка некоторых базовых продуктов, таких как крупы, макароны или бытовая химия, оптом или в больших упаковках через маркетплейсы, что всегда дешевле в пересчете на единицу товара. Отказ от покупки новой одежды в ущерб качеству в пользу поиска вещей на распродажах. Эти действия не требуют от вас ежедневного урезания рациона, но они высвобождают регулярный денежный поток.
И самое главное правило бюджетирования для начинающего инвестора: найдя эту тысячу рублей, вы должны относиться к ней не как к свободным деньгам, а как к обязательному платежу. Представьте, что вы получили счет за коммунальные платежи или от вашего будущего «Я». Этот счет нельзя не оплатить. Вы не можете сказать: «В этом месяце я не буду инвестировать, потому что мне захотелось купить новые кроссовки». Кроссовки подождут, а платеж в свое будущее должен быть проведен.
Бюджетирование — это не про то, как стать скупердяем. Это про то, как стать хозяином своих денег. Когда вы начинаете контролировать каждую копейку, вы перестаете быть жертвой обстоятельств и маркетинга. Вы начинаете направлять ресурсы туда, где они действительно работают. И именно эта осознанность позволит вам безболезненно выделять тысячу рублей каждый месяц, даже если вам кажется, что вам не хватает на базовые вещи. Вы просто расставляете приоритеты, выбирая свое будущее вместо сиюминутных иллюзий.
Разница между спекуляциями и инвестированием: почему нам не нужен трейдинг, графики и предсказание будущего
Прежде чем мы перейдем к практическим шагам по формированию вашего финансового плана, нам нужно провести четкую границу между двумя совершенно разными мирами, которые в массовом сознании часто сливаются в одно понятие «игра на бирже». Это мир инвестирования и мир спекуляций. И от того, к какому из этих миров вы себя отнесете, зависит не только размер вашего будущего капитала, но и сохранность ваших нервных клеток, вашего свободного времени и, в конечном счете, вашего финансового здоровья.
Спекуляция — это попытка заработать на краткосрочном изменении цены актива. Спекулянт, или, как его чаще называют в обиходе, трейдер, покупает актив не потому, что верит в долгосрочный успех компании или государства, выпустившего облигации. Он покупает его потому, что предполагает, что через час, день или неделю этот актив подорожает, и он сможет продать его дороже. Его прибыль — это разница между ценой покупки и ценой продажи. Его главный инструмент — это графики, технический анализ, паттерны, уровни поддержки и сопротивления, индикаторы вроде RSI и MACD. Его главный враг — время, потому что каждый день простоя — это упущенная возможность для новой сделки.
Инвестирование — это принципиально иная философия. Инвестор покупает актив, потому что верит в его фундаментальную ценность и долгосрочный рост. Когда вы покупаете акцию крупного российского банка, вы становитесь совладельцем этого банка. Вы понимаете, что банк будет работать и через год, и через пять, и через двадцать лет. Вы понимаете, что банк будет выдавать кредиты, брать депозиты, зарабатывать прибыль и делиться этой прибылью со своими акционерами в виде дивидендов. Ваша прибыль складывается из двух компонентов: роста стоимости самого бизнеса по мере его развития и регулярных выплат дивидендов. Ваш главный инструмент — это терпение. Ваш главный союзник — время. Ваш главный враг — собственное нетерпение и желание постоянно что-то делать.
Почему для человека с доходом, позволяющим откладывать тысячу рублей в месяц, спекуляции категорически противопоказаны? На это есть несколько фундаментальных причин, и первая из них — математическая.
Профессиональный трейдинг — это игра с нулевой, а чаще с отрицательной суммой. Чтобы трейдер заработал, кто-то другой должен потерять. И в этой игре вы соревнуетесь не с такими же новичками, как вы. Ваши оппоненты — это алгоритмы высокочастотного трейдинга, которые анализируют тысячи сделок в секунду. Это команды математиков и программистов крупных банков, которые тратят миллионы долларов на инфраструктуру. Это инсайдеры, которые получают информацию раньше, чем она попадает на экраны ваших мониторов. У вас нет ни времени следить за рынком круглосуточно, ни капитала, чтобы диверсифицировать риски, ни знаний, чтобы конкурировать с этими игроками. Пытаться заработать на краткосрочных колебаниях с тысячей рублей — это как пытаться выиграть у гроссмейстера в шахматы, зная только, как ходит конь.
Вторая причина — психологическая. Трейдинг — это эмоциональные качели, которые разрушительны для неподготовленного человека. Представьте, что вы купили акцию за сто рублей, рассчитывая продать ее через неделю за сто десять. Но через день она упала до девяноста пяти. Что вы будете делать? Продавать в убыток, чтобы зафиксировать потерю? Или держать до последнего, надеясь на отскок, и в итоге продать за семьдесят, когда терпение лопнет? А если она выросла до ста двадцати? Продадите ли вы, зафиксировав прибыль, или будете жадничать, ожидая большего, и в итоге увидите, как цена возвращается к ста рублям? Каждая такая ситуация — это микростресс, который накапливается и ведет к принятию иррациональных решений.
Исследования поведения розничных трейдеров неумолимы. Более семидесяти процентов частных лиц, пытающихся зарабатывать на краткосрочных спекуляциях, теряют деньги в течение первого года. Девяносто процентов — в течение трех лет. И только крошечный процент, менее одного процента, стабильно зарабатывает на рынке в долгосрочной перспективе. Это не казино, где шанс пятьдесят на пятьдесят. Это игра, где правила написаны против вас, если вы не профессионал.
Третья причина — экономическая. Даже если предположить, что вы гений и вам удалось научиться предсказывать краткосрочные движения цены, вы столкнетесь с издержками. Комиссии брокера, налог на каждую прибыльную сделку, спред между ценой покупки и продажи — все это съедает прибыль. При небольших суммах, таких как тысяча рублей в месяц, эти издержки могут полностью обнулить ваш потенциальный доход. Вы будете работать на брокера и государство, а не на себя.
Инвестирование, напротив, идеально подходит для человека с небольшим, но стабильным доходом. Вам не нужно следить за рынком каждый день. Вам не нужно принимать десятки решений в день. Вам нужно принять одно решение — какую долю в каких компаниях и государственных бумагах вы хотите купить — и потом просто ждать. Ждать годы и десятилетия. Ваше бездействие в этом случае — это не лень, а стратегия. Как говорил один из величайших инвесторов в истории, Уоррен Баффет: «Фондовый рынок — это устройство для перекачки денег от нетерпеливых к терпеливым».
Когда вы инвестируете тысячу рублей в месяц в широкий индексный фонд, который включает в себя десятки крупнейших компаний страны, вы не пытаетесь угадать, какая из этих компаний покажет лучший результат в следующем квартале. Вы ставите на то, что экономика в целом будет расти, что компании будут адаптироваться к изменениям, что одни будут приходить на смену другим, но в совокупности бизнес будет создавать добавленную стоимость. Это ставка на цивилизацию, на человеческий гений, на способность компаний решать проблемы и создавать продукты. История показывает, что эта ставка всегда выигрывает в долгосрочной перспективе.
Более того, инвестирование позволяет вам спать спокойно. Если вы купили долю в надежном бизнесе и цена его акций временно упала на двадцать процентов из-за паники на рынке, вы не должны испытывать страх. Вы должны испытывать радость, потому что на вашу следующую тысячу рублей вы сможете купить больше единиц этого бизнеса по сниженной цене. Это принципиально иное отношение к рыночным колебаниям. Для спекулянта падение — это катастрофа. Для инвестора падение — это распродажа и возможность.
Именно поэтому в этой книге мы полностью отвергаем мир спекуляций. Мы не будем учиться читать графики, мы не будем искать «точки входа» и «точки выхода». Мы не будем гадать, что сделает Центральный банк на следующем заседании или как повлияют на рынок новости из-за рубежа. Мы будем делать то, что доступно каждому: покупать доли в реальном бизнесе и в государственном долге, регулярно, независимо от новостей и настроений, и держать эти активы годами. Это скучно. Это не дает острых ощущений, но именно этот путь ведет к богатству, а не к потере последних денег.
Личный финансовый план: простая формула расчета необходимого капитала для достижения ваших целей
Теперь, когда мы определились с философией инвестирования и отбросили иллюзии быстрого обогащения, пришло время перейти к конкретике. Инвестиции без плана — это как путешествие без карты. Вы можете двигаться очень быстро, но, если вы движетесь не в том направлении, вы только дальше уходите от своей цели. Личный финансовый план — это ваш маршрут. Это документ, который превращает ваши мечты в цифры, а цифры — в конкретные ежемесячные действия.
Создание финансового плана начинается с ответа на вопрос: сколько денег вам нужно для того, чтобы чувствовать себя финансово независимым? Под финансовой независимостью мы понимаем не обязательно полную свободу от работы, а состояние, при котором доходы от вашего капитала покрывают ваши базовые потребности, и вы можете работать по желанию, а не по необходимости.
Существует простая и элегантная формула, которая позволяет рассчитать необходимый капитал. Она называется «правило четырех процентов» или, в более консервативном варианте для российских реалий, «правило трех процентов». Суть правила такова: вы можете ежегодно безопасно изымать из своего инвестиционного портфеля сумму, равную трем-четырем процентам от его начального размера, и с высокой вероятностью этот капитал никогда не иссякнет, потому что доходность активов будет компенсировать как изъятия, так и инфляцию.
Давайте применим эту формулу к вашей ситуации. Предположим, что для комфортной жизни на пенсии или для достижения финансовой независимости вам необходимо иметь пассивный доход в размере тридцати тысяч рублей в месяц. Это триста шестьдесят тысяч рублей в год. Используя консервативное правило трех процентов, мы делим триста шестьдесят тысяч на ноль целых и три сотых, и получаем двенадцать миллионов рублей. Это тот капитал, который вам необходимо накопить, чтобы генерировать нужный вам денежный поток.
Цифра двенадцать миллионов может показаться вам астрономической, особенно если вы сейчас откладываете тысячу рублей в месяц. Но давайте посмотрим на эту задачу через призму времени и сложного процента, о которых мы говорили в начале главы. Если вы начнете инвестировать тысячу рублей в месяц в двадцать пять лет и будете получать среднюю доходность двенадцать процентов годовых (что вполне реально для российского фондового рынка с учетом дивидендов и роста), то к шестидесяти годам, то есть через тридцать пять лет, ваш капитал составит более семидесяти миллионов рублей. Вы не только достигнете цели в двенадцать миллионов, но и многократно ее превзойдете.
Но что, если вам сорок лет, и вы только начинаете? У вас остается двадцать лет до пенсии. Чтобы накопить двенадцать миллионов за двадцать лет при доходности двенадцать процентов, вам нужно откладывать уже не тысячу, а около одиннадцать тысяч рублей в месяц. Это уже другая сумма, и она может быть для вас неподъемной. И здесь вступает в силу важнейший принцип финансового планирования: если вы не можете увеличить сумму ежемесячных отчислений, вы должны либо скорректировать свои ожидания, либо найти способы увеличить доходность, либо, что наиболее важно, увеличить свои доходы в реальной жизни.
Личный финансовый план — это не статичный документ. Это живой инструмент, который вы должны пересматривать раз в год. Ваша жизнь меняется: вы получаете повышение, у вас рождаются дети, меняются ваши потребности и цели. Ваш план должен адаптироваться к этим изменениям. Но его основа, его фундамент — это понимание того, сколько денег вам нужно и как вы будете к этой сумме двигаться.
Давайте разобьем процесс создания финансового плана на конкретные шаги.
Шаг первый. Определите вашу цель в денежном выражении. Не «хочу на пенсию», а «хочу получать пятьдесят тысяч рублей в месяц пассивного дохода к пятидесяти пяти годам». Это пятьсот тысяч рублей в год, что при правиле трех процентов требует капитал в размере шестнадцати миллионов семьсот тысяч рублей.
Шаг второй. Оцените вашу стартовую точку. Сколько у вас уже есть сбережений? Какие у вас есть долги? Каков ваш текущий ежемесячный доход и расход? Это ваша финансовая координата «здесь и сейчас».
Шаг третий. Определите ваш инвестиционный горизонт. Сколько лет осталось до достижения цели? Это ваш временной параметр.
Шаг четвертый. Рассчитайте необходимую сумму ежемесячных отчислений. Для этого существуют финансовые калькуляторы, которые учитывают сложную формулу сложного процента. Вы вводите целевую сумму, срок и предполагаемую доходность, и калькулятор показывает, сколько вам нужно откладывать каждый месяц. Если сумма получается неподъемной, вы возвращаетесь к шагу первому и корректируете цель, либо к шагу третьему и ищете способы увеличить доход.
Шаг пятый. Определите структуру вашего портфеля. В зависимости от срока до цели и вашей толерантности к риску, которую мы обсудим ниже, вы решаете, какую долю в портфеле будут занимать акции, какую — облигации, какую — денежные инструменты. Чем больше срок до цели, тем больше может быть доля акций. Чем ближе цель, тем больше должна быть доля консервативных инструментов.
Шаг шестой. Зафиксируйте план на бумаге или в электронном виде. Запишите все цифры, предположения и ваши ежемесячные обязательства. Это ваш контракт с самим собой.
Шаг седьмой. Пересматривайте план раз в год. Корректируйте его в соответствии с изменениями в жизни, но не меняйте его из-за временных колебаний рынка.
Важнейший аспект финансового плана — это реалистичность предположений. Многие новички совершают ошибку, закладывая в расчеты завышенную доходность. Они видят, что в прошлом году рынок вырос на тридцать процентов, и предполагают, что так будет всегда. Это путь к разочарованию. Закладывайте в расчеты консервативную, но достижимую доходность. Для российского рынка в рублях это может быть десять-двенадцать процентов годовых с учетом реинвестирования дивидендов. Для консервативной части портфеля в облигациях — восемь-десять процентов. Лучше получить приятный сюрприз, когда реальная доходность окажется выше плановой, чем обнаружить, что вы не достигаете цели из-за завышенных ожиданий.
Финансовый план также помогает вам расставить приоритеты, если у вас несколько целей. Например, вы хотите и накопить на квартиру через пять лет, и сформировать пенсионный капитал через двадцать лет. План покажет, сколько вам нужно откладывать на каждую из этих целей, и вы сможете решить, готовы ли вы жертвовать сегодняшним комфортом ради будущего, или вам нужно скорректировать сроки.
Помните, что личный финансовый план — это не гарантия того, что все пойдет точно по сценарию. Жизнь вносит свои коррективы, но план дает вам нечто гораздо более ценное — он дает вам направление. Он превращает хаос финансовых решений в упорядоченную систему. И когда вы понимаете, что каждая тысяча рублей, которую вы откладываете сегодня, приближает вас к конкретной, оцифрованной цели, мотивация действовать многократно возрастает.
Правило «сначала заплати себе»: как настроить автопополнение брокерского счета в день зарплаты
Мы подошли к одному из самых важных психологических приемов в личных финансах, который отделяет тех, кто действительно строит капитал, от тех, кто лишь мечтает об этом. Это правило «сначала заплати себе». Его суть проста до гениальности и сложна в исполнении до боли.
Традиционный подход к сбережениям выглядит так: человек получает зарплату, оплачивает все обязательные счета, тратит деньги на жизнь, развлечения, мелкие покупки, а то, что остается в конце месяца, откладывает. И что же остается? В лучшем случае — несколько сотен рублей. В худшем — ничего. Часто человек еще и уходит в минус, потому что расходы имеют свойство растягиваться под размер дохода. Этот подход обречен на провал, потому что он ставит сбережения в конец очереди всех финансовых приоритетов. Сбережения — это то, что остается после всех остальных трат, а после всех остальных трат не остается ничего.
Правило «сначала заплати себе» переворачивает эту логику с ног на голову. Оно гласит: как только вы получили доход, первой вашей финансовой операцией должно быть направление заранее определенной суммы на сбережения или инвестиции. Не после оплаты коммуналки, не после похода в магазин, не после покупки кофе. Сразу. В первую очередь. Вы платеже себе — своему будущему «Я» — прежде чем вы платите кому-либо еще.
Представьте, что вы должны самому себе тысячу рублей в месяц. Это не долг, который можно отложить или не оплатить. Это обязательный платеж, такой же, как налог или оплата аренды. Как только зарплата пришла на карту, вы немедленно переводите тысячу рублей на брокерский счет. И только после этого вы начинаете планировать остальные расходы. Оставшиеся деньги — это ваш бюджет на месяц. Вы должны научиться жить на эту сумму, как бы ни было сложно поначалу.
Почему этот прием работает так эффективно? Потому что он обходит главный враг сбережений — человеческую психологию. Мы, люди, существа привычки. Мы склонны тратить деньги по мере их поступления. Если деньги лежат на текущем счете, они манят нас, они просят быть потраченными. Каждое решение о покупке — это маленькое испытание силы воли. И к концу дня, к концу недели, к концу месяца наша сила воли истощается, и мы тратим то, что должны были сберечь.
Когда вы автоматизируете процесс сбережений, вы исключаете необходимость принимать решение. Вам не нужно каждый месяц бороться с собой, решать, отложить ли в этот раз или нет. Решение принято один раз, в момент, когда вы настраивали автоплатеж, и дальше все происходит само, без вашего участия. Вы убираете соблазн, вы убираете необходимость в силе воли, и вы гарантируете, что сбережения будут происходить регулярно.
Настройка автопополнения брокерского счета — это технически простая задача, которая занимает пятнадцать минут, но последствия этого действия будут сопровождать вас всю жизнь. Большинство современных российских брокеров предоставляют возможность настроить регулярное пополнение счета с привязкой к дате. Вы выбираете день, например, день после получения зарплаты, указываете сумму — тысячу рублей — и источник — вашу зарплатную карту. И все. Дальше система будет работать как часы.
Но есть несколько нюансов, которые важно учесть при настройке автопополнения.
Первый нюанс — это выбор правильной даты. Идеально, чтобы пополнение происходило на следующий день после получения зарплаты. Если вы получаете зарплату пятого числа, настройте автоплатеж на шестое. Если вы получаете зарплату два раза в месяц, вы можете настроить два автоплатежа по пятьсот рублей или один на тысячу рублей после основной зарплаты. Главное — чтобы этот платеж был первым в вашем финансовом месяце.
Второй нюанс — это выбор источника средств. Лучше всего использовать отдельную карту или счет, на который приходит зарплата, и с которого автоматически списывается тысяча рублей. Не используйте кредитные карты для автопополнения — это путь к долговой яме. И убедитесь, что на карте всегда есть достаточная сумма для покрытия этого платежа, чтобы избежать комиссий за недостаточность средств.
Третий нюанс — это психологическая адаптация. Первые два-три месяца вам будет казаться, что денег катастрофически не хватает. Вы будете ловить себя на мысли, что могли бы потратить эту тысячу рублей на что-то более приятное. Это нормально. Это ваша психика сопротивляется изменению привычки. Но через два-три месяца вы заметите удивительную вещь: вы адаптировались. Вы научились жить на оставшуюся сумму. Вы нашли способы оптимизировать расходы, о которых мы говорили в разделе про бюджетирование. И вы обнаружите, что ваше качество жизни не ухудшилось, а вот чувство удовлетворения от того, что вы строите свое будущее, значительно выросло.
Четвертый нюанс — это увеличение суммы по мере роста доходов. Правило «сначала заплати себе» не означает, что вы навсегда зафиксировали сумму в тысячу рублей. Когда вы получаете повышение, когда вы находите дополнительный источник дохода, первым делом увеличьте сумму автопополнения. Если ваша зарплата выросла на пять тысяч рублей, направьте хотя бы половину этого увеличения на инвестиции. Это называется «избежать инфляции образа жизни». Большинство людей, получая повышение, сразу же увеличивают свои расходы: покупают машину подороже, начинают чаще есть в ресторанах. Их уровень жизни растет, но их богатство — нет. Вы же будете делать иначе. Вы будете направлять растущий доход на ускорение роста вашего капитала.
Правило «сначала заплати себе» — это не просто технический прием. Это философия отношения к себе и своему будущему. Когда вы в первую очередь оплачиваете свои собственные цели, вы посылаете себе мощный психологический сигнал: «Я важен. Мое будущее важно. Я заслуживаю того, чтобы о себе заботиться». Это меняет ваше отношение к деньгам на глубинном уровне. Вы перестаете быть потребителем, который тратит все до копейки, и становитесь созидателем, который строит свой капитал.
И еще один важный аспект. Когда вы настроите автопополнение, вы обнаружите, что сумма на брокерском счете начинает расти даже в те месяцы, когда рынок падает. Это нормально и даже хорошо. Потому что на падающем рынке ваша тысяча рублей покупает больше единиц актива. Ваше регулярное пополнение в сочетании с эффектом усреднения — это мощнейший инструмент, который работает на вас, пока вы занимаетесь своими делами, спите, работаете, проводите время с семьей. Ваш капитал растет автоматически, благодаря одному простому решению, принятому в самом начале пути.
Оценка собственной толерантности к риску: тест на понимание того, как вы эмоционально отреагируете на временную просадку портфеля
Прежде чем мы перейдем к обсуждению конкретных инструментов, в которые вы будете вкладывать свою тысячу рублей, нам нужно поговорить о самом важном факторе, который определяет успех или провал любого инвестора. Это не знание рынка, не умение читать финансовые отчеты и не доступ к инсайдерской информации. Это ваша способность управлять собственными эмоциями, или, говоря профессиональным языком, ваша толерантность к риску.
Толерантность к риску — это не абстрактное понятие из учебника. Это очень конкретное измерение того, как вы реагируете на потерю денег. И поверьте, потеря денег — это неотъемлемая часть инвестиционного процесса. Даже самые успешные инвесторы в истории сталкивались с периодами, когда их портфели падали на двадцать, тридцать, а иногда и на пятьдесят процентов. Вопрос не в том, будет ли ваш портфель падать. Вопрос в том, как вы будете себя чувствовать, когда это произойдет, и какие решения вы примете под давлением этих эмоций.
Давайте проведем мысленный эксперимент. Представьте, что вы инвестировали сто тысяч рублей, откладывая по тысяче в месяц в течение нескольких лет. Вы купили широкий набор акций российских компаний. Прошел год, и на рынке начался кризис. Экономические новости плохие, компании отчитываются о снижении прибыли, иностранные инвесторы продают российские активы. Ваш портфель, который стоил сто тысяч рублей, теперь стоит семьдесят пять тысяч. Вы потеряли двадцать пять тысяч рублей за несколько месяцев. Это четверть вашего капитала, который вы копили так долго.
Что вы чувствуете в этот момент? Вариантов может быть несколько.
Первый вариант: вы испытываете панику. Вы не можете спать по ночам. Вы постоянно проверяете котировки. Вы видите, как каждая новая плохая новость дополнительно снижает стоимость вашего портфеля. Вы начинаете читать в интернете мнения «экспертов», которые говорят, что рынок упадет еще ниже, что экономика рухнет, что нужно срочно все продать, пока не потеряно еще больше. И в какой-то момент, не выдержав давления, вы продаете все свои активы, фиксируете убыток в двадцать пять тысяч рублей и возвращаетесь к хранению денег под матрасом.
Второй вариант: вам неприятно, вы расстроены, но вы понимаете, что это временное явление. Вы помните, что ваши цели — долгосрочные, что деньги вам не понадобятся в ближайшие десять лет. Вы продолжаете регулярно откладывать свою тысячу рублей и даже покупаете дополнительные активы, потому что цены стали привлекательнее. Вы не смотрите на котировки каждый день. Вы ждете.
Третий вариант: вы вообще не обращаете внимания на краткосрочные колебания. Вы настроили автоплатеж, вы покупаете активы регулярно, и вас не волнует, какая сегодня цена. Вы понимаете, что через двадцать лет сегодняшние семьдесят пять тысяч рублей будут казаться вам смешной суммой, и вы даже не будете помнить, из-за чего вы переживали.
Если вы выбрали первый вариант, ваша толерантность к риску низкая. Если второй — средняя. Если третий — высокая. И от этого зависит, какую структуру должен иметь ваш портфель.
Люди с низкой толерантностью к риску должны держать большую часть капитала в консервативных инструментах: облигациях, депозитах, денежных фондах. Их портфель будет расти медленнее, но они смогут спать спокойно и не паниковать при временных просадках.
Люди с высокой толерантностью к риску могут позволить себе держать большую часть капитала в акциях. Их портфель будет расти быстрее в долгосрочной перспективе, но они должны быть готовы к тому, что в отдельные годы они будут видеть значительные временные убытки.
Большинство людей переоценивают свою толерантность к риску, когда рынок растет. В периоды эйфории всем кажется, что они готовы к любым потрясениям. Но настоящая проверка приходит только во время кризисов. И именно поэтому важно честно оценить себя до того, как вы начнете инвестировать, и выбрать такую структуру портфеля, которая позволит вам оставаться в игре даже в самые тяжелые времена.
Существуют формализованные тесты на толерантность к риску, которые предлагают брокеры при открытии счета. Но они часто слишком упрощены. Давайте проведем более глубокий самоанализ. Ответьте честно на следующие вопросы.
Первый вопрос: как вы реагировали в прошлом на финансовые потери? Вспомните ситуации, когда вы теряли деньги. Может быть, вы купили телефон, который через месяц подешевел на треть. Может быть, вы вложились в какую-то авантюру и потеряли часть денег. Как вы себя чувствовали? Если вы до сих пор с болью вспоминаете эти потери, скорее всего, ваша толерантность к риску ниже, чем вам кажется.
Второй вопрос: какой процент вашего капитала вы готовы потерять временно, чтобы получить шанс на более высокую доходность? Если ответ — ноль процентов, вам подходят только инструменты с гарантированной доходностью, такие как депозиты или облигации федерального займа с погашением в короткий срок. Если вы готовы к временной просадке в десять-пятнадцать процентов, вы можете добавить в портфель корпоративные облигации. Если вы готовы видеть временное снижение на двадцать-тридцать процентов, вы можете инвестировать в акции.
Третий вопрос: как долго вы можете не видеть свои деньги без ущерба для психологического комфорта? Если вам важно знать, что вы можете получить доступ к своим сбережениям в любой момент, вам нужны ликвидные инструменты. Если вы готовы заморозить деньги на пять-десять лет, вы можете использовать менее ликвидные, но потенциально более доходные инструменты.
Четвертый вопрос: как новости о падении рынка влияют на ваше настроение? Если вы читаете заголовок «Рынок упал на три процента» и это портит вам день на весь, вам точно не стоит держать большую часть капитала в акциях. Если вы видите этот заголовок и думаете: «Ну, бывает, посмотрим, что будет через год», — у вас здоровое отношение к рынку.
Оценка толерантности к риску — это не разовое действие. Это процесс самопознания, который продолжается всю вашу инвестиционную жизнь. Вы можете обнаружить, что с возрастом ваша толерантность снижается, и это нормально. Молодой человек может позволить себе больше риска, потому что у него впереди десятилетия, чтобы восстановиться от любых потерь. Человек предпенсионного возраста должен быть более консервативным, потому что у него нет времени на восстановление.
Важнейший вывод из этого раздела: ваш портфель должен соответствовать вашей психологии, а не вашим амбициям. Нет смысла составлять портфель из ста процентов акций, если вы знаете, что при первой же серьезной просадке вы запаникуете и продадите все в убыток. Лучше иметь портфель, который растет медленнее, но который вы сможете держать годами, не дергаясь от каждого движения рынка. Успешное инвестирование — это не про то, чтобы заработать максимум. Это про то, чтобы остаться в игре достаточно долго, чтобы сложный процент сделал свою работу. И для этого ваш портфель должен быть таким, чтобы вы могли с ним жить, спать и не сходить с ума.
Мифы об инвестициях: развенчание главных страхов новичков
Прежде чем мы перейдем к практическим шагам по построению вашего портфеля, нам нужно разобрать те барьеры, которые стоят в головах большинства потенциальных инвесторов. Это мифы, страхи и заблуждения, которые передаются из уст в уста, от родителей к детям, и которые мешают миллионам людей начать строить свое финансовое будущее. Давайте разберем самые распространенные из них и посмотрим, что за ними стоит на самом деле.
Миф первый: «Для инвестиций нужно быть богатым». Это, пожалуй, самый разрушительный миф, который удерживает людей от старта. В массовом сознании инвестиции ассоциируются с дядюшками в дорогих костюмах, которые сидят в офисах на верхних этажах небоскребов и оперируют миллионами долларов. Кажется, что если у тебя нет хотя бы миллиона рублей свободных денег, то на бирже тебе делать нечего.
Реальность совершенно иная. Современная финансовая система демократизировалась до такой степени, что начать инвестировать может практически любой человек. Минимальный порог входа на Московской бирже — это стоимость одной акции или одного лота. Для многих компаний это несколько сотен рублей. Для облигаций — еще меньше. Брокерские счета открываются бесплатно, комиссии минимальны. Вы можете начать с пятидесяти рублей, если хотите. Ограничение в тысячу рублей в месяц, о котором мы говорим в этой книге, — это не ограничение рынка, это ограничение, которое мы накладываем сами, исходя из своих возможностей.
Более того, регулярные небольшие вложения часто оказываются эффективнее, чем крупные разовые. Потому что регулярность формирует привычку, а привычка — это основа долгосрочного успеха. Миф о том, что нужно быть богатым, — это миф, который выгоден тем, кто уже богат. Потому что пока вы верите, что инвестиции — это не для вас, ваш капитал продолжает работать на тех, кто уже начал инвестировать.
Миф второй: «Нужно быть экономистом или математиком, чтобы разобраться в инвестициях». Этот миф создает иллюзию, что для успешного инвестирования нужно знать высшую математику, уметь читать сложные финансовые модели и понимать макроэкономические процессы на уровне профессора университета.
Реальность такова, что для базового инвестирования, которое мы предлагаем в этой книге, не нужно ничего из перечисленного. Вам не нужно уметь рассчитывать бета-коэффициент или строить дисконтированные денежные потоки. Вам нужно понимать несколько простых принципов: что такое акция и облигация, как работает сложный процент, почему важна диверсификация и почему нельзя поддаваться эмоциям. Это знания, которые доступны любому человеку с любым образованием. Если вы можете прочитать эту книгу и понять ее, значит, вы уже обладаете достаточными знаниями для старта.
Более того, сложные стратегии, требующие глубоких экономических знаний, часто проигрывают простым стратегиям. Исследования показывают, что портфели, составленные из широких индексных фондов, в долгосрочной перспективе обгоняют портфели, которыми управляют профессиональные аналитики. Потому что простота означает низкие издержки, низкую частоту сделок и отсутствие ошибок, связанных с попытками предсказать рынок. Вам не нужно быть умнее рынка. Вам нужно быть терпеливее рынка.
Миф третий: «Биржа — это казино». Этот миф особенно популярен среди людей старшего поколения, которые помнят лихие девяностые, когда на рынке действительно было много мошенничества и манипуляций. Они переносят этот опыт на современную реальность и считают, что биржа — это место, где честные люди теряют деньги, а жулики их зарабатывают.
Реальность заключается в том, что современная биржа — это один из самых регулируемых и прозрачных финансовых институтов. Все сделки фиксируются, все участники известны, все правила прописаны. Московская биржа — это не подпольное казино, а крупная инфраструктурная организация, которая работает по строгим правилам, установленным государством.
Конечно, на рынке есть риски. Компании могут банкротиться, экономика может входить в кризисы, цены могут падать. Но это не риски казино, где все зависит от случайности. Это риски бизнеса, которые можно анализировать, диверсифицировать и которыми можно управлять. Когда вы покупаете акцию крупного российского банка, вы не ставите на красное или черное. Вы становитесь совладельцем реального бизнеса, который работает в реальной экономике, нанимает реальных сотрудников, производит реальные продукты. Это принципиально иное, чем игра в рулетку.
Миф четвертый: «Сейчас не время начинать инвестировать». Этот миф проявляется в разных формах. «Сейчас кризис, нужно переждать». «Сейчас рынок на максимумах, скоро будет обвал». «Сейчас нестабильная политическая ситуация, нужно подождать». Люди постоянно ищут причину отложить старт, и рынок всегда дает им такие причины.
Реальность такова, что идеального момента для начала инвестирования не существует. Если вы попытаетесь угадать момент, вы с высокой вероятностью ошибетесь. Исследования показывают, что время, проведенное на рынке, важнее, чем попытка выбрать правильный момент для входа. Даже если вы начнете инвестировать накануне кризиса, в долгосрочной перспективе, через десять-двадцать лет, вы все равно будете в плюсе, потому что рынок исторически растет. А если вы будете ждать идеального момента, вы упустите годы роста и сложного процента.
Лучшее время для начала инвестирования — это сегодня. Не завтра, не после Нового года не после того, как вы получите повышение. Сегодня, потому что каждый день, который вы откладываете, — это день, который вы отнимаете у сложного процента.
Миф пятый: «Инвестиции — это для молодых, мне уже поздно начинать». Этот миф часто можно услышать от людей в возрасте сорока-пятидесяти лет, которые считают, что они упустили свой шанс и теперь уже ничего не изменится.
Реальность такова, что начинать никогда не поздно. Да, если вам пятьдесят лет, у вас меньше времени до пенсии, чем у двадцатилетнего. Но у вас есть то, чего нет у двадцатилетнего: больший доход, большая финансовая дисциплина, больше жизненного опыта. Вы можете откладывать не тысячу, а пять, десять, двадцать тысяч рублей в месяц. И даже за десять-пятнадцать лет вы можете создать значительный капитал, который существенно улучшит вашу жизнь на пенсии.
Кроме того, инвестиции — это не только про пенсию. Это про финансовую безопасность здесь и сейчас. Даже если вы начнете инвестировать в сорок пять лет, через пять лет у вас будет подушка безопасности, которая защитит вас в случае потери работы. Через десять лет у вас будет капитал, который позволит вам оплатить образование детям или сделать ремонт. Инвестиции — это не только про далекое будущее, это про улучшение качества жизни в настоящем.
Миф шестой: «Я потеряю все деньги, если начну инвестировать». Этот миф основан на страхах, связанных с историями о людях, которые потеряли все во время кризисов. Но эти истории, как правило, связаны с неправильным поведением инвесторов: они инвестировали все деньги в один актив, они использовали заемные средства, они паниковали и продавали в момент падения.
Реальность такова, что при правильном подходе риск полной потери денег минимален. Если вы диверсифицируете портфель, если вы не используете кредитные плечи, если вы не продаете в панике, ваш капитал будет колебаться, но он не исчезнет полностью. Более того, история показывает, что те, кто остается в рынке во время кризисов, в конечном счете зарабатывают больше, чем те, кто выходит из рынка и пытается вернуться, когда «все успокоится».
Развенчание этих мифов — это первый шаг к освобождению вашего разума от оков страха. Когда вы понимаете, что для старта не нужно быть богатым, что не нужно быть экономистом, что биржа — это не казино, что идеального момента не существует, что начинать никогда не поздно и что при правильном подходе вы не потеряете все, вы получаете разрешение начать. И это разрешение — самое ценное, что вы можете себе дать на пути к финансовому благополучию.
Фатальные ошибки на старте: чего категорически нельзя делать в первый год, чтобы не потерять мотивацию
Мы завершаем первую главу, и теперь вы вооружены знаниями о психологии инвестиций, о силе сложного процента, о важности постановки целей и о том, как преодолеть внутренние барьеры. Но знания — это только половина успеха. Вторая половина — это умение избежать ошибок, которые могут не просто замедлить ваш прогресс, но и полностью демотивировать вас, заставив бросить инвестирование на самом старте.
Первый год — это самый критичный период в жизни начинающего инвестора. Это период, когда вы еще не успели прочувствовать силу сложного процента, когда результаты кажутся незначительными, а соблазны совершить ошибку максимальны. Если вы допустите фатальную ошибку в первый год, вы можете не только потерять деньги, но и потерять веру в саму идею инвестирования. А потеря веры — это гораздо страшнее, чем потеря денег. Потому что деньги можно заработать снова, а веру в себя и в свой путь восстановить гораздо сложнее.
Давайте разберем главные ошибки, которых нужно избегать любой ценой.
Ошибка первая: инвестирование без подушки безопасности. Мы уже говорили об этом в разделе про постановку целей, но повторим еще раз, потому что это критически важно. Никогда, ни при каких обстоятельствах не начинайте инвестировать в рискованные активы, если у вас нет запаса денег на три-шесть месяцев жизни. Если вы вложите последние деньги в акции, а затем у вас сломается машина, заболеет родственник или вас сократят на работе, вам придется продавать акции в самый неподходящий момент, часто — с большим убытком. И этот убыток станет для вас доказательством того, что «инвестиции — это зло», хотя на самом деле вы просто нарушили базовое правило финансовой безопасности. Сначала подушка, потом инвестиции. Никаких исключений.
Ошибка вторая: использование кредитных средств для инвестиций. Это, пожалуй, самая разрушительная ошибка, которую может совершить начинающий инвестор. Взять потребительский кредит, оформить кредитную карту или, что еще хуже, взять микрозайм, чтобы вложить эти деньги на биржу — это путь в финансовую пропасть. Почему? Потому что стоимость кредита почти всегда выше, чем потенциальная доходность инвестиций. Если вы берете кредит под двадцать пять процентов годовых, а на бирже зарабатываете двенадцать, вы не зарабатываете, вы теряете. Более того, кредит создает психологическое давление. Когда вы инвестируете свои деньги, вы можете позволить себе ждать, пока рынок восстановится после падения. Когда вы инвестируете кредитные деньги, каждый день промедления — это дополнительные проценты, которые вы платите банку. Вы будете вынуждены продавать в убыток, чтобы закрыть кредит, и это гарантированно приведет к потерям. Инвестируйте только свободные деньги, которые вы можете позволить себе не трогать годами. Никогда не инвестируйте в долг.
Ошибка третья: попытка быстро разбогатеть через рискованные активы. Начинающие инвесторы часто слышат истории о том, как кто-то заработал тысячи процентов на криптовалюте, на акциях молодых технологических компаний или на каких-то экзотических инструментах. И у них возникает желание повторить этот успех. Они вкладывают все свои сбережения в один рискованный актив, рассчитывая удвоить или утроить капитал за несколько месяцев.
Реальность такова, что за каждой историей успеха стоят сотни и тысячи историй провала. Люди, которые заработали на криптовалюте в две тысячи семнадцатом, часто потеряли все в две тысячи восемнадцатом. Те, кто купил акции молодой компании на хайпе, часто видели, как эти акции падали на девяносто процентов. Высокая доходность всегда сопровождается высоким риском, и начинающий инвестор, как правило, не готов к этому риску ни финансово, ни психологически.
Ваша задача в первый год — не заработать максимум. Ваша задача — сохранить капитал, научиться управлять эмоциями и выработать привычку регулярного инвестирования. Для этого вам нужны надежные, понятные инструменты: облигации федерального займа, широкие индексные фонды, акции крупных, стабильных компаний с историей. Скучные, предсказуемые, надежные. Именно на таких инструментах строятся состояния, а не на попытках угадать следующую «ракету».
Ошибка четвертая: чрезмерная диверсификация или ее отсутствие. Обе крайности опасны. С одной стороны, если вы вложите всю тысячу рублей в одну акцию, вы подвергаете себя неоправданному риску. Если эта компания обанкротится, вы потеряете все. С другой стороны, если вы попытаетесь купить по одной акции пятидесяти разных компаний, вы не только усложните себе жизнь, но и размоете свою доходность до среднего уровня рынка, заплатив при этом лишние комиссии.
Золотая середина для начинающего инвестора с небольшой суммой — это использование фондов, которые уже содержат в себе диверсификацию. Покупая один пай индексного фонда, вы автоматически становитесь владельцем десятков или даже сотен компаний. Это оптимальный баланс между диверсификацией и простотой управления.
Ошибка пятая: постоянная слежка за котировками и эмоциональные решения. Это ошибка, которая убивает больше инвестиционных карьер, чем все кризисы вместе взятые. Начинающий инвестор открывает приложение брокера десять раз в день, смотрит, как меняются цены, и принимает решения на основе сиюминутных эмоций. Рынок вырос — он чувствует эйфорию и хочет докупить. Рынок упал — он чувствует страх и хочет продать.
Такое поведение гарантирует, что вы будете покупать на максимумах и продавать на минимумах, то есть делать ровно то, что нужно для того, чтобы потерять деньги. Более того, постоянная слежка за котировками вызывает хронический стресс, который негативно сказывается на здоровье и качестве жизни.
Решение простое: перестаньте смотреть на котировки каждый день. Настройте автопополнение, купите активы и закройте приложение. Проверяйте свой портфель раз в месяц или раз в квартал, чтобы оценить прогресс и, при необходимости, ребалансировать. Ваше бездействие — это ваша стратегия. Чем меньше вы вмешиваетесь, тем лучше.
Ошибка шестая: следование советам «экспертов» из интернета и социальных сетей. В эпоху социальных сетей каждый второй считает себя финансовым гуру. В мессенджерах, ДЗЕНе, рутубе полно людей, которые обещают научить вас зарабатывать на бирже, показывают свои «успешные сделки» и дают конкретные рекомендации, что покупать.
Большинство этих «экспертов» либо сами не понимают, что делают, либо зарабатывают не на инвестициях, а на продаже своих курсов и подписок. Их рекомендации часто основаны на эмоциях, на хайпе или на желании привлечь внимание. Следовать их советам — это как доверить управление своим автомобилем человеку, который только что посмотрел несколько видео в рутубе.
Если вы хотите получать информацию о рынке, обращайтесь к авторитетным источникам: официальным отчетам компаний, аналитике крупных инвестиционных домов, книгам классиков инвестирования. Но даже самая лучшая аналитика — это не руководство к действию. Ваше решение должно быть основано на вашем финансовом плане, ваших целях и вашей толерантности к риску, а не на чьих-то прогнозах.
Ошибка седьмая: отказ от обучения и самодовольство. Некоторые начинающие инвесторы, прочитав одну книгу или посмотрев несколько видео, считают, что они уже все знают, и перестают развиваться. Они начинают совершать сложные операции, использовать заемные средства, торговать деривативами, не понимая до конца рисков.
Инвестиции — это область, где нужно учиться всю жизнь. Рынок меняется, появляются новые инструменты, меняются экономические условия. Даже самые успешные инвесторы в мире постоянно читают, анализируют и учатся. Даже я, формулируя эту книгу в процессе написания, чему-то учусь, так как структурирую информацию. Ваша задача в первый год — заложить фундамент знаний, а затем продолжать строить его всю жизнь. Читайте книги, изучайте историю рынка, анализируйте свои ошибки. Но делайте это спокойно, без спешки, без желания сразу применить каждое новое знание на практике.
Ошибка восьмая: сравнение себя с другими. Это психологическая ошибка, которая может разрушить вашу мотивацию быстрее, чем любой финансовый кризис. Вы открываете социальные сети и видите, что ваш знакомый заработал сто процентов за год на какой-то акции. Вы чувствуете зависть, разочарование и желание догнать его, даже если для этого придется нарушить все правила.
Помните: вы не видите полной картины. Вы не знаете, сколько этот человек потерял до этого. Вы не знаете, какой у него стартовый капитал. Вы не знаете, какой риск он на себя взял. И самое главное, вы не знаете, сохранит ли он эти деньги через год, через три, через десять.
Ваш путь — это ваш путь. Ваш темп — это ваш темп. Ваша тысяча рублей в месяц — это ваше оружие. Сравнивайте себя только с собой вчерашним. Стал ли ваш капитал больше, чем месяц назад? Приблизились ли вы к своей цели? Соблюдаете ли вы свой план? Если ответы положительные, вы на правильном пути, независимо от того, что делают другие.
Избегая этих фатальных ошибок, вы гарантируете себе самое важное — вы гарантируете, что останетесь в игре. А в инвестировании, как мы уже говорили, выигрывает тот, кто остается в игре достаточно долго. Если вы не потеряете деньги в первый год, если вы не потеряете мотивацию, если вы продолжите откладывать свою тысячу рублей месяц за месяцем, год за годом, математика сложного процента сделает остальное. И через десять, двадцать, тридцать лет вы оглянетесь назад и удивитесь, как маленькая привычка, которую вы начали с такой незначительной суммы, превратилась в капитал, который изменил вашу жизнь.
На этом мы завершаем первую главу. Вы получили фундамент — психологический, математический и эмоциональный — для того, чтобы начать свой инвестиционный путь. Вы поняли, что тысяча рублей — это не мелочь, а мощный инструмент в руках терпеливого человека. Вы узнали, что инфляция — это враг, которого можно победить только инвестируя. Вы научились ставить финансовые цели, управлять бюджетом, отличать инвестирование от спекуляций, оценивать свои риски и избегать фатальных ошибок.
В следующих главах мы перейдем от теории к практике. Мы разберем конкретные инструменты, доступные на российском рынке, научимся открывать брокерский счет, выбирать первые активы и строить портфель, который будет работать на вас. Но все это будет построено на том фундаменте, который вы заложили сегодня. И помните: ваш путь начался не с миллионов, а с решения. Это решение — самое ценное, что вы приняли.
Глава 2. Инфраструктура инвестора: как безопасно выйти на биржу
Прежде чем мы сделаем первый шаг и купим нашу первую акцию или облигацию на тысячу рублей, нам нужно понять, где и как это происходит. Многие новички представляют биржу как некое абстрактное место, как показывают в кино, где кричат люди в жилетках и мелькают цифры на экранах. В реальности современная биржа — это высокотехнологичная, строго регламентированная и невидимая для глаз инфраструктура. Это набор серверов, юридических договоров, клиринговых центров и банковских шлюзов.
Для человека, который только начинает свой путь и располагает скромной суммой в тысячу рублей в месяц, понимание этой инфраструктуры критически важно. Ошибка на этом этапе может стоить не просто упущенной прибыли, а потери самих накоплений из-за комиссий, мошенников или неправильного оформления счетов. В этой главе мы разберем каждый винтик этой системы. Мы научимся выбирать надежного посредника, открывать счета так, чтобы государство платило нам за это бонусы, защищать свои деньги от киберпреступников и минимизировать расходы, чтобы каждый рубль из вашей тысячи работал на вас, а не уходил в карман посредников.
Выбор брокера: критерии надежности, размер комиссий и удобство мобильного приложения для малых сумм
Брокер — это ваш проводник в мир инвестиций. Сама Московская биржа или другие торговые площадки не работают с частными лицами напрямую. Вы не можете прийти на биржу и купить акцию «Газпрома» или «Сбера». Вам нужен лицензированный посредник, который имеет прямой доступ к торгам и будет выступать гарантом ваших сделок.
Для инвестора с небольшим капиталом выбор брокера имеет свою специфику. Если крупный инвестор с миллионным портфелем смотрит в первую очередь на аналитические отчеты и доступ к IPO, то вам, начинающему с тысячи рублей, нужно оценить три фундаментальных параметра: абсолютную надежность, структуру комиссий и удобство интерфейса.
Начнем с надежности. В России деятельность брокеров жестко регулируется Центральным банком РФ. Первое и главное правило: работать можно только с компаниями, имеющими действующую лицензию профессионального участника рынка ценных бумаг, выданную ЦБ РФ. На сайте Банка России есть специальный реестр, где в несколько кликов можно проверить любую компанию. Если вам предлагают открыть счет в ООО «Ромашка Инвест», которого нет в этом реестре, перед вами либо мошенники, либо нелегальный форекс-дилер, где ваши деньги не защищены государством.
На российском рынке исторически сложилось разделение на брокеров, входящих в крупные банковские экосистемы, и независимых брокеров. Банковские брокеры (такие как Сбер, ВТБ, Альфа, Т-Банк) удобны тем, что у вас, скорее всего, уже есть их карты и личные кабинеты. Интеграция счета с вашим основным банком позволяет переводить деньги на биржу и с биржи в один клик, без лишних комиссий и задержек. Независимые брокеры (БКС, Финам, Открытие) часто предлагают более продвинутые торговые терминалы, лучшую аналитику и доступ к более сложным инструментам, но для старта с небольшой суммы их интерфейс может показаться перегруженным.
Второй критерий — комиссии. Это важнейший пункт для портфеля, который формируется из небольших сумм. Многие брокеры используют хитрые тарифные сетки. Например, комиссия может составлять 0,3% от суммы сделки, но с условием «минимум 30 рублей за сделку». Давайте посчитаем. Вы решили купить акций на 1000 рублей. Брокер удерживает 0,3%, то есть 3 рубля. Но так как есть условие о минимуме, с вас спишут 30 рублей. Это 3% от вашей инвестиции! А когда вы решите их продать еще на 1000 рублей, с вас снова возьмут 30 рублей. Итого 60 рублей комиссий на входе и выходе. Вы потеряли 6% капитала еще до того, как акции начали расти или падать. При такой математике отбить комиссии и выйти в плюс будет крайне сложно.
Поэтому при выборе брокера для малых сумм вам нужно искать тарифы без минимальной комиссии за сделку, либо с очень низким порогом входа. Идеальный вариант — это процентная ставка (например, 0,05% — 0,3%), которая применяется к любой сумме, даже к 100 рублям. Также обратите внимание на комиссию за депозитарное обслуживание (хранение бумаг) и за ведение счета. У большинства крупных игроков эти комиссии давно отменены для базовых тарифов, но в некоторых компаниях они все еще могут взиматься, если вы не совершаете сделок каждый месяц.
Третий критерий — мобильное приложение. Для рядового инвестора смартфон становится главным окном в мир финансов. Приложение должно быть интуитивно понятным. Обратите внимание на то, как легко фильтровать акции, есть ли базовые графики, как отображаются дивиденды и купоны. Важная функция для начинающих — наличие «витрины идей» или готовых стратегий, но относитесь к ним критически. Также оцените, как приложение уведомляет о событиях: приходят ли пуш-уведомления о начислении дивидендов, о корпоративных действиях (сплиты, конвертации), о маржинальных требованиях (об этом позже).
Не стесняйтесь скачивать приложения нескольких крупных брокеров, регистрироваться в них и просто «тыкать» кнопки. Открывать реальный счет и вносить деньги сразу не обязательно. Посмотрите, где вам понятнее отображается комиссия перед нажатием кнопки «Купить», где проще найти историю операций. Комфорт и отсутствие страха перед интерфейсом — это половина успеха на старте.
Открытие брокерского счета: пошаговая инструкция, верификация через Госуслуги и нюансы для жителей разных регионов РФ
Процесс открытия брокерского счета сегодня максимально цифровизирован и занимает от пяти до пятнадцати минут. Вам не нужно идти в офис, стоять в очередях и заполнять бумажные анкеты, если у вас есть смартфон и подтвержденная учетная запись на портале Госуслуг.
Пошаговая инструкция выглядит следующим образом. Во-первых, вы скачиваете официальное мобильное приложение выбранного банка-брокера из магазина приложений. Во-вторых, авторизуетесь в нем, используя ваш номер телефона и пароль от интернет-банка. Если вы еще не являетесь клиентом банка, приложение предложит стать им дистанционно.
Ключевой этап — идентификация личности. Согласно законодательству РФ, брокер обязан идентифицировать клиента. Раньше для этого требовалась личная встреча. Сегодня, благодаря интеграции с Единой биометрической системой и порталом Госуслуг (ЕСИА), это делается удаленно. В приложении вы нажимаете кнопку «Открыть брокерский счет», и система автоматически запрашивает разрешение на получение ваших паспортных данных и СНИЛС с Госуслуг. Вам нужно лишь подтвердить запрос.
Далее вам предложат заполнить анкету инвестора. Это обязательное требование закона. Вас спросят о целях инвестирования, о вашем опыте работы на рынке, об уровне доходов и о том, понимаете ли вы риски. Отвечайте честно, но помните: если вы укажете, что ваш доход составляет 10 тысяч рублей, а вы хотите покупать сложные деривативы, брокер может ограничить вам доступ к рисковым инструментам. Для старта с тысячи рублей в месяц выбирайте цели «формирование сбережений», «долгосрочные инвестиции», уровень риска «умеренный» или «консервативный», опыт «отсутствует» или «менее года». Этого достаточно для доступа к акциям и облигациям.
Следующий шаг — подписание договора. Вы читаете согласие на обработку персональных данных и сам договор на брокерское обслуживание. Внимательно читайте условия, особенно разделы о комиссиях и порядке расторжения. Подписание происходит путем ввода СМС-кода или подтверждения в приложении. После этого счет открывается, и вы получаете доступ к торговой платформе.
Теперь поговорим о нюансах для жителей разных регионов РФ. В теории, дистанционное открытие счета доступно гражданам России из любого региона. Однако на практике могут возникнуть сложности. Если вы живете в небольшом населенном пункте, где нет физических отделений выбранного вами банка-брокера, это не проблема для открытия базового счета и покупки большинства бумаг. Но могут возникнуть нюансы при совершении некоторых специфических операций, требующих нотариального заверения или личного присутствия (например, при наследовании бумаг, или при закрытии счета в случае утери доступа).
Также существует понятие «налоговый агент». Если вы живете в регионе, где банк не имеет физических подразделений, и у вас возникнет ситуация, при которой брокер не сможет удержать налог самостоятельно (например, вы получили доход в иностранной валюте или от иностранного эмитента), вам придется самостоятельно подавать декларацию в налоговую. Для жителей большинства регионов РФ это не является проблемой, так как налоговую можно посетить в любом месте, а подать декларацию 3-НДФЛ можно полностью онлайн через личный кабинет налогоплательщика.
Еще один важный нюанс касается жителей новых регионов и территорий, где банковская инфраструктура находится в процессе интеграции в российское правовое поле. Если у вас паспорт и прописка, выданная в таких регионах, некоторые брокеры могут временно ограничивать дистанционное открытие счетов до полного завершения процедур комплаенса (проверки на соответствие законодательству). В таком случае единственным выходом будет открытие счета в одном из крупных государственных банков, которые первыми проводят интеграцию, либо ожидание обновления нормативной базы.
После открытия счета вам нужно его пополнить. Это делается обычным переводом с вашей банковской карты на реквизиты брокерского счета. Важно: деньги должны идти строго с вашего личного банковского счета на ваш личный брокерский счет. Переводы от третьих лиц (от жены, друга, работодателя) брокер обязан отклонить и вернуть отправителю в соответствии с законом о противодействии отмыванию доходов (115-ФЗ).
Индивидуальный инвестиционный счет (ИИС): типы счетов, налоговые льготы, ограничения и выбор подходящего варианта
Если обычный брокерский счет — это просто окно на биржу, то Индивидуальный инвестиционный счет (ИИС) — это окно на биржу с государственной скидкой. Государство создало ИИС, чтобы стимулировать граждан самостоятельно формировать пенсионные накопления и долгосрочные сбережения. Для человека, который откладывает по тысяче рублей в месяц, ИИС является абсолютно обязательным инструментом. Без него вы просто отдаете государству деньги, которые оно могло бы вернуть вам в виде налоговых вычетов.
Важно понимать, что с 2024 года в России произошла масштабная реформа ИИС. Старые ИИС первого и второго типов, которые существовали ранее, больше не открываются. На смену им пришел единый ИИС третьего типа (ИИС-3), который действует в новых реалиях. Если вы читали старые статьи в интернете, вы можете запутаться, поэтому давайте разберем актуальные правила, действующие в 2026 году.
Главное отличие нового ИИС-3 — это увеличение срока жизни счета. Если старые ИИС нужно было держать минимум 3 года, то ИИС-3 открывается на срок от 10 лет. Минимальный срок владения ИИС-3 зависит от того, в каком году вы его открыли: 2026 год — 5 лет; 2027 год — 6 лет; 2028 год — 7 лет; 2029 год — 8 лет; 2030 год — 9 лет; 2031 год и позднее — 10 лет. Это сделано для того, чтобы люди действительно инвестировали в долгую, а не спекулировали. Взамен на такие жесткие рамки государство предлагает беспрецедентные льготы.
Во-первых, лимит на внесение средств. На ИИС-3 ограничений по сумме пополнения закон не устанавливает.
Во-вторых, налоговые льготы. ИИС-3 позволяет одновременно получать два вида преимуществ. Первое — это вычет на взносы. Вы можете возвращать 13% от суммы, которую фактически внесли на счет в течение года. Если вы вносите 12 000 рублей в год (по тысяче в месяц), государство вернет вам 1 560 рублей. Это гарантированная доходность 13% на вложенный капитал, которую не даст ни одна облигация. Эти деньги можно получить на карту и реинвестировать, покупая на них дополнительные акции.
Второе преимущество — освобождение от налога на финансовый результат. Когда через 10 лет вы закроете ИИС-3, вся прибыль, которую вы заработали от роста акций, облигаций или получения дивидендов внутри счета, не будет облагаться налогом на доходы физических лиц (НДФЛ). Обычно брокер удерживает 13% с прибыли при продаже активов. На ИИС-3 эта прибыль остается у вас в полном объеме.
Какие есть ограничения и нюансы?
Первое: вы можете иметь до трех действующих ИИС-3. Если вы закроете один досрочно (раньше 10 лет) без уважительной причины (таковыми считаются лишь несколько экстренных жизненных ситуаций, прописанных в законе, например, потеря кормильца или дорогостоящее лечение, не покрываемое ОМС), вы обязаны будете вернуть государству все полученные налоговые вычеты, плюс заплатить пени за пользование этими деньгами. Кроме того, вам закроют право открывать новый ИИС на ближайшие несколько лет. Поэтому ИИС — это контракт с государством на десятилетие.
Второе: на ИИС можно покупать далеко не все инструменты. Вам доступны акции и облигации российских компаний, торгующиеся на Мосбирже, паи российских биржевых фондов, деньги на депозитах в рамках брокерского счета. Вам нельзя покупать валюту, нельзя покупать иностранные акции (даже если они доступны на обычном брокерском счете), нельзя использовать сложные деривативы.
Третье: как получать вычет. Если вы официально трудоустроены и платите НДФЛ, вы можете каждый год подавать заявление на вычет на взносы через работодателя (чтобы налог не удерживали из зарплаты) или через налоговую по итогам года (получать сумму на карту). Если вы не работаете официально, пенсионер или самозанятый на НПД (не платящий НДФЛ), вы не можете получать вычет на взносы. В этом случае ИИС-3 все равно имеет смысл открывать ради льготы на освобождение прибыли от налогов при закрытии счета через 10 лет.
Для начинающего инвестора с небольшой суммой ИИС-3 — это фундамент портфеля. Мы будем закладывать стратегию именно с открытия этого счета, потому что 13% гарантированной доходности от внесенной суммы мгновенно ускоряют рост вашего капитала.
Налогообложение доходов: как брокер автоматически удерживает НДФЛ и в каких редких случаях нужно подавать декларацию
Тема налогов пугает новичков больше всего. Кажется, что придется каждый месяц считать копейки, заполнять сложные формы и ходить в налоговую. Спешим успокоить: в 95% случаев вам не нужно заниматься налогами вообще. За вас это сделает брокер. Но знать механику процесса необходимо, чтобы понимать, какую чистую прибыль вы получаете, и чтобы не попасть в неприятную ситуацию в редких исключениях.
В России доходы от инвестиций облагаются налогом на доходы физических лиц (НДФЛ). Стандартная ставка составляет 13% для резидентов РФ. С 2025 года в России действует пятиступенчатая прогрессивная шкала НДФЛ. При этом важно понимать ключевой принцип: повышенная ставка применяется не ко всему доходу, а только к той части, которая превышает установленный порог. То есть доход разбивается на части, и каждая часть облагается своей ставкой в зависимости от того, в какой «вилке» она находится.
Пример расчета: с первых 2,4 млн рублей — 13% (фиксированная сумма: 312 000 рублей); с части от 2,4 млн до 5 млн рублей — 15% (390 000 рублей); с части от 5 млн до 20 млн рублей — 18% (702 000 рублей) и т.д. Для подавляющего большинства наших читателей, формирующих портфель на тысячу рублей в месяц, актуальна ставка 13%.
Важно понимать, что налог платится не с оборота и не с общей суммы на счете. Налог платится только с положительного финансового результата. Если вы купили акцию за 100 рублей, а она упала до 80 рублей, и вы ее продали, у вас нет прибыли. Нет прибыли — нет налога. Более того, если по итогам года у вас образовался убыток, он может быть учтен в будущих периодах для уменьшения налоговой базы в будущем (право на перенос убытков).
Как это работает на практике? Представим, что в течение года вы совершали сделки. Купили облигаций, продали их с прибылью. Купили акций, получили по ним дивиденды. К концу года или в момент вывода средств брокер, выступая в роли налогового агента, автоматически суммирует все ваши положительные результаты, вычитает все убыточные результаты, применяет налоговые вычеты (если они применимы, например, по ИИС) и рассчитывает итоговую сумму налога. Затем брокер просто удерживает эту сумму с вашего счета и перечисляет в бюджет. Вам на счет приходит уже «чистая» сумма. Вы даже можете не заметить этого процесса, если не будете внимательно смотреть в отчеты.
Однако есть виды доходов, с которых брокер не может удержать налог самостоятельно. В таких случаях он просто информирует налоговую инспекцию о том, что вы получили доход, и обязанность по уплате ложится на вас.
К таким случаям относятся:
1. Получение дохода от операций с ценными бумагами иностранных эмитентов, если брокер не имеет технической возможности удержать налог (например, если дивиденды пришли от компании, зарегистрированной в юрисдикции, с которой у РФ нет соглашения об избежании двойного налогообложения, или если бумаги учитываются в иностранном депозитарии).
2. Получение дохода в натуральной форме. Например, если компания-эмитент обанкротилась, и вместо денег вам выплатили оставшееся имущество (стулья, столы, неликвидные товары), которые были оценены в какую-то сумму. Брокер не может «откусить» от стула 13%, поэтому налог придется платить вам.
3. Получение дохода от продажи криптовалюты (если брокер предоставляет такие сервисы) или некоторых специфических деривативов.
4. Закрытие ИИС с убытком или в специфических ситуациях, когда требуется корректировка ранее полученных вычетов.
Если вы попали в одну из этих ситуаций, брокер до 1 марта следующего года подаст информацию в Федеральную налоговую службу (ФНС). Вы получите уведомление в личном кабинете налогоплательщика. Вам нужно будет самостоятельно заполнить декларацию 3-НДФЛ и уплатить налог до 1 декабря следующего года.
Отдельно стоит сказать про дивиденды. Когда российская компания платит дивиденды, она сама выступает налоговым агентом. То есть, еще до того, как деньги поступят на счет вашего брокера, компания-эмитент удержит из дивиденда 13% и переведет их в бюджет. На ваш брокерский счет поступит уже «очищенная» сумма. Брокер при расчете общего налога за год учтет, что налог с дивидендов уже уплачен эмитентом, и не возьмет его повторно. Это важно понимать, чтобы не думать, что брокер «съел» часть ваших дивидендов.
Еще один важный нюанс — срок владения активами. Если вы владеете акциями или облигациями (за исключением некоторых доходных бумаг) непрерывно более 3 лет, вы получаете право на налоговую льготу при продаже. За каждый год владения сверх трех лет вы можете уменьшить налогооблагаемую базу на 3 миллиона рублей. То есть, если вы продали пакет акций, которыми владели 4 года, вы можете не платить налог с прибыли в размере до 3 миллионов рублей. Если владели 5 лет — до 6 миллионов, и так далее. Брокер автоматически применит этот льготный коэффициент при расчете налога, если вы не выводили бумаги со счета. Это еще один мощный аргумент в пользу долгосрочного инвестирования, а не спекуляций.
Таким образом, ваша задача как инвестора — просто совершать сделки, следить за тем, чтобы на счете было достаточно рублей для удержания налога при выводе средств, и раз в год заглядывать в налоговую отчетность брокера, чтобы понимать, сколько вы заработали «чистыми». Система в России настроена так, чтобы максимально избавить рядового гражданина от бюрократии, связанной с налогами на фондовом рынке.
Защита от мошенников: как отличить легального брокера от «сигнальщиков», финансовых пирамид и псевдо-управляющих
Мир инвестиций, к сожалению, кишит мошенниками, которые охотятся за деньгами наивных новичков. Чем меньше у человека опыта и чем скромнее его капитал, тем более уязвимым он становится для различных схем обмана. Мошенники прекрасно знают психологию начинающего инвестора: желание быстро разбогатеть, страх упустить выгоду, непонимание базовых механизмов рынка. Ваша задача — научиться распознавать красные флаги и выстроить надежную защиту своих средств.
Первое и самое важное правило: ваши деньги должны находиться только у лицензированного брокера, включенного в реестр Центрального банка РФ. Все остальные варианты — это либо прямой обман, либо игра в рулетку с нулевыми шансами на успех.
Начнем с самого распространенного типа мошенничества — финансовых пирамид, маскирующихся под инвестиционные компании. Схема их работы всегда одинакова: вам обещают гарантированную высокую доходность, значительно превышающую рыночные ставки. Вам могут говорить о «уникальных алгоритмах», «секретных стратегиях», «доступе к закрытым рынкам». Классические признаки пирамиды: обещание доходности 20-30% в месяц или 100% годовых, отсутствие лицензии ЦБ, агрессивный маркетинг в социальных сетях, реферальные программы («приведи друга и получи бонус»), отсутствие прозрачной информации о том, куда именно вкладываются ваши деньги.
Запомните: на финансовом рынке не существует гарантированной высокой доходности без риска. Если кто-то обещает вам 20% в месяц без рисков, это либо пирамида, либо мошенничество. Реальная доходность надежных инструментов в России в 2026 году колеблется в диапазоне 15-25% годовых по облигациям высшего качества и 20-30% по диверсифицированному портфелю акций в хорошие годы. Всё, что выше — это либо риск, либо обман.
Второй тип мошенников — это так называемые «сигнальщики» и «гуру инвестиций», которые продают доступ к закрытым чатам, сигналам о покупке акций или «авторским стратегиям». Они активно рекламируются в мессенджерах, показывая красивые графики, дорогие машины и обещая превратить вашу тысячу рублей в миллион за полгода.
Давайте разберем, почему это не работает. Во-первых, если у человека действительно есть стратегия, которая стабильно дает сверхдоходность, ему не нужно продавать её за тысячу рублей в месяц в своём канале. Он бы просто торговал сам и стал миллиардером. Во-вторых, даже если сигналы иногда оказываются верными, вы не знаете, на каком основании они даются, какие риски заложены, какой горизонт инвестирования предполагается. Вы покупаете кота в мешке. В-третьих, многие такие «гуру» зарабатывают не на инвестициях, а на продаже подписок, или даже на том, что рекомендуют вам определенные бумаги, получая за это скрытую комиссию от эмитентов или брокеров.
Третий тип мошенничества — псевдо-управляющие компании, которые предлагают «доверительное управление» вашими средствами. Вам говорят: «Передайте нам свои деньги, мы будем ими управлять и гарантируем доходность 30% годовых». Вы переводите деньги на какой-то счет, подписываете непонятные документы, и через некоторое время либо компания исчезает, либо вам говорят, что «рынок упал, но мы работаем над восстановлением», а потом перестают выходить на связь.
Важно понимать: легальное доверительное управление существует, но оно регулируется ЦБ и требует наличия соответствующей лицензии. Настоящие управляющие компании всегда предоставляют прозрачную отчетность. Если вам предлагают «управление» без лицензии, без договора, без четких условий — это мошенничество.
Четвертый тип — это мошенничество через поддельные торговые платформы. Вам звонят «из уважаемой брокерской компании», вежливо рассказывают о возможностях рынка, предлагают открыть счет и присылают ссылку на скачивание приложения. Вы скачиваете приложение, которое выглядит как настоящая торговая платформа, вносите деньги, видите на экране красивый график роста вашего портфеля. Но это всё — симуляция. Деньги уходят на счета мошенников, а цифры на экране — просто картинка. Когда вы попытаетесь вывести средства, вам скажут, что нужно заплатить «налог», «комиссию за вывод», «страховой взнос». Вы платите, но денег всё равно не видите.
Как защититься от всех этих схем? Следуйте простым правилам.
Правило первое: проверяйте лицензию. Перед тем как перевести деньги, зайдите на сайт ЦБ РФ (cbr.ru), откройте реестр профессиональных участников рынка ценных бумаг и убедитесь, что компания, с которой вы собираетесь работать, там есть. Если компании нет в реестре — не работайте с ней, даже если вам обещают золотые горы.
Правило второе: не верьте гарантиям. Если вам обещают гарантированную доходность выше ключевой ставки ЦБ, это обман. Даже банковские вклады с «гарантированной доходностью» застрахованы только в пределах 1,4 миллиона рублей, а инвестиционные продукты гарантиями не обладают.
Правило третье: не переводите деньги третьим лицам. Ваши деньги должны идти только с вашего личного банковского счета на ваш личный брокерский счет. Если вас просят перевести деньги на карту физического лица, на счет какой-то фирмы, на криптовалютный кошелек — это мошенники.
Правило четвертое: не поддавайтесь на давление. Мошенники часто используют техники срочности: «только сегодня», «осталось два места», «завтра цена вырастет». Настоящие инвестиции не требуют сиюминутных решений. Если вас торопят — это красный флаг.
Правило пятое: не сообщайте никому свои данные. Никогда и никому не сообщайте коды из СМС, пароли от личного кабинета, данные карт. Сотрудники настоящих брокеров никогда не звонят и не просят такие данные. Если вам позвонили и представились «службой безопасности брокера» и попросили продиктовать код — это мошенники. Положите трубку и сами позвоните брокеру по номеру с официального сайта.
Правило шестое: проверяйте информацию. Прежде чем принять решение, потратьте 15 минут на поиск отзывов в интернете. Но не на сайте самой компании, а на независимых площадках. Обратите внимание на негативные отзывы — если люди массово жалуются на невозможность вывести деньги, это серьезный сигнал.
Правило седьмое: начните с малого. Даже если вы нашли легального брокера, не вкладывайте сразу все деньги. Начните с минимальной суммы, протестируйте процесс ввода и вывода средств, убедитесь, что всё работает как надо. Только после этого увеличивайте объем инвестиций.
И последнее: если вам кажется, что вы столкнулись с мошенниками, немедленно обращайтесь в полицию и в Центральный банк РФ. Чем быстрее вы сообщите о мошенничестве, тем больше шансов, что другие люди не пострадают.
Страхование активов: роль Национального клирингового центра (НКЦ) и лимиты страхования Агентства по страхованию вкладов (АСВ)
Один из главных страхов начинающего инвестора — это страх потери денег из-за банкротства брокера или каких-то технических сбоев. «А что, если брокер обанкротится? Что, если мои акции просто исчезнут? Что, если произойдет хакерская атака на биржу?» Эти вопросы абсолютно законны, и ответ на них кроется в понимании того, как устроена система хранения и учета активов в России.
Первое, что нужно понять: ваши активы не хранятся у брокера. Брокер — это просто посредник, который дает вам доступ к бирже. Физически акции и облигации, которые вы покупаете, учитываются в депозитарии. Депозитарий — это специализированная организация, которая ведет учет прав на ценные бумаги. В России существует централизованная система депозитарного учета, оператором которой является Национальный расчетный депозитарий (НРД), входящий в группу Московской биржи.
Когда вы покупаете акцию, она не «лежит» на счете брокера. Она записывается в реестре НРД на ваше имя, но через запись «для клиента такого-то брокера». Брокер не может продать ваши акции, не может забрать их себе, не может использовать их как залог по своим долгам. Даже если брокер обанкротится, ваши акции останутся вашими. Вы просто переведете их к другому брокеру, и всё.
Но что, если обанкротится сам НРД? Здесь вступает в игру система страхования. НРД является участником системы страхования Агентства по страхованию вкладов (АСВ), но с важными оговорками. Страхование АСВ распространяется на денежные средства на брокерских счетах, но не на сами ценные бумаги. То есть, если у вас на счете лежат рубли, которые вы еще не успели инвестировать, они застрахованы в пределах 1,4 миллиона рублей, как и обычный банковский вклад. Если брокер обанкротится и не сможет вернуть вам эти деньги, АСВ выплатит вам компенсацию.
Однако сами акции и облигации не подпадают под страхование АСВ, потому что они не являются денежными средствами. Но они защищены иначе — через систему раздельного учета и гарантии НРД. НРД обязан вести учет активов клиентов отдельно от собственных активов. Даже в случае банкротства НРД, активы клиентов не включаются в конкурсную массу и подлежат передаче другому депозитарию.
Дополнительный уровень защиты обеспечивает Национальный клиринговый центр (НКЦ), также входящий в группу Московской биржи. НКЦ выступает центральным контрагентом по всем сделкам на бирже. Это означает, что, когда вы покупаете акцию, вы заключаете сделку не напрямую с продавцом, а с НКЦ. НКЦ гарантирует исполнение сделки: продавец гарантированно получит деньги, покупатель гарантированно получит бумаги. Если один из участников сделки не сможет исполнить обязательства, НКЦ исполнит их за свой счет, используя свои резервные фонды.
Эта система многоуровневой защиты делает российский фондовый рынок одним из самых безопасных в мире для рядового инвестора. Риск потери активов из-за банкротства брокера, депозитария или клирингового центра стремится к нулю, потому что активы клиентов изолированы и защищены государственным регулированием.
Однако есть нюансы, о которых нужно знать.
Во-первых, страхование АСВ распространяется только на денежные средства в рублях. Если у вас на счете есть валюта (доллары, евро, юани), она не подпадает под страхование. В случае банкротства брокера вы можете потерять доступ к этим средствам на время процедуры банкротства, хотя сами деньги должны быть возвращены.
Во-вторых, страхование АСВ не распространяется на средства, переданные в доверительное управление, или на средства, размещенные в структурных продуктах, паевых инвестиционных фондах (ПИФ) и других коллективных инвестициях. Эти продукты регулируются отдельно, и уровень их защиты зависит от конкретной структуры.
В-третьих, лимит страхования в 1,4 миллиона рублей распространяется на одного клиента в одном банке. Если у вас открыты брокерские счета в разных банках, каждый из них страхуется отдельно. То есть, если у вас счет в Сбере и в Т-Банке, вы застрахованы на 1,4 миллиона в каждом, итого на 2,8 миллиона.
В-четвертых, важно понимать разницу между страхованием от банкротства брокера и защитой от рыночных рисков. Страхование защищает вас от того, что брокер украдет ваши деньги или обанкротится. Но оно не защищает вас от того, что акции, которые вы купили, упадут в цене. Если вы купили акцию за 100 рублей, и она упала до 50 рублей, никакое страхование вам не поможет. Это рыночный риск, и несет его инвестор.
В-пятых, существует риск «заморозки» активов. В 2022 году многие иностранные инвесторы столкнулись с тем, что их активы в российских депозитариях были заблокированы из-за санкций. Аналогично, российские инвесторы потеряли доступ к иностранным бумагам, которые учитывались в зарубежных депозитариях. Это показывает, что геополитические риски могут повлиять на доступность активов, даже если физически они в безопасности.
Как минимизировать риски для своего капитала?
Первое: работайте только с крупными, системно значимыми брокерами. Брокеры, входящие в топ-10 по объему клиентских активов (Сбер, Альфа, ВТБ, Т-Банк, БКС, Финам, Открытие и другие), являются слишком большими, чтобы их банкротство прошло незаметно. В случае проблем они, скорее всего, будут присоединены к другому банку, а не ликвидированы.
Второе: не храните на брокерском счете большие суммы денег, которые не планируете инвестировать в ближайший месяц. Если вы накопили 10 тысяч рублей и планируете инвестировать их постепенно в течение года, лучше держать их на банковском вкладе или накопительном счете, где они застрахованы АСВ и приносят небольшой доход. Переводите на брокерский счет только ту сумму, которую готовы инвестировать в ближайшие недели.
Третье: диверсифицируйте не только портфель, но и инфраструктуру. Если у вас большой капитал (более 1,4 миллиона рублей), имеет смысл открыть счета в двух разных брокерах и распределить средства между ними. Это защитит вас от рисков, связанных с конкретным банком.
Четвертое: регулярно проверяйте выписки по счету. Брокер обязан предоставлять отчеты о движении активов. Раз в месяц заглядывайте в личный кабинет и убеждайтесь, что все ваши активы на месте, что нет несанкционированных сделок, что дивиденды и купоны поступают корректно.
Пятое: храните доступы к личному кабинету в безопасности. Об этом мы подробно поговорим в следующем разделе, но повторим: самая большая угроза вашим активам — это не банкротство брокера, а кража доступа к вашему аккаунту мошенниками.
Шестое: понимайте, что страхование — это последняя линия обороны. Ваша главная защита — это грамотное инвестирование, диверсификация и долгосрочный подход. Если вы покупаете надежные активы, диверсифицируете портфель и не поддаетесь панике, вам не придется беспокоиться о страховании, потому что ваши активы будут в безопасности по определению.
Таким образом, система страхования активов в России достаточно надежна для защиты от инфраструктурных рисков. Ваши деньги и бумаги защищены от банкротства посредников. Но защита от рыночных рисков — это ваша личная ответственность, и она зависит от ваших знаний, дисциплины и стратегии.
Маржинальное кредитование и «плечи»: почему начинающему инвестору нужно навсегда отключить эту функцию в настройках
Когда вы откроете брокерский счет, вы столкнетесь с понятием «маржинальное кредитование» или «торговля с плечом». Брокеры часто рекламируют эту возможность как способ «увеличить доходность» и «заработать больше». Звучит заманчиво, особенно для человека, который начинает с тысячи рублей и мечтает быстро разбогатеть. Но давайте разберемся, что это на самом деле и почему начинающему инвестору нужно держаться от этого подальше, как от открытого огня.
Маржинальное кредитование — это когда брокер дает вам в долг деньги или бумаги для совершения сделок. Представьте, что у вас есть 1000 рублей, и вы хотите купить акций. Но брокер говорит: «Я дам тебе еще 1000 рублей в долг, и ты купишь акций на 2000 рублей. Если акции вырастут, ты заработаешь больше. Если упадут — ты потеряешь больше, но я всё равно верну свои деньги».
Это и есть «плечо». Плечо 1:1 означает, что брокер дает вам столько же, сколько у вас есть. Плечо 1:2 — в два раза больше, и так далее. На российском рынке для большинства акций максимальное плечо составляет 1:2, для облигаций может быть выше, для валюты — до 1:10 и более.
Как это работает на практике? Допустим, у вас есть 1000 рублей. Вы покупаете акций на 1000 рублей без плеча. Если акции вырастут на 10%, вы заработаете 100 рублей. Ваша доходность — 10%.
Теперь вы решаете использовать плечо 1:1. Брокер дает вам еще 1000 рублей в долг, и вы покупаете акций на 2000 рублей. Если акции вырастут на 10%, вы заработаете 200 рублей. Но 100 рублей из них — это ваши, а 100 рублей — это прибыль на заемные средства. Однако вы должны заплатить брокеру проценты за пользование кредитом. Допустим, ставка по маржинальному кредитованию составляет 15% годовых. За месяц вы должны будете заплатить примерно 12,5 рублей процентов. Ваша чистая прибыль составит 200 — 12,5 = 187,5 рублей. На ваш собственный капитал в 1000 рублей это дает доходность 18,75% за месяц. Звучит отлично!
Но теперь представим, что акции не выросли, а упали на 10%. Вы потеряли 200 рублей. Но 100 рублей из них — это ваши собственные средства, а 100 рублей — это заемные. Вы потеряли 20% своего капитала за один месяц! А проценты по кредиту всё равно нужно платить. Если акции продолжат падать, вы потеряете еще больше.
И вот здесь кроется главная опасность маржинальной торговли — это маржин-колл. Если стоимость вашего портфеля падает ниже определенного уровня, брокер требует от вас пополнить счет, чтобы восстановить соотношение собственных и заемных средств. Если вы не пополняете счет, брокер принудительно продает ваши активы, чтобы вернуть свой долг. И делает это в самый неподходящий момент — когда рынок падает и цены минимальны. Вы фиксируете убыток в самой низкой точке, теряя и деньги, и активы.
Для начинающего инвестора маржинальная торговля — это верный способ потерять весь капитал в кратчайшие сроки. Вот почему:
Во-первых, вы не обладаете достаточным опытом и знаниями, чтобы оценивать риски. Вы не понимаете, как работает рынок, какие факторы влияют на цены, как управлять рисками. Торговля с плечом требует профессиональных навыков и железной дисциплины.
Во-вторых, вы не обладаете достаточным капиталом, чтобы переживать просадки. Если у вас портфель на 1000 рублей, и он падает на 20%, вы теряете 200 рублей. Это неприятно, но не критично. Если вы торгуете с плечом 1:1, и портфель падает на 20%, вы теряете 40% собственного капитала. Если падение продолжится, вы потеряете всё.
В-третьих, маржинальная торговля требует постоянного внимания. Вы не можете купить акции с плечом и забыть о них на год. Вам нужно ежедневно следить за позицией, за процентными ставками, за маржинальными требованиями. Это превращается в работу, а не в инвестирование.
В-четвертых, маржинальная торговля психологически разрушительна. Когда вы торгуете на свои деньги, вы можете позволить себе быть терпеливым. Когда вы торгуете на заемные деньги, каждое движение рынка вызывает стресс. Вы начинаете принимать эмоциональные решения, паниковать, продавать в убыток. Это путь к финансовому краху.
В-пятых, маржинальная торговля не имеет смысла для долгосрочного инвестора. Если вы формируете портфель на тысячу рублей в месяц с горизонтом 10-20 лет, вам не нужны краткосрочные спекуляции. Вам нужно покупать надежные активы, реинвестировать дивиденды и позволять сложным процентам делать свою работу. Маржинальное кредитование только мешает этому процессу, создавая дополнительные риски и издержки.
Как защитить себя от маржинальной торговли?
Первое: при открытии счета сразу отключите возможность маржинального кредитования. В настройках личного кабинета или в договоре есть опция «разрешить маржинальное кредитование». Снимите галочку. Если вы не видите такой опции, позвоните брокеру и попросите отключить эту функцию.
Второе: не поддавайтесь на уговоры брокеров. Иногда менеджеры могут звонить и предлагать «увеличить доходность» с помощью плеча. Вежливо откажитесь. Помните: их цель — заработать на комиссиях, а не на вашем благосостоянии.
Третье: никогда не используйте кредитные деньги для инвестиций. Некоторые новички берут потребительские кредиты в банках, чтобы вложить их на биржу. Это безумие. Вы платите проценты по кредиту (например, 20% годовых), и при этом надеетесь, что рынок даст вам больше. Это игра в рулетку, где шансы против вас. Инвестировать можно только свободные деньги, которые вы готовы потерять без ущерба для своей жизни.
Четвертое: не пытайтесь «отыграться» с помощью плеча. Если вы понесли убыток, не пытайтесь быстро вернуть деньги с помощью маржинальной торговли. Это верный способ потерять еще больше. Примите убыток как урок, проанализируйте ошибки и продолжайте инвестировать с маленькой суммы без плеча.
Пятое: понимайте, что маржинальная торговля — это не инвестирование, а спекуляция. Инвестирование — это покупка активов с целью получения дохода в долгосрочной перспективе. Спекуляция — это попытка угадать краткосрочное движение цены. Для человека, который формирует капитал с нуля, спекуляции — это путь в никуда.
Шестое: если вы всё же решите попробовать маржинальную торговлю (что я категорически не рекомендую), делайте это только на виртуальном счете. Многие брокеры предоставляют возможность торговли на «бумажные» деньги, где вы можете тестировать стратегии без риска потери реального капитала. Потратьте хотя бы полгода на виртуальную торговлю, прежде чем рисковать реальными деньгами.
И последнее: помните, что самые успешные инвесторы в мире — Уоррен Баффет, Питер Линч, Джон Богл — никогда не использовали маржинальное кредитование в своей долгосрочной стратегии. Они зарабатывали на терпении, диверсификации и понимании бизнеса. Их пример доказывает: для создания капитала не нужны плечи. Нужны знания, дисциплина и время.
Кибергигиена инвестора: двухфакторная аутентификация, защита от фишинга и сохранение доступа к личному кабинету
В цифровую эпоху главная угроза вашим инвестициям — это не падение рынка и не банкротство брокера, а киберпреступники. Мошенники становятся всё более изощренными, используя сложные методы взлома, фишинга и социальной инженерии. Для начинающего инвестора критически важно выстроить надежную систему киберзащиты, чтобы не потерять доступ к своему счету и не стать жертвой кражи средств.
Начнем с основ — с паролей. Многие люди используют один и тот же пароль для всех сервисов: почты, социальных сетей, банков, брокеров. Это грубая ошибка. Если злоумышленники взломают ваш аккаунт в социальной сети (что происходит довольно часто), они автоматически получат доступ ко всем остальным сервисам, где вы использовали тот же пароль.
Первое правило кибергигиены: используйте уникальные сложные пароли для каждого сервиса. Пароль должен содержать не менее 12 символов, включать заглавные и строчные буквы, цифры и специальные символы. Не используйте в паролях имена, даты рождения, клички животных и другую информацию, которую можно найти в ваших социальных сетях.
Как запомнить множество сложных паролей? Используйте менеджер паролей. Это программа, которая хранит все ваши пароли в зашифрованном виде. Вам нужно запомнить только один мастер-пароль, а менеджер автоматически подставит нужные пароли при входе на сайты. Популярные менеджеры паролей — KeePass, 1Password, Bitwarden. Они доступны как для компьютера, так и для смартфона.
Второе правило: включите двухфакторную аутентификацию (2FA) везде, где это возможно. Двухфакторная аутентификация означает, что для входа в аккаунт нужно не только ввести пароль, но и подтвердить вход дополнительным способом. Это может быть код из СМС, код из приложения-аутентификатора (Google Authenticator, Authy, Яндекс.Ключ), биометрия (отпечаток пальца, Face ID) или физический ключ безопасности.
Двухфакторная аутентификация критически важна для брокерского счета. Даже если злоумышленники узнают ваш пароль, они не смогут войти в личный кабинет без второго фактора. Обязательно настройте 2FA через приложение-аутентификатор, а не через СМС. СМС-коды могут быть перехвачены через SIM-своппинг (когда мошенники оформляют перевыпуск вашей SIM-карты на себя), а приложение-аутентификатор генерирует коды локально на вашем устройстве и не зависит от сотовой сети.
Третье правило: будьте бдительны к фишингу. Фишинг — это метод кражи данных, при котором мошенники создают поддельные сайты, письма или сообщения, которые выглядят как настоящие. Вам могут прислать письмо «от вашего брокера» с просьбой подтвердить данные, или вы можете перейти по ссылке в сообщении и попасть на поддельный сайт входа.
Как распознать фишинг? Во-первых, всегда проверяйте адрес сайта. Настоящий сайт брокера должен начинаться с https:// и иметь правильный домен. Например, если вы пользуетесь услугами Сбера, адрес должен быть https://www.sberbank.ru/, а не sberbank-invest.ru или sber-bank.com. Мошенники часто используют похожие домены, которые отличаются одной буквой или дефисом.
Во-вторых, не переходите по ссылкам в письмах и сообщениях. Если вам пришло письмо от брокера с просьбой подтвердить данные или обновить информацию, не нажимайте на ссылку в письме. Вместо этого откройте браузер, введите адрес брокера вручную и войдите в личный кабинет. Если действительно есть какие-то проблемы, вы увидите уведомление в личном кабинете.
В-третьих, обращайте внимание на грамматику и стиль. Фишинговые письма часто содержат ошибки, странные формулировки, угрозы или срочность. Настоящие брокеры не пишут писем в стиле «СРОЧНО! Ваш счет будет заблокирован, если вы не подтвердите данные в течение 24 часов». Это признак мошенничества.
В-четвертых, никогда не вводите свои данные на сайтах, на которые вас перенаправили по ссылке из письма или сообщения. Всегда переходите на сайт брокера напрямую через закладки или поиск.
Четвертое правило: защитите свое устройство. Установите антивирус на компьютер и смартфон, регулярно обновляйте операционную систему и приложения. Не скачивайте приложения из непроверенных источников — только из официальных магазинов. Не подключайте незнакомые USB-устройства к компьютеру.
Пятое правило: будьте осторожны с публичными Wi-Fi сетями. Если вы пользуетесь брокерским счетом через публичный Wi-Fi в кафе, аэропорту или отеле, ваши данные могут быть перехвачены. Старайтесь не совершать финансовых операций через публичные сети. Если это необходимо, используйте VPN-сервис для шифрования трафика.
Шестое правило: храните резервные копии доступов. Что будет, если вы потеряете телефон, на котором установлено приложение-аутентификатор? Сможете ли вы восстановить доступ к брокерскому счету? Заранее позаботьтесь о резервных кодах. Большинство сервисов предоставляют набор резервных кодов, которые можно использовать, если у вас нет доступа к приложению-аутентификатору. Распечатайте эти коды и храните в надежном месте.
Седьмое правило: не сообщайте никому свои данные. Никогда и никому не сообщайте пароли, коды из СМС, коды из приложения-аутентификатора. Сотрудники брокера, банка, полиции, налоговой никогда не попросят у вас такие данные. Если вам позвонили и представились «службой безопасности» и попросили продиктовать код — это мошенники. Положите трубку и сами позвоните брокеру по номеру с официального сайта.
Восьмое правило: регулярно проверяйте историю входов. В личном кабинете брокера обычно есть раздел «История входов» или «Журнал безопасности». Раз в месяц проверяйте, не было ли несанкционированных входов в ваш аккаунт. Если вы видите вход с незнакомого устройства или из другого города, немедленно меняйте пароль и связывайтесь с брокером.
Девятое правило: используйте отдельные устройства для финансовых операций. Если возможно, совершайте операции по инвестициям на отдельном устройстве, которое не используется для просмотра сайтов, загрузки файлов или установки сомнительных приложений. Это снизит риск заражения вредоносным ПО.
Десятое правило: будьте осторожны с социнженерией. Мошенники могут не взламывать ваши аккаунты, а просто обманом выманить у вас доступ. Они могут представиться вашим другом, коллегой, родственником и попросить «одолжить денег» или «подтвердить операцию». Всегда проверяйте, кто действительно пишет вам. Если вам пришло сообщение от друга с просьбой перевести деньги, позвоните ему и уточните, действительно ли он просит об этом.
Особое внимание уделите защите телефона, так как смартфон стал основным инструментом для управления инвестициями. Настройте блокировку экрана с помощью биометрии или сложного PIN-кода. Не давайте телефон в руки незнакомым людям, даже если они представляются курьерами, мастерами по ремонту или сотрудниками оператора связи. Были случаи, когда мошенники под видом замены SIM-карты или ремонта телефона получали доступ к устройствам жертв и устанавливали вредоносное ПО.
Если вы подозреваете, что ваш аккаунт был взломан, действуйте немедленно:
1. Немедленно измените пароль от личного кабинета брокера и от электронной почты, привязанной к счету.
2. Свяжитесь с брокером по телефону горячей линии и сообщите о взломе. Попросите заблокировать счет до выяснения обстоятельств.
3. Проверьте историю операций и выявите несанкционированные сделки.
4. Напишите заявление в полицию о краже средств.
5. Если деньги были переведены на карты других банков, свяжитесь с этими банками и попросите заблокировать счета получателей.
Помните: кибергигиена — это не разовое действие, а постоянный процесс. Мошенники постоянно изобретают новые методы, и вы должны быть на шаг впереди. Тратьте 10-15 минут в месяц на проверку настроек безопасности, обновление паролей и анализ истории входов. Это время окупится многократно, защитив ваши накопления от кражи.
Тарифные планы брокеров: как минимизировать издержки на комиссиях при совершении сделок на маленькие суммы
Для инвестора, который формирует портфель из небольших сумм, комиссии брокера — это один из главных врагов доходности. Если крупный инвестор с миллионным портфелем может позволить себе платить 0,05% комиссии, потому что это всего 500 рублей, то для человека, который инвестирует тысячу рублей в месяц, комиссия в 0,3% с минимальным порогом в 30 рублей может съесть до 6% капитала на каждой сделке. Поэтому выбор правильного тарифного плана — это критически важная задача, которая напрямую влияет на вашу итоговую доходность.
Давайте разберем, из каких элементов складываются издержки инвестора при совершении сделок.
Первый элемент — это комиссия за совершение сделки. Это основной источник дохода брокера. Комиссия обычно взимается как процент от суммы сделки. Например, 0,05%, 0,1%, 0,3% и так далее. Но здесь кроется подвох: многие брокеры устанавливают минимальную комиссию за сделку. Например, «0,3%, но не менее 30 рублей за сделку». Это означает, что, если вы покупаете акций на 1000 рублей, комиссия составит не 3 рубля (0,3% от 1000), а 30 рублей. Это 3% от вашей инвестиции! А когда вы продадите эти акции еще на 1000 рублей, с вас снова возьмут 30 рублей. Итого 60 рублей комиссий, или 6% от капитала.
Для инвестора с маленькими суммами критически важно найти тариф без минимальной комиссии за сделку, либо с очень низким порогом. Идеальный вариант — это процентная ставка, которая применяется к любой сумме, даже к 100 рублям. Например, комиссия 0,05% без минимального порога означает, что при покупке акций на 1000 рублей вы заплатите всего 50 копеек комиссии. Это несоизмеримо меньше, чем 30 рублей.
Второй элемент — это комиссия за депозитарное обслуживание. Это плата за хранение ваших ценных бумаг в депозитарии. Некоторые брокеры взимают ежемесячную или годовую плату за депозитарное обслуживание, особенно если вы не совершаете сделок или если стоимость портфеля ниже определенного уровня. Например, «50 рублей в месяц, если не было сделок за месяц» или «0,1% от стоимости портфеля в год». Для инвестора с маленькой суммой такие комиссии могут быть критичными. Если у вас портфель на 10 тысяч рублей, и брокер берет 0,1% в год, это всего 10 рублей. Но если брокер берет фиксированную плату 50 рублей в месяц, это 600 рублей в год, или 6% от портфеля!
К счастью, большинство крупных брокеров в России отменили комиссию за депозитарное обслуживание для базовых тарифов. Но перед открытием счета обязательно проверьте этот пункт в тарифной сетке.
Третий элемент — это комиссия за ведение брокерского счета. Некоторые брокеры взимают ежемесячную плату за обслуживание счета, независимо от того, совершаете вы сделки или нет. Это может быть 100-300 рублей в месяц. Для инвестора с маленькой суммой это неприемлемо. Ищите брокеров, которые не взимают плату за ведение счета, или у которых эта плата отменяется при совершении хотя бы одной сделки в месяц.
Четвертый элемент — это комиссия за конвертацию валюты. Если вы покупаете акции или облигации, номинированные в валюте (долларах, евро, юанях), вам нужно будет конвертировать рубли в эту валюту. Брокер возьмет комиссию за конвертацию, которая обычно составляет 0,5-2% от суммы. Это существенные издержки, особенно если вы регулярно покупаете валютные активы. Постарайтесь минимизировать операции с валютными активами или ищите брокеров с низкой комиссией за конвертацию.
Пятый элемент — это комиссия за вывод средств. Когда вы решите вывести деньги с брокерского счета на банковскую карту, брокер может взять комиссию за эту операцию. Обычно это 1-3% от суммы вывода, но не менее 100-300 рублей. Для инвестора с маленькой суммой это может быть критично. Ищите брокеров, которые не взимают комиссию за вывод средств, или у которых эта комиссия отменяется при выводе на карты того же банка.
Шестой элемент — это комиссия за непокрытые сделки. Если вы случайно совершите сделку, для которой у вас недостаточно средств (например, купите акций больше, чем у вас есть денег), брокер предоставит вам маржинальный кредит и возьмет за это повышенную комиссию. Чтобы избежать этого, всегда следите за остатком средств на счете перед совершением сделок.
Как выбрать оптимальный тарифный план?
Первое: сравните тарифы нескольких брокеров. Зайдите на сайты 3-5 крупных брокеров и внимательно изучите их тарифные сетки. Обратите внимание не только на процент комиссии, но и на минимальные пороги, комиссии за обслуживание, за депозитарий, за вывод средств. Составьте таблицу и сравните, во сколько вам обойдется совершение сделок на сумму 1000, 5000 и 10000 рублей.
Второе: рассчитайте реальную стоимость сделок. Представьте, что вы покупаете акций на 1000 рублей и продаете их через год еще на 1000 рублей. Посчитайте, сколько вы заплатите комиссий за покупку и продажу на каждом тарифе. Сравните с вашей ожидаемой доходностью. Если комиссии съедают больше 1-2% от суммы сделки, ищите другой тариф.
Третье: обратите внимание на тарифы для активных и пассивных инвесторов. Некоторые брокеры предлагают разные тарифы для тех, кто совершает много сделок (активные трейдеры), и для тех, кто покупает и держит (долгосрочные инвесторы). Для начинающего инвестора, который формирует портфель на тысячу рублей в месяц, подойдет тариф для пассивных инвесторов с низкой комиссией за сделки и отсутствием платы за обслуживание.
Четвертое: проверьте, есть ли льготы для клиентов банка. Если вы уже являетесь клиентом какого-то банка (например, у вас зарплатная карта Сбера), узнайте, есть ли для вас специальные условия на брокерском обслуживании. Часто банки предлагают сниженные комиссии для своих клиентов, что может существенно сэкономить вам деньги.
Пятое: не гонитесь за нулевыми комиссиями. Некоторые брокеры рекламируют «нулевые комиссии» за сделки, но компенсируют это высокими комиссиями за обслуживание, за депозитарий или за вывод средств. Всегда смотрите на общую стоимость владения счетом, а не только на комиссию за сделки.
Шестое: учитывайте скрытые издержки. Помимо явных комиссий, есть скрытые издержки, такие как спред (разница между ценой покупки и продажи), проскальзывание (исполнение сделки по цене хуже, чем вы ожидали), налоги. Хотя эти издержки не зависят напрямую от тарифного плана брокера, они влияют на вашу итоговую доходность.
Седьмое: регулярно пересматривайте тарифный план. Если ваш капитал растет, ваши потребности меняются. То, что было оптимально для портфеля на 10 тысяч рублей, может быть неэффективно для портфеля на 100 тысяч рублей. Раз в год пересматривайте тарифный план и переходите на более выгодный, если это необходимо.
Восьмое: используйте лимитные ордера вместо рыночных. Когда вы покупаете акции, вы можете указать конкретную цену, по которой хотите купить (лимитный ордер), или согласиться на любую доступную цену (рыночный ордер). Лимитные ордера позволяют избежать проскальзывания и купить активы по лучшей цене. Это особенно важно для небольших сумм, где каждый рубль на счету.
Девятое: не совершайте сделки слишком часто. Каждая сделка — это комиссия. Если вы покупаете и продаете акции каждую неделю, вы заплатите много комиссий, которые съедят вашу доходность. Для долгосрочного инвестора оптимальная стратегия — покупать активы регулярно (например, раз в месяц на тысячу рублей) и держать их годами, не совершая лишних сделок.
Десятое: учитывайте комиссии при расчете доходности. Когда вы оцениваете, сколько вы заработали на инвестициях, всегда вычитайте комиссии. Если ваш портфель вырос на 10%, но вы заплатили 3% комиссий, ваша реальная доходность — 7%. Всегда думайте о чистой доходности, а не о валовой.
Приведу пример расчета, чтобы показать, как сильно комиссии влияют на доходность при маленьких суммах.
Представим, что вы инвестируете 1000 рублей в месяц в течение года. Итого вы вложили 12 000 рублей. Допустим, рынок вырос на 15%, и ваш портфель стал стоить 13 800 рублей.
Сценарий 1: Брокер с комиссией 0,3% и минимальной комиссией 30 рублей за сделку.
Вы совершили 12 покупок по 1000 рублей. За каждую покупку вы заплатили 30 рублей комиссии (так как 0,3% от 1000 = 3 рубля, но минимум 30 рублей). Итого комиссии за покупки: 12 * 30 = 360 рублей.
Вы решили продать весь портфель за 13 800 рублей. Комиссия за продажу: 0,3% от 13 800 = 41,4 рубля (больше минимума 30 рублей).
Итого комиссии: 360 + 41,4 = 401,4 рубля.
Ваша чистая прибыль: 13 800 — 12 000 — 401,4 = 1398,6 рублей.
Реальная доходность: 1398,6 / 12 000 = 11,65%.
Сценарий 2: Брокер с комиссией 0,05% без минимальной комиссии.
Вы совершили 12 покупок по 1000 рублей. За каждую покупку вы заплатили 0,05% от 1000 = 0,5 рубля комиссии. Итого комиссии за покупки: 12 * 0,5 = 6 рублей.
Вы продали портфель за 13 800 рублей. Комиссия за продажу: 0,05% от 13 800 = 6,9 рубля.
Итого комиссии: 6 + 6,9 = 12,9 рубля.
Ваша чистая прибыль: 13 800 — 12 000 — 12,9 = 1787,1 рублей.
Реальная доходность: 1787,1 / 12 000 = 14,89%.
Разница в доходности: 14,89% — 11,65% = 3,24%. Это огромная разница! При выборе правильного тарифного плана вы заработали на 3,24% больше, просто потому что выбрали брокера с адекватными комиссиями.
Если вы продолжите инвестировать 1000 рублей в месяц в течение 10 лет, эта разница превратится в огромную сумму. При доходности 11,65% ваш капитал через 10 лет составит примерно 230 000 рублей. При доходности 14,89% — примерно 280 000 рублей. Разница — 50 000 рублей, или 20% от капитала. И всё это только за счет выбора правильного тарифного плана!
Поэтому не ленитесь потратить время на сравнение тарифов. Это окупится многократно в долгосрочной перспективе.
Ввод и вывод средств: банковские комиссии, сроки зачисления и нюансы переводов между своими счетами
Последний, но не менее важный аспект инфраструктуры инвестора — это процесс ввода и вывода средств. Казалось бы, что может быть проще: перевел деньги с карты на брокерский счет, купил акции, продал их, вывел деньги обратно на карту. Но на практике этот процесс имеет множество нюансов, незнание которых может привести к лишним комиссиям, задержкам и даже блокировке средств.
Начнем с ввода средств — с процесса пополнения брокерского счета.
Самый простой и быстрый способ пополнить брокерский счет — это перевод с банковской карты того же банка, к которому принадлежит брокер. Например, если вы пользуетесь услугами Сбера, вы можете перевести деньги с карты Сбера на брокерский счет Сбера в один клик через мобильное приложение. Комиссия за такой перевод обычно нулевая, а деньги зачисляются мгновенно или в течение нескольких минут.
Если вы пользуетесь услугами независимого брокера (например, БКС или Финам), вам нужно будет перевести деньги с вашей банковской карты на реквизиты брокерского счета. Это можно сделать через мобильное приложение банка, выбрав перевод по реквизитам. Вам нужно будет указать номер брокерского счета, БИК банка, ИНН брокера и ваше ФИО. Комиссия за такой перевод зависит от тарифов вашего банка и обычно составляет 0-1,5%. Деньги зачисляются в течение 1-3 рабочих дней, хотя часто это происходит быстрее — в течение нескольких часов. Для начинающего инвестора это невыгодно.
Важное правило: деньги должны идти строго с вашего личного банковского счета на ваш личный брокерский счет. Переводы от третьих лиц (от жены, друга, работодателя, любого другого человека или компании) брокер обязан отклонить и вернуть отправителю в соответствии с федеральным законом №115-ФЗ «О противодействии легализации (отмыванию) доходов, полученных преступным путем, и финансированию терроризма». Это правило существует для того, чтобы предотвратить отмывание денег и финансирование незаконной деятельности.
Если вы получили отказ в зачислении средств, проверьте, правильно ли вы указали реквизиты, и убедитесь, что деньги отправлены с вашего личного счета. Если всё верно, свяжитесь с брокером и уточните причину отказа.
Теперь поговорим о выводе средств — о процессе перевода денег с брокерского счета на банковскую карту.
Вывод средств обычно занимает больше времени, чем ввод. Это связано с тем, что брокер должен проверить, все ли обязательства по сделкам исполнены, все ли налоги удержаны, нет ли маржинальных требований. Обычно вывод средств занимает 1-3 рабочих дня, хотя у некоторых брокеров есть опция «мгновенного вывода» с повышенной комиссией.
Комиссия за вывод средств зависит от брокера и от способа вывода. Если вы выводите деньги на карту того же банка, к которому принадлежит брокер, комиссия обычно нулевая. Если вы выводите на карту другого банка, комиссия может составлять 1-3% от суммы вывода, но не менее 100-300 рублей. Некоторые брокеры предлагают бесплатный вывод один раз в месяц, а за последующие выводы берут комиссию.
Важный нюанс: при выводе средств брокер автоматически удерживает налог на доходы физических лиц (НДФЛ), если у вас есть налогооблагаемая прибыль за текущий год. Мы подробно разбирали этот вопрос в разделе про налогообложение, но повторим: если вы продали акции с прибылью, брокер удержит 13% с этой прибыли при выводе средств. Учитывайте это при планировании вывода.
Еще один важный момент — это сроки зачисления денег на банковскую карту. Даже если брокер отправил деньги мгновенно, банк-получатель может зачислять их в течение 1-5 рабочих дней, особенно если это перевод между разными банками. Планируйте вывод средств заранее, если вам нужны деньги к определенной дате.
Теперь поговорим о нюансах переводов между своими счетами.
Иногда возникает необходимость перевести деньги между своими брокерскими счетами. Например, у вас открыты счета в двух разных брокерах, и вы хотите консолидировать капитал. Или вы хотите перевести деньги с обычного брокерского счета на ИИС.
Перевод денег между брокерскими счетами в разных компаниях осуществляется путем вывода средств с одного счета и ввода на другой. Это означает, что вы можете понести двойные комиссии: за вывод с первого брокера и за ввод на второй (если ввод не бесплатный). Кроме того, этот процесс занимает время — от 2 до 5 рабочих дней. Учитывайте это при планировании перевода.
Перевод денег между своими счетами в одном брокере (например, с обычного брокерского счета на ИИС) обычно осуществляется быстрее и дешевле. Но здесь есть ограничения: на ИИС можно вносить только рубли. Если у вас на брокерском счете есть валюта или ценные бумаги, вы не сможете просто так перевести их на ИИС — сначала нужно продать бумаги, конвертировать валюту в рубли, и только потом перевести деньги на ИИС.
Отдельно стоит сказать про перевод ценных бумаг между брокерами. Если вы хотите перевести не деньги, а сами акции или облигации из одного брокера в другой, это называется «перевод ценных бумаг» или «депозитарный перевод». Этот процесс сложнее и дороже, чем перевод денег. Вам нужно будет заполнить заявление в брокере-отправителе, указать реквизиты депозитария брокера-получателя, оплатить комиссию за перевод (обычно 500-2000 рублей за каждую позицию). Процесс занимает 5-10 рабочих дней.
Зачем может понадобиться перевод ценных бумаг? Например, если вы перешли к другому брокеру из-за более выгодных условий, или если вы хотите консолидировать портфель в одном месте. Но учтите, что при переводе ценных бумаг вы можете понести налоговые последствия. Если вы переводите бумаги с обычного брокерского счета на ИИС, это считается продажей, и вы должны будете заплатить налог с прибыли, если бумаги выросли в цене. Поэтому перед переводом ценных бумаг проконсультируйтесь с брокером и налоговым консультантом.
Теперь поговорим о типичных ошибках при вводе и выводе средств и о том, как их избежать.
Ошибка первая: перевод денег с чужого счета. Как мы уже говорили, брокер отклонит перевод от третьего лица. Всегда переводите деньги только со своего личного банковского счета на свой личный брокерский счет.
Ошибка вторая: неправильное указание реквизитов. Если вы ошибетесь в номере счета, БИК или ИНН, деньги могут уйти не туда или задержаться на несколько дней. Всегда проверяйте реквизиты перед отправкой перевода. Лучше всего скопировать реквизиты из личного кабинета брокера, а не вводить их вручную.
Ошибка третья: вывод средств без учета налогов. Если вы вывели всю сумму с брокерского счета, а у вас есть налогооблагаемая прибыль, брокер удержит налог, и вы получите меньше, чем ожидали. Всегда оставляйте на счете небольшой резерв для уплаты налогов, или уточняйте сумму налога перед выводом.
Ошибка четвертая: вывод средств в выходные или праздники. Если вы отправите заявку на вывод в пятницу вечером или в выходной, она будет обработана только в следующий рабочий день. Планируйте вывод заранее, если вам нужны деньги к определенной дате.
Ошибка пятая: использование чужих карт для вывода. Выводить деньги можно только на вашу личную банковскую карту, оформленную на ваше имя. Вывод на карту жены, друга или любого другого человека невозможен. Это требование закона о противодействии отмыванию доходов.
Ошибка шестая: неучет комиссий банка-получателя. Даже если брокер не берет комиссию за вывод, ваш банк может взять комиссию за зачисление средств, особенно если это международный перевод или перевод в валюте. Уточните тарифы вашего банка перед выводом.
Ошибка седьмая: вывод средств с маржинального счета. Если вы торгуете с плечом, у вас есть заемные средства. Вы не можете вывести деньги, пока не погасите маржинальный кредит. Более того, если вы выведете слишком много денег, у вас может возникнуть маржин-колл, и брокер принудительно продаст ваши активы. Всегда проверяйте, нет ли у вас открытых маржинальных позиций, перед выводом средств.
Ошибка восьмая: игнорирование лимитов на ввод и вывод. Некоторые брокеры устанавливают лимиты на сумму ввода и вывода средств за день, за месяц или за год. Например, «не более 500 тысяч рублей в день» или «не более 1 миллиона рублей в месяц». Если вам нужно перевести большую сумму, разбейте ее на несколько дней или свяжитесь с брокером для увеличения лимита.
Ошибка девятая: использование криптовалюты для ввода средств. Некоторые брокеры позволяют вносить средства с помощью криптовалюты. Это может быть удобно, но имейте в виду, что такие операции могут вызвать вопросы у налоговой и у банка. Кроме того, курс криптовалюты волатильный, и вы можете потерять деньги на конвертации. Если вы не опытный криптоинвестор, лучше использовать традиционные банковские переводы.
Ошибка десятая: отсутствие резервной копии реквизитов. Сохраните реквизиты вашего брокерского счета в надежном месте. Если вы потеряете доступ к личному кабинету, вам нужно будет восстанавливать доступ, и наличие реквизитов упростит эту задачу.
Как оптимизировать процесс ввода и вывода средств?
Первое: используйте карту того же банка, что и брокер. Это минимизирует комиссии и ускоряет переводы. Если вы пользуетесь услугами Сбера, откройте брокерский счет в Сбере. Если Т-Банка — в Т-Банке.
Второе: настройте автоплатеж. Если вы инвестируете фиксированную сумму каждый месяц (например, 1000 рублей), настройте автоплатеж с банковской карты на брокерский счет. Это избавит вас от необходимости вручную совершать перевод каждый месяц и поможет дисциплинировать процесс инвестирования.
Третье: планируйте вывод средств заранее. Если вам понадобятся деньги к определенной дате, отправьте заявку на вывод за 3-5 рабочих дней. Учитывайте выходные и праздники.
Четвертое: оставляйте на счете небольшой резерв. Не выводите все деньги под ноль. Оставьте на счете 100-500 рублей, чтобы покрыть возможные комиссии, налоги или маржинальные требования.
Пятое: регулярно проверяйте историю операций. Раз в месяц заглядывайте в историю ввода и вывода средств, чтобы убедиться, что все переводы прошли корректно, что нет несанкционированных операций, что комиссии соответствуют тарифам.
Шестое: используйте безналичные переводы вместо наличных. Некоторые брокеры позволяют вносить наличные через кассу банка, но это обычно связано с дополнительными комиссиями и бюрократией. Используйте безналичные переводы с карты — это быстрее, дешевле и удобнее.
Седьмое: учитывайте курс валют при выводе. Если у вас на счете есть валюта, и вы хотите вывести ее в рублях, брокер конвертирует ее по внутреннему курсу, который может отличаться от биржевого. Это может привести к потере денег на конвертации. Если возможно, выводите валюту на валютную карту и конвертируйте ее самостоятельно по более выгодному курсу.
Восьмое: сохраняйте чеки и подтверждения всех переводов. Если возникнут споры с брокером или банком, у вас должны быть доказательства того, что вы переводили деньги, в какой сумме, в какое время. Сохраняйте электронные чеки, скриншоты, подтверждения.
Девятое: не бойтесь обращаться в поддержку. Если у вас возникли вопросы или проблемы с вводом или выводом средств, не стесняйтесь обращаться в службу поддержки брокера. Хороший брокер предоставит вам подробные инструкции и поможет решить проблему.
Десятое: будьте терпеливы. Переводы между банками и брокерами могут занимать время. Не паникуйте, если деньги не поступили мгновенно. Подождите 1-3 рабочих дня, и только потом обращайтесь в поддержку.
В заключение этого раздела хочу подчеркнуть: процесс ввода и вывода средств — это техническая, но критически важная часть инвестиционного процесса. Незнание нюансов может привести к лишним расходам, задержкам и даже потере средств. Потратьте время на то, чтобы разобраться в тарифах вашего брокера, в процессе переводов, в налоговых последствиях. Это окупится многократно в долгосрочной перспективе.
Теперь, когда мы разобрали всю инфраструктуру инвестора — от выбора брокера до ввода и вывода средств — вы готовы к следующему шагу: к выбору первых инструментов для вашего портфеля.
Но, прежде чем перейти к следующей главе, убедитесь, что вы выполнили все практические задания из этой главы:
1. Проверили надежность выбранного брокера через реестр ЦБ РФ.
2. Открыли брокерский счет и ИИС-3 (если вы платите НДФЛ).
3. Настроили двухфакторную аутентификацию и сменили пароли на уникальные.
4. Изучили тарифный план и убедились, что комиссии не съедают вашу доходность.
5. Отключили маржинальное кредитование в настройках счета.
6. Пополнили счет на первую сумму (хотя бы 1000 рублей) и убедились, что деньги зачислились.
Если вы выполнили все эти шаги, вы готовы двигаться дальше. Если что-то не получилось — вернитесь к соответствующему разделу этой главы и разберитесь в проблеме. Не спешите. Инвестиции — это марафон, а не спринт. Лучше потратить неделю на то, чтобы правильно настроить инфраструктуру, чем потерять деньги из-за ошибок на старте.
Глава 3. Фундамент портфеля: где хранить деньги до и во время инвестирования
Прежде чем мы перейдем к увлекательному миру акций, обсуждению перспективных компаний и анализу облигаций, нам необходимо остановиться и задать себе один критически важный вопрос. Представьте, что вы решили построить дом. Вы купили красивый проект, выбрали лучшие материалы, наняли бригаду. Но вместо того, чтобы вырыть котлован и залить бетонный фундамент, вы начали сразу возводить стены на голой земле. Что произойдет при первом же серьезном дожде или зимних морозах? Ваш дом перекосит, стены треснут, а в лучшем случае он просто просядет и станет непригодным для жизни.
В инвестициях происходит ровно то же самое. Множество начинающих инвесторов, прочитав мотивирующие статьи о том, как акции могут приносить десятки процентов годовых, бросаются в бой. Они открывают брокерский счет, на последние деньги покупают первые акции, игнорируя базовые правила финансовой безопасности. А затем наступает рыночный кризис. Портфель падает на двадцать, тридцать или сорок процентов. У человека одновременно с этим ломается машина, теряется работа или случается серьезная болезнь. Ему срочно нужны деньги. И он вынужден продавать свои упавшие в цене акции, фиксируя огромные убытки, просто чтобы выжить. После этого он навсегда разочаровывается в бирже, называет ее казино и уходит, унося с собой горький опыт.
Чтобы этого не случилось, мы начинаем с фундамента. Фундамент вашего портфеля — это не рисковые активы, которые могут взлететь на сто процентов за год. Фундамент — это консервативные, надежные, предсказуемые инструменты. Это ваши деньги, которые всегда под рукой, которые работают, защищают вас от инфляции и дают вам психологическое спокойствие. Без этого фундамента любые ваши дальнейшие шаги на бирже будут похожи на игру в русскую рулетку. В этой главе мы подробно, шаг за шагом, разберем, как правильно хранить деньги, как заставить их работать до того, как вы купите первую акцию, и как создать ту самую базу, которая позволит вам спать спокойно, пока на рынках творятся настоящие штормы.
Накопительные счета и вклады: как выбирать ставку, капитализировать проценты и защищать деньги от инфляции
Когда мы говорим о сохранении денег, первое, что приходит в голову любому человеку, — это банковский вклад или накопительный счет. Это самые понятные, самые доступные и самые привычные инструменты для рядового гражданина. Но даже в такой простой сфере скрывается множество подводных камней, о которых банки предпочитают не говорить в громкой рекламе. Чтобы ваши деньги, которые вы откладываете по тысяче рублей в месяц, не таяли, а приумножались, нужно четко понимать разницу между инструментами и уметь выбирать лучшие условия.
Начнем с главного различия: чем вклад отличается от накопительного счета. Банковский вклад — это срочный инструмент. Вы договариваетесь с банком, что отдаете ему определенную сумму на строго определенный срок: например, на полгода, на год или на три года. За это нарушение своего обещания не трогать эти деньги банк платит вам повышенный процент. Если вы решите забрать деньги раньше срока, банк, как правило, пересчитывает проценты по минимальной ставке, и вы теряете почти весь накопленный доход. Вклад идеален для конкретной цели: вы точно знаете, что эти деньги не понадобятся вам в ближайшие двенадцать месяцев, и хотите зафиксировать высокую ставку на весь этот период, даже если в экономике начнется турбулентность и Центробанк снизит ключевую ставку.
Накопительный счет — это совершенно другая история. Это, по сути, гибрид между вашим обычным расчетным счетом и вкладом. Деньги на нем хранятся, и на них начисляются проценты, но вы можете снимать их и пополнять в любой момент без потери накопленных процентов. За эту свободу банк платит чуть меньше, чем по срочным вкладам. Накопительный счет — это идеальный инструмент для формирования той самой подушки безопасности, о которой мы поговорим чуть позже, и для хранения денег, которые вы откладываете ежемесячно, но пока не знаете, когда именно они вам могут понадобиться.
Как же выбирать ставку? В России процентные ставки по депозитам и счетам напрямую зависят от ключевой ставки Центрального Банка. Когда ЦБ борется с инфляцией и повышает ключевую ставку, банки следом за ним повышают доходность по вкладам. В периоды жесткой денежно-кредитной политики ставки по вкладам могут превышать уровень официальной инфляции, что делает депозиты невероятно привлекательным инструментом. Но не все банки предлагают одинаковые условия. Крупнейшие банки с государственным участием обычно дают среднерыночную ставку. Они надежны, но их аппетиты на привлечение денег населения умеренны. А вот банки из второго или третьего эшелона, которым постоянно нужна ликвидность, могут предлагать ставки на два, три или даже четыре процента выше рынка.
Здесь кроется первое правило консервативного инвестора: надежность важнее жадности. Никогда не гонитесь за аномально высокими ставками, которые предлагают неизвестные организации или сомнительные финансовые пирамиды, маскирующиеся под кооперативы. Если банк предлагает ставку, которая значительно превышает среднерыночную, это повод задуматься о его финансовом здоровье. Выбирайте банки из топ-50 по размеру активов. Разница в полтора процента между надежным банком и банком с шатким балансом не стоит риска потерять все деньги.
Теперь поговорим о магии, которая превращает простые накопления в капитал. Эта магия называется капитализация процентов, или сложный процент. Когда вы открываете вклад, внимательно читайте условия начисления процентов. Они могут быть простыми или с капитализацией. При простых процентах банк начисляет доход на первоначальную сумму вклада, а в конце срока вы просто забираете свои деньги и награду. При капитализации банк начисляет проценты, например, каждый месяц, и не просто кладет их на отдельную кучку, а прибавляет к основной сумме вклада. В следующем месяце проценты начисляются уже на бóльшую сумму.
Давайте посмотрим на это в цифрах, чтобы вы поняли силу этого механизма. Представим, что вы откладываете по тысяче рублей в месяц и кладете их на накопительный счет под пятнадцать процентов годовых с ежемесячной капитализацией. В первый месяц вы кладете тысячу. К концу месяца банк начисляет на нее проценты. Во второй месяц вы кладете еще тысячу, но теперь проценты начисляются и на первую тысячу, и на те копейки, которые банк начислил в прошлом месяце. На дистанции в один год разница между простыми процентами и капитализацией будет не такой уж заметной — всего несколько десятков рублей. Но если вы будете продолжать этот процесс десять, пятнадцать или двадцать лет, сложный процент творит настоящие чудеса. Ваши собственные сбережения будут составлять лишь часть капитала, а остальное — это деньги, которые сделали ваши деньги. Именно поэтому Альберт Эйнштейн, как ему приписывают, называл сложный процент восьмым чудом света.
Но есть и обратная сторона медали, о которой нужно помнить всегда. Это инфляция. Инфляция — это невидимый вор, который каждый год обесценивает вашу покупательную способность. То, что сегодня можно купить на тысячу рублей, через год может стоить тысячу сто или тысячу пятьдесят. Когда вы видите, что банк предлагает вам пятнадцать процентов годовых, вам кажется, что вы богатеете. Но если реальная инфляция в стране составляет восемнадцать процентов, то ваша реальная доходность отрицательная. Вы не богатеете, вы просто медленнее беднеете.
Как защищать деньги от инфляции? Во-первых, в периоды высокой инфляции и высокой ключевой ставки банковские вклады и накопительные счета отлично справляются с этой задачей, так как ставки по ним часто поспевают за инфляцией или даже обгоняют ее. Во-вторых, важно понимать разницу между номинальной и реальной доходностью. Номинальная — это те проценты, которые вам начислил банк. Реальная — это номинальная ставка минус уровень инфляции. Ваша главная задача на этапе формирования фундамента — не допустить, чтобы реальная доходность уходила в глубокий минус. Для этого нужно регулярно отслеживать не только ставки банков, но и официальную статистику инфляции, публикуемую Росстатом, и инфляционные ожидания Центрального Банка. Если вы видите, что инфляция разгоняется, а ставки по вкладам начинают отставать, значит, пришло время пересматривать свою стратегию и искать инструменты, которые дают защиту лучше, чем обычный депозит.
И последнее, о чем нужно сказать в контексте банковских счетов. Всегда обращайте внимание на условия получения максимальной ставки. Часто банки хитрят. Они пишут крупными буквами «До двадцати процентов годовых!», но мелким шрифтом указывают, что такая ставка действует только при условии совершения покупок в магазинах партнерах на пятьдесят тысяч рублей в месяц, или при оформлении платной подписки на премиальное обслуживание, или при неснижаемом остатке, который для рядового инвестора просто не подъемлем. Ваша задача — читать договор, а не рекламный баннер. Ищите банки, которые дают честную, повышенную ставку просто за то, что вы храните у них деньги, без необходимости выполнять сложные и затратные условия.
Фонды денежного рынка: идеальная альтернатива вкладам с ежедневной ликвидностью и доходностью на уровне ключевой ставки
Мы плавно подошли к одному из самых важных открытий для любого российского инвестора. Если банковские вклады и накопительные счета — это классика, то фонды денежного рынка — это современный, невероятно эффективный инструмент, который перевернул представление о том, как нужно хранить кэш. Для человека, который начинает свой путь с небольших сумм, понимание этого инструмента критически важно.
Что такое фонд денежного рынка? Если говорить простым языком, это специальный инвестиционный фонд, который собирает деньги множества инвесторов и вкладывает их в сверхнадежные краткосрочные инструменты. В России самым известным и популярным представителем этого класса является фонд с тикером LQDT (Фонд денежного рынка «Ликвидность» от компании «ВИМ Инвестиции», ранее «ВТБ Капитал Управление активами»). Этот фонд стал настоящим стандартом индустрии, и когда инвесторы говорят «парковка для денег» или «фонд ликвидности», они в девяноста случаев имеют в виду именно его или его аналоги.
Почему фонды денежного рынка считаются идеальной альтернативой банковским вкладам и накопительным счетам? Потому что они объединяют в себе три ключевых преимущества, которых часто не хватает банковским продуктам.
Первое преимущество — это доходность на уровне ключевой ставки, а точнее, на уровне ставок межбанковского кредитования. Когда вы кладете деньги на накопительный счет, банк может в любой момент в одностороннем порядке снизить процентную ставку. Вы проснулись утром, а ставка по вашему счету уже не пятнадцать, а пять процентов, и вы ничего не можете с этим сделать. Фонд денежного рынка лишен этого недостатка. Его доходность напрямую привязана к ставке RUONIA (индикатор, по которому банки кредитуют друг друга). Эта ставка практически всегда следует за ключевой ставкой Центрального Банка. Пока ЦБ держит ставку высокой, ваш фонд приносит высокую доходность каждый божий день. Вы не зависите от капризов конкретного банка.
Второе, и, пожалуй, самое главное преимущество для инвестора — это ежедневная ликвидность. Вспомните, как работают срочные вклады. Если вам срочно понадобились деньги, вы теряете проценты. Накопительные счета лучше, но там часто есть ограничения: например, проценты начисляются только на минимальный остаток в течение месяца. То есть, если вы положили десять тысяч рублей, а в середине месяца сняли одну тысячу, до конца месяца проценты будут начисляться только на девять тысяч, даже если вы вернете тысячу обратно. В фондах денежного рынка нет никаких минимальных остатков, нет периодов расчета, нет штрафов за снятие. Вы можете купить паи фонда сегодня, а завтра, через неделю или через месяц продать их и вывести деньги. При этом вы получите доход ровно за те дни, которые ваши деньги реально работали в фонде. Это делает фонды ликвидности идеальным местом для хранения денег, которые могут понадобиться в любой момент.
Третье преимущество — это порог входа и удобство. Для открытия вклада в некоторых банках все еще нужны минимальные суммы, либо проценты будут мизерными. Фонд денежного рынка, такой как LQDT, торгуется на бирже как обычная акция. Стоимость одного пая (доли в фонде) составляет чуть более двух рублей (на момент написания этих строк цена колеблется в районе этого значения, но она постоянно растет). Это значит, что вы можете инвестировать в фонд денежного рынка буквально три, сто, пятьсот или тысячу рублей. Для нашего читателя, который откладывает по тысяче рублей в месяц, это идеальное решение. Вы просто покупаете один пай фонда, и ваши деньги начинают работать.
Есть ли у фондов денежного рынка недостатки по сравнению с вкладами? Да, и о них нужно знать. Во-первых, доход по фонду не зафиксирован на год вперед. Если завтра Центральный Банк резко снизит ключевую ставку, доходность фонда упадет вслед за ней. Вклад же позволяет зафиксировать высокую ставку на длительный срок. Во-вторых, операции с фондом совершаются через брокерский счет. Это значит, что брокер может взимать комиссию за покупку и продажу паев, а также комиссию за депозитарное хранение (хотя для фондов ликвидности она обычно мизерная или нулевая). В-третьих, и это очень важно, доход от фонда денежного рынка не подпадает под действие закона о страховании вкладов. Если брокер обанкротится, процедура возврата средств будет сложнее, чем в банке. Но, как мы разберем в следующем разделе, сами по себе фонды ликвидности устроены так, что риск потери денег в них сведен к абсолютному минимуму.
Таким образом, фонды денежного рынка — это не просто модная фишка для продвинутых инвесторов. Это базовый, обязательный к пониманию инструмент для каждого, кто хочет эффективно управлять своими личными финансами. Они позволяют держать деньги в работе, получать доход, сопоставимый с лучшими банковскими предложениями, и при этом иметь возможность снять эти деньги ровно в ту секунду, когда они вам понадобились, без потери накопленных процентов.
Механизм работы фондов ликвидности: как начисляется доход каждый день, что такое сделка РЕПО и почему это безопаснее депозита
Многие начинающие инвесторы боятся фондов денежного рынка, потому что не понимают, откуда там берется доход. Если вклад в банке — это понятно: банк дал деньги в кредит заемщикам и делится с вами частью прибыли. Так что такое фонд ликвидности? Куда он девает ваши деньги? И почему считается, что это безопаснее, чем депозит в банке? Давайте разберем механизм работы этих фондов до самого винтика, чтобы вы могли спать спокойно.
Фонд денежного рынка, такой как LQDT, не инвестирует в акции, не угадывает курсы валют и не покупает недвижимость. Его задача предельно проста и скучна: он дает деньги в долг тем, кому они нужны ровно на один день, под залог надежных активов. Этот механизм называется сделкой РЕПО с центральным контрагентом.
Чтобы понять РЕПО, представьте себе обычный ломбард. Вы приходите в ломбард, оставляете в залог свои золотые часы и получаете наличными тысячу рублей. Через день вы возвращаете тысячу рублей, плюс десять рублей процентов, и забираете свои часы обратно. Если вы не возвращаете деньги, ломбард оставляет часы себе и продает их, чтобы покрыть свои риски.
В мире больших финансов роль ломбарда играет фонд денежного рынка. У фонда есть деньги инвесторов. Другим участникам рынка — крупным банкам, государственным корпорациям, брокерам — деньги нужны прямо сейчас, но всего на одну ночь, до завтрашнего утра. Они приходят к фонду и просят деньги взаймы до завтра. Но фонд не дает деньги просто так, под честное слово. Он требует залог. В качестве залога выступают государственные облигации (ОФЗ) или другие сверхнадежные бумаги.
Сделка выглядит так: фонд передает деньги заемщику, а заемщик передает фонду в залог облигации. Наступает завтрашнее утро. Заемщик возвращает фонду деньги плюс проценты за одну ночь, а фонд возвращает заемщику его облигации. Все, сделка завершена. На следующий день цикл повторяется.
Почему это считается безопаснее банковского депозита? Потому что в сделке РЕПО с центральным контрагентом залоговая масса полностью обеспечивает сделку. Если заемщик вдруг обанкротится и не вернет деньги утром, фонд не плачет и не бежит в суд. Фонд просто оставляет себе заложенные облигации. Поскольку в качестве залога принимаются только высоколиквидные государственные бумаги, которые всегда можно продать на бирже за их реальную стоимость, фонд не теряет деньги инвесторов. Более того, в России все сделки РЕПО на бирже проходят через Центрального Контрагента (НКЦ), который выступает гарантом. НКЦ требует, чтобы залог предоставлялся с дисконтом. Это значит, что если фонд дает в долг миллион рублей, то в залог он принимает облигаций на сумму миллион сто тысяч или даже больше. Этот запас прочности гарантирует, что даже если рынок облигаций рухнет, фонда все равно хватит, чтобы покрыть долг.
Как именно начисляется доход инвестору? Это еще одна красивая механика, которая отличается от банковского вклада. Когда вы покупаете пай фонда LQDT, вы видите его цену на бирже. Например, она составляет семь рублей. Но эта цена не стоит на месте. Каждый рабочий день, по итогам торговых сессий и ночных расчетов РЕПО, фонд зарабатывает проценты. Управляющая компания не выплачивает эти проценты вам на счет живыми деньгами. Вместо этого она просто увеличивает стоимость одного пая.
Например, сегодня пай стоит семь рублей. За ночь фонд провел сделки РЕПО, заработал доход. Завтра утром пай стоит уже семь рублей и пять копеек. Послезавтра — семь рублей и десять копеек. Цена пая фондов денежного рынка никогда не падает. Она только растет, каждый божий день, шаг за шагом, отражая накопленный доход. Ваш доход формируется исключительно за счет роста стоимости пая. Когда вам понадобятся деньги, вы просто продаете свой пай на бирже по текущей, возросшей цене. Разница между ценой покупки и ценой продажи и будет вашим заработком.
Именно поэтому фонды ликвидности называют «безубыточными». Вы не можете потерять номинальную стоимость своих денег, находясь в этом фонде. Риск существует только в одном гипотетическом сценарии: если одновременно обанкротятся все заемщики фонда, а заложенные ими государственные облигации превратятся в фантики. Для России это означало бы полный дефолт государства и коллапс всей финансовой системы, в условиях которого проблемы с брокерским счетом будут вас волновать в последнюю очередь. Во всех остальных случаях фонд денежного рынка — это один из самых надежных инструментов на финансовом рынке, превосходящий по степени защиты обычный банковский депозит, где банк может выдать ваши деньги заемщикам, которые не вернут долг, и тогда банку придется искать деньги в других местах.
Формирование подушки безопасности: какой объем средств в кэше нужно накопить до начала активных покупок на бирже
Мы подошли к одному из самых важных психологических и финансовых этапов в жизни любого инвестора. Прежде чем вы купите свою первую акцию, первую облигацию или пай фонда, вы должны сформировать подушку безопасности. Многие новички игнорируют этот шаг, считая, что подушка — это скучно, что деньги должны работать, что лучше сразу купить акции и получать дивиденды. Это фатальная ошибка. Подушка безопасности — это не инвестиция. Это ваш страховой полис, ваша броня, которая защищает вас от жизненных неурядиц и не позволяет вам принимать финансовые решения на основе паники и страха.
Что такое подушка безопасности простыми словами? Это запас денег, который позволяет вам и вашей семье нормальный уровень жизни в течение определенного времени, если вы внезапно потеряете основной источник дохода. Если вас уволят, если бизнес прогорит, если вы серьезно заболеете и не сможете работать, подушка безопасности даст вам время найти новую работу, решить проблемы и не залезть в кредитные долги.
Какой объем средств нужно накопить? Классическая финансовая грамотность гласит: подушка должна равняться сумме ваших обязательных ежемесячных расходов, умноженной на количество месяцев от трех до шести. Для человека, который тратит на жизнь тридцать тысяч рублей в месяц, минимальная подушка составит девяносто тысяч рублей, а комфортная — сто восемьдесят тысяч рублей.
Но давайте будем честны с нашей аудиторией. Эта книга для людей, которые только начинают свой путь и могут откладывать по тысяче рублей в месяц. Для вас накопление ста восьмидесяти тысяч рублей только для подушки безопасности может занять полтора десятилетия. Это демотивирует и отбивает желание вообще что-либо делать. Поэтому для старта мы применим прагматичный подход.
На первом этапе ваша задача — накопить так называемую «малую подушку». Это сумма, которая покрывает ваши базовые расходы на один-два месяца. Если вы тратите двадцать тысяч в месяц, ваша малая подушка — это сорок тысяч рублей. Как только эти деньги у вас есть, вы можете смело открывать брокерский счет и начинать инвестировать свои свободные тысячи. Малая подушка защитит вас от мелких неприятностей: сломался зуб, порвались ботинки, нужно срочно купить лекарства. Вы не будете трогать свой инвестиционный портфель для покрытия этих нужд.
По мере того, как ваш основной капитал будет расти, вы должны параллельно увеличивать и подушку безопасности. Как только вы накопите сумму, равную трем месяцам ваших расходов, вы можете остановиться на этом и полностью сфокусироваться на инвестициях.
Где хранить эти деньги? Мы уже обсудили, что банковский вклад не подходит, потому что деньги могут понадобиться в любой момент. Обычный расчетный счет не подходит, потому что он не приносит процентов, и инфляция съедает деньги. Идеальное место для подушки безопасности — это накопительный счет с ежедневным начислением процентов или, что еще лучше, фонд денежного рынка, такой как LQDT. Хранение подушки в фонде ликвидности имеет огромное преимущество: вы видите, как ваши деньги растут каждый день. Это психологически очень приятно. Вы знаете, что ваши сорок тысяч рублей превратились в сорок тысяч и двести рублей, и эта сумма продолжает увеличиваться. Вы не теряете деньги на инфляции, и при этом они всегда доступны.
Никогда, слышите, никогда не инвестируйте в рисковые активы деньги, которые входят в вашу подушку безопасности. Инвестиционный портфель — это деньги для долгосрочного приумножения, которые вы не тронете ближайшие три, пять, десять лет. Подушка безопасности — это деньги для коротких дистанций и экстренных случаев. Смешивать эти два понятия — значит обречь себя на стресс и ошибки. Если вы купили акции на деньги из подушки, а через месяц вам срочно понадобились наличные, и на рынке в этот момент кризис и падение, вам придется продавать акции в убыток. Это разрушит и ваш капитал, и вашу веру в инвестиции. Поэтому сначала броня, потом наступление. Сначала подушка, потом портфель.
Валютные ограничения: почему покупка наличных долларов и евро сегодня не является классической инвестицией, а лишь хеджированием
Говоря о фундаменте портфеля и сохранении денег, мы не можем обойти стороной тему валюты. Десять, пятнадцать лет назад в России покупка долларов и евро была едва ли не главным советом для сохранения сбережений. Люди стояли в очередях в обменники, покупали зеленые бумажки и прятали их под матрас, в сейфы и банковские ячейки. Но мир изменился. Наступил две тысячи двадцать шестой год, и реалии российского финансового рынка диктуют совершенно новые правила игры. Покупка наличной валюты сегодня — это не классическая инвестиция, которая приносит доход. Это специфический инструмент хеджирования, то есть страховки от девальвации рубля, который имеет массу скрытых издержек и рисков.
Давайте разберем, почему наличные доллары и евро перестали быть привлекательным инструментом для рядового инвестора. Первая и самая очевидная причина — это инфраструктурные ограничения и санкции. После событий две тысячи двадцать второго года вся финансовая система разделилась на дружественную и недружественную. Доллар и евро стали для российского инвестора «токсичными» валютами. Если вы покупаете наличные доллары в обменнике, вы можете положить их дома под матрас. Но если вы решите положить их на валютный счет в российском банке, вы столкнетесь с тем, что банки не могут полноценно работать с этой валютой из-за санкций против Национального расчетного депозитария и других структур. Ваши деньги на счете могут быть заблокированы, а их вывод за рубеж или конвертация сопряжены с огромными комиссиями и бюрократическими препонами.
Вторая причина — это колоссальный спред. Спред — это разница между ценой покупки и ценой продажи валюты в обменном пункте. В периоды турбулентности банки сильно расширяют этот спред, чтобы защитить себя от рисков. Это значит, что в один и тот же день вы можете купить доллар по сто рублей, а сдать его обратно в банк только по девяносто пять рублей. Вы мгновенно теряете пять процентов от суммы, едва выйдя из обменника. Чтобы эта инвестиция вышла в ноль, доллар должен подорожать на пять процентов. А чтобы вы начали реально зарабатывать, он должен расти еще быстрее. В долгосрочной перспективе этот спред съедает значительную часть вашей потенциальной прибыли.
Третья причина, о которой часто забывают, — это инфляция в стране эмитента. Доллар — это не просто бумажка, это валюта США. А в США тоже есть инфляция. Покупательная способность доллара внутри Америки ежегодно снижается. Если вы просто храните наличные доллары, они не приносят вам процентов. Они не работают. Они просто лежат. И пока они лежат, американская инфляция тихо обесценивает их реальную стоимость. Чтобы доллар был хорошей инвестицией, он должен не только расти по отношению к рублю, но и обгонять инфляцию в самих Соединенных Штатах.
Четвертая причина — это риски физической утраты и подделки. Хранить крупные суммы наличных дома опасно. От пожара, от потопа, от грабителей, от недобросовестных родственников. Кроме того, в России регулярно изымаются из оборота фальшивые купоны высокого качества. Покупая валюту с рук или в сомнительных точках, вы рискуете получить фальшивку, которая превратится в бесполезный кусок бумаги.
Так стоит ли вообще покупать валюту? Ответ зависит от вашей цели. Если ваша цель — заработать, приумножить капитал, получить стабильный денежный поток, то наличные доллары и евро для этого абсолютно не подходят. Но если ваша цель — застраховаться от катастрофического обвала рубля, от геополитических шоков, от необходимости срочно уехать за границу, то небольшая сумма наличной валюты в сейфе имеет смысл. Это не инвестиция. Это ваша личная страховка от апокалипсиса.
Для формирования фундамента портфеля, для создания той самой базы, о которой мы говорим в этой главе, наличная валюта не нужна. Ваш фундамент должен быть в рублях, в инструментах, которые приносят доход, которые ликвидны, которые работают на вас каждый день. Если вы хотите защитить свои сбережения от девальвации рубля, в арсенале современного российского инвестора есть гораздо более эффективные инструменты: золото, облигации с валютной привязкой, акции компаний-экспортеров, которые зарабатывают валютную выручку, и юаневые инструменты. Но об этих рисковых и специфических активах мы поговорим в следующих главах. Сейчас же, на этапе закладки фундамента, запомните главное правило: наличные доллары и евро под матрасом — это не инвестиция, а архаичный способ хранения с высокими издержками и нулевой доходностью. Ваш фундамент должен быть современным, ликвидным и приносящим доход.
Заморозка средств на бирже: как работает режим торгов, сроки расчетов (Т+1) и почему деньги не всегда доступны мгновенно
Один из самых неприятных сюрпризов для начинающего инвестора — это открытие того, что деньги на брокерском счете не всегда являются его деньгами в полном смысле этого слова. Вы только что продали акции на сто тысяч рублей, видите эту сумму в приложении брокера, радуетесь и решаете срочно вывести их на карту, потому что подвернулась выгодная покупка или понадобились наличные. А брокер говорит: «Подождите, деньги будут доступны завтра». Для новичка это шок. Куда делись мои деньги? Неужели брокер меня обманывает? Нет, не обманывает. Просто вы столкнулись с механикой биржевых расчетов, о которой нужно знать заранее, чтобы не попасть в неловкую ситуацию.
Давайте разберемся, почему так происходит. Когда вы нажимаете кнопку «продать» в приложении брокера, происходит две разные вещи, которые многие путают. Первое — это заключение сделки. Вы нашли покупателя на свои акции, договорились о цене, и сделка состоялась. В этот момент сумма от продажи появляется на вашем брокерском счете. Но это еще не реальные деньги, которые можно вывести. Это так называемые «плановые средства» или «средства в расчетах». Второе — это собственно расчет по сделке, то есть момент, когда деньги фактически переходят от покупателя к вам, а акции — от вас к покупателю.
На Московской бирже, где мы с вами будем работать, действует режим торгов Т+1. Буква «Т» означает день сделки, а цифра «1» — количество дней, которые нужно подождать до момента расчета. Простыми словами: если вы продали акции в понедельник, то реальные, живые деньги, которые можно вывести на банковскую карту или потратить на покупку других активов, появятся на вашем счете только во вторник. Если продали в пятницу — деньги станут доступны в понедельник следующей недели (с учетом выходных).
Почему так устроено? Это не прихоть биржи и не жадность брокера. Это технологическая необходимость. После заключения сделки должно произойти много работы: нужно проверить, что у покупателя действительно есть деньги, что у продавца есть акции, нужно переоформить права собственности в реестре, провести клиринг через Национальный Расчетный Депозитарий. Вся эта инфраструктура работает как огромный шестеренчатый механизм, и ему нужно время, чтобы провернуть все операции без сбоев. Режим Т+1 — это современный стандарт, который пришел на смену старому режиму Т+2 (когда ждать приходилось два дня). Биржа постоянно работает над ускорением расчетов, но мгновенного переноса средств пока нет.
Для рядового инвестора это означает несколько важных практических правил. Первое: никогда не планируйте срочные платежи, рассчитывая на деньги, которые вы только что получили от продажи активов. Если вам нужно заплатить за квартиру, за лечение или за обучение в конкретный день, продавайте активы заранее, минимум за два-три рабочих дня до даты платежа. Всегда закладывайте запас на выходные и праздники.
Второе правило: различайте два вида средств на брокерском счете. У вас есть «текущие средства» — это реальные деньги, которые уже прошли все расчеты и доступны для вывода. И у вас есть «плановые средства» — это деньги от проданных сегодня активов, которые еще в пути. Когда вы видите общий баланс своего счета, он включает и то, и другое. Но для покупки новых акций на бирже вы можете использовать и плановые средства — биржа позволяет покупать активы на деньги, которые еще не прошли расчеты по предыдущим сделкам. А вот для вывода на банковскую карту — только текущие.
Третье правило касается покупки активов. Когда вы покупаете акции, деньги списываются с вашего счета сразу, но сами акции появляются у вас в портфеле тоже только на следующий день, в режиме Т+1. Это значит, что, если вы сегодня купили акции «Сбербанка», а завтра утром захотите их продать, технически вы сможете это сделать, но расчет по продаже произойдет уже по новым правилам. Вся эта цепочка расчетов может показаться запутанной, но на практике вы быстро к ней привыкаете. Главное — помнить, что биржа — это не банковская карта, где деньги переводятся мгновенно. Это серьезный финансовый рынок со своими правилами, и эти правила нужно уважать.
Отдельно стоит сказать про режим торгов Т+0, который существует для некоторых инструментов, например, для фондов денежного рынка в отдельных случаях или для валютных операций. Но для большинства акций и облигаций на Мосбирже действует именно Т+1. Также существуют специальные брокерские услуги, так называемые «овернайты» или кредитные плечи, когда брокер может временно предоставить вам деньги под залог имеющихся активов. Но это уже совсем другая история, связанная с рисками, и для начинающего инвестора с небольшим капиталом она абсолютно не актуальна.
Запомните простую мантру: деньги на брокерском счете — это не совсем те деньги, которые лежат у вас в кошельке. У них есть свой график движения, свои правила оборота, свои задержки. Планируя свои финансы, всегда учитывайте этот фактор. Если вы понимаете, что через неделю вам понадобятся деньги, продавайте активы уже сегодня. Эта простая привычка спасет вас от множества стрессовых ситуаций и не позволит попасть в ситуацию, когда деньги вроде бы есть, но воспользоваться ими прямо сейчас невозможно.
Кэш-эквити: зачем держать часть портфеля в деньгах для докупки активов в моменты рыночных паник и обвалов
Мы с вами уже обсудили подушку безопасности — это деньги для жизни, которые лежат отдельно от инвестиций. Но есть еще одна категория денег, которая должна присутствовать в жизни каждого серьезного инвестора. Это так называемый кэш-эквити. Это деньги, которые являются частью вашего инвестиционного портфеля, но не вложены ни в акции, ни в облигации, а хранятся в ликвидных инструментах — например, в фонде денежного рынка — с одной единственной целью: ждать своего звездного часа.
Чтобы понять, зачем нужен кэш-эквити, давайте посмотрим на то, как ведут себя финансовые рынки. Рынок — это не прямая линия, идущая вверх. Это синусоида с резкими взлетами и еще более резкими падениями. Раз в несколько лет на рынке случаются настоящие штормы. То пандемия обрушивает мировую экономику, то начинается геополитический кризис, то вспыхивает война, то случается финансовый крах. В эти моменты паника охватывает всех. Инвесторы в ужасе продают всё подряд: хорошие компании, плохие компании, надежные облигации, золото. Цены на активы падают на двадцать, тридцать, а иногда и на пятьдесят процентов за считанные недели.
И вот здесь наступает момент истины. Для инвестора, который полностью вложен в акции и у которого нет свободных денег, этот обвал — настоящая катастрофа. Он смотрит на свой портфель, который потерял половину стоимости, и не может ничего сделать. У него нет ресурсов, чтобы воспользоваться ситуацией. Он может только страдать и ждать, пока рынок восстановится. Но для инвестора, у которого есть кэш-эквити, этот же обвал — это подарок судьбы. Это распродажа века. Это возможность купить отличные активы по смешным ценам.
Классическая цитата Уоррена Баффетта гласит: «Будьте жадными, когда другие боятся, и боязливыми, когда другие жадничают». Но чтобы быть жадным в момент всеобщего страха, у вас должны быть деньги. Если все ваши средства уже вложены в акции по высоким ценам, вы не сможете докупить дешевеющие активы. Вы окажетесь в ситуации, когда все вокруг распродаются, а вы можете только наблюдать. Кэш-эквити дает вам свободу действий. Он превращает рыночный кризис из проблемы в возможность.
Сколько кэша нужно держать в портфеле? Универсального ответа нет, но есть проверенные временем ориентиры. Консервативные инвесторы, которые ближе к пенсии или не готовы мириться с большими колебаниями портфеля, могут держать в кэше от двадцати до тридцати процентов капитала. Инвесторы среднего возраста с умеренным аппетитом к риску — от десяти до двадцати процентов. Молодые инвесторы с долгим горизонтом и высокой толерантностью к риску могут снижать долю кэша до пяти или десяти процентов, но никогда не должны опускаться до нуля.
Почему никогда до нуля? Потому что рынок непредсказуем. Вы можете десять лет жить без кэша, и всё будет хорошо. А на одиннадцатый год случится кризис, который перевернет вашу жизнь. Наличие кэша — это не про заработок, это про психологический комфорт и стратегическую гибкость. Когда у вас есть свободные деньги, вы спите спокойнее. Вы знаете, что в любой момент сможете воспользоваться возможностью. Вы не чувствуете себя загнанным в угол.
Где хранить кэш-эквити? Идеальное место — это фонд денежного рынка, о котором мы подробно говорили выше. Пока вы ждете своего звездного часа, ваш кэш не лежит мертвым грузом. Он работает, принося доход на уровне ключевой ставки, каждый день увеличивая свою стоимость. Как только на рынке наступает паника, вы за несколько секунд продаете паи фонда (деньги приходят на счет по правилам Т+1) и на эти деньги скупаете подешевевшие активы. Это элегантно, эффективно и безопасно.
Есть еще один важный аспект кэш-эквити, о котором нужно помнить. Это не просто резерв для кризисов. Это еще и инструмент ребалансировки портфеля. Представьте, что за год ваши акции выросли на сорок процентов, а теперь они составляют восемьдесят процентов портфеля, хотя по вашей стратегии их должно быть не больше шестидесяти. Что делать? Вы можете продать часть акций и зафиксировать прибыль. Но если у вас есть кэш-эквити, вы можете просто докупить другие активы — облигации, золото, фонды — чтобы восстановить пропорции, не продавая выросшие позиции. Это позволяет избежать лишних комиссий и налогов.
Многие начинающие инвесторы считают, что держать деньги в кэше — это неэффективно, что все деньги должны работать, что каждая тысяча рублей должна быть вложена в акции. Это ошибка мышления. Кэш-эквити — это тоже работающая часть портфеля. Он выполняет свою функцию: он страхует вас от ошибок, дает свободу маневра и позволяет извлекать выгоду из чужих страхов. Без кэша ваш портфель становится хрупким, как стеклянная фигурка. С кэшем он превращается в гибкую, упругую конструкцию, которая выдерживает любые удары судьбы.
Особенно важно наличие кэш-эквити для инвестора, который начинает с небольших сумм. Когда вы откладываете по тысяче рублей в месяц, каждая такая тысяча на вес золота. И очень обидно, если в момент кризиса все ваши накопления окажутся вложенными в упавшие активы, а новых денег для докупки не будет. Формируйте кэш-эквити параллельно с основным портфелем. Например, из каждой тысячи рублей, которую вы откладываете, восемьсот пускайте на покупку акций и облигаций, а двести направляйте в фонд денежного рынка. Со временем у вас накопится приличный резерв, который станет вашей опорой в трудные времена.
Инфляционные ожидания и ставки: как понять, выгоден ли сейчас банковский депозит по сравнению с фондами денежного рынка
Мы с вами уже обсудили и банковские вклады, и фонды денежного рынка. Оба инструмента хороши, но в разные моменты времени один из них может быть значительно выгоднее другого. Как понять, куда прямо сейчас лучше направить свои свободные деньги? Ответ кроется в понимании макроэкономической ситуации, а именно — в инфляционных ожиданиях и динамике ключевой ставки Центрального Банка. Это не абстрактные термины для экономистов, это практические инструменты, которые помогают вам принимать финансовые решения и сохранять свои деньги.
Начнем с того, что такое ключевая ставка. Это процент, под который Центральный Банк России дает деньги в долг коммерческим банкам. Когда ключевая ставка высокая, кредиты для банков дорогие, они, в свою очередь, повышают ставки по кредитам для населения и бизнеса, но одновременно повышают и ставки по вкладам, чтобы привлечь деньги от населения. Когда ключевая ставка низкая, кредиты дешевые, экономика растет, но и вклады приносят копейки. Ключевая ставка — это главный рычаг, с помощью которого ЦБ управляет экономикой страны.
Инфляционные ожидания — это то, что люди и бизнес думают о будущем росте цен. Если все уверены, что через год товары подорожают на десять процентов, они начинают заранее закупать товары, требовать повышения зарплат, закладывать рост цен в свои бизнес-планы. И в результате инфляция действительно происходит. Поэтому Центральный Банк внимательно следит за инфляционными ожиданиями и принимает решения по ключевой ставке, опираясь в том числе на них.
Теперь практический вопрос: как обычному человеку использовать эту информацию? Очень просто. Вам нужно следить за двумя вещами: за решениями Совета директоров Банка России по ключевой ставке и за прогнозами ЦБ по инфляции. Эти решения публикуются восемь раз в год, примерно каждые полтора месяца, и всегда сопровождаются пресс-релизом, в котором простым языком объясняется логика регулятора.
Представим несколько типичных сценариев.
Сценарий первый: инфляция в стране высокая, около пятнадцати процентов в год. Центральный Банк видит, что цены растут слишком быстро, и повышает ключевую ставку до восемнадцати процентов, чтобы охладить экономику. В этот момент ставки по банковским вкладам и доходность фондов денежного рынка тоже взлетают до восемнадцати-двадцати процентов. Что делать инвестору? В такой ситуации выгодно фиксировать высокую ставку на длительный срок. Вы можете открыть срочный вклад на год-полтора и зафиксировать доходность, которая обгоняет инфляцию. Это отличная стратегия, потому что через год-два, когда инфляция снизится, ставки по вкладам упадут, а вы будете получать свои восемнадцать процентов.
Bepul matn qismi tugad.